
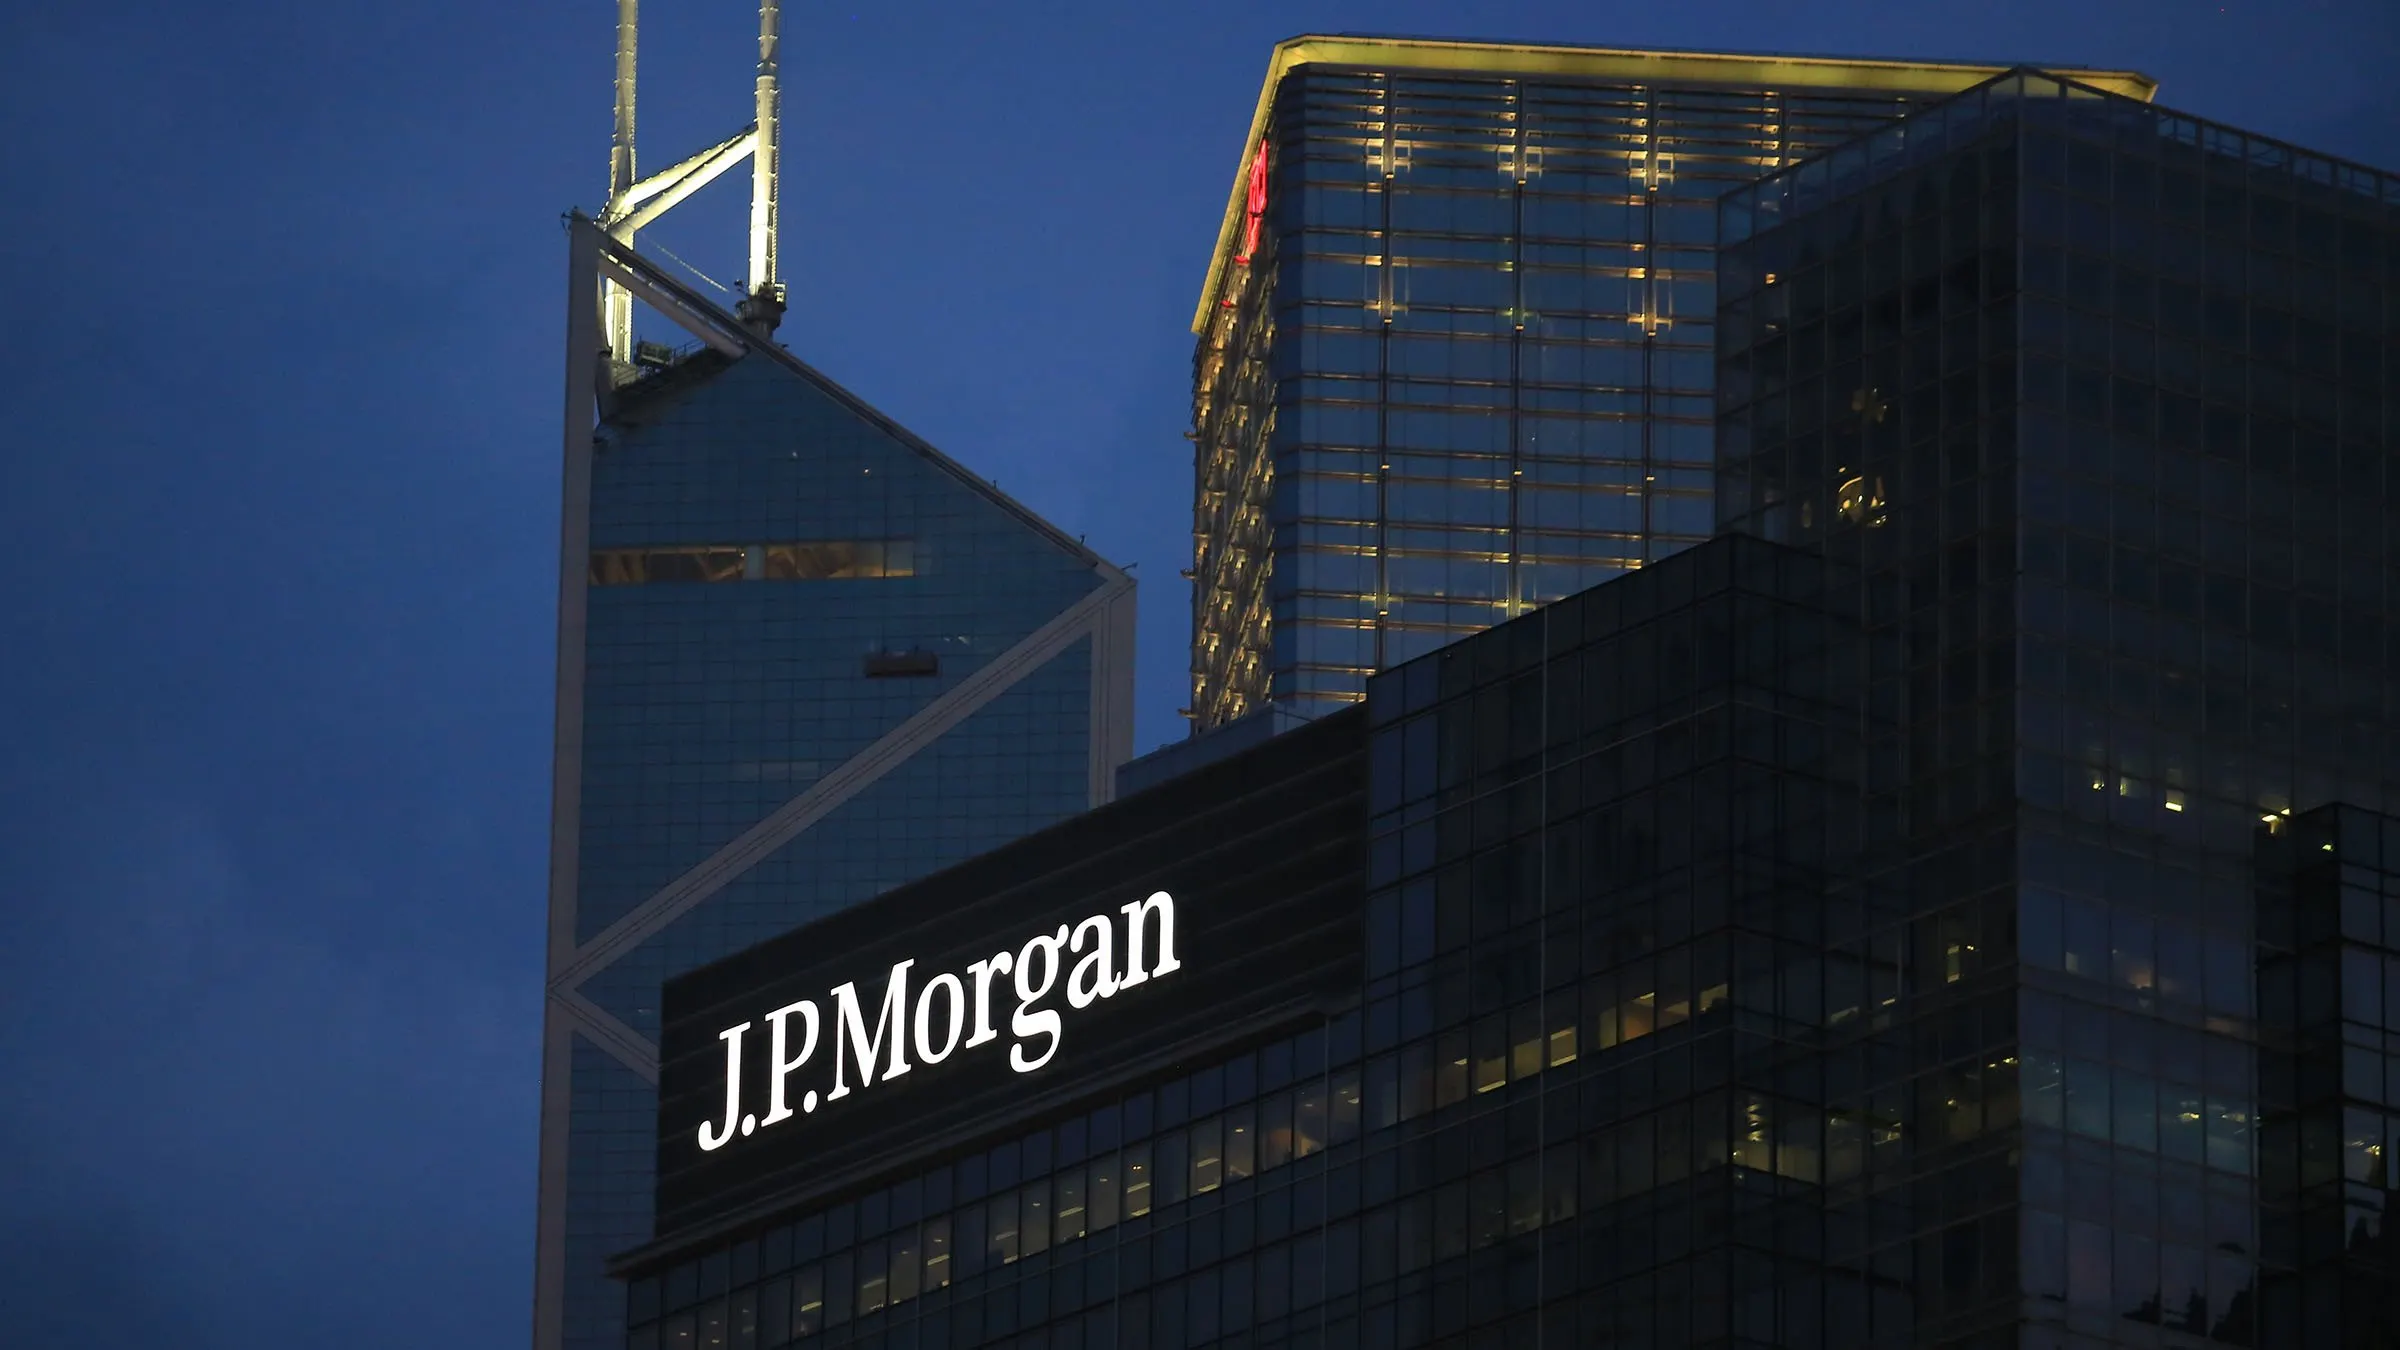
A JPMorgan Chase biztonsági kockázatokra hivatkozva korlátozza, hogy külső AI-ügynökök közvetlenül belépjenek az ügyfelek bankszámláira, és műveleteket végezzenek. Jamie Dimon vezérigazgató szerint az ellenőrizetlen automatizált rendszerek az ügyfeleknek és a banknak egyaránt veszélyt jelenthetnek. A döntés a kriptopiac számára is fontos kérdést vet fel: milyen feltételekkel bízhatunk pénzt egy mesterséges intelligenciára?
Az AI-alapú pénzügyi szolgáltatások fejlődésével egyre közelebb kerül egymáshoz a bankszámlák kezelése, az automatizált befektetés és a blokkláncos fizetés. Az ezekhez szükséges technológia azonban csak az egyik feltétel: legalább ilyen fontos a hozzáférések korlátozása, a műveletek ellenőrizhetősége és a felelősség tisztázása.
Mit jelent a JPMorgan döntése az AI-ügynökök számára?
Jamie Dimon a JPMorgan Chase 2026. október 13-i, harmadik negyedéves eredményismertetőjén beszélt a külső AI-ügynökök jelentette veszélyekről. Elmondása szerint a bank nem enged be tetszőleges külső ügynököt a rendszereibe, mert ezt túlságosan kockázatosnak tartja. Ugyanakkor jelezte, hogy a JPMorgan belső feladatokra már használ ügynököket, és ügyfeleket kiszolgáló alkalmazásokkal is számol.
A korlátozás tehát a külső rendszerek hozzáférési és műveletvégzési lehetőségeiről szól. Ebből nem következik, hogy a bank elutasítaná a mesterséges intelligencia pénzügyi alkalmazását.
Az AI-ügynök olyan szoftver, amely egy felhasználói cél teljesítéséhez több lépést is végrehajthat: adatot kereshet, alkalmazásokhoz kapcsolódhat, számításokat végezhet, illetve megfelelő jogosultsággal tranzakciókat készíthet elő vagy indíthat.
Egy egyszerű chatbot például elmagyarázza, hogyan lehet összehasonlítani két megtakarítási lehetőséget. Egy pénzügyi ügynök megfelelő kapcsolatok birtokában már lekérdezheti az egyenleget, összevetheti az ajánlatokat, és előkészítheti a pénz áthelyezését.
A kritikus pont az, amikor az elemzés tényleges rendelkezési jogosultsággá válik. Onnantól egy félreértés, hibás adat vagy rosszindulatú beavatkozás közvetlen pénzügyi következménnyel járhat.
Miért kockázatos, ha az AI pénzügyi műveleteket végez?
Egy pénzügyi feladatra használt AI többféleképpen hibázhat. Félreértheti az ügyfél szándékát, elavult információból dolgozhat, vagy olyan következtetést vonhat le, amely magabiztosan hangzik, de téves.
A „keress jobb helyet a megtakarításomnak” utasítás például nem határozza meg, hogy a felhasználó milyen kockázatot, költséget vagy hozzáférési korlátozást fogad el. Az ügynök által megfelelőnek ítélt megoldás ezért eltérhet attól, amit az ügyfél valójában szeretett volna.
Ehhez társul a prompt injection, vagyis az AI működését eltéríteni próbáló, rosszindulatú utasítás. Ilyen utasítás egy weboldalban, dokumentumban vagy más feldolgozott tartalomban is megjelenhet. A veszély akkor különösen nagy, ha az ügynök a külső tartalom elolvasása mellett érzékeny adatokhoz és műveletvégző eszközökhöz is hozzáfér. A problémát a Cloud Security Alliance elemzése is részletesen tárgyalja.
Szemléltető példaként egy támadó megpróbálhatja rávenni a rendszert arra, hogy egy hamis értesítést valódi ügyfélutasításként kezeljen. Ha az ügynök csak összefoglalót készíthet, a lehetséges kár korlátozottabb. Ha pénzt is mozgathat, a következmény súlyosabb lehet.
A JPMorgan saját AI-biztonsági állásfoglalása ezért hangsúlyozza az egyértelmű jogosultsági határokat, a végrehajtás közbeni ellenőrzést és a visszakövethető műveleti naplókat.
Pénzügyi környezetben ennek gyakorlati jelentősége van: előre meg kell határozni, hogy az ügynök mely számlákhoz férhet hozzá, mekkora összegről rendelkezhet, és mely műveleteknél szükséges külön emberi jóváhagyás.
Adatmegosztás és pénzmozgatás: eltérő jogosultságok
A bankszámla adatainak megismerése és a számla feletti rendelkezés két különböző képesség. Egy költségvetés-tervező alkalmazásnak szüksége lehet a kiadások áttekintésére, miközben semmi nem indokolja, hogy átutalást is kezdeményezhessen.
Az open banking, magyarul nyílt bankolás lényege, hogy az ügyfél engedélyével külső szolgáltatók ellenőrzött kapcsolaton keresztül férhetnek hozzá meghatározott banki adatokhoz vagy szolgáltatásokhoz. Ennek gyakori technikai eszköze az API, azaz a szoftverek közötti szabályozott kommunikációt biztosító felület.
A Chase adatmegosztási tájékoztatója szerint az ügyfél a bank saját felületén jelentkezhet be, kiválaszthatja a kapcsolódó számlákat, és később megszüntetheti a hozzáférést. A támogatott kapcsolódásnál a külső alkalmazás nem kapja meg a banki felhasználónevet és jelszót.
A pénzügyi AI-rendszerek képességeit ezért érdemes külön vizsgálni:
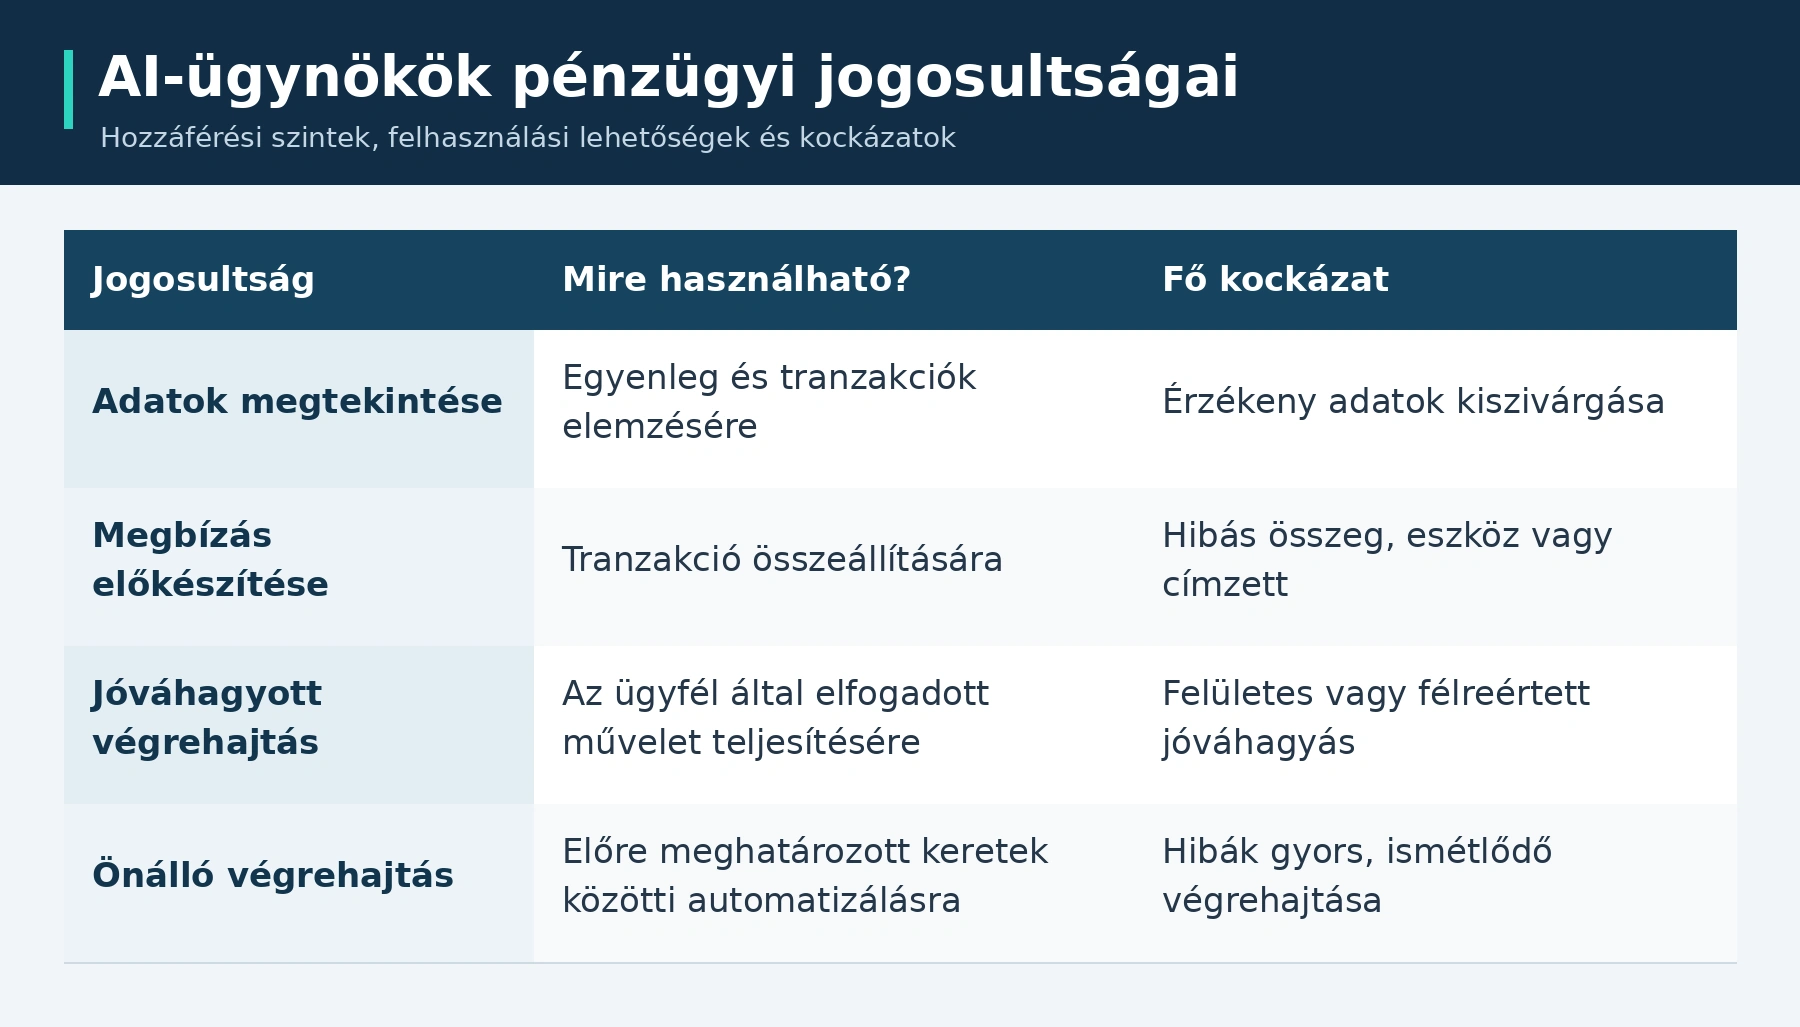
Az adatkapcsolat megléte önmagában nem jelent korlátlan pénzmozgatási lehetőséget. A konkrét jogosultságokat minden szolgáltatásnál külön kell ellenőrizni.
Felhasználói szempontból ezért az a döntő kérdés, hogy az alkalmazás pontosan mit olvashat, mit változtathat meg, és hogyan vonható vissza az engedélye.
Scalable Capital, Muse és Poppy: különböző megközelítések
A pénzügyi szolgáltatók többféle megoldással próbálják összeegyeztetni az AI használhatóságát az ügyfél ellenőrzési lehetőségével.
A Scalable Capital 2026. augusztus 25-én jelentette be Agentic Investing szolgáltatását. A vállalat hivatalos közleménye szerint az ügyfelek többek között ChatGPT-, Claude- és Grok-alapú asszisztenseket kapcsolhatnak a platformhoz. Ezek portfólióelemzésben, piaci információk feldolgozásában és megbízások előkészítésében is közreműködhetnek.
A kereskedési megbízások és megtakarítási tervek végrehajtásához azonban ügyféljóváhagyás szükséges. A hozzáférés kikapcsolható, a rendszer kétfaktoros hitelesítést alkalmaz, a pénzforgalmi műveletek pedig a webes felületen és az alkalmazásban érhetők el. A vállalat azt is hangsúlyozza, hogy a külső AI-alkalmazások tőle függetlenül működnek.
Más felhasználási irányt képvisel a Meta Muse pénzügyi funkciója. A Plaid szeptember 8-i bejelentése szerint az ügyfelek engedélyezett kapcsolatokon keresztül egyenlegeket, tranzakciókat, befektetési állományokat és más pénzügyi információkat oszthatnak meg. Ezek személyre szabottabb pénzügyi áttekintést tesznek lehetővé. Ebből azonban nem következik általános, minden banknál működő átutalási jogosultság.
A következő kérdés az ügynökök azonosítása. A Sierra október 9-én tette közzé a Metával és más partnerekkel fejlesztett Personal Agent Protocol, más néven Poppy tervezetét. A cél, hogy a szolgáltató felismerje az ügynököt, tudja, kit képvisel, és csak az engedélyezett feladatokat hagyja végrehajtani.
A tervezet ígéretes irányt jelez, de egy szabványtervezet közzététele még nem jelent általános banki elfogadottságot vagy garantált biztonságot.
Mi köze mindennek a kriptopiachoz és a stabilcoinokhoz?
Az AI-ügynökök pénzügyi működéséhez szükség van fizetési infrastruktúrára. A blokkláncos rendszerek azért kerültek előtérbe, mert digitális eszközök programozott továbbítását is lehetővé teszik.
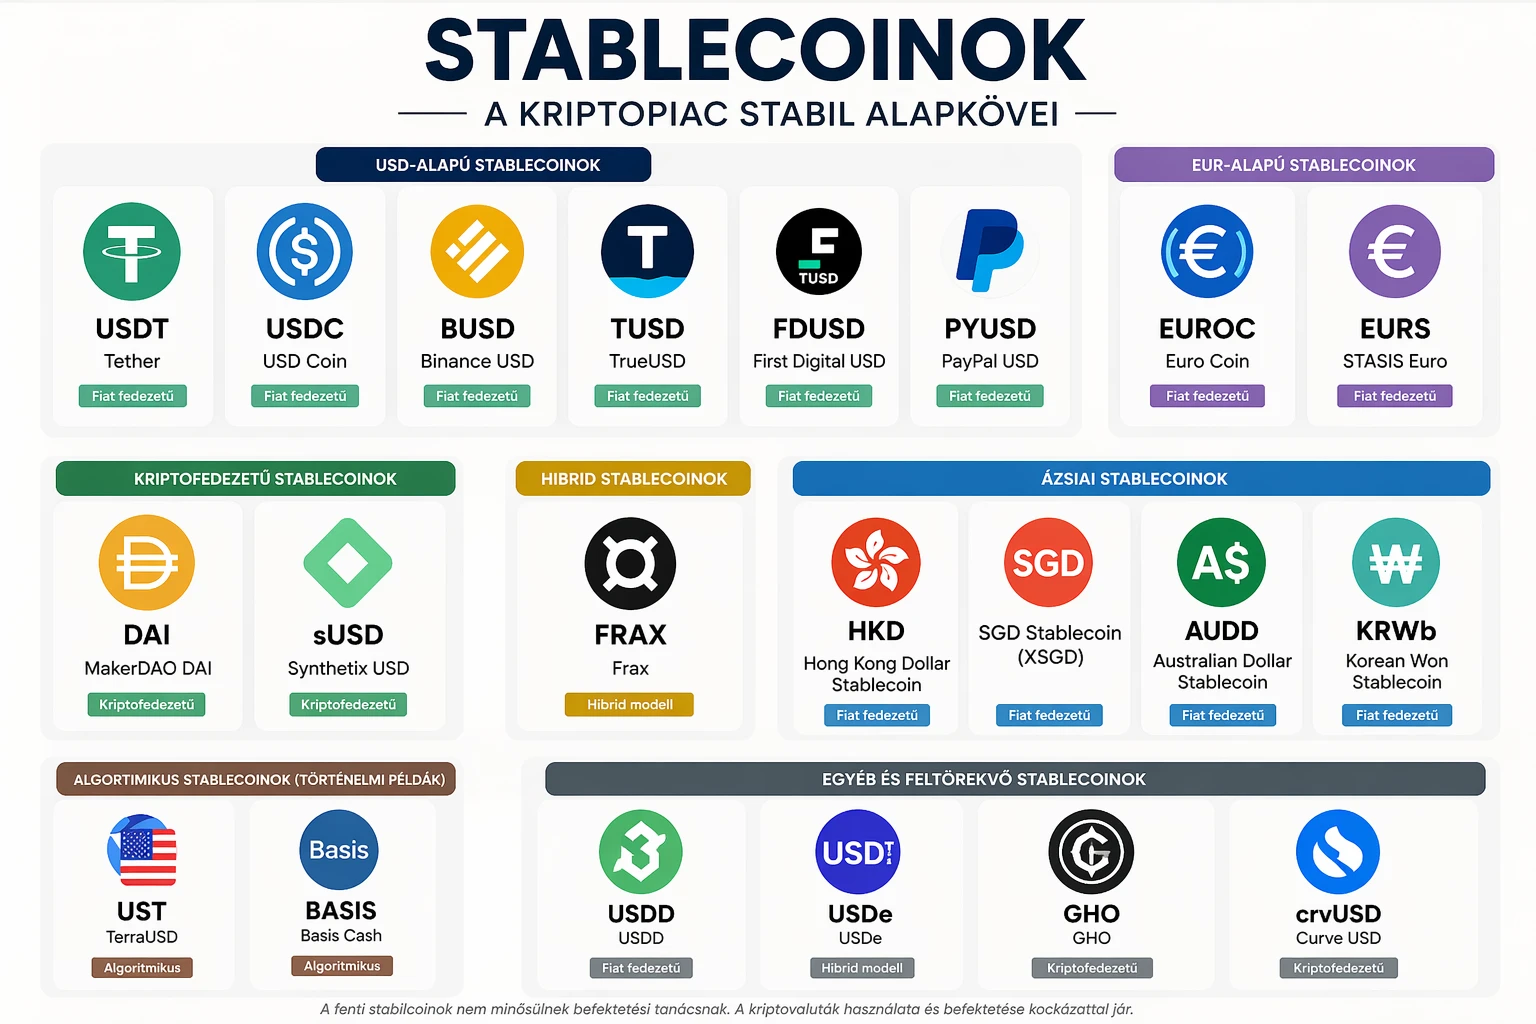
Különösen fontosak lehetnek a stabilcoinok: olyan kriptoeszközök, amelyek értékét jellemzően egy hagyományos pénzhez, például az amerikai dollárhoz igyekeznek kötni. Az USDC például dollárhoz kötött stabilcoin; a kibocsátó Circle tájékoztatása szerint készpénz és készpénzjellegű eszközök fedezik.
Egy stabil árfolyamra törekvő fizetési eszköz megkönnyítheti az automatizált költségtervezést. Egy adatlekérdezés ára így meghatározható dollárban anélkül, hogy a szolgáltatónak minden pillanatban egy erősen ingadozó kriptovaluta árfolyamához kellene igazodnia.
Erre épülő megoldás az x402. A Coinbase fejlesztői dokumentációja szerint a protokoll lehetővé teszi, hogy egy digitális szolgáltatás közölje a hozzáférés árát, a vásárló pedig a kérés folyamatán belül fizessen. Vásárlóként ember, alkalmazás vagy AI-ügynök is megjelenhet.
Szemléltető példaként egy kutatást végző ügynök kis összegért lekérhet egy adatot, majd egy másik szolgáltatónál fizethet a feldolgozásáért. Ezek mikrofizetések, vagyis nagyon kis összegű tranzakciók lehetnek.
A Coinbase júniusi AWS-együttműködési bejelentése is ilyen felhasználásokat mutatott be. A vállalat szerint az x402 többféle fizetési megoldást támogathat, így fejlődése nem kizárólag egyetlen digitális eszközhöz kötődik.
A kriptopiaci következtetés feltételes: ha az ügynökök több fizetős digitális szolgáltatást használnak, növekedhet az automatizálható fizetési megoldások iránti igény. A JPMorgan korlátozásából ugyanakkor nem következik, hogy az ügyfelek tömegesen kriptotárcákra váltanának.
A stabilcoinok pedig nem szüntetik meg a kibocsátói, technológiai vagy hozzáférési kockázatot, és piaci áruk bizonyos körülmények között eltérhet a megcélzott értéktől.
Miért nem jelent automatikus árfolyamnyereséget az AI terjedése?
Az AI és a blokklánc összekapcsolása könnyen befektetési történetté válik. Egy technológiai felhasználás növekedése és egy hozzá kapcsolt token árfolyama között azonban több bizonytalan lépés található.
Először azt kell megérteni, hogy a szolgáltatáshoz szükséges-e egyáltalán saját token. Ha a fizetés stabilcoinban történik, attól egy külön AI-projekt tokenje iránt még nem feltétlenül keletkezik kereslet.
Másodszor számít a tokenomika, vagyis a token gazdasági rendszere: a teljes és forgalomban lévő mennyiség, az új kibocsátások, a zárolások feloldása és a tulajdonosi koncentráció. Egy fejlődő szolgáltatás mellett is nyomás alá kerülhet az árfolyam, ha gyorsan nő az eladható tokenek kínálata.
Harmadszor a likviditás határozza meg, hogy mekkora árelmozdulással lehet vásárolni vagy eladni. Alacsony likviditásnál már kisebb megbízások is jelentős ingadozást okozhatnak.
Az automatizált kereskedésnél fontos a csúszás is: a tervezett és a tényleges teljesítési ár közötti eltérés. Egy ügynök hiába számol megfelelően, ha a megbízás végrehajtásakor már mások a piaci feltételek.
Értékelési szempontból ezért a látványos bejelentéseknél többet mondhat a ténylegesen fizető ügyfelek száma, a visszatérő használat, a szolgáltatás bevétele és az ellenőrizhető biztonsági teljesítmény. A tranzakciószámot is érdemes óvatosan értelmezni: tesztek és automatizált, ismétlődő műveletek is növelhetik.
A JPMorgan döntése önmagában nem támaszt alá konkrét bitcoin-, ether- vagy AI-token-célárat. A kriptopiaci árakat továbbra is befolyásolhatja a kamatkörnyezet, a kockázatvállalási hajlandóság és a rendelkezésre álló piaci tőke.
Három lehetséges forgatókönyv az AI-alapú pénzügyekben
Az alábbi lehetőségek elemzési forgatókönyvek, nem előrejelzések.
Optimista: terjed az ellenőrzött együttműködés
Ebben az esetben a bankok és technológiai szolgáltatók megállapodnak az ügynökök azonosításáról, a hozzáférési keretekről és a tranzakciók ellenőrzéséről.
Az ügyfelek külön engedélyezhetik az adatolvasást, a megbízások előkészítését és a korlátozott végrehajtást. A blokkláncos fizetések ott kaphatnak szerepet, ahol tényleges költség- vagy működési előnyt kínálnak.
Ennek feltétele a megbízható technológia mellett az átlátható felelősségi rend és az, hogy az ügyfél bármikor megállíthassa az automatizálást.
Semleges: fokozatos, szolgáltatónként eltérő fejlődés
Ebben a változatban az AI főként elemzőként és előkészítőként működik. Összefoglalja a kiadásokat, figyeli a portfóliót, és összeállítja a lehetséges műveleteket, de a végrehajtás emberi jóváhagyást igényel.
Egyes pénzügyi intézmények nyitottabbak, mások szigorúbbak maradnak. A stabilcoinos mikrofizetések terjedhetnek bizonyos digitális szolgáltatásoknál, miközben a mindennapi lakossági pénzkezelés továbbra is erősen ellenőrzött marad.
Ez kevésbé látványos, de üzletileg életképes fejlődési út lehet.
Negatív: incidensek miatt erősödnek a korlátozások
Nagyobb adatlopás, félrevezetett ügynök vagy hibás automatizált tranzakciósorozat szigorúbb szolgáltatói feltételeket válthat ki.
Ha a felhasználók nem értik, milyen jogosultságot adtak, illetve vitatottá válik a károk rendezése, romolhat a technológiába vetett bizalom. Ez az AI-hoz kapcsolódó kriptoprojektek megítélését is gyengítheti, különösen ott, ahol az értékeltség gyors elterjedést feltételez.
A jövő megítélésénél ezért a partnerségek mellett a tényleges bevezetések, a jogosultságkezelés és az incidensek átlátható kezelése érdemel figyelmet.
Csalások és védekezés: mit érdemes ellenőrizni?
Az AI-val támogatott pénzkezelés körüli érdeklődést csalók is kihasználhatják. Figyelmeztető jel a garantált hozam, a sürgetés, a titkos kereskedési módszer ígérete vagy a teljes hozzáférés indokolatlan követelése.
Különösen veszélyes, ha egy állítólagos asszisztens a kriptotárca helyreállító szavait kéri. A seed phrase, azaz helyreállító szósor a tárca kulcsainak visszaállítását teszi lehetővé; megszerzése a pénzeszközök feletti ellenőrzést is átadhatja.
Az Ethereum biztonsági útmutatója ezért hangsúlyozza a helyreállító szavak védelmét, valamint az alkalmazásoknak adott tokenköltési engedélyek ellenőrzését. Egy korlátlan engedély lehetővé teheti, hogy a jogosult okosszerződés elköltse az érintett tokeneket.
Az okosszerződés blokkláncon futó program. A DeFi, vagyis decentralizált pénzügy ilyen programokra épülő szolgáltatásokat foglal magában, például tokenváltást vagy hitelezést. Egy ezekhez kapcsolódó ügynök esetében a hibás döntés mellé programhiba és rosszul megadott engedély is társulhat.
A legfontosabb ellenőrzések:
- Banki jelszót, egyszer használatos kódot és helyreállító szósort ne adjunk meg chatbeszélgetésben.
- Csak a szükséges adatokhoz és műveletekhez adjunk hozzáférést.
- Ellenőrizzük a címzettet, az összeget, a hálózatot, a díjakat és a kapott jogosultságokat.
- Vizsgáljuk meg, hogyan kapcsolható ki az ügynök, és miként vonható vissza az engedélye.
- A jóváhagyást tényleges ellenőrzésként kezeljük: az AI által előkészített művelet is lehet hibás.
Az AI használata akkor is megfontolást igényel, ha a felület egyszerűnek és meggyőzőnek tűnik. A pénzügyi kockázatot a rendszer tényleges hozzáférése és működése határozza meg.
Gyakori kérdések
Teljesen kitiltotta a JPMorgan a mesterséges intelligenciát?
Nem. A bank a külső ügynökök hozzáférését korlátozza, miközben belső feladatokra maga is használ AI-ügynököket. A biztonságos adatmegosztás külön hozzáférési forma.
Az AI-ügynök automatikusan hozzáférhet a pénzemhez?
Nem. Ehhez megfelelő technikai kapcsolat és jogosultság szükséges. Az adatok megtekintése, a kereskedési megbízás és az átutalás eltérő engedélyeket jelenthet.
A Scalable Capitalnál az AI önállóan kereskedik?
A vállalat közlése szerint az AI-val előkészített kereskedési megbízásokhoz és megtakarítási tervekhez ügyféljóváhagyás szükséges.
Miért használhatnak stabilcoint az AI-ügynökök?
A stabilcoin programozható digitális fizetést tesz lehetővé, miközben meghatározott pénznem értékét igyekszik követni. Ez kis összegű szolgáltatásvásárlásnál hasznos lehet, de nem teszi kockázatmentessé a fizetést.
Emelkedhetnek emiatt az AI-tokenek?
Ez nem következik automatikusan. A hatás attól függ, hogy az adott tokent használják-e, milyen a kínálata, és a szolgáltatás fejlődése teremt-e tényleges tokenkeresletet.
Mi a legfontosabb biztonsági szabály?
Az ügynök kizárólag a szükséges jogosultságokat kapja meg. A pénzmozgatási engedélyeket és a tranzakciókat külön ellenőrizni kell, a titkos hozzáférési adatokat pedig védeni kell.
Jogi nyilatkozat: A cikk kizárólag tájékoztató és ismeretterjesztő célokat szolgál, nem minősül befektetési vagy pénzügyi tanácsadásnak. A kriptovaluták magas kockázatú, volatilis eszközök lehetnek; használatuk és kereskedésük jelentős veszteséggel járhat.
Kulcsszavak: AI-ügynökök, JPMorgan Chase, Jamie Dimon, mesterséges intelligencia, banki hozzáférés, automatizált pénzügyek, kriptopiac, stabilcoin, USDC, x402, open banking, pénzügyi biztonság
SEO meta title:
Meta description: