
Mennyi bevételt termel egy kriptoprotokoll, és mekkora eséllyel történik újabb súlyos támadás a decentralizált pénzügyi rendszerben? A DefiLlama és a Trueo együttműködése ezekből a kérdésekből kereskedhető előrejelzési piacokat hozott létre. A kezdeményezés új eszközt adhat a piaci várakozások megértéséhez, de a kijelzett százalékok értelmezése és a veszteségek elleni védekezés jóval összetettebb annál, mint amit első pillantásra sugallnak.
Mit kínálnak a DefiLlama előrejelzési piacai?
A kriptopiaci elemzések rendszerint a múltat mutatják: mennyi pénz érkezett egy alkalmazásba, mekkora forgalmat bonyolított, vagy mennyi bevételt termelt. Az előrejelzési piacok ehhez egy másik nézőpontot kapcsolnak: pénzügyi pozíciókon keresztül teszik láthatóvá, mire számítanak a kereskedők.
A DefiLlama felületén megjelent Trueo-piacok között havi protokollbevételre, támadásokra, fedezetlen adósságra és blokkláncok teljesítménymutatóira vonatkozó kérdések is szerepelnek. A bevételi kínálatban többek között a Hyperliquid, a Pump, az Uniswap, az Aero, a Papertrade és a Collector Crypt jelenik meg; külön piacok foglalkoznak az Aave és a Morpho kockázataival.
Az előrejelzési piac olyan rendszer, amelyben egy meghatározott esemény kimenetelére szóló pozíciókkal lehet kereskedni. Egy megfelelően lezárt bináris piac végén az egyik oldal jogosult kifizetésre, a másik elveszíti az értékét.
A kezdeményezés jelentősége túlmutathat a fogadáson. Ha elegendő, egymástól független szereplő vesz részt benne, az árak összesíthetik a bevételi kilátásokra vagy a technológiai veszélyekre vonatkozó információkat.
Ehhez azonban fontos szerepkülönbség tartozik. A kereskedést és az elszámolást a Trueo működteti; a kijelzett árak nem a DefiLlama saját előrejelzései. Az adatplatform jelenléte önmagában nem jelent garanciát sem az esemény valószínűségére, sem a pozíció biztonságára.
Hogyan működik az IGEN és a NEM oldal?
A Trueo piacain az elszámolás alapja a TYD. A protokoll dokumentációja szerint egy TYD letétbe helyezésével egy IGEN és egy NEM kimeneteli token hozható létre; a két token együtt a lezárás előtt visszaváltható egy TYD-re.
Szabályos, egyértelmű lezáráskor a nyertes kimeneteli token egy TYD-re váltható, a vesztes értéktelenné válik. Az IGEN és a NEM tokenek külön Uniswap-poolokban kereskednek, amelyekben a résztvevők biztosítják az adásvételhez szükséges likviditást.
Egy egyszerű, elméleti példa megmutatja a működést:
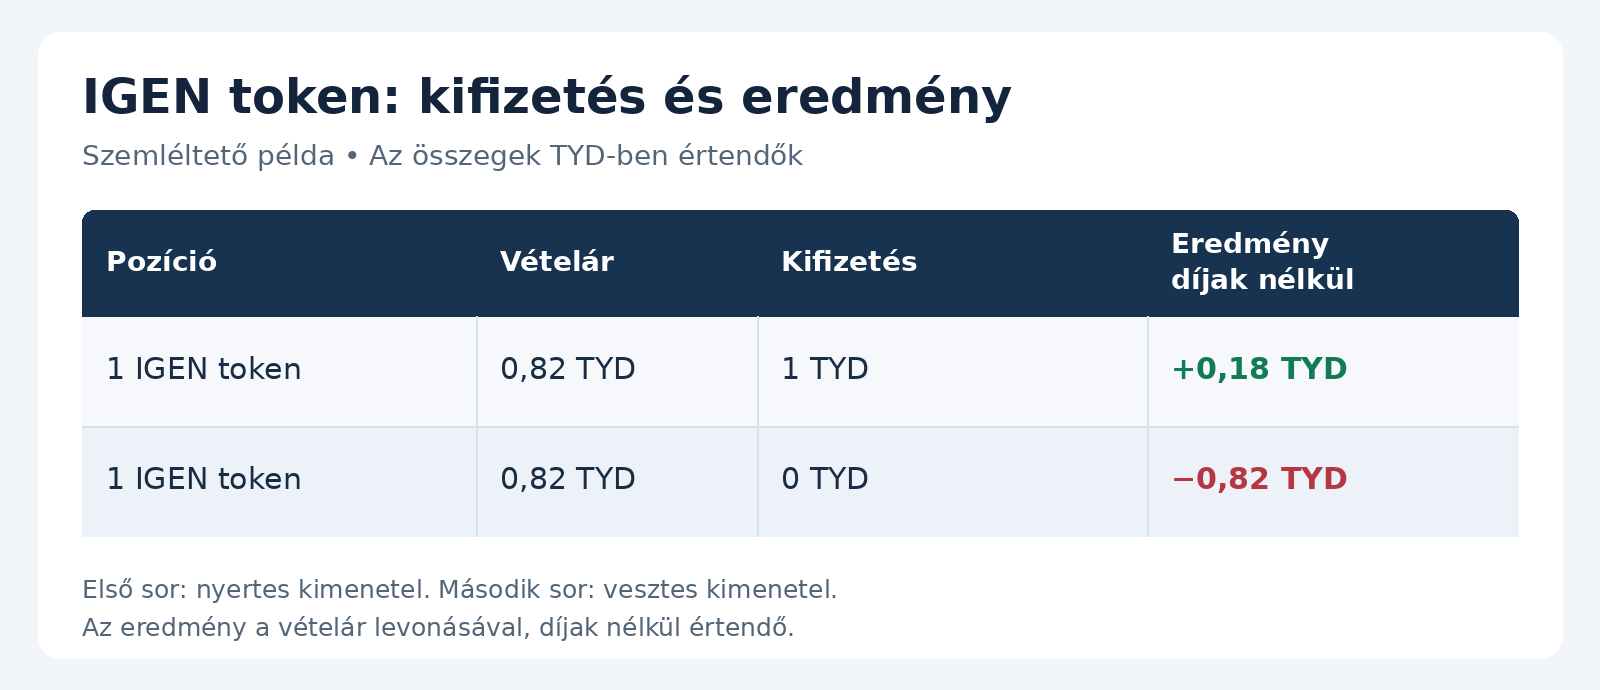
A 0,82 TYD körüli árat gyakran 82%-os, árba foglalt esélyként értelmezik. Ez azonban piaci árból képzett jelzés, amelyet a kereskedők véleménye mellett a díjak, a kereslet, a rendelkezésre álló tőke és a pozíciók lezárhatósága is befolyásolhat.
Mivel a két oldal külön poolban árazódik, a kijelzett IGEN és NEM százalék összege eltérhet a 100%-tól. Emiatt például a 82%-os IGEN ár mellé nem lehet automatikusan 18%-os áron megvásárolható NEM pozíciót feltételezni.
Ez a különbség a hozamszámításoknál is lényeges. Az elméleti ár és a ténylegesen végrehajtható ügylet között eltérés keletkezhet, különösen nagyobb megbízásnál.
A TYD további figyelmet igényel. A Trueo leírása szerint USDC-fedezetű, Yearn-alapú hozamtermelő Stabilcoin, technikailag egy ERC-4626 szabványú széftoken; a felhalmozódó hozam a TYD USDC-hez viszonyított átváltási értékében jelenik meg. Ezért az egy TYD-ben meghatározott kifizetést nem helyes minden időpontban pontosan egy dollárral azonosítani.
Bevételi várakozások a tokenárfolyamok mögött
A bevételi piacok alapgondolata a vállalati eredményvárakozásokhoz hasonlít. A kérdés az, hogy egy alkalmazás gazdasági teljesítménye elér-e egy előre meghatározott küszöböt, és a kereskedők milyen árat rendelnek ehhez.
A Hyperliquid októberi piacán például az a feltétel, hogy a protokoll DefiLlama által kimutatott havi bevétele meghaladja a 60 millió dollárt. Az október 22-i ellenőrzéskor elérhető DefiLlama-pillanatkép 45,32 millió dollár addigi bevételt, a havi napi átlag továbbvezetésével 66,9 millió dolláros értéket és 82,6%-os IGEN jegyzést mutatott. Ezek változó felületi adatok, a kivetítés pedig nem biztos eredmény.
A küszöb és az addigi bevétel különbsége ebben a pillanatképben 14,68 millió dollár. A valódi elemzői kérdés ezért az, hogy a hátralévő időszakban mennyire tartható fenn a bevételtermelés.
Ehhez először a fogalmakat kell rendbe tenni. A DefiLlama módszertanában a Fees a felhasználók által fizetett díjakat jelöli, míg a Revenue az ebből a protokollnál, annak szereplőinél vagy tokentulajdonosainál maradó részt, a tőke és más erőforrások biztosítóinak kifizetett hányad levonása után. Ez nem azonos automatikusan a hagyományos értelemben vett nettó nyereséggel.
Egy decentralizált tőzsde magas forgalma tehát nem feltétlenül jelent ugyanilyen erős protokollbevételt. A díjak jelentős része a likviditást biztosító felhasználókhoz kerülhet, miközben a működési költségek és az ösztönzők tovább árnyalják a gazdasági képet.
A token értékeléséhez még egy lépéssel tovább kell menni. A növekvő bevétel akkor kapcsolódik közvetlenebbül a tokenhez, ha létezik bevételmegosztás, visszavásárlás vagy más értékátadási mechanizmus; ennek hiányában az alkalmazás sikere és a token teljesítménye könnyen eltérhet.
A tokenkibocsátások és a korábban zárolt tokenek felszabadulása szintén befolyásolhatják az árfolyamot. Egy bevételi küszöb teljesítése ezért önmagában nem árfolyam-előrejelzés.
Miért félrevezető a napi átlag és a magas százalék?
A hónap közben számolt átlag hasznos tájékozódási pont, de könnyen elfedheti a bevételek szerkezetét. Különösen veszélyes lehet akkor, ha egy új alkalmazás indulásakor rendkívüli aktivitást mérnek, amely később gyorsan visszaesik.
Tegyük fel, hogy egy protokoll tíz nap alatt húszmillió dollár bevételt ér el, ebből azonban tízmillió az első napon keletkezik. A teljes időszak napi átlaga kétmillió dollár, a későbbi kilenc nap átlaga viszont csak körülbelül 1,11 millió: a két érték egészen más havi kivetítést eredményez.
Ez egy szemléltető számítás, de jól mutatja, miért érdemes a bevétel irányát és tartósságát vizsgálni. A gördülő átlag, a visszatérő felhasználók aktivitása és az egyszeri események kiszűrése többet mondhat, mint egyetlen látványos összeg.
A forgalom és a bevétel kapcsolatára a piaci környezet is hat. A magas volatilitás növelheti a kereskedési aktivitást, majd a piac megnyugvásával a bevétel visszaeshet; közben díjváltozás vagy egy versenytárs megjelenése is módosíthatja a pályát.
Az előrejelzési árakban pszichológiai torzítások is megjelenhetnek. Az egyik lehetséges minta, hogy a résztvevők túl sokat fizetnek a ritka, nagy nyereséggel kecsegtető kimenetelekért, miközben kevésbé vonzónak tartják a valószínűbb, kisebb hozamot kínáló oldalt.
Egy alacsony ár azonban ettől még nem bizonyít félreárazást. Aki a többségtől eltérő következtetésre jut, annak számolnia kell azzal is, hogy mások olyan kockázatot látnak, amelyet ő figyelmen kívül hagyott.
Az arbitrázs szigorú értelemben olyan árkülönbség kihasználása, amely megfelelő végrehajtás mellett nem függ az esemény bizonytalan kimenetelétől. Egy valószínűnek gondolt eredményre felvett pozíció ezzel szemben továbbra is kockázatvállalás.
A hackkockázat többféle eseményt jelenthet
A támadásokra vonatkozó piacok más kérdést tesznek fel: bekövetkezik-e egy meghatározott biztonsági esemény az adott időszakban? Itt különösen fontos a globális kriptopiaci kockázat és egyetlen protokoll kockázatának elválasztása.
Az, hogy valahol a kriptovilágban történik egymillió dollárt meghaladó támadás, sok különböző rendszert fog össze. Ebből nem következik, hogy ugyanekkora veszély fenyeget egy konkrét Aave- vagy Morpho-pozíciót.
Az esemény típusa szintén döntő. Az exploit egy rendszer hibájának vagy működési gyengeségének kihasználása, míg a fedezetlen adósság, angolul bad debt, olyan tartozás, amelynek visszafizetését a rendelkezésre álló fedezet már nem biztosítja.
A kettő összefügghet, de nem szükségszerűen ugyanott keletkezik. Egy külső eszköz fedezetvesztése olyan hitelezési protokollban is veszteségveszélyt okozhat, amelynek saját okosszerződéseit nem törték fel.
Erre példa a Kelp rsETH-hídját 2026. április 18-án érő támadás. Az Aave szolgáltatóinak április 20-i incidensjelentése szerint a támadó rsETH-t helyezett el fedezetként az Aave rendszerében, majd kölcsönt vett fel; a jelentés hangsúlyozta, hogy az Aave saját okosszerződéseit nem kompromittálták.
Az akkori elemzés különböző feltételezések mellett hozzávetőleg 124–230 millió dollár lehetséges fedezetlen adósságot modellezett. Ez történeti kockázati forgatókönyv volt, nem az Aave jelenlegi veszteségének megállapítása.
Az eset tanulsága az összekapcsoltság. Egy külső híd, egy fedezeti token vagy egy árazási mechanizmus problémája több alkalmazáson át terjedhet, ezért egy támadási piac értelmezésénél a teljes eseményleírást kell vizsgálni.
Miért nem jelent automatikusan teljes veszteségvédelmet?
A támadásra fizető pozíció elméletileg ellensúlyozhat egy másutt elszenvedett veszteséget. Ezt nevezik fedezésnek, de a védelem csak akkor működik a kívánt módon, ha a kiváltó esemény, az időszak és a kifizetés nagysága megfelelően illeszkedik a kitettséghez.
Vegyünk egy kizárólag szemléltető példát: az IGEN token ára 0,068 TYD, és tízezer darabot lehetne ezen az áron megvásárolni. A pozíció ára 680 TYD lenne, a feltétel teljesülésekor pedig tízezer TYD bruttó kifizetést adna.
A pozíció nettó eredménye így 9320 TYD, még a tranzakciós díjak előtt. Ha közben az eredeti befektetésen tízezer TYD-nek megfelelő veszteség keletkezik, a kettő együtt továbbra is 680 TYD mínuszt jelent.
Ezért a tízezer egységnyi bruttó kifizetést nem szabad automatikusan tízezer egységnyi teljes nettó védelemmel azonosítani. A tényleges helyzetet tovább nehezítheti az árfolyam-elmozdulás, a csúszás és a TYD átváltási értékének változása.
A legfontosabb probléma azonban a báziskockázat: a saját veszteség és az előrejelzési piac kifizetési feltétele eltérhet. Egy felhasználó pénzt veszíthet például adathalászat miatt úgy, hogy a protokollt érintő támadásra szóló piac nem fizet.
Fordított helyzet is lehetséges. Egy eseményre szóló token kifizethet akkor is, ha tulajdonosa az érintett rendszerben semmit nem veszített.
Ez különbözteti meg a konstrukciót a veszteségigazoláshoz kötött fedezeti termékektől. A Nexus Mutual saját tájékoztatója szerint mérlegelésen alapuló fedezetet nyújt, nem hagyományos szabályozott biztosítást; az igényhez veszteséget alátámasztó bizonyíték szükséges, a Protocol Cover esetében pedig jellemzően 5%-os önrész alkalmazandó.
A két termék ára ezért csak azonos időtáv, eseménykör és feltételek mellett hasonlítható össze érdemben. Egy olcsóbb konstrukció szűkebb eseménykört fedhet, egy drágább pedig másféle kifizetési jogosultságot adhat.
Ki dönti el, hogy megtörtént-e az esemény?
Az adatokra épülő elszámolás sem teljesen automatikus igazsággép. Valakinek meg kell állapítania, hogy a megfigyelt esemény megfelel-e az előre rögzített feltételeknek.
Az orákulum az a mechanizmus, amely az elszámoláshoz szükséges információt közvetíti az okosszerződésnek. A Trueo optimista orákuluma alapértelmezésben elfogadhatónak tekinti a javasolt eredményt, ha azt a megadott időn belül nem vitatják.
A dokumentáció 12 órás első kifogásolási időablakot ír le, pénzügyi biztosítékhoz kötött vitatással. A vita az Oracle Council, majd további lépésekben a TRUE-tulajdonosok és végül kijelölt döntnökök elé kerülhet.
A rendszer célja, hogy gazdaságilag hátrányossá tegye a hibás eredményjavaslatot. Működéséhez ugyanakkor szükség van figyelő, megfelelő információval és a kifogásoláshoz szükséges tőkével rendelkező résztvevőkre.
A Trueo a piac kérdését, megjelölt adatforrásait és részletes szabályait létrehozáskor blokkláncon rögzíti. Ez segít ellenőrizni az eredeti feltételeket, de egy pontatlanul megfogalmazott kérdést önmagában nem tesz egyértelművé.
A bevételi piacoknál az adatmódszertan is az ügylet része. A Hyperliquid-piac szabályai például kifejezetten a DefiLlama Revenue mutatóját használják, és módszertani változás esetén az elszámoláskor közölt adatot tekintik irányadónak.
A támadási piacok további ösztönzési kérdést vetnek fel. Elméletileg egy támadó pénzügyi pozíciót is felvehet az általa előidézett eseményre, így a nagyobb piac egyszerre javíthatja a fedezés lehetőségét és növelheti a visszaélés gazdasági vonzerejét.
Ez lehetséges rendszerszintű kockázat, önmagában nem bizonyíték konkrét visszaélésre. A jelentősége attól függ, mekkora pozíció építhető fel, milyen áron, és hogyan működik a felügyelet, illetve az elszámolás.
Három forgatókönyv és a legfontosabb óvatossági szempontok
Kedvező forgatókönyvben a piacok több független résztvevőt és nagyobb likviditást vonzanak. Az árak így hasznosabban összesíthetik az információkat, a bevételi várakozások pedig jobban összevethetővé válhatnak a protokollok tényleges teljesítményével.
Semleges forgatókönyvben a kezdeményezés kisebb, szakmai rétegpiac marad. Elemzési jelzésként lehet értéke, de a nagyobb portfóliók fedezéséhez nem biztosít elegendő kapacitást.
Kockázati forgatókönyvben kevés szereplő mozgatja az árakat, vitatottá válik egy elszámolás, vagy egy összetett incidens rávilágít a védelem hiányosságaira. Ilyenkor a kijelzett százalékok túlzott pontosságot sugallhatnak, miközben az ügylet tényleges bizonytalansága magas.
A likviditás itt kulcstényező: azt jelzi, milyen könnyen lehet kereskedni jelentős árhatás nélkül. A pool teljes értéke nem azonos azzal az összeggel, amely a kijelzett ár közelében azonnal megvásárolható vagy eladható.
A védekezéshez használt rendszer saját kockázatait is figyelembe kell venni. Az okosszerződések, a hozamtermelő stratégia, az elszámolás és a mögöttes Stabilcoin működése új függőségeket hozhat létre az eredeti kitettség mellett.
A csalások gyakorlati veszélye sem tűnik el attól, hogy egy szolgáltatás ismert adatplatformon jelenik meg. A másolt weboldalak, hamis tokenek és megtévesztő tárcaengedélyek ellen a hivatalos címek ellenőrzése, az aláírandó műveletek megértése és a szükségtelen engedélyek kerülése adhat alapvető védelmet.
A helyreállító kifejezést semmilyen weboldalnak vagy ügyfélszolgálatnak nem szabad megadni. A garantált hozamot vagy teljes, feltétel nélküli védelmet ígérő ajánlatokat különösen indokolt kritikusan kezelni.
A DefiLlama előrejelzési piacainak legérdekesebb lehetősége a várakozások és a megfigyelhető adatok összekapcsolása. Használhatóságukat azonban az dönti majd el, mennyire mély a kereskedés, mennyire egyértelműek a feltételek, és stresszhelyzetben is megbízhatóan működik-e az elszámolás.
Gyakori kérdések
Mit jelentenek a DefiLlama előrejelzési piacai?
A DefiLlama felületén megjelenő Trueo-piacok meghatározott eseményekre, például bevételi küszöbök teljesítésére vagy biztonsági incidensekre szóló pozíciókat mutatnak. Az árakat a piaci kereskedés alakítja.
A 82%-os IGEN ár valóban 82%-os esélyt jelent?
Árba foglalt valószínűségként értelmezhető, de nem objektív mérés. A likviditás, a díjak és a résztvevők viselkedése is befolyásolhatja.
Mi a TYD?
A Trueo dokumentációja szerint USDC-fedezetű, Yearn-alapú hozamtermelő Stabilcoin. A kimeneteli tokenek elszámolása TYD-ben történik.
Kiválthatja a támadási piac a biztosítást?
Nem tekinthető automatikus helyettesítőnek. Kifizetése az előre meghatározott eseménytől függ, amely eltérhet a felhasználó tényleges veszteségétől.
Bevételnövekedés esetén biztosan emelkedik a token árfolyama?
Nem. Az értékeltség, a tokenkibocsátás, a piaci környezet és a bevétel tokenhez kapcsolódó felhasználása egyaránt számít.
Jogi nyilatkozat: A cikk kizárólag tájékoztató és ismeretterjesztő célokat szolgál, nem minősül befektetési vagy pénzügyi tanácsadásnak. A kriptovaluták és az előrejelzési piaci pozíciók magas kockázatú, volatilis eszközök lehetnek; teljes tőkevesztés is előfordulhat.