
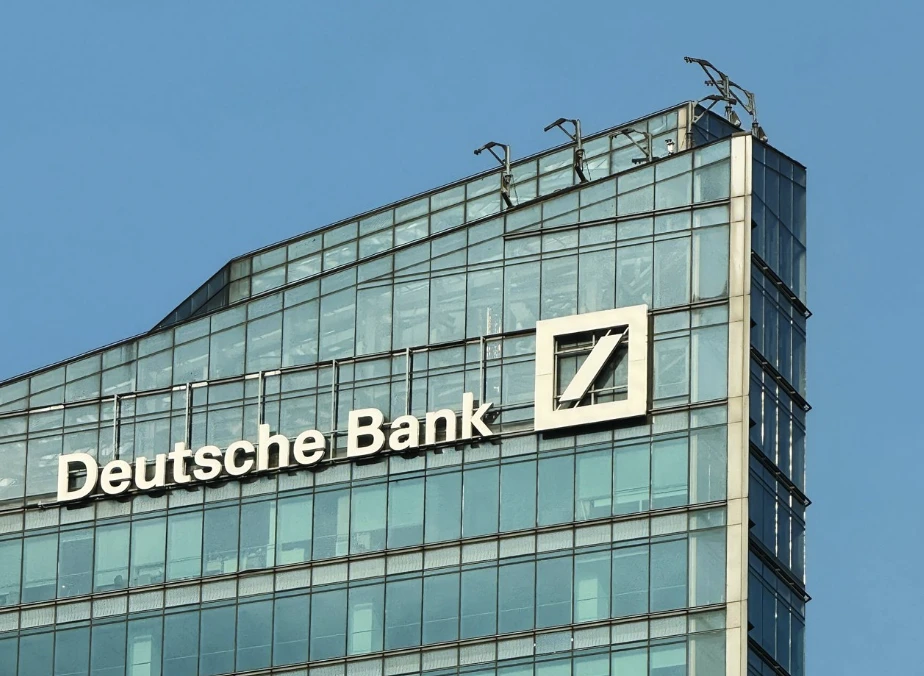
Heteken belül elindulhat a Deutsche Bank kriptoletétkezelési szolgáltatása Németországban, elsőként intézményi és vállalati ügyfelek számára. A Bitcoin és az Ether banki őrzése fontos akadályt bonthat le a hagyományos pénzügyi szereplők előtt, de önmagában nem jelent új vásárlásokat. A valódi piaci kérdés az, hogy az új infrastruktúrát mekkora tényleges kereslet követi.
Közeleg a Deutsche Bank kriptoletétkezelési szolgáltatása
Gerald Podobnik, a Deutsche Bank vállalati banki üzletágának társvezetője október 16-án arról beszélt, hogy a szolgáltatás indulása már csak hetek kérdése. A Reuters beszámolója szerint a németországi bevezetést 2027-ben ázsiai pénzügyi központok felé történő terjeszkedés követheti. Ezek bevezetési tervek, nem már lezárult események.
A bank szeptemberi hivatalos bejelentése az első ügyfelek kiszolgálását 2026-ra helyezte kilátásba, a szükséges szabályozási folyamat lezárásától függően. Az induló célcsoport vállalatokat, alapkezelőket, fedezeti alapokat és más professzionális szereplőket foglal magában; a szolgáltatást nem lakossági ügyfeleknek szánják.
A bank nyilvános termékoldala a hozzáférést a szabályozási feltételek teljesítéséhez és a technikai felkészültséghez köti. Eszközlistáján a Bitcoin és az Ether mellett az USDC, az EURC és az EURAU is szerepel. Egy token feltüntetése ugyanakkor nem bizonyítja, hogy minden kapcsolódó szolgáltatás, például az átváltás is azonnal elérhető lesz.
Az intézményi piac számára az indulás azért lehet jelentős, mert egy ismert banki partner bevonása megkönnyítheti a belső jóváhagyásokat és a működési folyamatok kialakítását. Ettől azonban egy adott intézmény még nem feltétlenül kap felhatalmazást kriptovaluták vásárlására: a befektetési szabályzata és saját kockázati korlátai továbbra is meghatározók.
Mit jelent valójában a banki kriptoletétkezelés?
A kriptoletétkezelés, angolul custody, a digitális eszközök eléréséhez és mozgatásához szükséges hozzáférések biztonságos kezelését jelenti. A Bitcoin vagy az Ether a blokkláncon marad; a szolgáltató a rendelkezéshez szükséges privát kulcsokat és a kapcsolódó műveleteket kezeli.
A privát kulcs olyan titkos kriptográfiai adat, amely lehetővé teszi a tranzakciók aláírását. Elvesztése hozzáférési problémát, illetéktelen megszerzése pedig az eszközök eltulajdonítását eredményezheti. A letétkezelés ezért egyszerre informatikai, szervezési és felelősségi kérdés.
Egy magánszemély dönthet úgy, hogy saját hardvertárcát használ. Egy nagy alapkezelőnél viszont szabályozni kell, ki kezdeményezhet átutalást, ki hagyhatja jóvá, hogyan ellenőrzik a címzettet, és milyen nyilvántartás készül. A megoldásnak egy munkatárs távozását vagy egy technikai hibát is kezelnie kell.
A Deutsche Bank termékoldala hardveres kulcsvédelmet, többtényezős hitelesítést, ügyféleszköz-elkülönítést és testre szabható tranzakciójóváhagyást ismertet. A megoldás a bank Autobahn felületéhez kapcsolódik, és különböző tárolási környezeteket használ.
A cold storage, vagyis hidegtárolás lényege, hogy a kulcsokat offline környezetben védik. Ez csökkentheti bizonyos internetes támadások kockázatát, miközben az eszközök mozgatása összetettebb folyamatot igényelhet.
A kiszervezett őrzés tehát sajátos cserét jelent: az ügyfélnek kevesebb technikai feladatot kell ellátnia, viszont nagyobb mértékben támaszkodik a szolgáltatóra. Az árfolyamkockázat eközben továbbra is az eszköz tulajdonosánál marad.
Más nagybankok már megkezdték az építkezést
A Deutsche Bank lépése egy több éve tartó banki folyamatba illeszkedik. A verseny már nem pusztán arról szól, hogy valamelyik szereplő érdeklődik-e a blokklánc iránt, hanem arról, milyen működő szolgáltatást, milyen ügyfélkörnek és milyen feltételekkel kínál.
A BNY, korábbi nevén BNY Mellon, 2022. október 11-én jelentette be amerikai digitáliseszköz-letétkezelési platformjának indulását. Kiválasztott ügyfelei már akkor Bitcoint és Ethert tarthattak és utalhattak a rendszeren keresztül. A bank 2026 októberében európai platformjának bővítéséről is beszámolt.
A U.S. Bank 2025. szeptember 3-án közölte intézményi Bitcoin-letétkezelési szolgáltatásának újraindítását. A konstrukcióban a NYDIG alletétkezelőként vesz részt: ez azt jelenti, hogy a bank ügyfélkapcsolata mögött egy további, szakosodott szolgáltató is szerepet kap az eszközök őrzésében.
A Standard Chartered 2026. június 29-én európai MiCA– és elektronikuspénz-intézményi engedélyezési mérföldkőről számolt be. Luxemburgi központjára építve, a vonatkozó feltételek szerint tervezi bővíteni digitáliseszköz-szolgáltatásait.
A State Street 2026. január 15-én indította el digitáliseszköz-platformját, amelynek közleménye tokenizált alapokat, ETF-eket, betéteket és stabilcoinokat említ. Ezt a bejelentést azonban nem indokolt automatikusan egy konkrét Bitcoin- vagy Ether-letétkezelési szolgáltatás indulásával azonosítani.
A felsorolt fejlemények alapján az intézményi infrastruktúra bővülése már megfigyelhető tendencia. Elemzői következtetésként további banki belépések is elképzelhetők, de ezek időpontja és üzleti sikere nem vezethető le pusztán a versenytársak bejelentéseiből.
A szabályozás segíthet, de nem jelent korlátlan felhatalmazást
A bankok számára nem elegendő a technikai képesség. Azt is tisztázni kell, milyen szolgáltatásra jogosultak, milyen ellenőrzéseket kell működtetniük, és milyen kockázatokat vállalnak.
Az Egyesült Államokban az OCC, vagyis a nemzeti bankok egyik felügyeleti hatósága, 2025. május 7-én megerősítette a kriptoletétkezeléssel kapcsolatos egyes banki jogosultságokat. Az értelmezés az ügyfél utasítására történő adásvételt és bizonyos tevékenységek kiszervezését is érintette, megfelelő kockázatkezelési feltételekkel. Ez amerikai szabályozási fejlemény; nem helyettesíti az európai követelményeket.
Az EU-ban a MiCA, a kriptoeszközök piacairól szóló rendelet ad fontos keretet. A hitelintézetek számára külön eljárást határoz meg: a 60. cikk alapján az első szolgáltatásnyújtás előtt legalább 40 munkanappal meghatározott információkat kell bejelenteniük a hazai illetékes hatóságnak. Hiányos bejelentés mellett a szolgáltatás nem kezdhető meg.
A letétkezelésnél a MiCA többek között ügyfélnyilvántartást, őrzési szabályzatot és az ügyfelek eszközeinek elkülönítését írja elő. Ezek jelentős működési biztosítékok, de nem jelentenek árfolyamgaranciát.
A tőkekövetelményekről szóló híreknél szintén szükséges az óvatosság. A Bázeli Bankfelügyeleti Bizottság 2026. október 1-jei közleménye még célzott felülvizsgálatról és év végéig várható tájékoztatásról beszélt. Ebből nem következik, hogy már általános, végleges könnyítés lépett volna életbe.
Ráadásul az ügyfél elkülönítetten őrzött kriptovalutája és a bank saját befektetése eltérő kockázati helyzet. A bázeli keretrendszer is külön kezeli az olyan letétkezelési tevékenységet, amely jellemzően nem keletkeztet a saját kriptokitettséghez hasonló hitel-, piaci vagy likviditási követelményeket.
Miért nem jelent automatikus árfolyam-emelkedést?
A letétkezelési kapacitás növekedése és az új vételi kereslet két külön dolog. Ha egy intézmény meglévő Bitcoin-állományát másik szolgáltatótól bankhoz helyezi át, attól még nem vásárol új Bitcoint.
Egy egyszerű példa mutatja a különbséget. Ha egy alap már korábban megszerzett ezer BTC-t helyez át új letétkezelőhöz, a banknál jelentős őrzött vagyon jelenik meg. A piacon azonban ebből nem feltétlenül keletkezik új vételi megbízás.
Ugyanígy az őrzött vagyon dollárértéke árfolyam-emelkedés miatt is nőhet. Emiatt a letétkezelt eszközök értékének bővülését csak az eszközmennyiség és a beáramlások ismeretében lehet megfelelően értelmezni.
Az október 17-i adatlekérdezés során két nagy piaci adatplatform a következő pillanatképet mutatta:
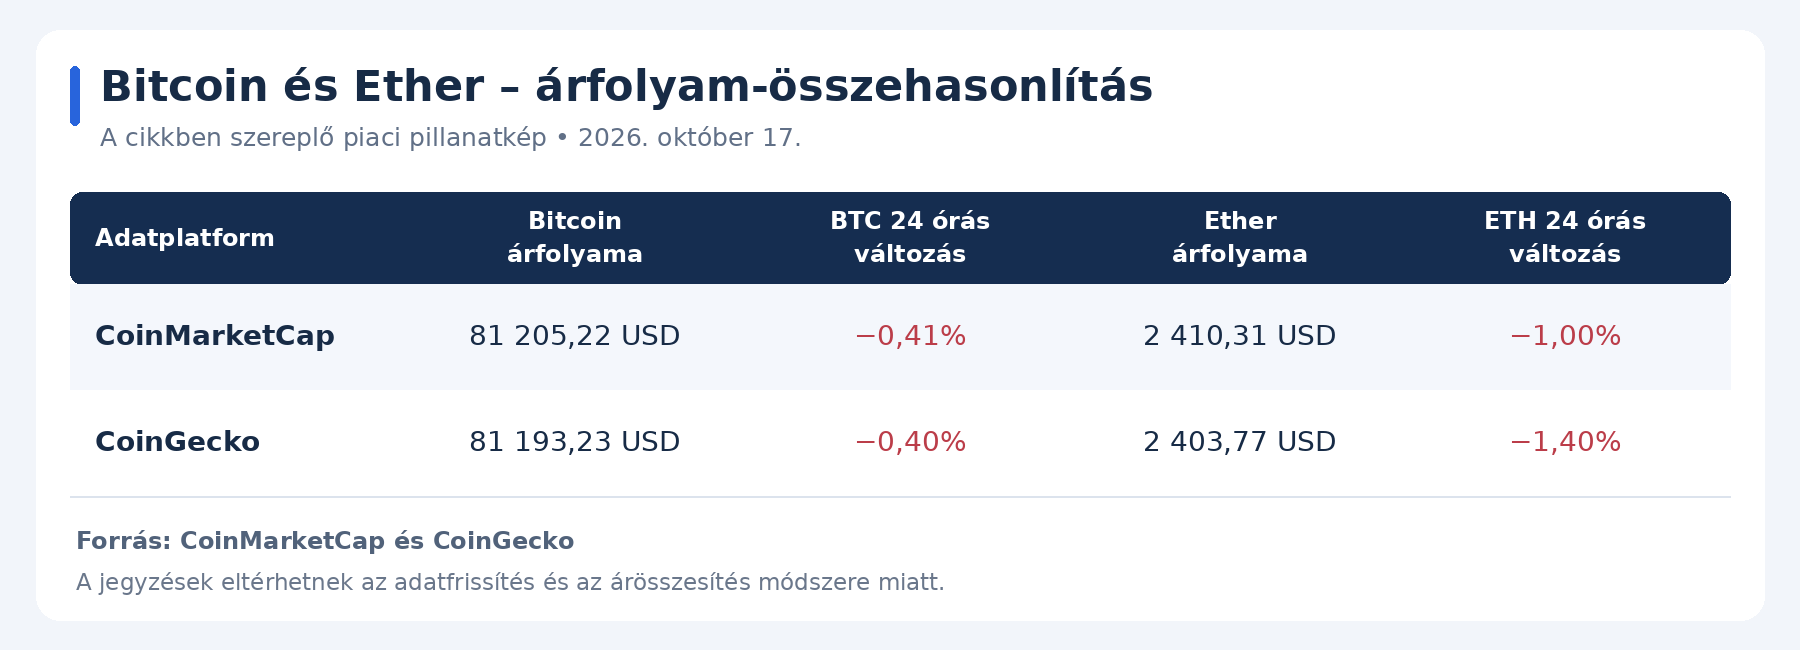
A pillanatkép mérsékelt napi gyengülést mutatott, de ebből nem állapítható meg a banki hír önálló árfolyamhatása. A piacot egyszerre befolyásolhatják a kamatvárakozások, az alapok pénzmozgásai, a dollár helyzete és a tőkeáttételes pozíciók felszámolásai.
A likviditás azt jelzi, mennyire könnyen lehet jelentősebb mennyiséget adni vagy venni nagy árfolyam-elmozdulás nélkül. Egy nagybank belépése javíthat bizonyos intézményi folyamatokon, de az őrzési szolgáltatás önmagában még nem teszi mélyebbé a tőzsdei ajánlati könyveket.
A stabilcoinok és a tokenizáció lehet a következő lépés
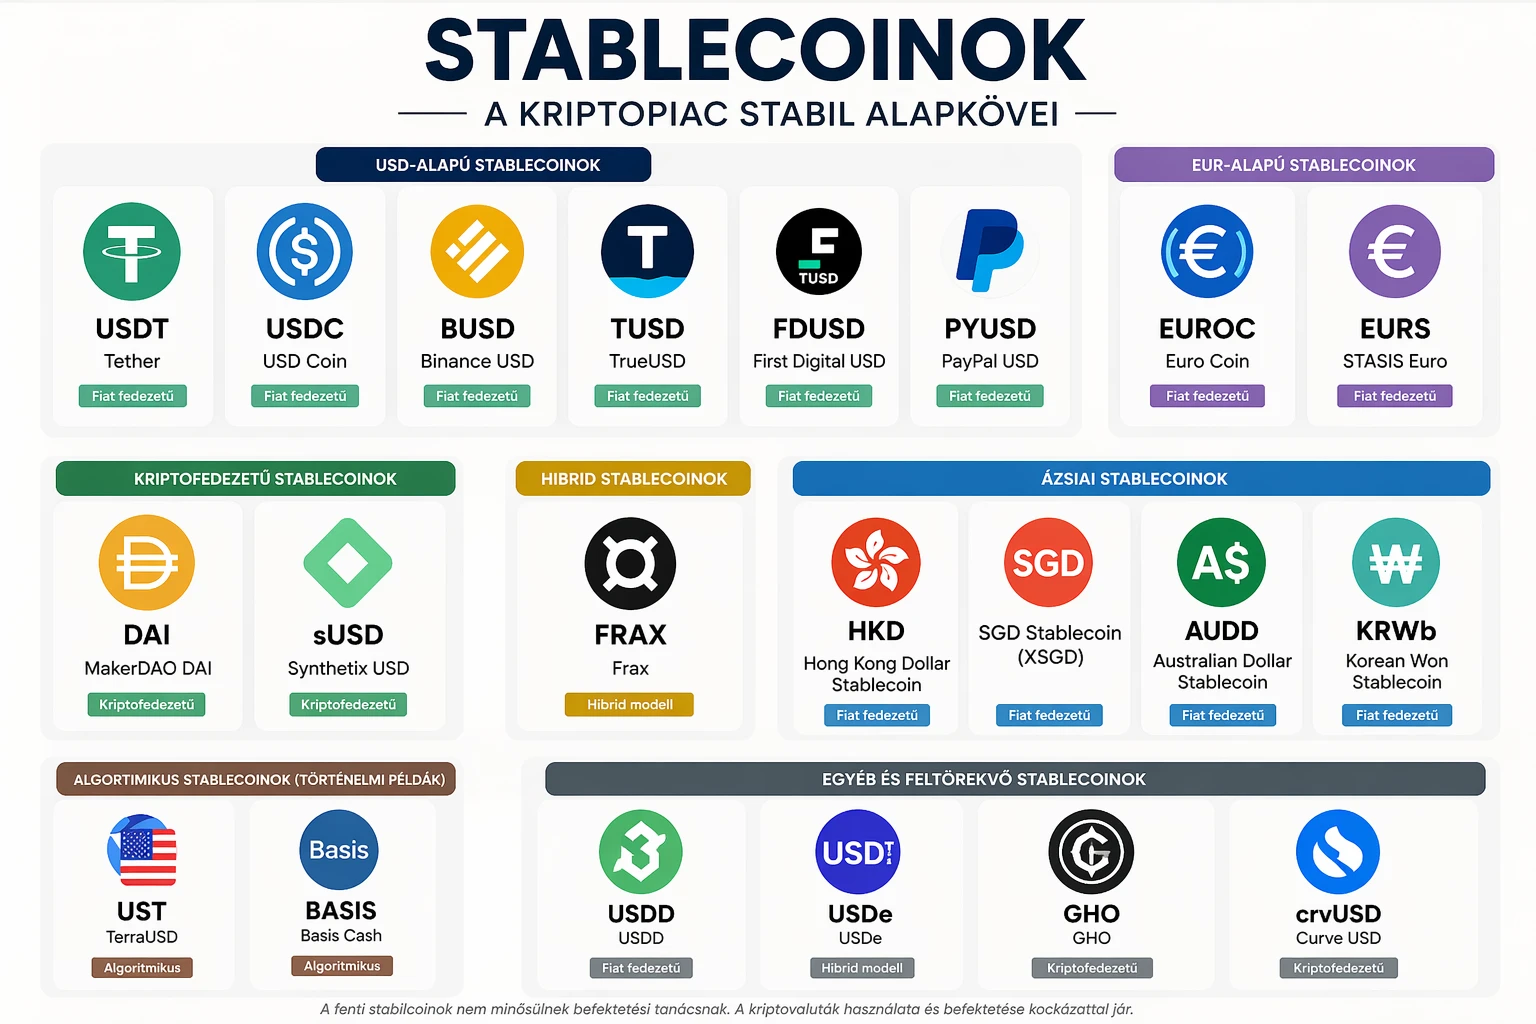
A Deutsche Bank tervei túlmutatnak a Bitcoin és az Ether őrzésén. Podobnik stabilcoinokhoz kapcsolódó pénzmozgásokról, tokenizált betétekről és blokkláncalapú értékpapírokról, például digitális kötvényekről is beszélt. Ezek fokozatosan kiépíthető szolgáltatási irányok.
A stabilcoin olyan kriptoeszköz, amelynek célja egy referenciaérték, például az amerikai dollár vagy az euró követése. Az árfolyam stabilan tartásának módja, a tartalékok és a visszaváltás feltételei termékenként különbözhetnek. A stabilitási cél ezért nem azonos a kockázatmentességgel.
A vállalati pénzügyekben e megoldások jelentősége elsősorban az elszámolásnál merülhet fel. Egy nemzetközi vállalat számára például az lehet érdekes, hogy mikor válik hozzáférhetővé egy beérkező összeg, milyen rendszerek között mozgatható, és hogyan illeszthető a könyvelésbe.
A tokenizált betét bankbetéti követelést jelenít meg digitális token formájában. A tokenizált kötvény pedig értékpapírhoz kapcsolódó jogokat rögzíthet megosztott nyilvántartásban. A technológiai hasonlóság ellenére jogilag és gazdaságilag különböző termékekről van szó.
Ezekből nem következik automatikusan Bitcoin- vagy Ether-kereslet. A digitális pénzügyi szolgáltatások működhetnek különböző nyilvános, zárt vagy engedélyhez kötött hálózatokon. Még egy nyilvános hálózat használatának növekedése és a hozzá kapcsolódó token árfolyama között sem feltétlenül egyszerű az összefüggés.
A bankok számára ezért a digitális eszközök üzleti vonzereje szélesebb lehet a kriptovaluták kereskedésénél: őrzési, elszámolási és vállalati szolgáltatási bevételeket is remélhetnek.
Három forgatókönyv a Bitcoin és az Ether piacára
Konkrét célár helyett érdemes megvizsgálni, milyen feltételek mellett válhat jelentőssé a banki nyitás. Az alábbiak elemzési forgatókönyvek, nem biztos előrejelzések.
Optimista: az infrastruktúrát új vásárlások követik
Ebben az esetben a szolgáltatás ténylegesen elindul, az ügyfelek pedig nemcsak meglévő állományokat helyeznek át, hanem új befektetéseket is vállalnak. A működő üzleti modell további bankokat ösztönözhet hasonló szolgáltatások kialakítására.
A pozitív piaci hatást nem a bejelentések száma, hanem a tartós nettó kereslet igazolná. Ha az új vételi igény meghaladja az eladói kínálatot, az támogathatja az árfolyamot, kedvezőtlen makrogazdasági környezet azonban ezt is ellensúlyozhatja.
Semleges: nő az őrzött vagyon, alig változik a kereslet
Ebben a változatban az ügyfelek főként más letétkezelőktől csoportosítják át eszközeiket. A bank díjbevételhez jut, az ügyfelek egyszerűbb kiszolgálást kaphatnak, a kriptopiac nettó vásárlási igénye viszont csak korlátozottan módosul.
Ez üzleti szempontból eredményes indulás is lehet. A bank szolgáltatási sikere és a Bitcoin árfolyamának emelkedése nem szükségszerűen jár együtt.
Kockázati: lassú indulás és gyenge kihasználtság
Elképzelhető, hogy a szabályozási vagy technikai folyamat elhúzódik, az ügyfélbelépés lassabb lesz, vagy az intézmények a kedvezőtlen piaci környezet miatt elhalasztják befektetéseiket.
A költségek szintén számítanak. A biztonság, az ellenőrzés és a működési folytonosság fenntartása jelentős ráfordítást igényelhet, miközben az ügyfelek díjérzékenyek lehetnek. Ilyenkor az infrastruktúra hosszabb távon hasznos maradhat, de rövid távon kevés tényleges piaci keresletet szolgál ki.
Az értékeléshez ezért az indulási dátumot, az aktív ügyfélkört, az őrzött eszközök mennyiségét és a friss vásárlásokra utaló adatokat érdemes figyelni. A hangzatos partnerségek ezek nélkül kevésbé informatívak.
A banki háttér mellett is maradnak kockázatok
A banknál őrzött kriptovaluta sem válik hagyományos bankbetétté. A Deutsche Bank tájékoztatója külön jelzi, hogy a kriptoeszközökre nem vonatkozik a jogosult bankbetétekéhez hasonló betétbiztosítás.
A szabályozott működés fontos védelmi elemeket adhat, de az árfolyam továbbra is jelentősen ingadozhat. Emellett technikai leállás, hibás tranzakció, kibertámadás vagy külső szolgáltatói probléma is előfordulhat. A kockázatok megértéséhez a szerződéses feltételek legalább annyira fontosak, mint a szolgáltató neve.
A MiCA a szolgáltatónak felróható eszközvesztésre felelősségi szabályokat tartalmaz, ez azonban nem általános kártalanítás minden veszteségre. Az árfolyamesés és a letétkezelő hibájából eredő eszközvesztés eltérő helyzet.
A nagybanki hírekre csalók is építhetnek: hamis regisztrációs oldalakat, megtévesztő hirdetéseket és állítólagos „korai hozzáférést” kínáló üzeneteket készíthetnek. A hivatalos címet érdemes önállóan megnyitni, és külön ellenőrizni a szolgáltatás elérhetőségét. Privát kulcsot vagy tárca-helyreállító kifejezést nem szabad ismeretlen felületen megadni.
Felelőtlen döntéshez vezethet az a feltételezés is, hogy egy nagybank belépése biztos árfolyamnyereséget jelent. A hitelből vagy jelentős tőkeáttétellel vállalt pozíció veszteségét egy kedvező intézményi hír sem korlátozza.
A Deutsche Bank terveinek jelentősége ezért elsősorban abban áll, hogy bővülhet a professzionális szereplők rendelkezésére álló pénzügyi infrastruktúra. Ennek tartós kriptopiaci hatását a tényleges használat és az ügyfelek befektetési döntései mutathatják meg.
Gyakori kérdések
Mikor indulhat a Deutsche Bank kriptoletétkezelése?
Az október 16-i vezetői nyilatkozat szerint heteken belül, Németországban. A bank nyilvános tájékoztatása továbbra is szabályozási és technikai feltételekhez köti az elérhetőséget. live
Magánszemélyek is használhatják majd?
Az induló szolgáltatást vállalati és intézményi ügyfeleknek szánják. A bejelentés nem jelent általánosan elérhető lakossági kriptoszámlát.
A Deutsche Bank maga vásárol Bitcoint?
Az ismertetett szolgáltatás ügyféleszközök őrzésére irányul. Ebből nem következik, hogy a bank saját befektetésként Bitcoint vásárol.
Mi a különbség a Bitcoin és az Ether között?
A Bitcoin önálló hálózat és annak natív kriptoeszköze. Az Ether, röviden ETH, az Ethereum hálózat natív eszköze; az Ethereum programozható alkalmazások és digitális eszközök működtetésére is szolgál.
Garantálhatja a bank az árfolyamot?
A letétkezelés nem árfolyamgarancia. A biztonságosabb őrzési folyamat mellett is jelentősen csökkenhet a kriptoeszköz piaci értéke.
Mi bizonyítaná az új intézményi kereslet megjelenését?
A friss vásárlások és a tartós nettó beáramlások erősebb bizonyítékot jelentenének, mint önmagában az őrzött vagyon növekedése. Utóbbi más szolgáltatótól érkező áthelyezésből vagy árfolyamváltozásból is származhat.
Jogi nyilatkozat: A cikk kizárólag tájékoztató és ismeretterjesztő célokat szolgál, nem minősül befektetési vagy pénzügyi tanácsadásnak. A kriptovaluták magas kockázatú, jelentős árfolyam-ingadozásnak kitett eszközök lehetnek.