
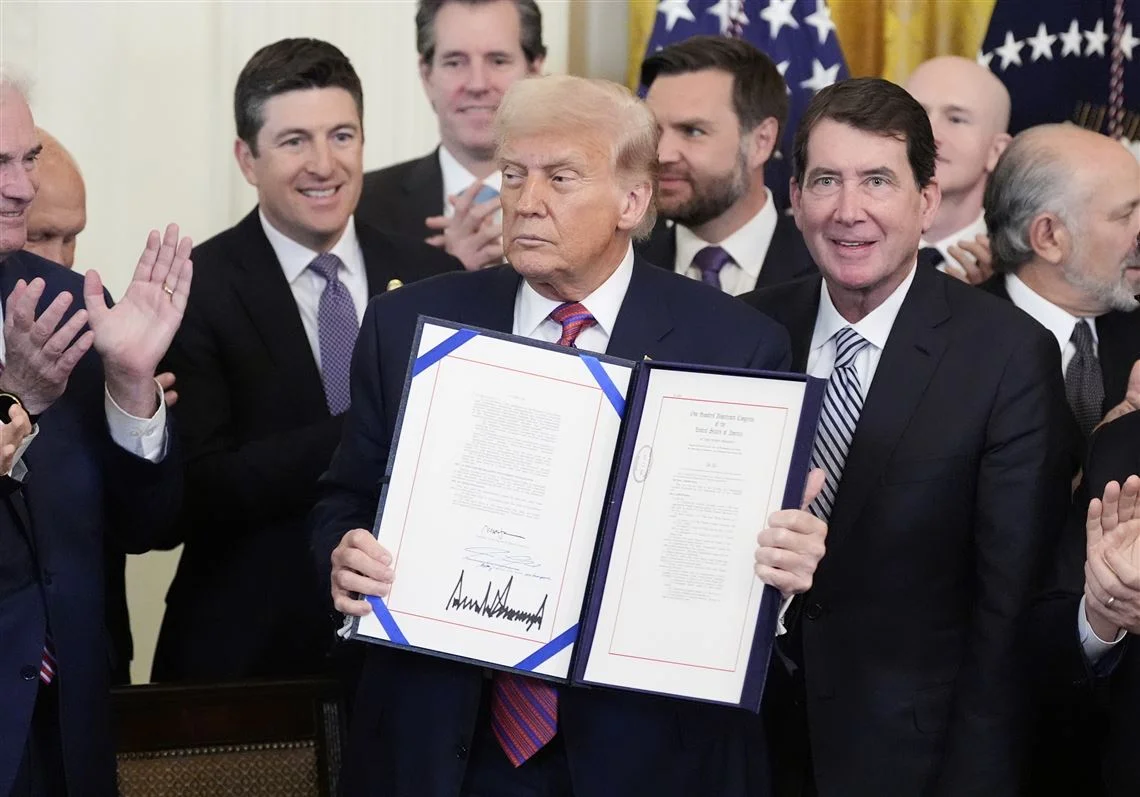
Új szakaszba lépett az amerikai stabilcoin-szabályozás: az OCC bankfelügyelet véglegesítette a GENIUS Act végrehajtásának kulcsfontosságú szabályait. A kibocsátók több mozgásteret kapnak a tartalékok kezelésében, miközben a teljes fedezet követelménye megmarad. A legnagyobb üzleti és politikai vita azonban tovább él: milyen feltételekkel fizethetnek hozamot a kriptoplatformok a felhasználóknál tartott digitális dollárok után?
Mit hoz az új amerikai stabilcoin-szabályozás?
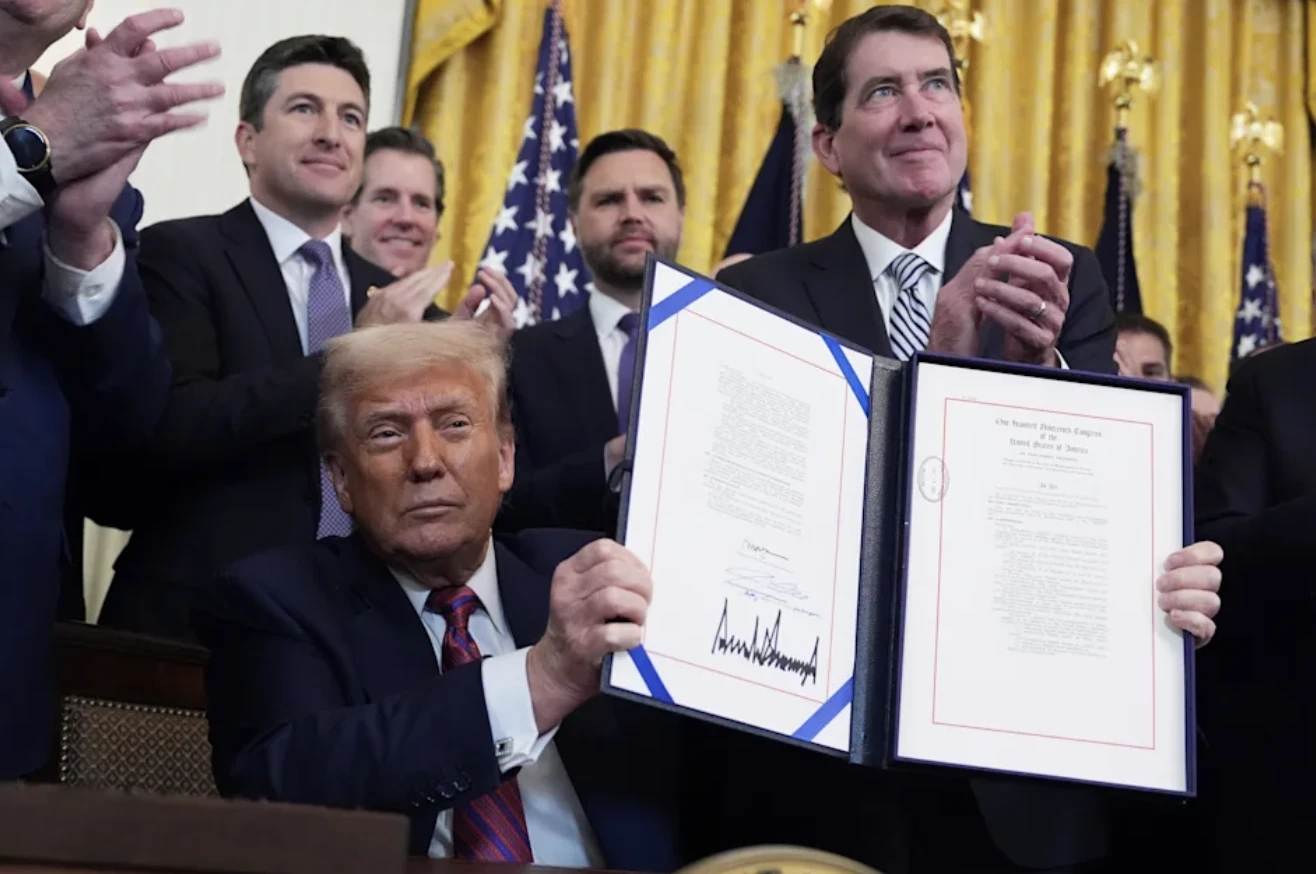
Az amerikai Office of the Comptroller of the Currency, röviden OCC 2026. október 21-én jelentette be a fizetési célú stabilcoinokra vonatkozó végleges rendeletét. A szabályozás a Donald Trump által 2025. július 18-án aláírt GENIUS Act végrehajtását szolgálja, és 2027. január 18-án lép hatályba. Az OCC hivatalos közleménye szerint a pénzmosás elleni és szankciós követelmények külön szabályalkotási eljárásba tartoznak.
A stabilcoin olyan digitális eszköz, amelynek értékét egy meghatározott referenciaértékhez, például az amerikai dollárhoz igyekeznek kötni. A dollárhoz kötött változat célja jellemzően az, hogy egy token egy dollár értékét kövesse, ami megkülönbözteti a szabadon ingadozó bitcointól. Ez azonban árfolyamcél és működési konstrukció, nem minden körülmények között érvényesülő garancia.
A GENIUS Act fizetési stabilcoinokra épülő rendszere engedélyezett kibocsátókat, megfelelő tartalékokat és visszaváltási kötelezettséget feltételez. Nem lehet tehát minden, magát stabilnak nevező kriptoterméket azonos biztonságúnak tekinteni: egy fedezett fizetési token és egy algoritmikus árfolyamfenntartó konstrukció eltérő kockázatokat hordoz.
Az OCC rendelete a hatáskörébe tartozó szereplőkre vonatkozik, köztük bizonyos banki leányvállalatokra, szövetségi engedélyezést választó nem banki kibocsátókra és az érintett külföldi kibocsátókra. A döntés ezért jelentős mérföldkő, de önmagában nem zárja le az összes amerikai hatóság végrehajtási feladatát.
A változás gazdasági jelentősége a tervezhetőségben rejlik. Egy fizetési szolgáltató vagy bank könnyebben mérlegelhet új szolgáltatásokat, ha előre látja az engedélyezés, a tartalékolás és az ellenőrzés kereteit; a kiszámíthatóbb szabályok ugyanakkor nem garantálják egy üzleti modell sikerét.
Rugalmasabb tartalékkezelés, megmaradó fedezet
A kibocsátóknak továbbra is legalább a forgalomban lévő stabilcoinjaik értékének megfelelő tartalékot kell fenntartaniuk. Az egy az egyhez fedezet azt jelenti, hogy például egymilliárd dollárnyi kibocsátott token mögött legalább ugyanekkora értékű, megengedett tartaléknak kell állnia. Ez szemléltető példa, nem valamely vállalat aktuális mérlegadata.
A tartalék szerepe az, hogy legyen miből teljesíteni a visszaváltásokat. A likviditás ettől külön fogalom: azt mutatja meg, milyen gyorsan és mekkora veszteséggel lehet a fedezeti eszközöket kifizetésre használható pénzzé alakítani.
A végleges szabályból kimaradt a korábban javasolt, legfeljebb 20 napos súlyozott átlagos lejárati korlát. Ez több szabadságot ad a tartalékportfólió összeállításában, de nem jelent korlátlan engedélyt többéves államkötvények felhalmozására. A közvetlenül tartott amerikai állampapíroknál a végleges rendelet legfeljebb 93 napos hátralévő futamidőt enged.
A különbség lényeges: egy eredetileg hosszabb futamidőre kibocsátott kötvény is közel kerülhet a lejáratához. A tartalék szempontjából az számít, mennyi idő van még hátra a visszafizetéséig, nem pusztán az, hogy eredetileg milyen típusú állampapírként bocsátották ki.
A kibocsátók a szükséges fedezeten felüli tartalékot is rugalmasabban vonhatják ki, az eredetileg tervezett havi egyszeri alkalomhoz kötés nélkül. A kivonás után azonban a fedezet értéke sem eshet a kibocsátott tokenek értéke alá; a lazítás tehát a többlet kezelését érinti.
Üzleti szempontból ez csökkentheti a felesleges pénzlekötést és a portfólió gyakori átrendezésének költségét. A hosszabb hátralévő futamidő viszont nagyobb kamatérzékenységet is jelenthet, ezért az eszközök minősége mellett a tényleges értékesíthetőségük továbbra is döntő.
A hozamvita továbbra is nyitott
A GENIUS Act tiltja, hogy az engedélyezett kibocsátó pusztán a stabilcoin tartásához, használatához vagy megtartásához kapcsolódóan kamatot vagy hozamot fizessen a birtokosnak. A vita a közvetítőknél kezdődik: mi történik, ha a felhasználónak egy kriptotőzsde vagy más platform ad jutalmat?
Az OCC elhagyta azt a javasolt, megdönthető vélelmet, amely bizonyos kapcsolt vállalkozásokkal és harmadik felekkel kötött megállapodások esetén a hozamtilalom megsértését feltételezte volna. Egy ilyen vélelem mellett az érintettnek kellett volna bemutatnia, miért nem tiltott az adott konstrukció.
A vélelem kihagyása azonban nem jelent általános felmentést a tilalom megkerülésére. A hatóság fenntartja a fellépés lehetőségét, és a konkrét megállapodások tartalma továbbra is számít; egy korábban működő jutalomprogram sem válik automatikusan jogszerűvé attól, hogy már a törvény előtt létezett.
Gazdaságilag több, egymástól eltérő konstrukció jelenhet meg ugyanazzal a „hozam” megnevezéssel. A platform fizethet saját bevételéből ügyfélmegtartási jutalmat, részesedhet a kibocsátó tartalékbevételéből, vagy külön hitelezési szolgáltatásba vonhatja be az ügyfél eszközét.
Az utóbbi esetben a felhasználó kockázata is megváltozhat. A token tartalékfedezete önmagában nem védi meg attól, hogy a platform vagy az eszközt kölcsönvevő fél ne tudjon teljesíteni; ezért a hozam forrását és a szerződéses feltételeket együtt kell értelmezni.
A banki érdekképviselet, az American Bankers Association bírálta a szigorító vélelem elhagyását. A szervezet szerint ez lehetőséget hagyhat a kamatfizetéssel gazdaságilag egyenértékű megoldásokra, miközben az OCC későbbi pontosítást helyezett kilátásba a felügyeleti tapasztalatok alapján.
Visszaváltás: két munkanap és felügyeleti kontroll
A visszaváltás azt jelenti, hogy a jogosult ügyfél a tokent a kibocsátónál a hozzá tartozó pénzösszegre cseréli. Ez eltér attól, amikor egy kriptotőzsdén másik felhasználónak értékesíti: utóbbinál az elérhető ár a kereskedési könyvtől és a piaci kereslettől is függ.
Az OCC végleges szabálya szerint a visszaváltás főszabály szerinti határideje legfeljebb két munkanap. A kötelezettség teljesítésének megkezdéséhez az előírt ügyfélazonosításnak és egyéb jogi feltételeknek is teljesülniük kell; a határidő nem azonos egy blokklánctranzakció megerősítési idejével.
Kimaradt a tervezetből a tömeges visszaváltáskor automatikusan életbe lépő hétnapos hosszabbítás. Ha viszont egy adott stabilcoin-változat forgalomban lévő értékének több mint 10 százalékára érkezik visszaváltási igény egyetlen 24 órás időszakban, a kibocsátónak 24 órán belül értesítenie kell az OCC-t.
Ilyen helyzetben külön határidő-hosszabbítást kérhet, amelyet a felügyelet jóváhagyhat vagy elutasíthat. A végleges rendelet tehát az automatikus féket felügyeleti mérlegelésre épülő megoldással váltja fel.
A változás azért fontos, mert egy előre ismert automatikus korlátozás önmagában is ösztönözheti a korai menekülést. Ha mindenki attól tart, hogy később nehezebben jut pénzhez, már a probléma gyanújára siethet visszaváltani; ezt az önmagát erősítő folyamatot nevezik megrohanásnak.
Miért aggódnak a bankok?
A bankok félelme mögött egyszerű üzleti összefüggés áll: az ügyfélpénzek a hitelezés finanszírozásában is szerepet játszanak. Ha a lakossági megtakarítások egy része stabilcoinplatformokra kerül, egyes bankoknak drágább forrásokra lehet szükségük, ami a hitelezés költségére is hatással lehet.
Ez azonban nem jelenti azt, hogy minden stabilcoinra váltott dollár automatikusan eltűnik a bankrendszerből. Ha a kibocsátó a beérkező pénzt bankbetétként tartja, a pénz más formában vagy másik intézménynél továbbra is megjelenhet a rendszerben.
A Federal Reserve egyik elemzése ezért a kereslet eredetét és a tartalékok elhelyezését egyaránt meghatározónak tartja. Más következménye lehet az amerikai bankbetétek átváltásának, mint annak, ha külföldi felhasználók keresnek dolláralapú digitális fizetési eszközt.
A betétek minősége is számít. Sok kisebb lakossági számla helyett egyetlen nagy kibocsátóhoz kapcsolódó összeg koncentráltabb kitettséget jelenthet, amely gyorsabban mozdulhat meg, amikor a token tulajdonosai egyszerre kérnek visszaváltást.
A közösségi bankok számára közben szolgáltatási lehetőségek is nyílhatnak: számlavezetés, tartalékokhoz kapcsolódó banki infrastruktúra vagy technológiai együttműködés. A verseny és az együttműködés így egyszerre erősödhet, de az egyes intézményekre gyakorolt hatás várhatóan eltérő lesz.
Circle és Coinbase: a token és a részvény más történet
A Circle az USDC kibocsátójaként közvetlenül érintett a szabályozásban. A vállalat USDC-tájékoztatója szerint a fedezetet likvid dolláreszközök biztosítják, a tartalék jelentős részét pedig a BlackRock által kezelt Circle Reserve Fund tartja, rövid amerikai állampapírokkal, egynapos repóügyletekkel és készpénzzel.
A tartalékon elért bevétel és a token birtokosának kifizetett hozam két külön dolog. A kibocsátó üzleti eredményét befolyásolhatja a tokenállomány nagysága, az elérhető kamatszint, a partneri bevételmegosztás és a megfelelési költség is.
A Coinbase számára a stabilcoinok a kereskedésen túl a fizetési és más pénzügyi szolgáltatásokhoz is kapcsolódnak. A vállalat 2026 második negyedévéről közzétett beszámolója a bevételi szerkezet szélesedését hangsúlyozta, vagyis az üzleti teljesítmény megítélésénél már több tényezőt kell követni, mint a bitcoin kereskedési forgalmát.
A Circle és a Coinbase egyaránt üdvözölte az OCC döntését. Elemzési szempontból a tisztább szabályozás javíthatja az ilyen vállalatok tervezhetőségét. Ettől még a növekedésből származó bevétel nem feltétlenül haladja meg a technológiai fejlesztés, az ellenőrzés és az ügyfélszerzés költségeit.
Az USDC és a Circle részvénye ráadásul különböző eszköz. Előbbinél az árfolyamrögzítés és a visszaváltás működése a központi kérdés, utóbbinál a vállalat nyeresége és értékeltsége; egy kedvező szabályozási hír egyikből sem csinál kockázatmentes befektetést.
Magyar felhasználóknál az európai szabályok is számítanak
Az amerikai döntés nem írja felül az Európai Unió MiCA-rendeletét. A magyar olvasónak ezért azt is ellenőriznie kell, hogy az adott szolgáltató melyik jogi személyen keresztül, milyen engedéllyel és milyen földrajzi korlátozásokkal szolgálja ki.
A MiCA az egyetlen hivatalos pénznem értékéhez kötött tokeneket elektronikus pénz-tokenként kezeli. Az 50. cikk az ilyen tokenek kibocsátóinak és a kapcsolódó szolgáltatásokat nyújtó kriptoeszköz-szolgáltatóknak is tiltja a kamat nyújtását.
A szabály az időtartamhoz kapcsolódó, kamattal egyenértékű más előnyökre is kiterjedhet. Egy jutalom „bónuszra” átnevezése ezért önmagában nem oldja meg a jogi kérdést, és egy amerikai platform által hirdetett programból nem következik, hogy ugyanaz az EU-ban is elérhető.
További kockázat a dollár és a felhasználó saját pénzneme közötti árfolyamváltozás. Egy dollárhoz pontosan igazodó token forintban vagy euróban számított értéke is csökkenhet; ezt az amerikai tartalékszabályok teljesítése nem szünteti meg.
Három forgatókönyv és a megmaradó veszélyek
A következő időszak kimenetele a tényleges engedélyezéstől, a felügyeleti gyakorlattól és a piaci kereslettől függ. Az alábbiak elemzési forgatókönyvek, nem biztos előrejelzések vagy árfolyamcélok.
Kedvező forgatókönyv: az engedélyezés gördülékenyen halad, a visszaváltási rendszerek megbízhatóan működnek, és új fizetési felhasználások jelennek meg. Ez bővítheti a piacot, miközben a verseny az ügyfeleknek is kedvezőbb szolgáltatási feltételeket hozhat.
Semleges forgatókönyv: a nagy szereplők alkalmazkodnak, de a terjeszkedést a megfelelési költségek és az óvatos intézményi bevezetés lassítja. Ebben az esetben az új szabályozás elsősorban rendezettebb működést eredményezhet, látványos rövid távú üzleti áttörés nélkül.
Kockázati forgatókönyv: viták alakulnak ki a hozamprogramok körül, elhúzódik az engedélyezés, vagy egy jelentős szereplő működési problémája próbára teszi a visszaváltást. A bizalomvesztés átmeneti árfolyameltérést, platformi korlátozásokat és a kapcsolódó részvények erős ingadozását is kiválthatja.
A stabilcoin átmeneti elszakadását a célárfolyamtól depegnek nevezik. Ezt fedezeti aggály, piaci likviditáshiány vagy technikai fennakadás is előidézheti; a felügyelet és a tartalékok előírása ezek kockázatát mérsékelheti, de nem szünteti meg teljesen.
A betétbiztosítást sem szabad összekeverni a szabályozottsággal. Az amerikai FDIC tájékoztatása szerint a kriptoeszközök nem betéti termékek, így egy bankkal fennálló partnerkapcsolatból nem következik automatikusan a token tulajdonosának betétbiztosítási védelme.
A csalók közben az új szabályokra hivatkozva is kínálhatnak hamis, „hatóságilag garantált” hozamprogramokat vagy megtévesztő tokeneket. A sürgetés, a garantált kiugró hozam és a pénzkivételhez kért újabb befizetés figyelmeztető jel; a szolgáltatót és a webcímet függetlenül kell ellenőrizni.
A privát kulcsot és a tárca helyreállító szavait soha nem szabad ügyfélszolgálatnak vagy ismeretlen weboldalnak megadni. Felelős döntéshez a fedezet, a visszaváltás, a szolgáltatói kockázat és az esetleges hozam feltételeinek megértése egyaránt szükséges.
Gyakori kérdések
Mikor lép hatályba az OCC új stabilcoin-szabályozása?
A végleges rendelet 2027. január 18-án lép hatályba. A kérelmek befogadásának megnyitását az OCC külön közleményben jelenti be.
Mostantól minden stabilcoin után járhat kamat?
Nem. A kibocsátói hozamtilalom megmarad, a közvetítői programokat pedig a konkrét konstrukció alapján kell megítélni; az EU-ban a MiCA külön tilalmai is irányadók.
Mit jelent az egy az egyhez tartalékfedezet?
A kibocsátott tokenek értékét legalább ugyanekkora értékű, megengedett tartaléknak kell fedeznie. Ez önmagában nem garantál azonnali hozzáférést minden kereskedési platformon.
Teljesen kockázatmentes egy szabályozott stabilcoin?
Nem. Fennmaradhat kibocsátói, szolgáltatói, technológiai, likviditási és devizaárfolyam-kockázat, a token pedig átmenetileg eltérhet a célárfolyamától.
Várható emiatt a bitcoin árfolyamának emelkedése?
A rendezettebb fizetési infrastruktúra támogathatja a kriptopiac működését, de ebből nem következik biztos bitcoin-drágulás. Az árfolyamot a kereslet, a likviditás és a makrogazdasági környezet is befolyásolja.
Jogi nyilatkozat: A cikk kizárólag tájékoztató és ismeretterjesztő célokat szolgál, nem minősül befektetési vagy pénzügyi tanácsadásnak. A kriptovaluták magas kockázatú, volatilis eszközök lehetnek, és jelentős veszteséget okozhatnak.