
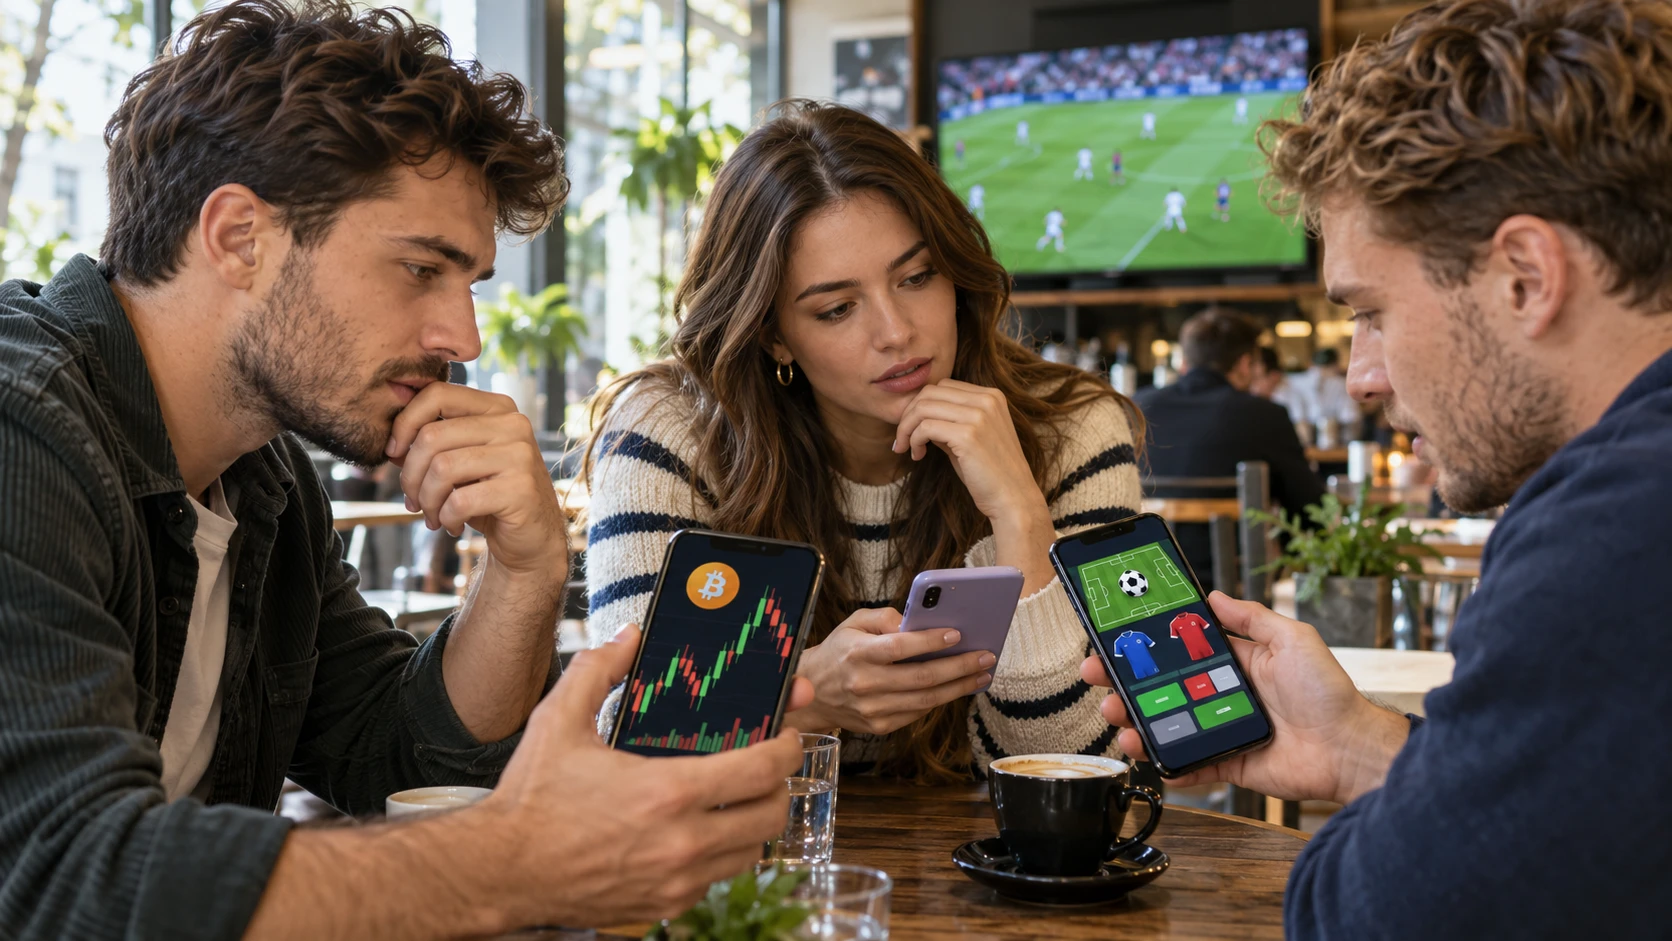
Ugyanazon a telefonon lehet részvényt vásárolni, bitcoinnal kereskedni és egy futballmérkőzés eredményére fogadni. A felületek egyre hasonlóbbak, a mögöttük álló pénzügyi logika azonban jelentősen eltér. Amerikai kutatások szerint a fiatal befektetők egy része már a sportfogadást is hosszú távú pénzügyi stratégiája részének tekinti – ez pedig a kriptobefektetés megítélését és a digitális piacok működését is érinti.
Mit mutatnak valójában a Z generáció adatai?

A Betterment 2026 augusztusában nyilvánosságra hozott amerikai felmérésében a Z generációhoz tartozó befektetők 52%-a számolt be arról, hogy az előző évben befektetésre szánt pénzt irányított át sportfogadásra. Emellett 26%-uk a sportfogadást hosszú távú pénzügyi stratégiája tudatos részének tekintette.
A kutatás március 27. és április 3. között, ezer amerikai lakossági befektető bevonásával készült, négy generáció között egyenletesen elosztva a válaszadókat. Ez generációnként 250 fős mintát jelent. Az eredmények befektetési eszközzel rendelkező amerikai válaszadókra vonatkoznak, nem a teljes fiatal népességre, és nem vetíthetők automatikusan a magyar fiatalokra. Az 52%-os arány a pénzátcsoportosítás előfordulását mutatja, nem annak összegét vagy a megtakarításokon belüli súlyát.
Egy másik, gyakran idézett adat szerint az amerikai fiatal befektetők 61%-a játszik online vagy személyesen szerencsejátékot. Ez a CFA Institute és a FINRA Investor Education Foundation 2023-ban publikált kutatásából származik, amelyhez 2022 novemberében és decemberében gyűjtöttek adatokat. A Z generációs résztvevők akkor 18–25 évesek voltak: a szám tehát nem friss, 2026-os helyzetfelvétel.
A két kutatás együtt figyelmeztető jel, de nem bizonyítja, hogy egy teljes nemzedék összekeverné a befektetést a szerencsejátékkal. Inkább arra világít rá, hogy a befektetési szolgáltatások és a fogadási platformok ugyanazért a pénzért, figyelemért és szabadidőért versenyeznek.
Kriptobefektetés, spekuláció, szerencsejáték: mi a különbség?

A bizonytalanság mindhárom tevékenység része. Részvényen, kriptovalután és sportfogadáson egyaránt lehet veszíteni, ezért önmagában a kockázatvállalás nem alkalmas a megkülönböztetésükre. A cél, a megszerzett jogosultság és a lehetséges hozam forrása együtt ad használhatóbb választ.
Befektetéskor a pénz tulajdonosa jellemzően egy eszköz tartós értékteremtéséből vagy értéknövekedéséből kíván részesedni. Egy részvény vállalati tulajdonrészt képvisel; egy kötvény rendszerint kamatfizetési és visszafizetési kötelezettséget testesít meg. Ettől egyik sem válik veszteségmentessé.
Spekulációkor a döntés elsősorban egy árfolyamváltozás vagy jövőbeli esemény helyes előrejelzésére épül. A spekuláció segítheti az árak kialakulását, és kereskedési lehetőséget biztosíthat más résztvevőknek, de a tartós eredményességhez a költségeket meghaladó előny szükséges.
Szerencsejátéknál a kifizetés meghatározott játékszabályoktól és bizonytalan kimenetelektől függ. A hagyományos fogadóirodai oddsokba beépített árrés a szolgáltató számára teremt bevételi lehetőséget; a játékos nyerési esélye önmagában még nem jelent kedvező várható eredményt.
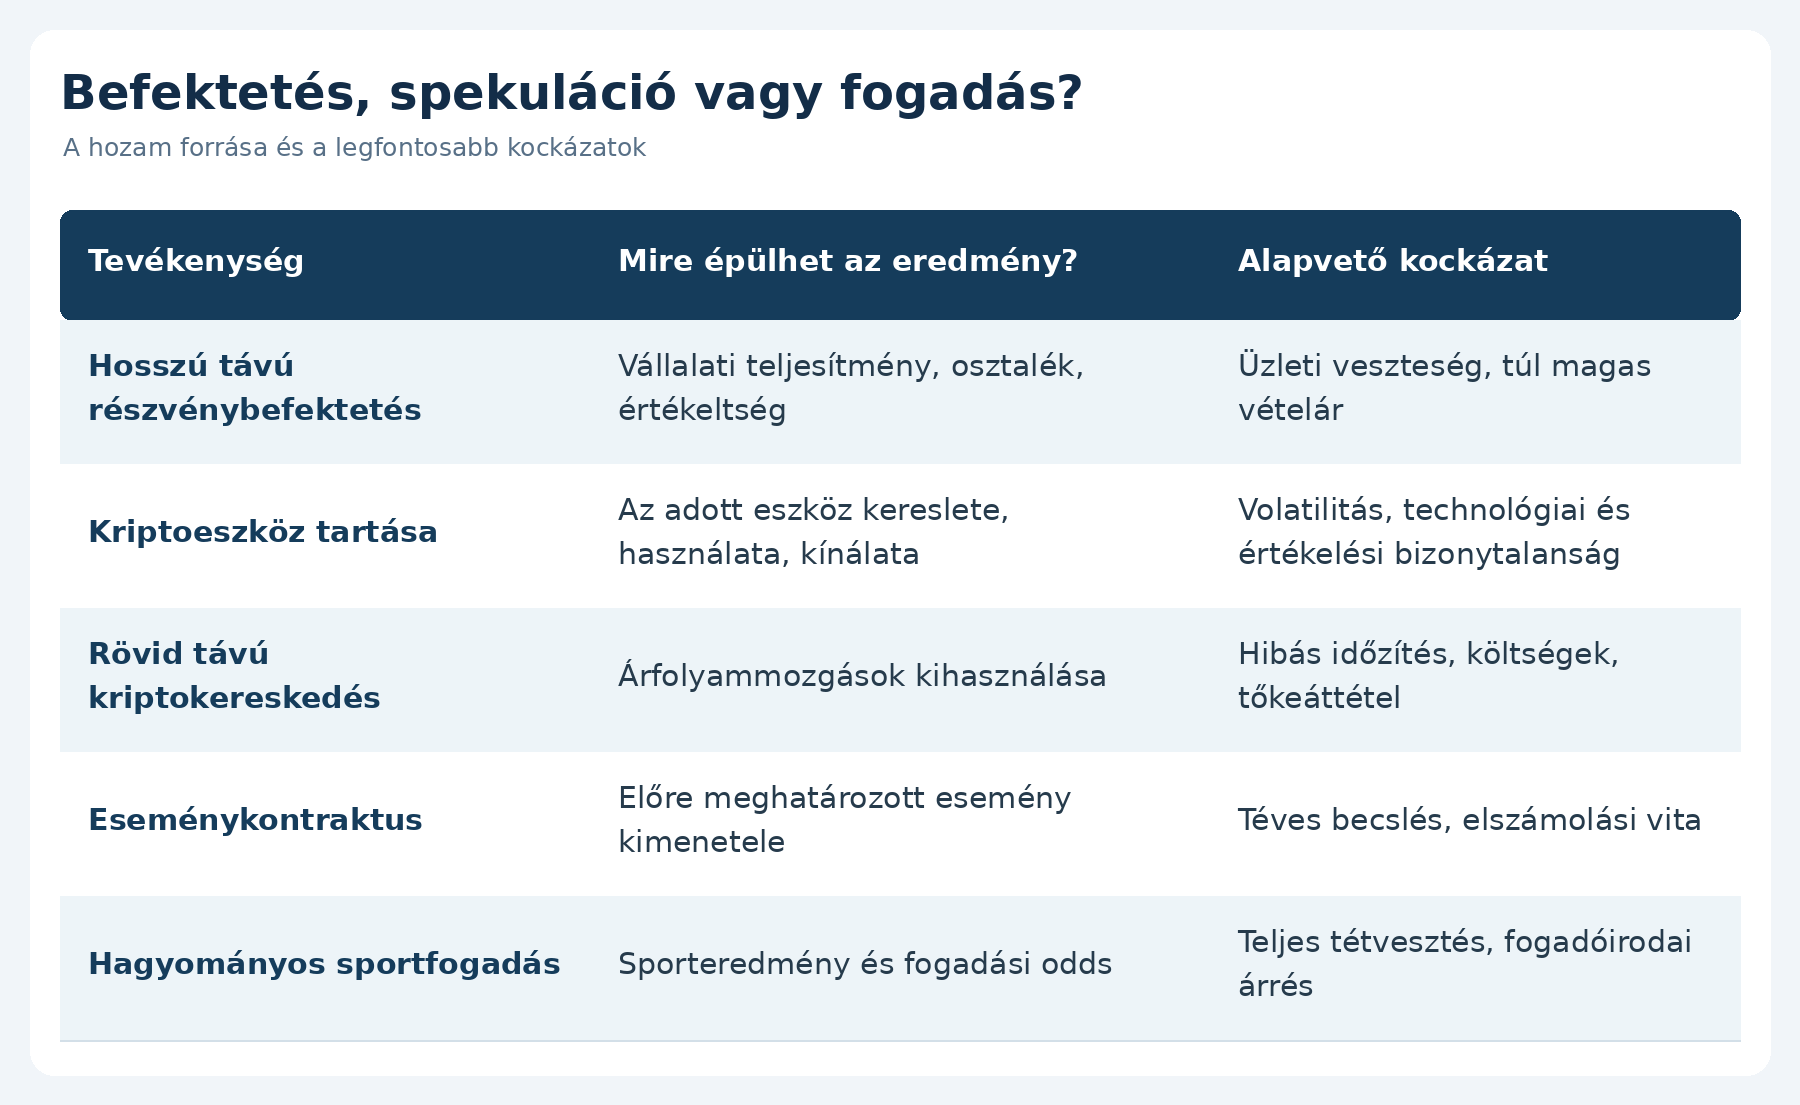
A szándék önmagában nem változtatja meg a terméket. Egy fogadás attól nem válik hosszú távú befektetéssé, hogy a nyereményt lakásvásárlásra szánják. Ugyanakkor egy valódi részvénnyel is lehet impulzívan, szerencsejátékhoz hasonló módon kereskedni.
Amikor a pénzügyi alkalmazás játékélményt kínál
A mobilos hozzáférésnek jelentős előnyei vannak: csökkentheti az ügyintézés terheit, átláthatóbbá teheti a költségeket, és kis összegekkel is megnyithatja a pénzügyi piacokat. A probléma akkor jelentkezik, ha az alkalmazás a megfontolt döntések helyett a folyamatos aktivitást jutalmazza.
Villogó árfolyamok, értesítések, ranglisták és jutalmak irányíthatják a figyelmet az azonnali eredményre. A brit pénzügyi felügyelet, az FCA több mint kilencezer fogyasztó bevonásával végzett kísérletében azt találta, hogy bizonyos digitális ösztönzők növelhetik a kereskedési gyakoriságot és a kockázatvállalást. Egyes hatások erősebbnek mutatkoztak a fiatalabb, illetve alacsonyabb pénzügyi ismeretekkel rendelkező résztvevőknél.
Ez nem jelenti azt, hogy minden színes grafikon káros, vagy minden értesítés manipuláció. A lényeg az ösztönzőkben rejlik: az alkalmazásban eltöltött idő és a felhasználó pénzügyi eredménye két különböző mutató.
A gyakori ügyletkötés ráadásul akkor is költséget okozhat, ha a felületen nulla kereskedési jutalék szerepel. A vételi és eladási ár különbsége, vagyis a spread, az átváltási költség és az esetleges finanszírozási díj csökkentheti az eredményt.
A kriptopiacon a folyamatos nyitvatartás külön terhet jelenthet. Ha mindig történik valami, könnyen kialakulhat az érzés, hogy az állandó figyelés nélkülözhetetlen – miközben a több figyelem nem feltétlenül vezet jobb döntéshez.
A kriptopiac különböző termékeket takar
A kriptovaluták egységes kategóriaként kezelése félrevezető. Egy bitcoinpozíció, egy blokklánchálózat működéséhez használt token és egy közösségi felkapottságra épülő mémcoin eltérő gazdasági kérdéseket vet fel. A hosszú tartási idő sem tesz automatikusan megalapozottá egy eszközválasztást.
A bitcoin nem vállalati tulajdonrész, és nem biztosít osztalékjogot. Értékelése többek között a szűkösség, a hálózat biztonsága, az elfogadottság és a jövőbeli kereslet megítélésére épül. Más tokenek használati vagy irányítási jogosultságot adhatnak, de ezek értéke projektenként változik.
Itt válik fontossá a tokenomika, vagyis a token kínálatának, kibocsátásának és elosztásának rendszere. Ha jelentős mennyiségű, korábban zárolt token kerül forgalomba, az növelheti az eladási nyomást. Egy hálózat népszerűségének növekedése ezért nem garantálja automatikusan a hozzá kapcsolódó token árfolyam-emelkedését.
Hasonlóan fontos a likviditás: azt jelzi, mennyire könnyen lehet egy eszközt jelentős árelmozdítás nélkül megvenni vagy eladni. Egy látványosan emelkedő, de gyengén likvid tokenből sokkal nehezebb lehet kiszállni, mint amit az alkalmazásban megjelenő ár sugall.
A staking során bizonyos hálózatok működésének és biztonságának támogatásáért járhat jutalom. Ez nem azonos a bankbetéti kamattal: tokenárfolyam-kockázat, lekötési korlát és technikai veszteség lehetősége is kapcsolódhat hozzá.
A stabilcoin olyan kriptoeszköz, amely meghatározott értékhez, például egy dollárhoz igyekszik igazodni. Árfolyamának viszonylagos stabilitása nem szünteti meg a kibocsátói, tartalékolási vagy visszaváltási kockázatokat. Az európai felügyeleti hatóságok is hangsúlyozzák, hogy a kriptoeszközökhöz kapcsolódó jogi védelem az eszköz és a szolgáltatás típusától függően korlátozott lehet.
Az előrejelzési piac tőzsdeszerű, de másképp működik
Az előrejelzési piacokon a résztvevők jövőbeli események kimenetelére szóló kontraktusokkal kereskednek. A kérdés lehet gazdasági, politikai, sporttal kapcsolatos vagy akár egy kriptovaluta későbbi árfolyamára vonatkozó állítás.
Egy egyszerű, szemléltető példában az „igen” kontraktus ára 0,60 dollár, a helyes kimenetelhez pedig egy dollár kifizetés tartozik. Száz kontraktus 60 dollárba kerül: helyes előrejelzés esetén a kifizetés 100 dollár, ellenkező esetben nulla. A költségek előtti eredmény így 40 dollár nyereség vagy 60 dollár veszteség.
A Polymarket ismertetője ilyen, egydolláros elszámolású konstrukciót mutat be, amelyben a kereskedők egymással kötnek ügyleteket. Ez eltér a hagyományos fogadóirodai modelltől, de a másik oldalon álló kereskedő jelenléte önmagában nem teszi kedvezővé az ügyletet.
A 0,60 dolláros árat gyakran körülbelül 60%-os piaci valószínűségként értelmezik. Ez azonban a résztvevők kereskedéséből kialakuló becslés, amelyet likviditási korlátok, költségek és információs különbségek is torzíthatnak. Nem az esemény objektíven ismert esélye.
Az elszámolás szabályai ugyanilyen fontosak. Mit jelent pontosan az esemény bekövetkezése? Melyik adatforrás dönt? Mi történik halasztás vagy vitatott eredmény esetén? A Polymarket dokumentációja szerint a piacokat előre meghatározott szabályok alapján zárják le, és vitatási eljárás is kapcsolódik a folyamathoz.
Egy eseménykontraktus alkalmas lehet egy meglévő gazdasági kockázat részleges fedezésére is. A fedezeti cél azonban a résztvevő teljes helyzetéből következik: ugyanaz a termék másnál egyszerű spekulációt jelenthet.
A veszteség túlmutathat az elveszített téten
A sportfogadás pénzügyi következményeit vizsgáló, UCLA-oldalon közzétett kutatás az amerikai tagállamok eltérő időpontban bevezetett legalizációját használta az összehasonlításhoz. A szerzők a sportfogadási hozzáférés mellett átlagosan körülbelül 0,8 pontos hitelpontszám-csökkenést, az online hozzáférésnél pedig nagyjából 2,75 pontos romlást becsültek.
A hitelpontszám az amerikai rendszerben a hitelképesség egyik mutatója. A kutatás az online hozzáférés esetében több eladósodási problémára utaló változást is talált. Ezek népességszintű becslések: nem azt jelentik, hogy minden fogadó hitelképessége ugyanennyivel romlik, és nem közvetlenül a kriptokereskedést vizsgálják.
A kriptopiaci párhuzam ezért elsősorban viselkedési. Veszteség után megjelenhet a késztetés, hogy egy nagyobb pozícióval gyorsan vissza kell nyerni az elveszített összeget. Ekkor az eredeti elemzést felválthatja a veszteség üldözése.
A tőkeáttétel ezt felerősítheti. Tízszeres kitettségnél az eszköz körülbelül 10%-os kedvezőtlen elmozdulása elméletileg felemésztheti a pozícióhoz rendelt saját tőkét; a tényleges kényszerzárás a fedezeti szabályok és költségek miatt korábban is bekövetkezhet.
A pénzügyi kárhoz elmaradt lehetőségek is társulhatnak. A vésztartalékból elveszített pénz később hiányozhat egy váratlan kiadásnál, és drága hitelfelvételhez vezethet. A képernyőn lezárt ügylet tehát a háztartás pénzügyeiben tovább élhet.
Mit jelent mindez a kriptopiac jövőjére nézve?
A befektetési és fogadási élmények közeledése rövid távon növelheti a kereskedési aktivitást. Ebből azonban nem következik automatikusan tartós tőkebeáramlás vagy magasabb kriptoárfolyam. A sportfogadás és az eseménypiac ugyanazokat a szabadon elkölthető összegeket el is vonhatja a kriptokereskedéstől.
A szolgáltatóknál az üzleti modell számít. Ha a bevétel a tranzakciók számával vagy értékével nő, ösztönzés keletkezhet a gyakori aktivitásra. Ez nem bizonyít tisztességtelen működést, de olyan érdekkülönbség, amelyet a felhasználónak érdemes értenie.
Kedvező forgatókönyvben a könnyű hozzáférés jobb pénzügyi ismeretekkel, világos termékleírásokkal és átlátható költségekkel párosul. Ebben az esetben a digitális felületek segíthetik a tudatos részvételt, az előrejelzési piacok pedig hasznos információt összesíthetnek.
Köztes forgatókönyvben a befektetés, a spekuláció és a szórakozás továbbra is egymás mellett marad. A kimeneteleket egyre inkább a termékismeret, az önkorlátozás és a szolgáltató üzleti gyakorlata különítheti el.
Kedvezőtlen forgatókönyvben a gyors eredmények ígérete, a tőkeáttétel és a közösségi utánzás kerül előtérbe. Nagyobb piaci esésnél ez kényszerzárásokkal és bizalomvesztéssel járhat. A sérülékenyebb pénzügyi helyzetű résztvevők kisebb veszteséget is nehezebben viselhetnek el.
Ezek feltételes lehetőségek, nem árfolyam-előrejelzések. A kriptopiac alakulását közben a kamatkörnyezet, a finanszírozási feltételek, a szabályozás és az egyes projektek tényleges teljesítménye is befolyásolja.
Tudatos döntések és védekezés a csalások ellen
Az első lépés annak tisztázása, hogy mi a pénz feladata. Más követelmények vonatkoznak a rövidesen szükséges megtakarításra, mint a hosszabb időre nélkülözhető összegre vagy egy előre meghatározott szórakozási keretre. A kategóriák utólagos átnevezése nem csökkenti a veszteséget.
A döntés előtt azt is érdemes megfogalmazni, miből származhat az eredmény, mi okozhat veszteséget, és milyen feltétel mellett lehet hozzáférni a pénzhez. Ha ezekre nincs közérthető válasz, a termék működése még nem kellően tisztázott.
A szolgáltató engedélye sem jelent minden termékre azonos védelmet. Az ESMA külön figyelmeztetett arra a megtévesztő biztonságérzetre, amely akkor keletkezhet, amikor egy engedélyezett kriptoszolgáltató szabályozott és nem szabályozott termékeket egyaránt kínál. Mindig az adott szolgáltatás jogi státusza számít.
A csalók éppen a gyors siker iránti vágyat használhatják ki. Garantált hozamot ígérő kereskedési robotok, hamis nyereményképernyők és mesterséges intelligenciával készített hírességvideók tehetnek hihetővé egy ajánlatot. A FINRA, a SEC befektetővédelmi munkatársai és a NASAA közös figyelmeztetése szerint a magas, garantált hozam és az alacsony kockázat együttes ígérete klasszikus veszélyjelzés.
A védekezés alapja a webcím és a szolgáltatói adatok független ellenőrzése, a többtényezős azonosítás, valamint a tárcához tartozó helyreállító szavak titokban tartása. Ismeretlen üzenetből megnyitott oldalon tárcakapcsolatot vagy tranzakciót jóváhagyni különösen kockázatos.
Ha valaki egyre nagyobb tétekkel próbálja visszanyerni veszteségeit, megélhetési pénzt használ, vagy eltitkolja a kiadásokat, indokolt megszakítani a tevékenységet és segítséget kérni. Ilyenkor a következő ügylet helyett a pénzügyi kontroll visszaállítása az első feladat.
Gyakori kérdések
Minden kriptobefektetés szerencsejátéknak számít?
Nem. A kriptoeszközök eltérő jogosultságokat és gazdasági funkciókat képviselhetnek. A megalapozott elemzés sem szünteti meg a veszteség lehetőségét, az impulzív kereskedés pedig bármely eszköznél szerencsejátékhoz hasonlóvá válhat.
Miért nem befektetés automatikusan a sportfogadás?
A fogadás kifizetése egy meghatározott esemény eredményéhez kapcsolódik, nem termelőeszköz tartós értékteremtéséhez. Az, hogy valaki pénzügyi céllal fogad, nem változtatja meg a konstrukció működését.
A 60%-os előrejelzési piaci esély biztos információ?
Nem. A piaci ár a résztvevők kereskedéséből kialakuló becslést tükrözi. Téves információ, gyenge likviditás vagy eltérő kockázatvállalási hajlandóság is befolyásolhatja.
Mit jelent az, hogy a fiatal befektetők 52%-a pénzt csoportosított át?
A Betterment amerikai felmérésében ennyien jelezték, hogy az előző évben befektetésre szánt pénzt fordítottak sportfogadásra. A szám nem azt jelenti, hogy megtakarításaik 52%-át tették fel.
Biztonságosabb minden termék egy engedélyezett alkalmazásban?
Nem feltétlenül. Egy szolgáltató különböző termékeire eltérő szabályok és ügyfélvédelmi rendelkezések vonatkozhatnak. Az engedély nem jelent hozamgaranciát vagy általános veszteség elleni védelmet.
Miért veszélyes a veszteségek gyors visszanyerésére törekedni?
Mert a döntést ilyenkor könnyen az érzelmi nyomás irányítja. A nagyobb tét és a tőkeáttétel tovább növelheti a veszteséget, miközben az eredeti pénzügyi cél háttérbe szorul.
Jogi nyilatkozat: A cikk kizárólag tájékoztató és ismeretterjesztő célokat szolgál, nem minősül befektetési vagy pénzügyi tanácsadásnak. A kriptovaluták magas kockázatú, volatilis eszközök lehetnek; a befektetett összeg részben vagy egészben elveszhet.