
Michael Saylor szerint a hatalmas bitcoinvagyon önmagában nem elég ahhoz, hogy megnyerje a kiszámítható jövedelmet kereső befektetők bizalmát. A Strategy STRC elsőbbségi részvényének története megmutatta: a rendszeres dollárkifizetésekhez könnyen felhasználható dollártartalék is szükséges. A vállalat ezért a bitcoinvásárlások mellett egyre nagyobb figyelmet fordít a likviditásra, a részvény-visszavásárlásokra és az osztalékfizetés átalakítására.
Michael Saylor szerint másként gondolkodnak a jövedelemre vadászó befektetők
A Strategy társalapítója és igazgatóságának ügyvezető elnöke a ParaFi Investor Day rendezvényen beszélt arról, milyen tanulságokat vont le a társaság az STRC elsőbbségi részvényének árfolyammozgásából. Elmondása szerint a befektetők számára sokkal megnyugtatóbb lehet néhány évnyi, dollárban rendelkezésre álló osztaléktartalék, mint egy ennél lényegesen hosszabb időszak kifizetéseit elméletileg fedező bitcoinvagyon.
Ez elsőre szokatlanul hangozhat a bitcoin egyik legismertebb támogatójától. Valójában azonban két eltérő befektetői igény találkozik: az egyik a hosszú távú vagyonnövekedés lehetőségét, a másik a rendszeres, előre tervezhető pénzbeáramlást keresi.
A bitcoin tulajdonosa elfogadhat jelentős árfolyamingadozást annak reményében, hogy évekkel később többet ér majd az eszköze. Egy osztalékjövedelemre építő befektető viszont elsősorban azt szeretné tudni, miből érkezik a következő kifizetés, és mennyire sérülékeny annak finanszírozása.
Saylor megállapítása ezért elsősorban a Strategy jövedelemtermelő értékpapírjainak vevőiről szól. Ebből nem következik, hogy a Wall Street egésze a készpénzt választaná a bitcoin helyett, vagy hogy az intézmények általánosságban elfordultak volna a kriptovalutától.
A vállalat számára ugyanakkor fontos felismerés: a bitcoin értékállóságáról alkotott hosszú távú meggyőződés nem helyettesíti a rövid távú fizetőképesség bizonyítását.
Mi az STRC, és mit jelent a 12%-os osztalék?
A Stretch, tőzsdei jelölésével STRC, a Strategy Nasdaqon jegyzett, változó osztalékrátájú, lejárat nélküli elsőbbségi részvénye. Az elsőbbségi részvény a törzsrészvénytől eltérő jogokat biztosító vállalati értékpapír; az STRC esetében a befektető számára a rendszeres készpénzkifizetés a meghatározó elem.
A lejárat nélküli jelleg azt jelenti, hogy nincs olyan előre rögzített lejárati nap, amikor a kibocsátónak automatikusan vissza kellene fizetnie a befektetett összeget. Ez különösen fontos annak, aki egy hagyományos, meghatározott időpontban lejáró kötvényhez hasonlítaná a konstrukciót.
A Strategy STRC-tájékoztatója szerint a 2026. októberi évesített osztalékráta 12%, amelyet a részvényenkénti 100 dolláros számítási alapra vetítenek. A ráta havonta módosítható, a kifizetés pedig jelenleg havonta kétszer történik. A 12% nem garantált teljes befektetési hozam, és a készpénzosztalék sem garantált.
Egyszerű példával: változatlan 12%-os ráta mellett az évesített osztalék részvényenként 12 dollár lenne. A befektető tényleges eredményét azonban a vételár, az eladási ár, az esetleges rátaváltozás, az adózás és a költségek együtt határozzák meg.
Ha valaki hipotetikusan 100 dollárért vásárol, majd egy év múlva 90 dollárért ad el, a közben kapott 12 dolláros osztalék mellett mindössze 2 dollár lenne az adózás és költségek előtti eredménye.
A fordított számítás is könnyen félrevezető lehet. Egy feltételezett 75 dolláros árfolyam mellett a 12 dolláros évesített osztalék 16%-os egyszerű osztalékhozamot jelentene. Ez azonban a befektetett összeghez viszonyított pénzkifizetés aránya, nem a kockázat eltűnésének bizonyítéka.
A magasabb kimutatott hozam gyakran éppen az alacsonyabb árfolyam és a nagyobb befektetői bizonytalanság következménye.
A bitcoinvagyon és a dollárlikviditás külön feladatot lát el
A történet megértéséhez két fogalmat érdemes elválasztani: a vagyoni helyzetet és a likviditást.
A vagyoni helyzet azt mutatja meg, milyen értékű eszközökkel rendelkezik a vállalat a kötelezettségeihez képest. A likviditás pedig azt, hogy az esedékes fizetésekhez időben rendelkezésre áll-e megfelelő pénz.
Egy társaságnak lehet jelentős ingatlanvagyona, mégis gondot okozhat a következő havi bérek kifizetése. A bitcoin könnyebben értékesíthető egy ingatlannál, de az eladáskori árfolyam, az ügylet nagysága és a piaci környezet itt is számít.
Az STRC esetében ráadásul egy lényeges jogi különbségre is figyelni kell. A Strategy saját tájékoztatása szerint elsőbbségi értékpapírjai nem a vállalat bitcoinállományával közvetlenül biztosított értékpapírok. Tulajdonosaik a társaság fennmaradó vagyonára vonatkozó elsőbbségi jogosultsággal rendelkeznek; ez nem jelent meghatározott bitcoinokra bejegyzett zálogjogot.
A bitcoinvagyon tehát gazdasági szempontból fontos háttér, de nem azonos egy közvetlenül érvényesíthető biztosítékkal. A befektetőnek a vállalat teljes finanszírozási szerkezetét és az egyes jogosultak sorrendjét is figyelembe kell vennie.
Saylor ezt egy ötvözethez hasonlította: szerinte a digitális tőkét készpénzzel kell kombinálni ahhoz, hogy ellenállóbb finanszírozási eszköz jöjjön létre. A beszélgetésben említett 70% bitcoin–30% készpénz arány szemléltető példa volt, amelyből nem következik, hogy a Strategy tényleges mérlege pontosan ezt az összetételt követi.
Elemzési szempontból a készpénzpuffer legfontosabb előnye az időnyerés. Mérsékelheti annak szükségességét, hogy a vállalat kedvezőtlen árfolyamon értékesítsen bitcoint egy aktuális dollárkifizetés miatt.
Milliárdos tartalék és visszavásárlások építik a bizalmat
A Strategy 2026 nyarán új tőkegazdálkodási keretet jelentett be. Ennek része a dollártartalék kezelése, az elsőbbségi részvények visszavásárlása és bizonyos célokra bitcoinértékesítés lehetősége is.
A júniusban közzétett szabályzat alapján a célzott dollártartalék az elsőbbségi részvények osztalékának és a fennálló adósság kamatának támogatására szolgál. Más felhasználáshoz igazgatósági engedély szükséges. A társaság azt is rögzítette, hogy a visszavásárlásokat nem ebből a tartalékból finanszírozza.
A 2026. október 12-i vállalati közlemény a következő helyzetet mutatta:
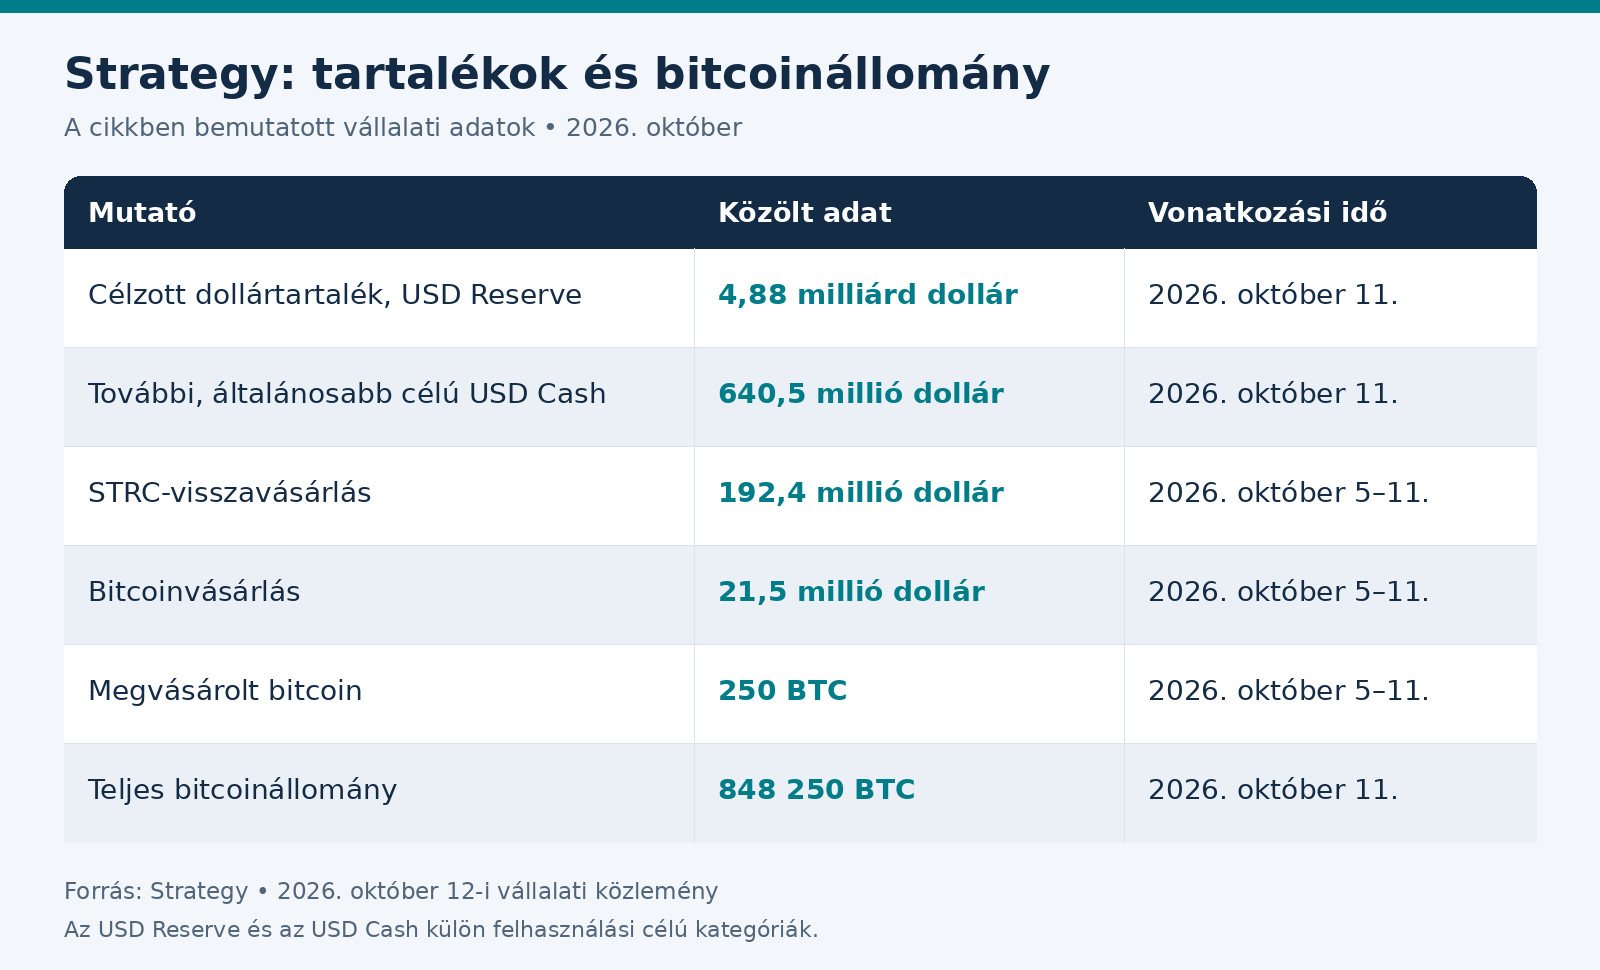
A táblázat alapján az adott héten a társaság megközelítőleg kilencszer annyit költött STRC-visszavásárlásra, mint bitcoinvásárlásra. Ez saját számítás a közölt összegekből, és egyetlen hét tőkeelosztását jellemzi.
Miért lehet értelme egy ilyen döntésnek? A visszavásárlás csökkentheti a forgalomban lévő, osztalékfizetéssel járó értékpapírok mennyiségét, ezáltal a jövőbeli kifizetési terhet. Egyúttal keresletet teremthet a piacon.
Ennek azonban ára van: a felhasznált pénzből nem lehet ugyanakkor bitcoint venni vagy tovább növelni a likviditási tartalékot. A visszavásárlás tehát tőkeelosztási döntés, amelynek előnyeit a feladott lehetőségekkel együtt kell értékelni.
Hogyan hathat mindez a bitcoin piacára?
A Strategy finanszírozási modellje azért fontos a kriptopiac számára, mert összeköti a hagyományos tőkepiacokat a bitcoin iránti vállalati kereslettel.
A leegyszerűsített folyamatban a társaság értékpapírokat bocsát ki, forrást von be, majd a megszerzett pénz egy részéből bitcoint vásárol. A finanszírozás feltételei ezért befolyásolhatják, milyen ütemben képes növelni a kriptovaluta-állományát.
A Strategy júliusi közlése szerint akkori politikája az volt, hogy nem bocsát ki STRC-részvényt 100 dollár alatt. A társaság a visszavásárlásokat és a tartaléképítést az értékpapír iránti bizalom erősítésével is összekapcsolta.
Ebből kétirányú piaci hatás következhet.
Rövid távon a készpénz felhalmozása és a visszavásárlások visszafoghatják az új bitcoinvásárlásokra jutó összeget. Ha egy jelentős vállalati vevő kevesebbet vásárol, az egy keresleti csatorna gyengülését jelentheti, bár ebből önmagában nem következik meghatározott bitcoinárfolyam.
Hosszabb távon viszont az ellenállóbb finanszírozási szerkezet segítheti a tőkepiaci hozzáférést. Ha a befektetők megbízhatóbbnak ítélik a konstrukciót, kedvezőbb feltételekkel válhat lehetővé új források bevonása.
A bitcoin tartós árfolyam-emelkedése ugyanakkor nem termel automatikusan dollárbevételt. A nem realizált nyereség pénzzé tételéhez eszközeladásra vagy valamilyen finanszírozási ügyletre van szükség.
A modell fenntarthatóságának kulcsa ezért az, hogyan finanszírozhatók a kifizetések akkor, amikor a bitcoin árfolyama nem emelkedik. Egy többéves tartalék javíthatja az alkalmazkodóképességet, de nem teremt korlátlan bevételi forrást.
Napi osztalék: mit változtatna az új rendszer?
A Strategy a kifizetések gyakoriságát is átalakítaná. A részvényesi szavazás tájékoztatója szerint a javaslat az amerikai tőzsdén jegyzett STRF, STRC, STRK és STRD elsőbbségi részvényeket érinti.
A tervezett rendszerben minden naptári napra, a hétvégékre és ünnepnapokra is keletkezne osztalékjogosultság, a kifizetés pedig a következő munkanapon történne. A szavazás lezárására kijelölt közgyűlés 2026. október 28-án lesz.
Jóváhagyás esetén az STRC első napi jogosultsági napja november 1., első kifizetése november 2. lehetne. A gyakoriság módosítása önmagában nem változtatná meg az évesített osztalékrátát.
A napi kifizetés mögötti elképzelés a piaci működéshez kapcsolódik. Az osztalékjogosultság megszűnésének napján az árfolyam – más körülmények változatlansága mellett – jellemzően lefelé igazodik a kifizetés értékével. A gyakrabban fizetett, kisebb összegek mérsékelhetik az egyes eseményekhez kapcsolódó árfolyamlépcsőket.
Ez azonban nem szünteti meg a kibocsátó fizetőképességi kockázatát. Ugyanannak az éves összegnek a gyakoribb átutalása nem hoz létre új fedezetet.
A napi elszámolás a tokenizációhoz is jobban illeszkedhet. A tokenizáció során egy eszközhöz kapcsolódó jogot vagy követelést blokkláncon nyilvántartott token jelenít meg. A token jogi tartalma azonban konstrukciónként eltérhet.
A DeFi, vagyis decentralizált pénzügy olyan blokkláncalapú szolgáltatásokat jelent, amelyekben például okosszerződések közvetítik a hitelezést vagy a kereskedést. Ha egy vállalati értékpapírra épülő token bekerül egy ilyen rendszerbe, az eredeti vállalati kockázatok mellé technológiai, letétkezelési és elszámolási kockázatok is társulhatnak.
Csökkenhet a hozamfelár, de ez Saylor várakozása
Saylor szerint idővel mérséklődhet az STRC kockázatmentesnek tekintett referenciahozamhoz viszonyított felára. A beszélgetésben hosszabb távon 400–500 bázispontos különbséget vázolt fel, ami megítélése szerint 200–300 bázispontos szűkülést jelenthetne. Ez vezetői várakozás, nem biztos piaci kimenetel.
Egy bázispont 0,01 százalékpont, így 400–500 bázispont 4–5 százalékpontnak felel meg. A hozamfelár azt mutatja, mekkora többlethozamot vár el a piac egy kockázatosabb eszköztől a választott viszonyítási alaphoz képest.
Szemléltetésként: feltételezett 4%-os referenciahozam mellett a 4–5 százalékpontos felár 8–9%-os elvárt hozamot jelentene. Ez számítási példa, nem aktuális piaci jegyzés vagy előrejelzés.
A felár csökkenéséhez javuló bizalom, megfelelő likviditás és tartósan teljesített kifizetések járulhatnak hozzá. A referenciahozam kiválasztása is számít: egy lejárat nélküli, változó osztalékú részvény és egy meghatározott futamidejű állampapír összevetése nem tökéletes.
A kedvezőbb piaci megítélés ráadásul nem feltétlenül jelent korlátlan árfolyam-emelkedést. A vállalat a változtatható osztalékrátával is befolyásolhatja az értékpapír vonzerejét.
A makrogazdasági környezet közben önálló tényező marad. Magasabb állampapírhozamok mellett a befektetők egy vállalati konstrukciótól is nagyobb jövedelmet várhatnak, még akkor is, ha annak működése nem romlik.
Három forgatókönyv és a legfontosabb kockázatok
Optimista forgatókönyvben a Strategy stabil tartalékot tart fenn, az STRC iránt tartós, a kibocsátó vásárlásaitól egyre kevésbé függő kereslet alakul ki, és javulnak a finanszírozási feltételek. A bitcoin kedvező teljesítménye erősítheti a vállalat vagyoni hátterét. Ez később ismét nagyobb bitcoinvásárlásokat tehet lehetővé, de nem biztosít automatikus árfolyamnyereséget.
Semleges forgatókönyvben a kifizetések folytatódnak, miközben a társaság jelentős pénzt fordít a tartalék fenntartására és az értékpapírok kezelésére. A bitcoinvásárlások üteme mérsékeltebb maradhat. A működés stabilizálódhat anélkül, hogy a korábbi gyors növekedés azonnal visszatérne.
Negatív forgatókönyvben a bitcoin tartós gyengülése romló tőkepiaci hozzáféréssel találkozik. A tartalék fogyhat, az új forrásbevonás drágulhat, és nőhet az eszközeladás vagy új részvénykibocsátás jelentősége. Utóbbi a meglévő tulajdonosok részesedési arányát is csökkentheti.
A tőkepiaci hozzáférés különösen fontos. Egy új kibocsátásból származó pénz átmenetileg javíthatja a likviditást, de a kibocsátás feltételeitől függően újabb jövőbeli kifizetési igényeket is létrehozhat. Ezért a bevont összeg nagysága mellett annak költsége is meghatározó.
A dolláros kifizetés a magyar befektető számára devizakockázatot is hordozhat. A forintban vagy euróban mért eredmény akkor is változhat, ha az értékpapír dollárárfolyama viszonylag stabil.
A csalási kockázatokra szintén figyelni kell. Saylor nevével, hamis videókkal vagy megtévesztő weboldalakkal hirdetett „garantált hozamprogram” nem válik hitelessé attól, hogy egy ismert vállalat értékpapírjára hivatkozik. Ismeretlen platformnak nem szabad helyreállító kifejezést, privát kulcsot vagy távoli számítógépes hozzáférést átadni.
Egy STRC-re épülő token vagy stabilcoin biztonságát külön kell vizsgálni: fontos, ki bocsátja ki, milyen jogokat ad, hogyan váltható vissza, és hol található a mögöttes eszköz. A vállalati értékpapír, az arra épülő token és a tokenre épített pénzügyi szolgáltatás egymástól eltérő kockázatokat hordozhat.
Gyakori kérdések
Michael Saylor szerint a dollár jobb befektetés a bitcoinnál?
A kijelentése a rendszeres kifizetést kereső befektetők igényeiről szólt. A dollártartalék a közeli fizetések teljesítését segítheti, míg a bitcoin más szerepet tölt be a vállalat vagyonában.
Garantált az STRC 12%-os hozama?
Nem. A 12% az aktuális évesített osztalékráta a 100 dolláros számítási alapra vetítve. A ráta változhat, a kifizetés nem garantált, a teljes eredményt pedig az árfolyam is befolyásolja.
Az STRC tulajdonosa közvetlenül birtokol bitcoint?
Nem. Vállalati elsőbbségi részvényt birtokol, nem bitcoint. Az értékpapírhoz nem kapcsolódik közvetlen zálogjog a Strategy meghatározott bitcoinjaira.
A napi osztalék nagyobb éves kifizetést jelentene?
A javasolt gyakoriságváltás önmagában nem emelné az évesített rátát. Kisebb összegek érkeznének gyakrabban; a változtatás részvényesi jóváhagyást igényel.
Miért vásárolja vissza a Strategy az STRC-részvényeket?
A visszavásárlás csökkentheti a jövőbeli osztalékterhet és támogathatja a piaci keresletet. Ugyanakkor pénzt igényel, amelyet a vállalat más célra is felhasználhatna.
Stabilcoinnak tekinthető az STRC?
Nem. Az STRC tőzsdén jegyzett vállalati elsőbbségi részvény. A 100 dollár körüli árfolyamcél nem jelent garantált visszaváltási értéket vagy árfolyamvédelmet.
Jogi nyilatkozat: A cikk kizárólag tájékoztató és ismeretterjesztő célokat szolgál, nem minősül befektetési vagy pénzügyi tanácsadásnak. A kriptovaluták és a hozzájuk kapcsolódó értékpapírok magas kockázatú, jelentős árfolyamingadozásnak kitett eszközök lehetnek.
Kulcsszavak: Michael Saylor, Strategy, STRC, bitcoin, dollártartalék, elsőbbségi részvény, osztalék, digitális hitel, likviditás, részvény-visszavásárlás, tokenizáció
SEO meta title:
Meta description: