
A bankoknak van egy egyszerű eszközük a stabilcoinpiac térnyerésének lassítására: több kamatot fizethetnek a megtakarításokra. A Nemzetközi Fizetések Bankjánál megjelent friss kutatás szerint a magasabb betéti kamatok mellett mérséklődhet a digitális dollártokenek növekedése. Az eredmény azonban nem jelenti a stabilcoinok visszaszorulását, és önmagában a bitcoin árfolyamáról sem mond semmit.
Mit talált a BIS a stabilcoinpiac növekedéséről?
A Nemzetközi Fizetések Bankja, vagyis a BIS 2026. október 13-án tette közzé Rashad Ahmed és Iñaki Aldasoro tanulmányát. Ahmed az Andersen Institute for Finance and Economics, Aldasoro a BIS közgazdásza. Amerikai heti adatokat vizsgáltak 2019 januárjától 2025 júniusáig, azt keresve, hogyan változik a tartalékokkal fedezett stabilcoinok iránti kereslet, amikor a bankok módosítják a betéti kamataikat.
A vizsgált mintában a stabilcoinok piaci kapitalizációja átlagosan körülbelül 15 százalékkal nőtt tíz hét alatt. Az alapbecslés szerint egy bázispontos betétikamat-emelkedés ezt megközelítőleg 12 százalékra mérsékelte. Egy másik, az ok-okozati kapcsolat elkülönítésére alkalmazott eljárás körülbelül 6 százalékos növekedést jelzett ugyanilyen kamatváltozás mellett.
Ez növekedési lassulás: a 15-ről 12 százalékra történő elmozdulás 3 százalékpontos különbség, nem a teljes piac 3 százalékos zsugorodása. A számok történelmi adatokból származó modellbecslések, nem a következő tíz hétre szóló előrejelzések.
Egy bázispont 0,01 százalékpont. Egy évi 2,00 százalékos betéti kamat 2,01 százalékra emelése tehát egy bázispontos változás. Ez nem azonos az amerikai jegybank szerepét betöltő Federal Reserve irányadó kamatának megváltoztatásával: a kutatásban a banki betéti kamatok átárazása a kulcs.
A szerzők azonosítási módszere arra épül, hogy a bankok a mintában nagyjából 3 százalékos amerikai irányadó kamatszint felett gyorsabban emelték a betéti kamataikat. A 3 százalék azonban nem örök gazdasági választóvonal. A kutatás munkatanulmány, megállapításai a szerzők álláspontját tükrözik.
Az eredményeket érdemes óvatosan kezelni: az adatsor egyetlen magas kamatú időszakot fog át, a nagyobb hatást mutató becslés módszertanának pedig vannak bizonytalanságai. A koefficienseket nem szabad nagy kamatváltozásokra mechanikusan felszorozni.
Miért versenyez a bankbetét a digitális dollárral?
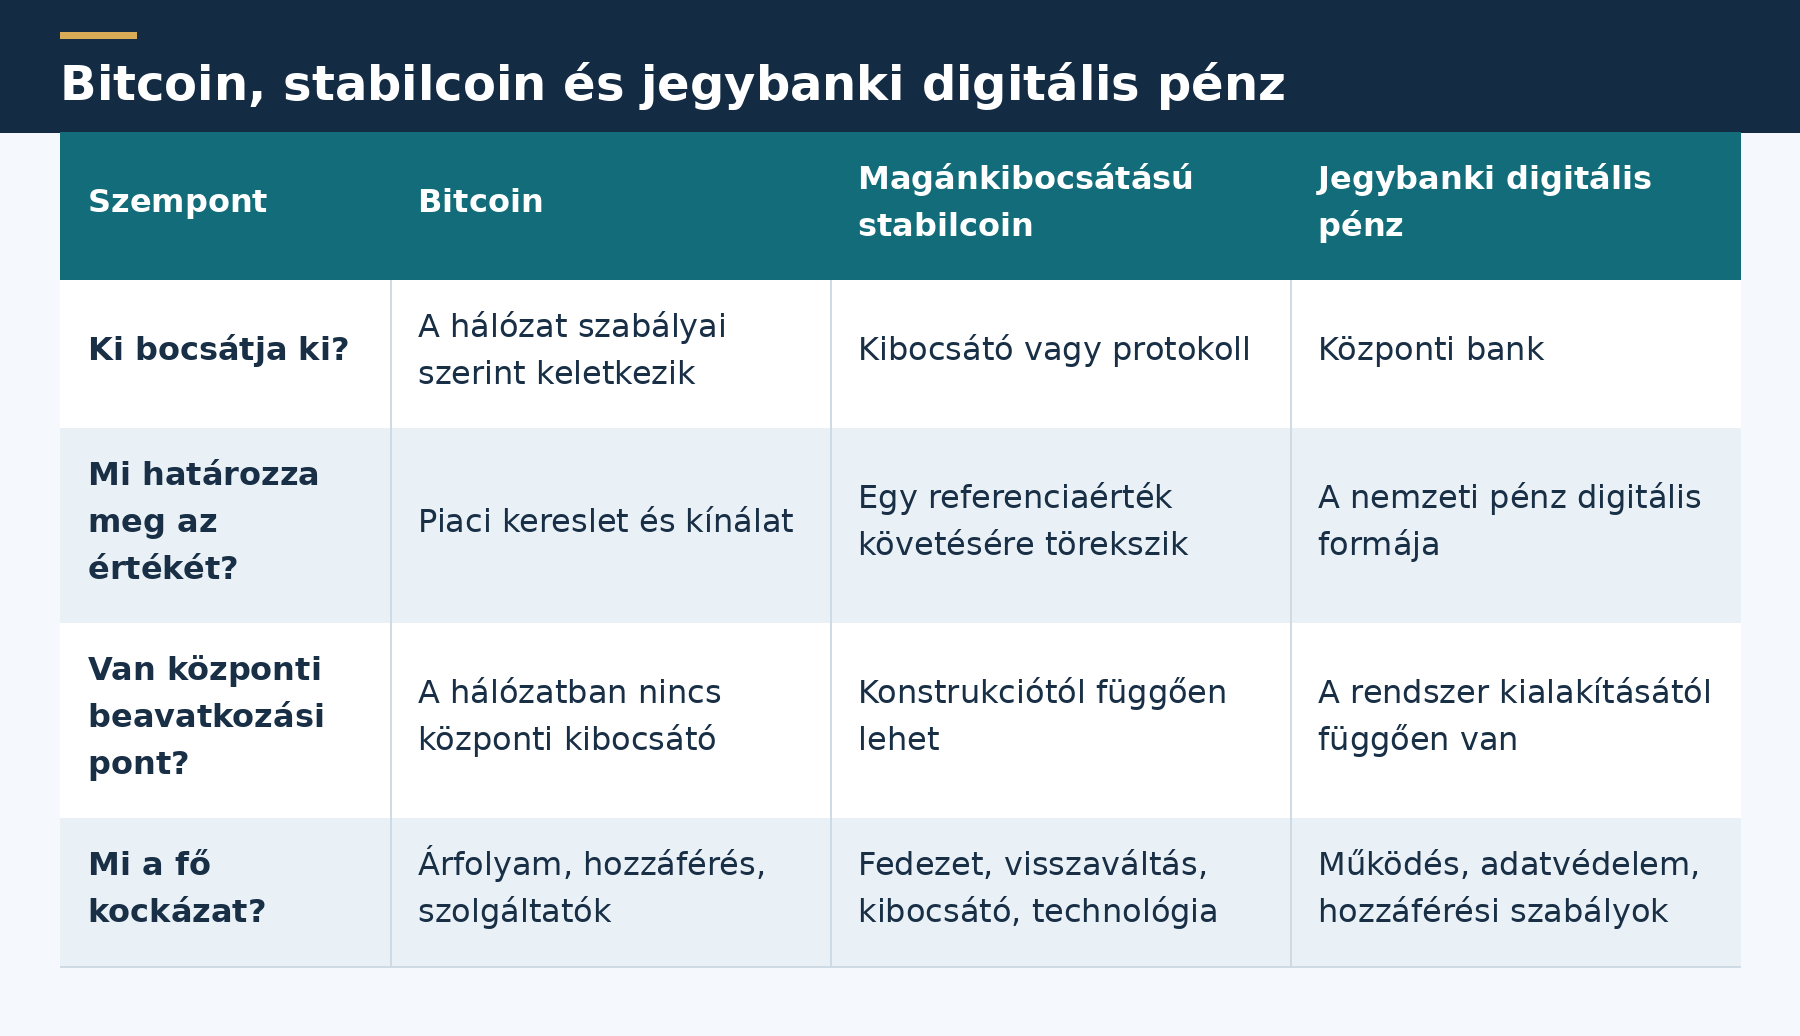
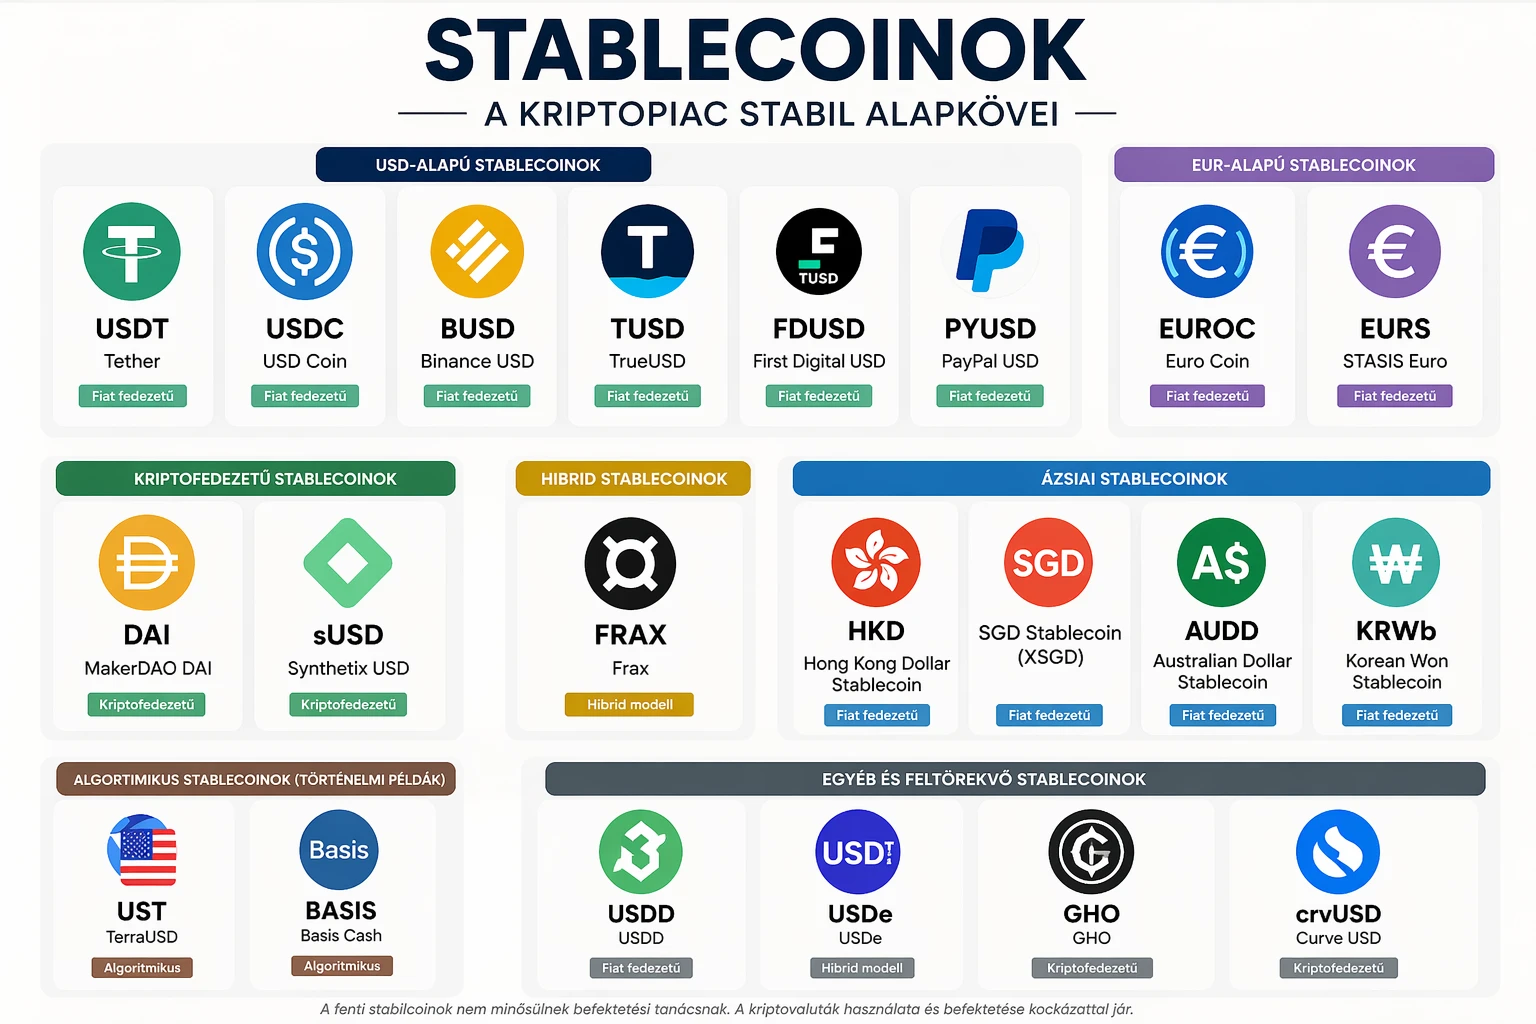
A stabilcoin olyan digitális token, amelynek kibocsátója vagy működési mechanizmusa meghatározott referenciaérték követésére törekszik. A dolláralapú változatoknál ez jellemzően tokenenként egy amerikai dollár. A stabil árfolyam cél, amelynek fenntartásához megfelelő fedezet, működő visszaváltás és piaci bizalom szükséges.
A piaci kapitalizáció a forgalomban lévő tokenek mennyiségének és árának szorzata. Ha az árfolyam egy dollár közelében marad, a kapitalizáció emelkedése többnyire a tokenmennyiség bővülését jelzi. Egy stabilcoin nagyobb piaci értéke ezért mást jelent, mint egy részvény vagy a bitcoin drágulása: nem feltétlenül egy token ér többet, hanem több van belőle.
A kamatverseny megértéséhez képzeljünk el egy megtakarítót, aki átmenetileg dollárban szeretné tartani a pénzét. Ha a bankszámla érdemi kamatot kínál, a pusztán tárolt, közvetlen kamatot nem fizető token tartásának nő az alternatívaköltsége. Ez az a hozam, amelyről egy másik lehetőség választásával lemond.
Egy kizárólag szemléltető példában 10 000 dollár évi 4 százalék mellett 400 dollár bruttó kamatot jelentene, az adókat és díjakat figyelmen kívül hagyva. Ugyanennyi, kamatot nem fizető dollártoken puszta tartása nem termel ilyen jövedelmet. A különbség akkor is befolyásolhatja a döntést, ha mindkét eszköz névleges értéke változatlan.
A stabilcoin ugyanakkor más szolgáltatást is nyújthat: blokkláncon mozgatható, kriptotőzsdei elszámolásban használható, és bizonyos nemzetközi átutalásokat egyszerűsíthet. Aki ezekért tartja, kevésbé reagálhat a betéti kamatra, mint aki csupán ideiglenesen parkoltatja a pénzét. A tényleges előnyt az átváltási költség, a hálózati díj és a pénz hozzáférhetősége együtt határozza meg.
Fontos különbség van a kibocsátó és a token tulajdonosának bevétele között is. A Circle tájékoztatása szerint az USDC tartalékai között banki pénzeszközök és rövid lejáratú amerikai állampapírokhoz kapcsolódó eszközök szerepelnek. Az ilyen tartalékok termelhetnek hozamot, de ebből nem következik, hogy azt a token tulajdonosa automatikusan megkapja.
Miért reagálhat eltérően az USDC és az USDT?
A kutatás a Circle USDC-jénél erősebb kapcsolatot talált a betéti kamatok és a növekedés között, mint a Tether USDT-jénél. A szerzők ezt az USDC amerikai felhasználókhoz és pénzügyi szereplőkhöz fűződő szorosabb kapcsolataival hozzák összefüggésbe. Ez értelmezés, nem minden egyes felhasználó viselkedésének közvetlen megfigyelése.
Az összefüggés gazdaságilag érthető: akinek ténylegesen elérhető egy kamatozó amerikai bankbetét, annak közvetlenebb választási lehetőséget jelent a két eszköz. Egy másik országban élő felhasználó viszont eltérő bankszámla-hozzáféréssel, átutalási költségekkel vagy helyi pénzügyi korlátokkal szembesülhet. Ugyanaz a kamatváltozás ezért nem mindenhol ugyanakkora ösztönző.
Ebből nem következik, hogy az egyik token általánosságban biztonságosabb vagy jobb lenne a másiknál. A kamatérzékenység, a fedezet minősége, a visszaváltási feltételek és a jogi státusz külön kérdés. A nagyobb piaci méret sem helyettesíti ezek vizsgálatát.
Az elemzés korlátja, hogy összesített adatokból nem lehet pontosan megmondani, mely háztartások, vállalatok vagy intézmények rendezik át a pénzüket. A különbség azt mutatja meg, miért lehet félrevezető egyetlen egységes piacnak tekinteni valamennyi dollártokent. A felhasználási cél legalább annyira számít, mint a technológia.
Eltűnik-e a pénz a bankrendszerből?
A stabilcoinok körüli egyik legfontosabb vita arról szól, elveszíthetik-e a bankok az olcsó betéti forrásaikat. A kérdés érthető: ha az ügyfelek jobb alternatívát találnak, a bankoknak magasabb kamatot kellhet fizetniük a megtartásukért. Ez növelheti a finanszírozási költségeiket, de a teljes hatás a pénz további útjától függ.
Ha valaki bankszámlapénzből stabilcoint szerez, a kibocsátóhoz kerülő fedezet egy része ismét bankbetétként jelenhet meg. Más része állampapírba vagy hasonló tartalékeszközbe kerülhet. Az állampapír eladója pedig szintén elhelyezheti a kapott összeget egy banknál.
Ezért külön kell vizsgálni az egyes bankok ügyfélvesztését, a betétek bankok közötti átrendeződését és a bankrendszer összesített betétállományát. Egy kisebb intézmény elveszíthet lakossági ügyfeleket, miközben egy nagyobb bank a kibocsátó tartalékait fogadja be. Az összeg akár részben a bankrendszeren belül maradhat, mégis más szereplőknél és más feltételekkel.
A BIS 2026-os éves gazdasági jelentése is tárgyalja ezt az átrendeződést, valamint a verseny lehetséges fogyasztói előnyeit. A magasabb betéti kamat és az alacsonyabb fizetési díj kedvezhet az ügyfeleknek, miközben a bankok jövedelmezőségét nyomás alá helyezheti. A betéti források szerkezete és koncentrációja szintén változhat.
A friss tanulmány azonban nem bizonyítja, hogy a stabilcoinok növekedése szükségszerűen csökkenti a teljes banki hitelezést. Ehhez a bankmérlegek, a finanszírozási alternatívák és a hitelkereslet alakulását is elemezni kellene. A bankbetét és a token közötti verseny kimutatása önmagában ennél szűkebb eredmény.
A hozamtilalom szabja át a versenyt
Az Egyesült Államokban Donald Trump 2025. július 18-án írta alá a GENIUS Actet. A törvény szövetségi keretet hoz létre a fizetési célú stabilcoinok kibocsátására és felügyeletére, többek között tartalékolási és közzétételi követelményekkel. Pontatlan lenne ezt úgy leírni, hogy előtte a stabilcoinok általában illegálisak voltak.
A törvény szövege szerint az engedélyezett, illetve a külföldi, fizetési célú stabilcoinok kibocsátója nem fizethet kamatot vagy hozamot kizárólag a token tartásához, használatához vagy megtartásához kapcsolódóan. Ez versenyszempontból lényeges: a bankbetét kamatozhat, miközben a fizetési token közvetlen kamatfizetését korlátozzák.
A hatálybalépésnél két időpont közül a korábbi számít: az aláírást követő 18 hónap, vagy a törvény végrehajtását szolgáló végleges felügyeleti szabályok kiadását követő 120 nap. Az első határnap 2027. január 18.; az alternatív szabály miatt azonban a jogi képlet nem egyszerűsíthető pusztán egy januári dátumra.
Az amerikai bankfelügyelet, az OCC vezetője 2026 augusztusában novemberig ígérte a végleges szabály megjelentetését. Ez akkor közölt ütemterv volt, amelyet nem szabad már megtörtént szabályalkotásként kezelni. A részletszabályok azért fontosak, mert a törvény gyakorlati alkalmazását a felügyeleti eljárások teszik konkréttá.
Európában a MiCA, vagyis az uniós kriptoeszközpiaci rendelet szintén külön kezeli a kamatot. Az elektronikus pénz tokenekre vonatkozó 50. cikk tiltja a kibocsátói kamatfizetést, valamint az ilyen tokenekhez kapcsolódó szolgáltatások során a kriptoeszköz-szolgáltatók kamatnyújtását. A tartási időhöz kötődő más előnyök is kamatnak minősülhetnek.
A platformon hirdetett jutalom, egy kölcsönügylet hozama és a kibocsátó által fizetett kamat ezért nem kezelhető automatikusan azonosként. A konstrukció jogi és gazdasági tartalmát kell vizsgálni. Egy másik elnevezés önmagában nem tesz megengedetté vagy biztonságossá egy szolgáltatást.
Mit jelenthet mindez a kriptopiacnak?
A stabilcoinok a kriptokereskedés fontos elszámolási eszközei. A likviditás azt jelenti, hogy egy eszköz mekkora mennyiségben vásárolható vagy adható el jelentős árfolyamelmozdítás nélkül. A könnyen mozgatható dollártokenek segíthetik ezt, de a tokenkínálat és a tényleges kereskedési likviditás nem ugyanaz.
Egy újonnan kibocsátott token nem feltétlenül bitcoinvásárlást finanszíroz: szolgálhat vállalati elszámolást vagy pénzküldést is. A visszaváltás pedig önmagában nem bizonyítja, hogy a felhasználók eladták a bitcoinjukat. A szereplők a tokeneket más fizetési megoldásra is cserélhetik.
Hasonló különbséget kell tenni a token puszta tartása és DeFi-használata között. A DeFi decentralizált pénzügyi alkalmazásokat jelent, amelyekben blokkláncon futó programok, úgynevezett okosszerződések közreműködésével például kölcsönadás történhet. Az itt elérhető hozam mellé technológiai, fedezeti és partnerkockázat is társulhat.
A következő forgatókönyvek elemzői lehetőségek, nem a BIS által meghatározott előrejelzések:
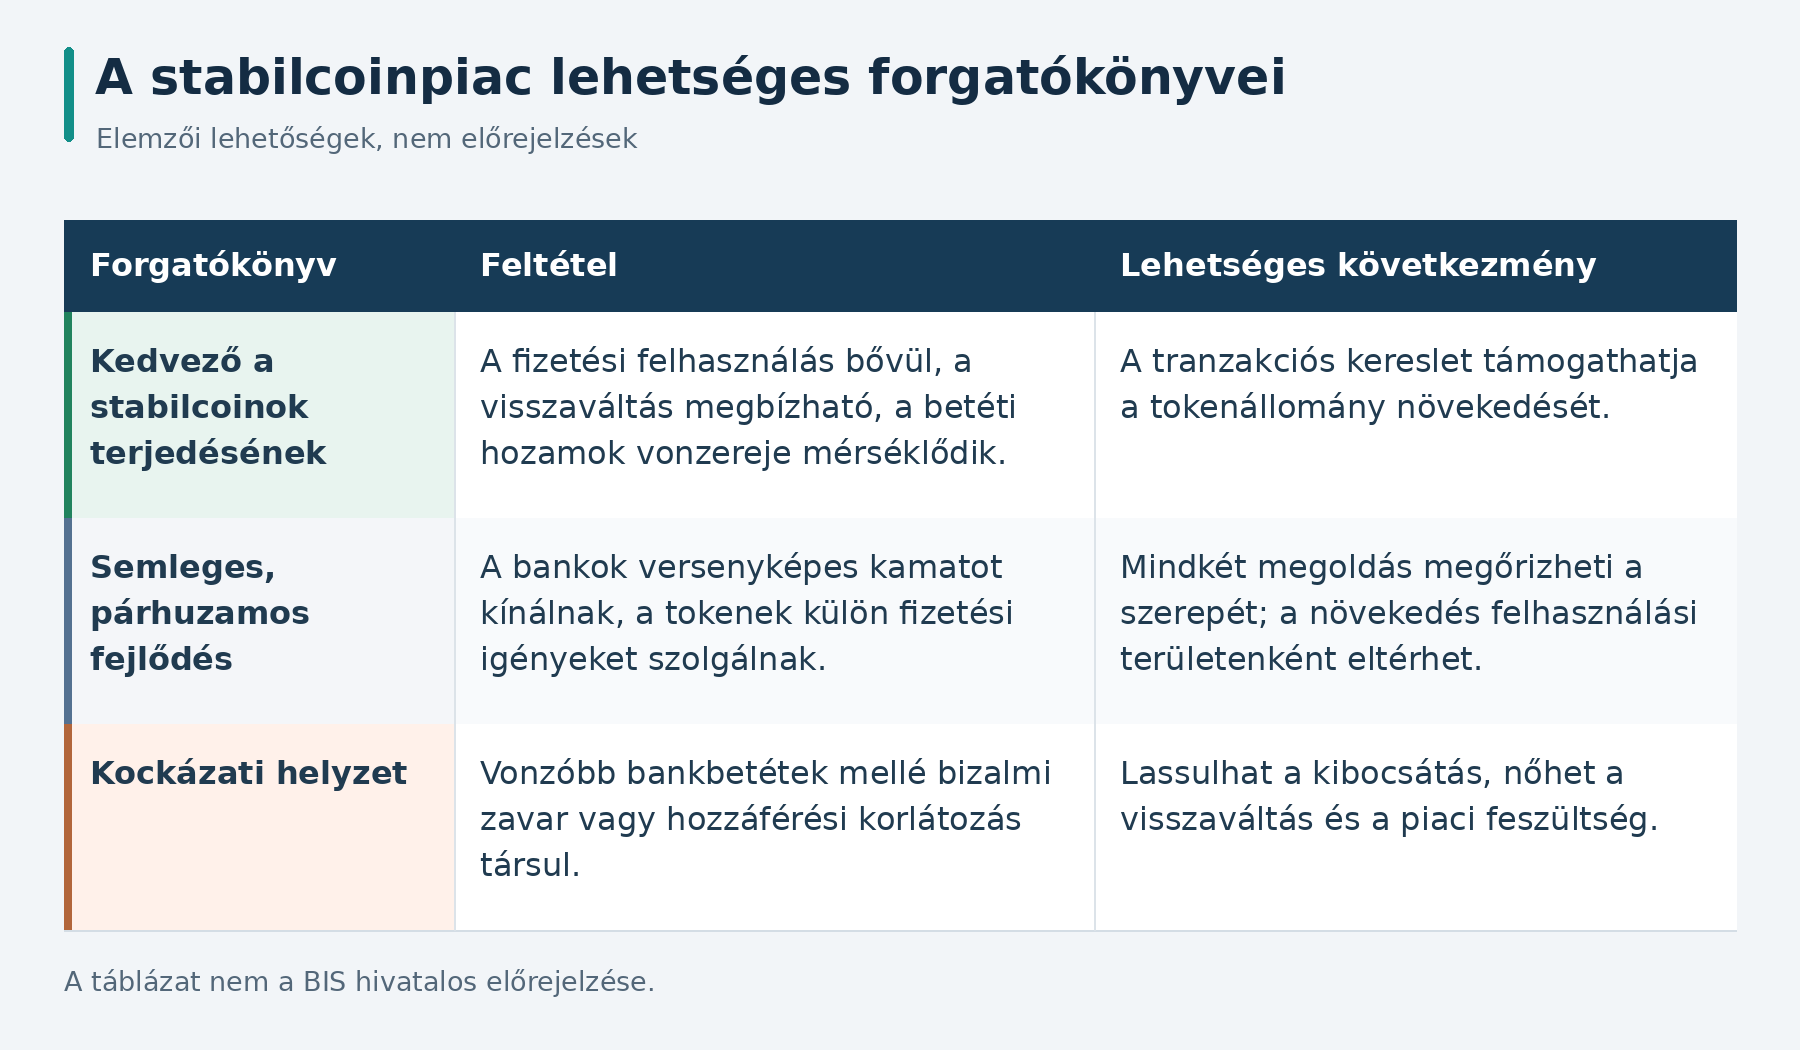
A folyamat értékelésében ezért együtt hasznos nézni a nettó kibocsátást, a visszaváltásokat, a fizetési forgalmat és a tartalékok összetételét. A blokkláncon rögzített, úgynevezett on-chain tranzakciók száma sem azonos a független felhasználók számával: egy szereplő több címet is használhat. Egyetlen látványos mutató ritkán írja le a teljes piaci helyzetet.
A stabil árfolyam nem jelent kockázatmentességet
A stabilcoin kockázata más jellegű lehet, mint a bitcoiné, de ettől még érdemi. A dollárhoz kötött árfolyam eltávolodhat a célértéktől; ezt nevezik depegnek. A tartalékok hozzáférhetősége, a visszaváltási folyamat vagy a piaci bizalom sérülése egyaránt problémát okozhat.
Külön kockázatot jelent a szolgáltató fizetésképtelensége, egy okosszerződés hibája vagy a tárca feletti rendelkezés elvesztése. A token névleges dollárértéke nem biztosítja, hogy az adott platformon azonnal hozzáférhető a pénz. Az amerikai szabályozási keret sem jelent automatikus európai szolgáltatási jogosultságot vagy minden konstrukcióra kiterjedő betétbiztosítást.
Forintban vagy euróban számoló felhasználónál devizakockázat is fellép. Ha a token pontosan tartja az egy dolláros árfolyamot, de a dollár gyengül a saját elszámolási devizához képest, a megtakarítás helyi pénzben mért értéke csökkenhet. Ezt a hatást a token technikai stabilitása nem szünteti meg.
A csalók gyakran ismert kibocsátók vagy ügyfélszolgálatok nevével élnek vissza, hamis hozamprogramot és sürgős tárcaellenőrzést kínálva. Az európai felügyeletek tájékoztatója szerint ellenőrizni kell a szolgáltató engedélyét és az elérhetőségek hitelességét; jelszót, privát kulcsot vagy helyreállító szósort nem szabad átadni. A helyreállító szósor, vagyis seed phrase birtokában más is megszerezheti a tárca feletti ellenőrzést.
A hozamígéretek megítélésénél először azt kell tisztázni, miből fizetik a bevételt, ki viseli a veszteséget, és milyen feltételekkel kérhető vissza a pénz. A sürgetés és a garantált, kiugró nyereség ígérete figyelmeztető jel. A betéti kamat és egy kriptós ajánlat összevetése ezek ismerete nélkül könnyen félrevezető.
Gyakori kérdések
Megállíthatják a bankok a stabilcoinok terjedését?
Egyedül nem feltétlenül. A magasabb betéti kamat mérsékelheti a keresletet, de a fizetési és elszámolási felhasználás ettől függetlenül is bővülhet.
Kamatemelés után csökken a stabilcoin árfolyama?
Nem szükségszerűen. A kutatás a piaci állomány növekedését vizsgálja. Egy dollártoken célja továbbra is az egy dollár körüli érték követése.
Automatikusan kamatozik az USDC vagy az USDT?
A puszta tokentartásból nem következik automatikus kamat. A külön szolgáltatáson keresztül kínált hozam feltételeit és kockázatait önállóan kell értékelni.
Mikor lép hatályba a GENIUS Act?
A törvény a 2025. július 18-i aláírást követő 18 hónap, illetve a meghatározott végleges végrehajtási szabályok kiadását követő 120 nap közül a korábbi időpontot rögzíti.
Mit jelent a kutatás a magyar felhasználóknak?
A hozam mellett a devizaárfolyam, a költségek, a szolgáltató jogállása és a pénzhez jutás feltételei is számítanak. Az amerikai adatokból nem következik minden országra azonos hatás.
Jogi nyilatkozat: A cikk kizárólag tájékoztató és ismeretterjesztő célokat szolgál, nem minősül befektetési vagy pénzügyi tanácsadásnak. A kriptovaluták magas kockázatú, volatilis eszközök lehetnek; a stabilcoinok használata is veszteséggel járhat.