
Sok újonnan tőzsdére lépett kriptocég részvényese számára komoly veszteséget hozott a kezdeti lelkesedés. A Circle és a HYPE-tokenre építő Hyperliquid Strategies eltérő történetet mutat, de teljesítményük megértéséhez nem elég az árfolyamgrafikonra nézni. Az üzleti modell, a kibocsátási értékeltség és a hozamszámítás kezdőpontja egyaránt meghatározza, hogy sikert vagy kudarcot látunk.
Kriptórészvények: mit mutatnak az ellenőrzött adatok?

A kriptovállalatok tőzsdei megjelenése lehetőséget ad arra, hogy a befektetők hagyományos értékpapírszámlán keresztül kapcsolódjanak a digitális eszközök piacához. A részvény megvásárlásával azonban egy vállalat tulajdonrészét szerzik meg, amelynek eredményét a bevételek, a költségek, a versenytársak és a vezetői döntések is befolyásolják.
Az IPO, vagyis az első nyilvános részvénykibocsátás során egy társaság először értékesíti részvényeit a nyilvánosságnak. A kibocsátási ár különbözhet attól az ártól, amelyen később az első tőzsdei ügylet létrejön. Ez a különbség a kriptocégeknél különösen jelentős lehet. Investor.gov
Az összehasonlíthatóság érdekében az alábbi táblázat a vállalatok hivatalosan közölt kibocsátási árát veti össze a 2026. október 16-i záróárral. Október 19-én, a cikk készítésekor az amerikai kereskedés még zajlott, ezért az egységes pillanatképet az előző lezárt kereskedési nap biztosítja.
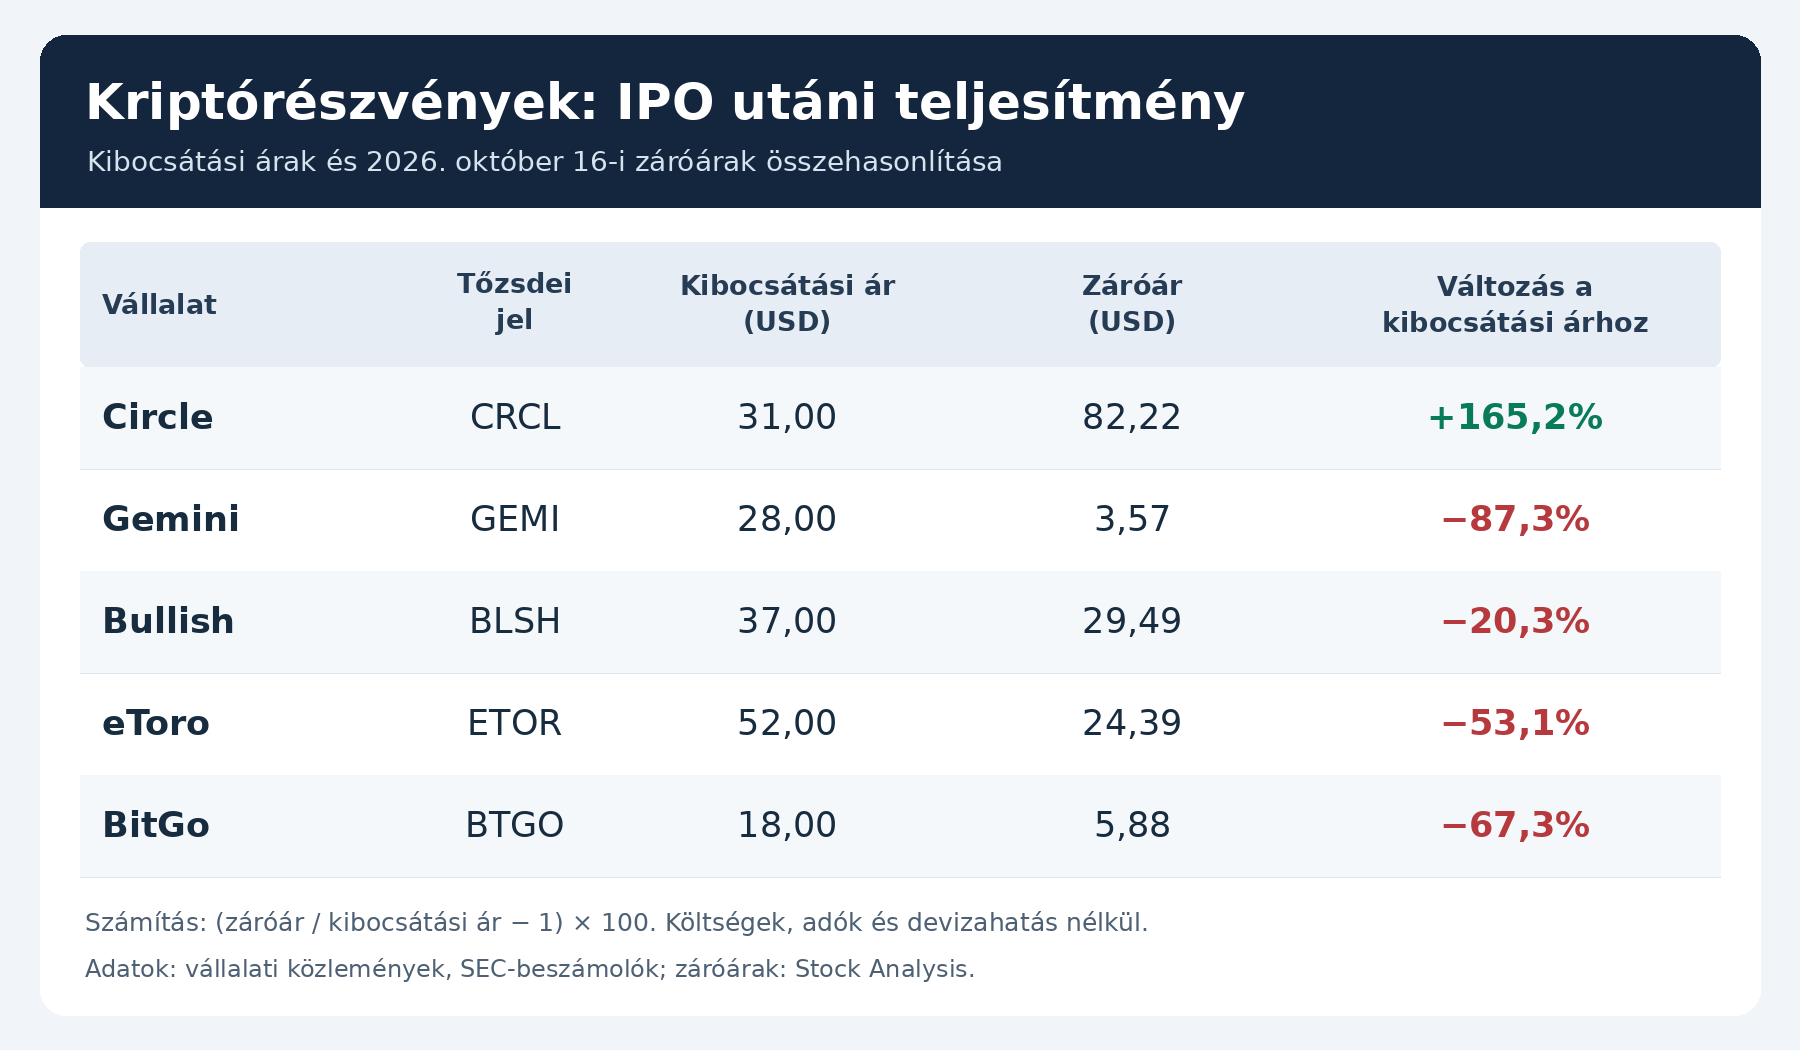
A kibocsátási árakat a Circle, a Gemini, a Bullish, az eToro közleményei, illetve a BitGo hatósági beszámolója rögzítik. A záróárakat a Stock Analysis történeti adatsorai tartalmazzák. stockanalysis.com
A kép erősen széttartó: a Circle kibocsátási áron számolva jelentős nyereséget mutat, miközben a Gemini, az eToro és a BitGo súlyos veszteséget szenvedett el. Ezek eltérő időpontokban indult befektetések, ezért a táblázat nem évesített teljesítményrangsor.
A Circle példája megmutatja, mennyit számít a kezdőár
A Circle 2025 júniusában részvényenként 31 dolláros kibocsátási árral lépett a nyilvános piacra. Az első tőzsdei kötés ugyanakkor már 69 dolláron történt, az első kereskedési nap pedig 83,23 dolláros zárással ért véget. A kezdeti kereslet tehát már az első napon jelentősen megemelte az árat.
A 2026. október 16-i 82,22 dolláros záróár ezért három különböző történetet jelent:
- A 31 dolláros kibocsátási árhoz képest körülbelül 165,2%-os emelkedést.
- A 69 dolláros első tőzsdei kötéshez képest megközelítőleg 19,2%-os növekedést.
- Az első nap 83,23 dolláros záróárához képest nagyjából 1,2%-os csökkenést.
A 82,22 dolláros záróérték a Stock Analysis adatsorában és a Finviz árfolyamoldalán is szerepelt. stockanalysis.com
Ezért a „bevezetési ár közelében kereskedik” megfogalmazás önmagában pontatlan lehet. A Circle az első napi záróértékéhez valóban közel állt, a kibocsátási árát viszont jelentősen meghaladta.
A különbség gyakorlati jelentősége nagy. A kibocsátásban részt vevő befektető és az első napi lelkesedés során vásárló kisbefektető ugyanannak a cégnek a részvényét tarthatja, mégis teljesen eltérő eredménnyel. Az IPO-részvényekhez való hozzáférés ráadásul nem egyenletes: a kibocsátási áron történő vásárlás lehetősége sok lakossági ügyfél számára korlátozott. Investor.gov
Egy sikeres tőzsdei bemutatkozás tehát nem jelenti azt, hogy minden később belépő részvényes is nyert. Ugyanígy egy látványos visszaesés mértékét is csak a pontos kezdőár ismeretében lehet értelmezni.
Mi tartja megkülönböztetett helyzetben a Circle-t?
A Circle legismertebb terméke az USDC, egy amerikai dollárhoz kötött stabilcoin. Ez olyan digitális eszköz, amely meghatározott referenciaérték követésére törekszik; az USDC esetében a cél egy token egy dollár körüli értékének fenntartása.
A vállalat tájékoztatása szerint az USDC-t likvid tartalékeszközök fedezik, amelyeket a működéshez használt vállalati pénzeszközöktől elkülönítve tartanak. A tartalékok között készpénz, amerikai állampapírokhoz kapcsolódó eszközök és pénzpiaci alapban tartott befektetések szerepelnek.
Az USDC és a CRCL részvény gazdasági szerepe különbözik. Az USDC a dollár értékét igyekszik követni, a CRCL pedig a kibocsátó vállalat tulajdonrésze. Az USDC tartása nem teszi tulajdonossá a felhasználót a Circle-ben, a részvény árfolyamára pedig nem vonatkozik dollárhoz kötött értékcél.
A Circle bevételeinek meghatározó része a tartalékeszközökön elért hozamból származik. A 2026 második negyedévére közölt adatok szerint a tartalékbevétel 668 millió dollárt tett ki, míg a nettó eredmény 48 millió dollár volt. Az átlagos USDC-állomány éves összevetésben 25%-kal nőtt, a tartalékbevétel viszont csak 5%-kal emelkedett, részben az alacsonyabb tartalékhozam miatt.
Ez a működési modell egyik legfontosabb összefüggése: több forgalomban lévő USDC sem feltétlenül jelent ugyanakkora arányú bevételnövekedést.
Szemléltető példával: ha a tartalékállomány 20%-kal nő, miközben az átlagos hozamszint 4%-ról 3%-ra csökken, akkor a kettő szorzatával közelített éves tartalékbevétel még mérséklődhet is. Ez egyszerűsített példa, amely nem tartalmazza az időzítést, a költségeket és a megosztási megállapodásokat.
A Circle számára ezért egyszerre fontos az USDC használatának terjedése, a kamatkörnyezet és az, hogy a bevételből mennyit tud megtartani. A fizetési felhasználás bővülése kedvező lehet, de a nagyobb forgalom önmagában nem bizonyítja a részvény kedvező értékeltségét.
A PURR részvény és a HYPE-token külön történet
A Hyperliquid Strategies a Circle-től eltérő modellt követ. A társaság elsődleges célja HYPE-tokenek felhalmozása és kezelése, vagyis digitáliseszköz-tartalékstratégiát alkalmaz. Saját bemutatkozása szerint stakinggel és az ökoszisztémában végzett tevékenységekkel is igyekszik hasznosítani az állományát.
A staking során a tokeneket a blokklánc működésének, például a tranzakciók hitelesítésének támogatására kötik le vagy delegálják. Ez jutalmat eredményezhet, ugyanakkor technológiai, hozzáférési és árfolyamkockázattal járhat.
Három fogalmat érdemes elkülöníteni. A Hyperliquid a blokkláncos kereskedési ökoszisztéma, a HYPE annak natív kriptoeszköze, a PURR pedig a Hyperliquid Strategies tőzsdei részvénye. PURR vásárlásával a befektető nem közvetlenül HYPE-tokenhez jut.
A Fortune október 19-i körképe 200% feletti emelkedést tulajdonít a PURR-nak a tőzsdére lépéshez viszonyítva. Fortune A pontos kezdőár és az esetleges vállalati átalakulások kezelése nélkül ezt nem célszerű közvetlenül összevetni a hagyományos IPO-k kibocsátási hozamaival.
Az időpontot is fontos pontosítani: az SEC-nél közzétett vállalati dokumentáció szerint a PURR kereskedése 2025. december 3-án kezdődött. A társaság egy üzleti kombináció eredményeként jelent meg a tőzsdén, ezért története eltér egy hagyományos részvénykibocsátásétól.
A részvény értékelésénél kulcsfogalom a nettó eszközérték: leegyszerűsítve a társaság eszközeinek értéke a kötelezettségek levonása után. Ha a részvények összesített piaci értéke ezt jelentősen meghaladja, a befektetők felárat fizetnek a vállalati konstrukcióért és a jövőbeli lehetőségekért.
Egy kizárólag szemléltető példában, ha az egy részvényre jutó nettó eszközérték 8 dollár, a részvény ára pedig 12 dollár, a felár 50%. Ha ez a felár eltűnik, a részvény akkor is eshet, amikor a mögöttes token ára változatlan.
A részvényhígulás szintén fontos: új részvények kibocsátásakor nő a tulajdonrészek száma. Emiatt a teljes HYPE-állomány emelkedése mellett is vizsgálni kell az egy részvényre jutó eszközértéket. A társaság hatósági dokumentációja külön kiemeli a HYPE árfolyamától, likviditásától és letétkezelésétől való függést. sec.gov
Miért kerülhetnek nyomás alá a többi kriptocég részvényei?
A Gemini, a Bullish, az eToro és a BitGo eltérő szolgáltatásokat kínál, ezért veszteségeiket nem lehet egyetlen okkal megmagyarázni. A kriptokereskedés, az intézményi piaci infrastruktúra, a többeszközös befektetési platform és a letétkezelés különböző bevételi szerkezetet és költségszintet jelent.
A letétkezelés az ügyféleszközök és a hozzáférésükhöz szükséges kulcsok biztonságos őrzését jelenti. A kereskedési platformoknál pedig a bevételek szempontjából meghatározó lehet a forgalom és az ügyleteken elért díjbevétel. Ezért a bitcoin árfolyamának változása önmagában nem írja le egy szolgáltató kilátásait.
Az egyik lehetséges magyarázat a túl magas induló értékeltség. Egy vállalat üzleti teljesítménye növekedhet, miközben a részvénye esik, ha korábban ennél is gyorsabb növekedést áraztak be. A tőzsde ilyenkor a várakozásokat igazítja lefelé.
A másik kockázat a verseny. Ha az ügyfelek hasonló szolgáltatások között könnyen válthatnak, a cégek díjcsökkentésre vagy nagyobb marketingköltésre kényszerülhetnek. A növekvő ügyfélszám ilyen környezetben nem feltétlenül jár javuló nyereségességgel.
A forgalom ciklikussága szintén számít. A likviditás azt mutatja meg, mennyire könnyen lehet egy eszközt megvenni vagy eladni jelentős árelmozdulás nélkül. Gyenge likviditásnál egy nagyobb megbízás is komoly árfolyamváltozást okozhat, a bizonytalan piac pedig visszafoghatja az ügyfelek aktivitását.
Az IPO utáni kínálat is befolyásolhatja az árfolyamot. A lock-up olyan eladási korlátozás, amely egy ideig visszatarthatja az alapítókat, korai befektetőket vagy munkavállalókat részvényeik értékesítésétől. Lejárata növelheti a piacra kerülő részvények mennyiségét, bár az eladás és az árfolyamesés nem automatikus következmény.
A kamatszint, a finanszírozás költsége és a kockázatvállalási hajlandóság mindezt tovább erősítheti. A különböző üzleti modellek azonban eltérően reagálhatnak ugyanarra a makrogazdasági változásra.
Három lehetséges forgatókönyv a kriptórészvények előtt
Optimista forgatókönyv esetén a blokkláncos fizetések, a digitális eszközök intézményi használata és a kereskedési aktivitás tartósan bővülhet. A vállalatok számára ebből akkor lehet részvényesi értéknövekedés, ha a bevételek mellett a nyereségesség és a pénztermelő képesség is javul.
A Circle-nél ebben a helyzetben az USDC használatának bővülése ellensúlyozhatná az esetleges hozamcsökkenést. A Hyperliquid Strategies számára a HYPE értékének emelkedése és az egy részvényre jutó eszközállomány javulása jelenthetne támogatást. Egyik folyamat sem garantált.
Semleges forgatókönyvben a technológia terjedése folytatódhat, miközben az árverseny és a költségek elviszik a növekmény jelentős részét. A részvények ekkor nagy kilengések mellett oldalazhatnak, és a piacon belül egyre nagyobb különbségek alakulhatnak ki a cégek között.
Ebben a környezetben a „kriptoszektor növekszik” állítás kevés lehet egy részvény megítéléséhez. Meghatározóvá válhat, melyik vállalat képes tartós ügyfélkapcsolatokat építeni, megtartani az árrését és túlzott tőkebevonás nélkül finanszírozni a működését.
Negatív forgatókönyvben a gyengülő kriptopiac, egy biztonsági incidens, kedvezőtlen szabályozási változás vagy finanszírozási nehézség egyszerre ronthatja a bevételeket és a befektetői megítélést. A tokentartalékot felhalmozó cégeknél ehhez a mögöttes eszköz leértékelődése és a részvény eszközérték feletti felárának csökkenése is társulhat.
A tokenek jövőbeli kínálata szintén befolyásolhatja ezt a képet. A tokenomika a kibocsátás, az elosztás, a felhasználás és a kínálat változásának rendszerét jelenti. Korábban zárolt tokenek felszabadulása növelheti az értékesíthető mennyiséget, de az árhatás a kereslettől is függ.
E forgatókönyvek feltételes összefüggéseket mutatnak be, konkrét célárat nem indokolnak.
Mit jelent mindez a következő tőzsdei belépőknek?
A tapasztalatok a további kibocsátások számára is fontosak. A Kraken már 2025 novemberében bejelentette, hogy a Payward bizalmasan benyújtotta tervezett IPO-jának regisztrációs dokumentumtervezetét az amerikai értékpapír-felügyelethez. A bejelentés önmagában nem jelentett végleges időpontot vagy meghatározott kibocsátási árat. Kraken Blog Kraken Blog
A következő belépőknél ezért az ügyfélszám mellett a bevételek tartóssága, a működési költségek, a készpénzállomány és a finanszírozási igény lehet meghatározó. A piaci kapitalizáció, vagyis a részvényár és a forgalomban lévő részvények számának szorzata, csak a vállalat tőzsdei értékét mutatja: az alacsonyabb kapitalizáció önmagában nem bizonyít olcsóságot.
A nagy árfolyamesés sem automatikus érv a kedvező értékeltség mellett. Egy 80%-kal leértékelődött részvénynek 400%-kal kell emelkednie a korábbi szint visszanyeréséhez. Ha közben a vállalat kilátásai romlottak, a régi árfolyam nem feltétlenül megfelelő viszonyítási pont.
Az IPO-k körüli figyelmet csalók is kihasználhatják. Az amerikai felügyelet külön figyelmeztet az állítólagos tőzsdei bevezetés előtti részvényeket kínáló visszaélésekre. A sürgetés, a garantált hozam és az ellenőrizhetetlen közvetítő komoly figyelmeztető jel.
Érdemes a kibocsátó és a szolgáltató hivatalos oldalán ellenőrizni az ajánlatot. Egy ismert vállalat nevét viselő token nem feltétlenül biztosít részvényesi jogokat; tárca-helyreállító kifejezést pedig sem részvényjegyzéshez, sem ügyfélszolgálati ellenőrzéshez nem szabad megadni.
Gyakori kérdések
Mi a különbség a kriptórészvény és a kriptovaluta között?
A részvény vállalati tulajdonrészt jelent, a kriptovaluta vagy token pedig digitális eszköz. Értékük összefügghet, de eltérő jogokat és kockázatokat hordoznak.
Miért mutatnak eltérő veszteséget az IPO-elemzések?
Mert különböző kezdőárakat használhatnak: kibocsátási árat, első tőzsdei kötést vagy első napi záróárat. Az eltérő mérési időpont szintén módosítja az eredményt.
A Circle részvénye ugyanolyan stabil, mint az USDC értékcélja?
Nem. A CRCL vállalati részvény, amely jelentős árfolyam-ingadozást mutathat. Az USDC dollárhoz kötött értékcélja a részvényre nem vonatkozik.
A PURR ugyanazt a teljesítményt nyújtja, mint a HYPE?
Nem szükségszerűen. A részvény árát a HYPE mellett a vállalati költségek, kötelezettségek, részvénykibocsátások és a nettó eszközértékhez viszonyított értékeltség is befolyásolja.
Biztonságosabb egy vállalat attól, hogy tőzsdén jegyzik?
A nyilvános jelentések javíthatják az átláthatóságot, de a tőzsdei jelenlét nem garantál nyereséget, fizetőképességet vagy kedvező árfolyamot. A befektetett tőke jelentős része is elveszhet.
Jogi nyilatkozat: A cikk kizárólag tájékoztató és ismeretterjesztő célokat szolgál, nem minősül befektetési vagy pénzügyi tanácsadásnak. A kriptovaluták és a hozzájuk kapcsolódó részvények magas kockázatú, jelentős árfolyam-ingadozást mutató eszközök lehetnek.