
A hagyományos pénzügyi eszközök egyre gyakrabban jelennek meg blokkláncon, de mi történik egy tokenizált részvénnyel vagy bankbetéttel, ha az azt nyilvántartó hálózat működésképtelenné válik? Christopher Waller, az amerikai jegybank szerepét betöltő Federal Reserve kormányzótanácsának tagja erre a kérdésre hívta fel a figyelmet. A „zombiláncok” problémája megmutatja, hogy a tokenizáció jövője a technológián túl a jogi védelemtől és a megbízható működéstől is függ.
Mit mondott a Fed a zombiláncokról?
Christopher Waller november 17-én, a The Clearing House New York-i konferenciáján arról beszélt, hogy a blokklánc és a hagyományos pénzügyi piacok közeledése már megkezdődött. Korábban ezeket a hálózatokat elsősorban kriptoeszközök kereskedésére használták; ma részvények, kötvények és árupiaci eszközök tokenizációjával is foglalkoznak a piaci szereplők.
Waller szerint az új rendszereknek három összefüggő kérdésre kell választ adniuk: hogyan alakul a verseny a szolgáltatók között, mitől bízhatnak meg az ügyfelek a tokenizált eszközökben, és hogyan kapcsolódhatnak az új fizetési megoldások a meglévő pénzügyi infrastruktúrához. Ennek részeként vetette fel a „zombiláncok” ügyét: mi lesz azokkal az eszközökkel, amelyek egy elhagyott vagy meghibásodott blokkláncon rekednek? A Fed által közzétett beszéd a fogalmat általában nagyon alacsony fejlesztői aktivitású és napi használatú hálózatokra alkalmazza.
A figyelmeztetés nem azt jelenti, hogy a Fed működésképtelennek tartja a tokenizációt. Waller éppen annak terjedéséről beszélt. A kérdése az, hogy egy pénzügyi eszköz tulajdonosának jogai akkor is érvényesíthetők és gyakorolhatók legyenek, ha a nyilvántartáshoz használt technológia bajba kerül.
Ez különösen fontos akkor, ha a blokkláncon már nem csupán spekulatív kriptotokenek, hanem hagyományos pénzügyi követelések jelennek meg. Egy részvényhez például osztalék, szavazati jog és vállalati események kezelése kapcsolódhat. Egy bankbetétnél az is lényeges, ki tartozik az ügyfélnek a pénzzel. Ezeket a kérdéseket egy működő tokenátutalás önmagában nem rendezi.
Mit jelent valójában a tokenizáció?
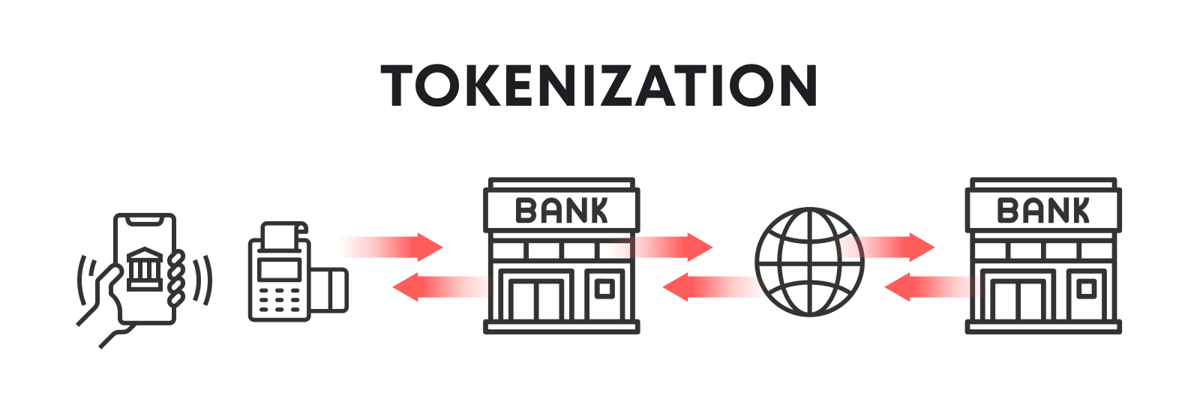
A tokenizáció során egy eszközt vagy az arra vonatkozó követelést digitális token formájában tesznek használhatóvá egy adott rendszeren. A token nyilvántarthatja például, hogy ki jogosult egy értékpapírhoz kapcsolódó gazdasági előnyökre, vagy lehetővé teheti, hogy egy banki követelést programozott fizetésben használjanak fel.
A blokklánc olyan digitális nyilvántartás, amelyben a résztvevők meghatározott szabályok szerint rögzítik és ellenőrzik a változásokat. Nem minden blokklánc nyilvános: léteznek bárki által használható hálózatok és olyan rendszerek is, amelyekhez csak engedélyezett szereplők férnek hozzá. A felépítésük befolyásolja, ki módosíthat adatot, ki ellenőrzi az üzemeltetést, és hogyan kezelhetők a hibák.
A tokenizáció egyik ígérete, hogy az eszköz és az ellenérték mozgása összehangolható. Ha például valaki tokenizált értékpapírt vásárol, a rendszer úgy is kialakítható, hogy a fizetés és az eszköz átadása együtt történjen meg. Ez csökkentheti annak kockázatát, hogy az egyik fél teljesít, a másik pedig nem. Az atomikus elszámolás azt jelenti, hogy az összekapcsolt műveletek vagy együtt teljesülnek, vagy egyik sem teljesül.
Az ilyen megoldások mellett szólhat a folyamatos rendelkezésre állás és egyes folyamatok automatizálása. A gyorsabb technikai átadás azonban nem feltétlenül azonos a jogilag végleges elszámolással. Egy hétvégi tokenmozgás értéke attól is függ, hogy az érintett intézmények mikor és milyen feltételekkel ismerik el az ügyletet, valamint hogyan rendezik a mögötte álló pénzkövetelést.
A gyakorlati fejlődés már látható. Az amerikai értékpapírpiaci infrastruktúrához tartozó DTC októberben elindított egy tokenizációs szolgáltatást, amely a nála őrzött értékpapírok tokenizált megjelenítését teszi lehetővé jogosult résztvevőknek. A szolgáltató szerint ezekhez meg kell őrizni a hagyományos értékpapírokhoz kapcsolódó tulajdonosi jogokat és gazdasági jogosultságokat is. Ez jól mutatja a különbséget egy digitális jel létrehozása és egy szabályozott piacon használható tokenizált eszköz között.
Miért lehet veszélyes egy elhagyott blokklánc?
Egy blokklánc működése nem csak a programkódon múlik. Szükség lehet üzemeltetőkre vagy validátorokra, fejlesztőkre, biztonsági frissítésekre, működő alkalmazásokra és olyan piaci szereplőkre, amelyek biztosítják az eszközök használhatóságát. Ha ezek fokozatosan eltűnnek, a nyilvántartás adatai még létezhetnek, miközben az eszköz mozgatása vagy beváltása egyre nehezebbé válik.
Tegyük fel, hogy egy befektető olyan kötvénytokent tart, amelyet egy később elhagyott hálózaton bocsátottak ki. A token továbbra is látszódhat a tárcájában, de ez nem válaszolja meg, hogyan kapja meg a kamatot, miként igazolja a jogosultságát, vagy milyen eljárással kerülhet át egy másik nyilvántartásba. Ha az eredeti kibocsátó, letétkezelő és hálózatüzemeltető feladatai sincsenek világosan rögzítve, egy technikai probléma gyorsan jogi és működési vitává válhat.
A „zombilánc” tehát nem feltétlenül egy látványosan összeomló rendszert jelent. Lehet lassan elnéptelenedő hálózat is, amelyen egyre kevesebb fejlesztő dolgozik, ritkul a használat, és romlik a kapcsolódó szolgáltatások minősége. A kockázatot növelheti, ha az eszköz csak ezen az egy hálózaton érhető el, vagy ha a másik rendszerre történő átvitelhez külön hídra van szükség.
A híd olyan technikai megoldás, amely különböző blokkláncok között segíti az érték átvitelét. Működése azonban újabb függőséget hozhat létre: a felhasználónak nemcsak az eredeti eszközben és hálózatban, hanem az átviteli mechanizmusban is meg kell bíznia. Egy token másik láncon megjelenő változata ráadásul nem feltétlenül ugyanazt a közvetlen jogi igényt testesíti meg, mint az eredeti.
Ebből elemzői szempontból az következik, hogy az intézményi szereplőknek már egy rendszer indulásakor tisztázniuk kell a helyreállítás és az átállás módját. Fontos lehet a nyilvántartások egyeztetése, az ügyfelek jogainak bizonyíthatósága és az a terv, amely alapján egy eszköz működése más infrastruktúrán folytatható. Ezek megléte önmagában sem szüntet meg minden kockázatot, de csökkentheti annak esélyét, hogy egy hálózati hiba az ügyfél számára tartósan hozzáférhetetlenné tegye az eszközt.
Stabilcoin vagy tokenizált bankbetét: mi a különbség?
A tokenizált pénznek több formája lehet, és a különbségek a kockázatok szempontjából lényegesek. A stabilcoin olyan digitális token, amelynek értékét egy másik eszközhöz, gyakran az amerikai dollárhoz igyekeznek kötni. A dollárhoz kötött stabilcoin célja rendszerint az, hogy egy token értéke egy dollár körül maradjon. Ez azonban függ a kibocsátótól, a fedezettől, a visszaváltási feltételektől és a másodlagos piac működésétől.
A tokenizált bankbetét ezzel szemben egy bankkal szembeni betéti követelés digitális megjelenítése. A két megoldás egyaránt alkalmas lehet programozott fizetések támogatására, de eltérhet, ki a kötelezett, milyen szabályok vonatkoznak rá, kik férhetnek hozzá, és hogyan jut el a pénz a hagyományos bankrendszerbe. A felhasználónak ezért a „digitális dollár” megnevezés önmagában kevés információt ad.
Waller példaként említette, hogy stabilcoinokat egyes kártyahálózati szereplők közötti kötelezettségek háttérben történő rendezésére kezdenek használni. Arra is utalt, hogy banki szereplők tokenizált betétek elszámolására alkalmas hálózatokat építenek. Ezek az alkalmazások a végfelhasználó számára akár láthatatlanok is maradhatnak: a technológia a szolgáltatók közötti pénzmozgást segítheti.
A Nemzetközi Fizetések Bankja, a BIS elemzésében](https://www.bis.org/speeches/20260828-pushing-monetary-frontier-stablecoins-and-tokenised-deposits) arra hívja fel a figyelmet, hogy az eltérő stabilcoinok egymás között nem szükségszerűen válthatók át veszteség nélkül. A tokenizált betéteknél pedig az átjárhatóság és a végleges elszámolás kialakítása jelent kihívást. Mindkét modellnél számít, hogy a felhasználó milyen követelést birtokol, és baj esetén kivel szemben érvényesítheti azt.
Waller nem egyetlen győztes megoldást vetített előre. Szerinte különböző feladatokhoz különböző fizetési és elszámolási módszerek maradhatnak használatban. Arra is figyelmeztetett, hogy az atomikus elszámolás mellett a nettósításnak és a kötegelt elszámolásnak továbbra is lehet szerepe: nagy forgalomnál ezek kevesebb azonnal rendelkezésre álló pénzt igényelhetnek.
Mit építenek a bankok, és mi működik már?
A banki érdeklődés egyik példája a BankChain Alliance. A szervezetet 39 amerikai állami bankszövetség jelentette be azzal a céllal, hogy közös, banki irányítású hálózatot hozzon létre. A tervezett felhasználási területek között tokenizált betétek, stabilcoinok, fizetések és automatizált elszámolás szerepelnek. A szövetség közleménye 2027-et jelöli meg célzott indulási évként, és azt is közli, hogy a technológiai partner kiválasztása folyamatban van. A céldátum tehát nem kész szolgáltatás bejelentése.
Egy másik kezdeményezésben 21 nemzetközi pénzügyi intézmény vállalta, hogy közös társaságot hoz létre egy kezdetben dollárhoz kötött stabilcoin támogatására. A résztvevők között szerepel a Goldman Sachs és a Citi is. A bankcsoport bejelentése 2027 első felét tűzte ki a piacra lépés céljaként, a szükséges feltételek teljesülésétől függően. Ez a projekt különálló a BankChain Alliance hálózatától.
Az említett, mintegy 270 millió dolláros banki finanszírozási vállalás sajtóértesülésként jelent meg; ez az összeg nem szerepel a 21 intézmény közös bejelentésében. Éppen ezért nem célszerű úgy kezelni, mint már kibocsátott stabilcoinok értékét vagy a projekt bizonyított forgalmát. A finanszírozási terv, a tényleges indulás és az ügyfelek későbbi használata három külön mérföldkő.
A piac jelentősége ugyanakkor túlmutat a bankok saját termékein. Ha az értékpapírok és a fizetésre szolgáló digitális eszközök különböző hálózatokon működnek, kapcsolatot kell teremteni közöttük. Ebben lehet szerepük a bankoknak, a letétkezelőknek, a fizetési infrastruktúráknak és a blokkláncokat fejlesztő cégeknek is. Az együttműködés módja befolyásolja majd, mennyire könnyen használhatók a tokenizált eszközök a mindennapi pénzügyi folyamatokban.
Ki felel, ha egy okosszerződés hibázik?
Az okosszerződés előre meghatározott feltételek teljesülésekor műveletet végrehajtó programkód. Hasznos lehet például abban, hogy egy eszköz átadása és a fizetés össze legyen kötve. A program azonban a megadott szabályok szerint működik: ha a feltételek hibásak, valaki jogosulatlanul fér hozzá a szükséges kulcshoz, vagy a rendszer rossz adatot kap, a végrehajtás komoly kárt okozhat.
Waller több gyakorlati kérdést sorolt fel: ki viseli a felelősséget csalás esetén, hogyan kezelik az elveszett vagy kompromittálódott hozzáférési kulcsokat, a téves átutalásokat és a hibás árakat? Hagyományos pénzügyi szolgáltatásoknál az ügyfél rendszerint meghatározott intézményhez fordulhat panasszal. Tokenizált rendszereknél előfordulhat, hogy a kibocsátó, az alkalmazás fejlesztője, a tárcaszolgáltató, a letétkezelő és a hálózat üzemeltetői külön szereplők.
Ezért döntő, mit rögzítenek előre a szerződések és a jogi szabályok. Ki tartja nyilván a jogosultakat? Melyik nyilvántartás az irányadó, ha két rendszer adatai eltérnek? Mi történik a követeléssel, ha egy kibocsátó vagy közvetítő fizetésképtelenné válik? Hogyan kezelik az osztalékot, a kamatot vagy egy vállalati átalakulást, ha a token egy másik hálózatra kerül?
A technikai visszaállíthatóság és a jogi érvényesíthetőség összekapcsolása különösen fontos. Egy rendszer képes lehet hibás tranzakciót megállítani vagy egy tokent újra kibocsátani, de ehhez világos felhatalmazás és ellenőrizhető eljárás kell. Ha viszont senki sem tud beavatkozni, egy tévedés vagy visszaélés következménye végleges lehet. A megfelelő megoldás az eszköz típusától és a rendszer céljától függ; az erősen szabályozott piaci infrastruktúrában más döntések indokoltak lehetnek, mint egy nyílt kriptós alkalmazásban.
Milyen hatása lehet ennek a kriptopiacra?
A Fed beszéde önmagában nem árfolyam-előrejelzés, és nem jelenti egy adott kriptovaluta jóváhagyását. Waller a fizetési és elszámolási rendszerek működéséről beszélt. Ebből nem következik automatikusan, hogy a tokenizációra épülő projektek natív tokenjei értékesebbé válnak, vagy hogy minden banki fejlesztés nyilvános blokkláncon köt ki.
Kedvező forgatókönyv esetén a bankok, piaci infrastruktúrák és technológiai szolgáltatók olyan rendszereket alakítanak ki, amelyek között az eszközök biztonságosan használhatók, miközben a jogok és az elszámolás egyértelműek maradnak. Ez növelheti a tokenizált eszközök tényleges használatát. A fejlődésből azonban többféle hálózat részesülhet, és a használat növekedése sem feltétlenül jelent közvetlen értéknövekedést egy tőzsdén forgó tokennek.
Semleges forgatókönyvben a tokenizáció terjed, de főként meghatározott intézményi feladatokra. A meglévő banki rendszerek és az új digitális nyilvántartások egymás mellett működnek. Az ügyfelek gyorsabb vagy rugalmasabb szolgáltatásokat kaphatnak úgy, hogy magával a blokklánccal közvetlenül alig találkoznak.
Kockázati forgatókönyvben egy jelentős üzemzavar, jogvita, kibocsátói probléma vagy csalás lassíthatja az elfogadást. Az egymással nehezen összekapcsolható hálózatok széttöredezett likviditást hozhatnak létre. Ilyen helyzetben a token technikailag létezhet, de a gyors eladás, átváltás vagy a mögöttes követelés érvényesítése akadályba ütközhet.
Az olvasónak ezért érdemes óvatosan kezelnie azokat az állításokat, amelyek egy banki együttműködésből közvetlen árfolyamemelkedést vezetnek le. Különösen gyanús a „Fed által támogatott” vagy „hivatalos banki” tokenre hivatkozó, sürgős vásárlást kérő üzenet. Vásárlási vagy tárcacsatlakoztatási döntés előtt ellenőrizni kell a kibocsátó hivatalos közlését, a pontos tokenazonosítót és a jogosultságokat; az ismeretlen linken kért tárcaengedélyek és helyreállító kifejezések átadása súlyos veszteséghez vezethet.
A Waller által felvetett kérdés végül egyszerűen megfogalmazható: egy pénzügyi eszköz értékéhez az is hozzátartozik, hogy baj esetén a tulajdonosa hozzáférjen és érvényesíthesse a jogait. A tokenizáció előnyeit ezért nem pusztán a tranzakció sebességén, hanem a teljes rendszer tartósságán kell mérni.
Gyakori kérdések
Mi az a zombilánc?
Olyan blokklánc, amelynek nagyon alacsony a használata és a fejlesztői aktivitása. Ha fontos eszközöket tartanak rajta nyilván, kérdésessé válhat azok hosszú távú kezelése és átvitele.
Eltűnik a pénzem, ha egy blokklánc leáll?
Nem feltétlenül. Az adatok vagy a mögöttes jogi követelés továbbra is létezhetnek, de az eszköz mozgatása, beváltása vagy a jogosultság igazolása nehézzé válhat. A következmény az adott eszköz és szolgáltatás szabályaitól függ.
Ugyanaz a stabilcoin és a tokenizált bankbetét?
Nem. A stabilcoin egy kibocsátó által létrehozott, referenciaértékhez kötni kívánt token. A tokenizált betét bankkal szembeni betéti követelés digitális megjelenítése. A jogi és működési feltételeiket külön kell megvizsgálni.
A tokenizált részvény mindig ugyanazokat a jogokat adja, mint a hagyományos részvény?
Ez a konstrukciótól függ. Ellenőrizni kell, pontosan milyen követelést testesít meg a token, ki tartja nyilván a tulajdonost, és hogyan érvényesülnek az osztalékhoz vagy más vállalati eseményhez kapcsolódó jogok.
A Fed bejelentett egy saját stabilcoint?
Nem. Waller beszéde a tokenizált piacok lehetőségeit és kockázatait tárgyalta, valamint a Fed fizetési infrastruktúrában és kockázatfigyelésben betöltött szerepéről szólt.
Biztosan emelkednek a tokenizációhoz kapcsolódó kriptoeszközök árfolyamai?
Nem. Az intézményi érdeklődés nem garantálja egyetlen token iránti kereslet növekedését sem. Az árfolyamokat sok más tényező is befolyásolja, és jelentős veszteség is lehetséges.
Jogi nyilatkozat: Ez az anyag kizárólag tájékoztató és ismeretterjesztő célokat szolgál. Nem minősül befektetési vagy pénzügyi tanácsadásnak. A kriptovaluták magas kockázatú, volatilis eszközök lehetnek.