
Arthur Hayes szerint a Bitcoin és az Ethereum egy későbbi, mesterséges intelligenciához kapcsolódó pénzügyi mentőakció nyertese lehet. A BitMEX társalapítója nem vállalkozik az AI-részvények következő esésének időzítésére: inkább arra számít, hogy egy komolyabb finanszírozási válságot újabb likviditásbővítés követne. Az elképzelésnek van gazdasági logikája, de a válság, a mentőcsomag és a kriptopiaci emelkedés közötti kapcsolat korántsem automatikus.
Arthur Hayes Bitcoin-várakozásának alapja

Arthur Hayes október 15-i X-bejegyzéséről több szaklap is beszámolt. A kriptobefektető lényegében azt közölte: nem tudja, hogy most következik-e az AI-piac nagy visszaesése, és egyik irányra sem fogadna közvetlenül. Ehelyett egy későbbi, több ezer milliárd dolláros mentőcsomag következményeire készülne, Bitcoin- és Ethereum-kitettséggel.
A „long BTC, ETH” megfogalmazás emelkedésre számító pozíciót jelent. Egy ilyen kijelentésből azonban nem derül ki a befektetés mérete, időtávja, fedezése vagy az, hogy használ-e tőkeáttételt. A nyilvános álláspont ezért nem tekinthető Hayes teljes portfóliója bemutatásának.
A BeInCrypto beszámolója alapján gondolatmenete a technológiai beruházási hullámok túlfutására épül. Ha a fejlesztők a későbbi keresletnél több kapacitást építenek, a megtérülés romolhat, az eladósodott szereplők pedig finanszírozási nehézségekkel szembesülhetnek.
Hayes korábbi, CNBC-nek adott nyilatkozatáról szóló tudósítások 2027 végét vagy 2028-at említik lehetséges kritikus időszakként. Ez személyes előrejelzés, nem igazolt válságmenetrend. Az sem gazdasági törvény, hogy minden technológiai fellendülés összeomláshoz, majd állami megmentéshez vezet.
Elemzői szempontból három külön feltételezést kell vizsgálni: kialakul-e súlyos AI-hitelválság, érkezik-e rá jelentős gazdaságpolitikai válasz, és annak következményei valóban növelik-e a kriptoeszközök keresletét. Bármelyik kapcsolat gyengülése módosíthatja a teljes következtetést.
CoreWeave: gyors növekedés, jelentős kamatteher
A nyilatkozat hátterében a mesterséges intelligenciához szükséges számítási kapacitást biztosító CoreWeave körüli piaci feszültség áll. A vállalat részvénye október 14-én mintegy 15 százalékot esett; az október 15-i tudósítások már az adósságfinanszírozás miatti aggodalmakról szóltak. barrons.com
Jim Cramer kedvező véleménye is szerepelt a történetről szóló hírekben. Az időbeli egymásutániság azonban nem bizonyítja, hogy a műsorvezető kijelentése okozta az árfolyamesést. A finanszírozási költségek és a beruházások megtérülése érdemibb magyarázatot kínálnak a befektetői bizonytalanságra.
A CoreWeave hivatalos második negyedéves jelentése jól mutatja a növekedés és a pénzügyi terhek kettősségét:
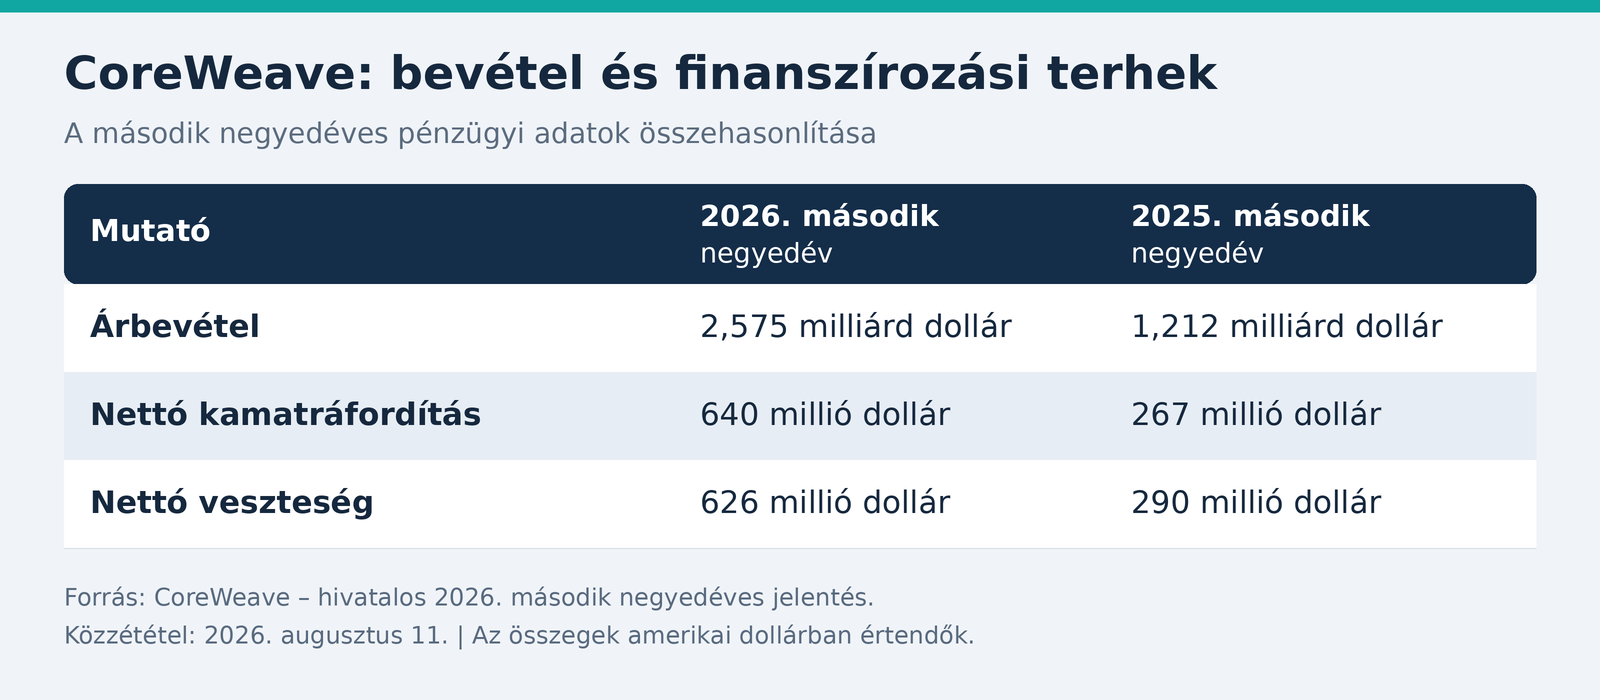
A vállalat június végére körülbelül 104 milliárd dolláros, szerződésekhez kapcsolódó jövőbeli bevételállományt közölt. Ez nem azonos a már befolyt készpénzzel: a bevételek realizálása szolgáltatási és rendelkezésre állási feltételektől is függ.
Az ebből adódó gazdasági kockázat egyszerű: a hitelkamatot és az építkezések költségeit akkor is finanszírozni kell, ha a bevétel csak később érkezik. Ugyanakkor erős kereslet, megfelelő szerződéses védelem és kedvezőbb finanszírozás mellett a gyors kapacitásbővítés működő üzleti modell maradhat. Egyetlen részvény zuhanása ezért nem bizonyítja a teljes AI-iparág összeomlását.
Hogyan segíthetne egy mentőcsomag a kriptopiacnak?

Hayes érvelésében kulcsszó a likviditás. Ez jelentheti a pénzügyi rendszerben elérhető finanszírozást, de egy adott piacon azt is, mennyire könnyű nagyobb árváltozás nélkül vásárolni vagy eladni. A kettő összefügghet, de nem ugyanaz.
Egy válságkezelés többféle lehet: jegybanki hitelnyújtás, állami garancia, költségvetési támogatás, kamatcsökkentés vagy eszközvásárlás. Ezek pénzügyi hatása eltérő. Egy garanciavállalás például csökkentheti a hitelezők kockázatát anélkül, hogy annak teljes névértéke azonnal új pénzként jelenne meg a gazdaságban.
A mennyiségi lazítás, angol rövidítéssel QE, jegybanki eszközvásárlási program. A Fed magyarázatai szerint az ilyen vásárlások banki tartalékokat teremtenek, és a hosszabb lejáratú hozamokon, valamint a finanszírozási feltételeken keresztül is hathatnak. A köznyelvi „pénznyomtatás” ezt a folyamatot erősen leegyszerűsíti.
Elemzői következtetésként: ha a beavatkozás mérsékli a pénzügyi félelmeket és javítja a finanszírozást, nőhet a kockázatvállalási hajlandóság. Ebből a Bitcoin és az Ethereum is részesülhet, amennyiben tényleges befektetői kereslet jelenik meg irántuk.
A mentőcsomag összege azonban nem egyenlő a Bitcoinba áramló pénzzel. A támogatás maradhat a bankrendszerben, adósságtörlesztést szolgálhat, vagy más befektetésekhez kerülhet. Ráadásul a pénzügyi rendszer stabilizálása nem feltétlenül jelenti egy bajba jutott vállalat részvényeseinek megmentését: veszteségeik állami beavatkozás mellett is fennmaradhatnak.
Mit bizonyít 2020, és mit mutat a mostani piac?
A járvány időszaka valóban hasznos összehasonlítás, de az évszámokat és az adatokat pontosan kell kezelni. A Federal Reserve jelentése szerint mérlege 2020 elején körülbelül 4200 milliárd dollár volt, júniusra pedig 7200 milliárd dollárra nőtt. Az év végén hozzávetőleg 7400 milliárd dollárt tett ki.
Ez hatalmas, a kerekített év eleji és év végi értékek alapján mintegy 76 százalékos bővülés, de nem kétszereződés. A Bitcoin jelentős felértékelődése ráadásul 2021-ben is folytatódott: a CoinMarketCap 2020. március 15-i pillanatképe 5392 dolláros, 2021. március 14-i adatsora pedig 59 302 dolláros BTC-árfolyamot mutat.
A két folyamat együttmozgása önmagában nem bizonyít kizárólagos ok-okozati kapcsolatot. A monetáris környezet mellett a piaci várakozások, a befektetői kereslet és a kriptopiac saját folyamatai is befolyásolhatják az árakat. Egy korábbi felértékelődési hullám nem reprodukálható pusztán egyetlen makroadat alapján.
A jelenlegi helyzet különösen tanulságos. A FRED M2-adatsora 2026 augusztusára 23 342,8 milliárd dolláros amerikai pénzmennyiséget jelzett. Az M2 tág pénzmennyiségi mutató: a készpénz mellett többek között különböző bankbetéteket és lakossági pénzpiaci alapokat is magában foglal. Nem azonos a Fed mérlegével vagy a kriptobefektetésre váró készpénzzel.
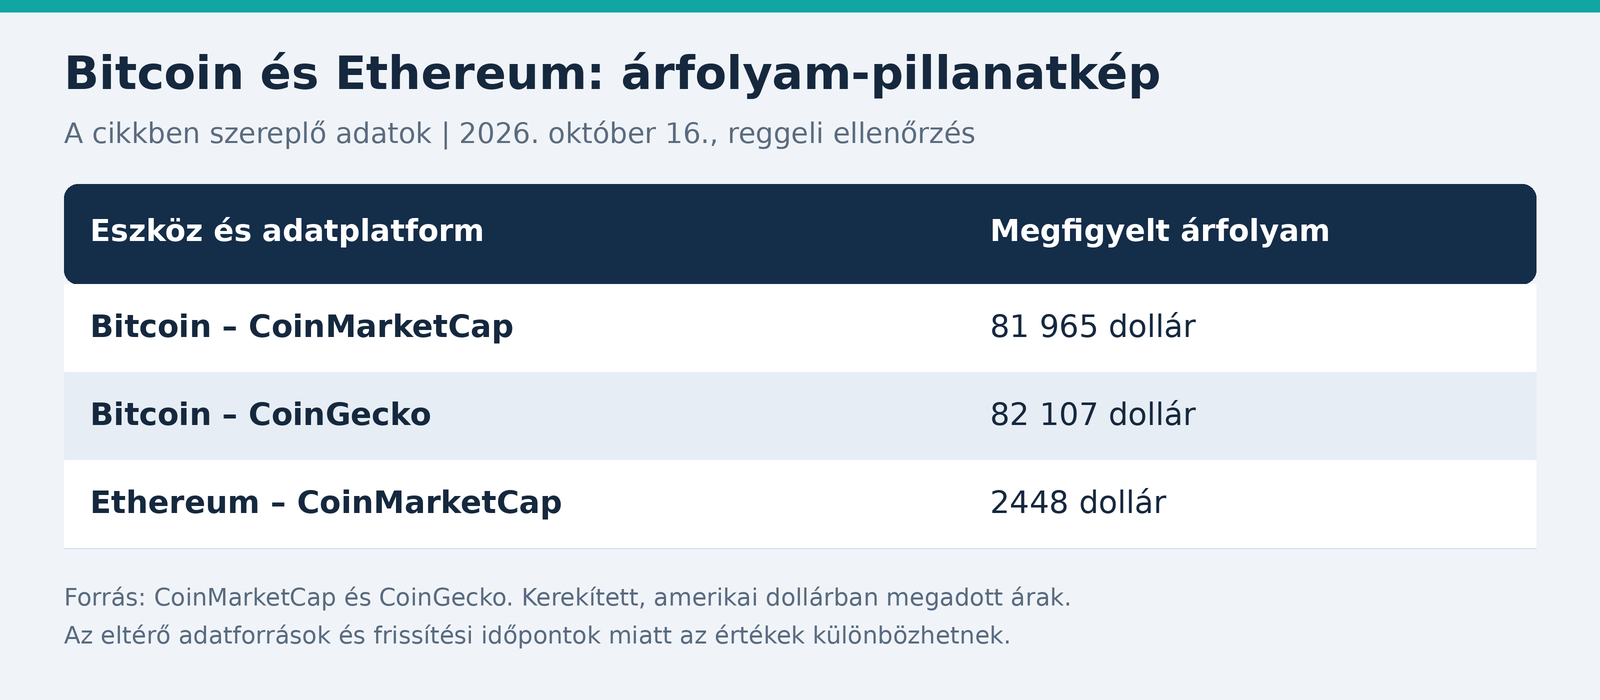
A 2026. október 16-i reggeli ellenőrzéskor a következő, kerekített árak voltak elérhetők:
Bitcoin és Ethereum: eltérő okokból lehetnek érintettek
A Bitcoin esetében Hayes gondolatmenetéhez a korlátozott kínálat illeszkedik. A hálózat jelenlegi szabályai szerint legfeljebb 21 millió BTC létezhet. Ha egy adott kínálat mellett jelentősen nő a kereslet, az felfelé hathat az árra; csökkenő kereslet esetén ugyanakkor a korlátozott mennyiség sem akadályozza meg az esést.
Az Ethereum másfajta kitettséget jelent. Hálózata programozható alkalmazások és automatikusan végrehajtódó megállapodások, úgynevezett okosszerződések működését teszi lehetővé. Natív eszköze az ether, röviden ETH, amely többek között a hálózati díjak megfizetéséhez és a hálózat biztonságához kapcsolódik.
Az Ethereumon működő DeFi, vagyis decentralizált pénzügyi alkalmazások közé például kölcsönzési és kereskedési protokollok tartoznak. Itt stabilcoinok is szerepet kaphatnak: ezek olyan tokenek, amelyek egy referenciaeszköz, jellemzően valamely deviza értékét igyekeznek követni. Az értékkövetés cél, nem feltétlen garancia.
Az ETH kínálata nem a Bitcoinéhoz hasonló rögzített felső korlátra épül. Az Ethereum dokumentációja szerint az új kibocsátás és a tranzakciós díjak egy részének megsemmisítése együttesen alakítja a mennyiségét. A nettó kínálat ezért növekedhet vagy csökkenhet is.
Elemzői szempontból ez azt jelenti, hogy az ETH értékelésében a pénzügyi környezet mellett a hálózati használat, a verseny és a technológiai kockázat is számít. A Bitcoinra vonatkozó érvelés nem vihető át változtatás nélkül az Ethereumra, és egy általános kriptopiaci emelkedésből sem minden token részesül azonos mértékben.
Mit jelent Hayes 8012 ETH-s átutalása?
A makrogazdasági nyilatkozattól külön eseményként Hayeshez kapcsolt ETH-mozgás is figyelmet kapott. A Lookonchain által közölt, Onchain Lensre hivatkozó jelzés 8012 ETH új tárcába utalásáról szólt, körülbelül 19,41 millió dolláros akkori értékkel. Más beszámolók 19,35 millió dollárt említettek; a kerekített összeg mindkét esetben mintegy 19,4 millió dollár.
A TheStreet Arkham-adatokra hivatkozó összesítése két év alatt 298,1 millió dollárnyi, saját tárcák közötti ETH-mozgást és 68,5 millió dollárnyi, azonosítatlan címekre küldött összeget említett. Ugyanebben a pillanatképben 27,1 millió dollárnyi követett blokkláncos vagyont jelzett, ebből 17,4 millió dollárnyi ETH-val és stakinghez kapcsolódó eszközzel.
Ezeket közölt tárcaelemzési becslésként kell kezelni, nem Hayes auditált teljes vagyonaként. A sajtóban ismertetett összesítésből a címek tulajdonjoga és a tranzakciók teljes gazdasági háttere nem ellenőrizhető maradéktalanul. Az átutalási forgalom ráadásul nem azonos a nyereséggel vagy az eladások értékével.
Az on-chain adat a blokkláncon rögzített információt jelenti. Megmutathatja, hogy egy címről mennyi ETH érkezett egy másikra, de az azonosítatlan cím egyszerűen azt jelenti, hogy az elemzőrendszer nem rendelt hozzá megbízható nyilvános címkét. Ettől még tartozhat ugyanahhoz a tulajdonoshoz.
A staking során ETH szolgál a hálózat működésében részt vevő validátorok biztosítékaként, amiért jutalom járhat. A tárcamozgás összefügghet letétkezeléssel, biztonsági átszervezéssel vagy más portfólióművelettel is. Az eladási szándék megállapításához további bizonyíték szükséges; egy egyszerű átutalás ehhez kevés.
Három forgatókönyv az egymillió dolláros jóslat mögött
Hayeshez egymillió dolláros vagy annál magasabb Bitcoin-várakozás is kapcsolódik. Ezt rendkívül optimista, feltételes elképzelésként érdemes értelmezni. A mintegy 82 ezer dolláros árhoz képest az egymillió dollár több mint tizenkétszeres árszintet jelentene.
A piaci kapitalizáció az árfolyam és a forgalomban lévő mennyiség szorzata. Nagyjából 20,1 millió BTC-vel számolva az egymillió dolláros ár körülbelül 20 100 milliárd dolláros kapitalizációt jelentene. Ez szemléltető számítás, és nem jelenti, hogy pontosan ennyi új pénznek kellene beáramolnia: az ár a ténylegesen kereskedett mennyiségen alakul ki.
Optimista forgatókönyv: az AI-finanszírozás meginog, de a gazdaságpolitikai beavatkozás megakadályozza a tartós pénzügyi válságot. A finanszírozás javul, az infláció kezelhető marad, és nő a Bitcoin, valamint az Ethereum iránti kereslet. Ez támogatná Hayes érvelését, de az emelkedés mértékét és az egymilliós ár elérését még így sem határozza meg.
Semleges forgatókönyv: az AI-szektor korrekcióját vállalati átszervezések, magántőke és korlátozott támogatások kezelik. Nem érkezik széles monetáris lazítás, ezért a kriptoeszközöket inkább saját keresletük, hálózati folyamataik és az általános kamatkörnyezet mozgatja. A technológia terjedhet tovább nagy mentőcsomag és rendkívüli Bitcoin-rali nélkül is.
Negatív forgatókönyv: a hitelpiaci feszültség általános kockázatkerülést vált ki, miközben a magas infláció korlátozza a lazítást. A befektetők készpénzt keresnek, és kriptoeszközöket is eladnak. Ilyenkor a Bitcoin és az ETH először jelentősen eshet, és a későbbi helyreállás sem garantált.
Ezek elemzési lehetőségek, nem számszerű valószínűséggel ellátott előrejelzések. Különösen fontos az időzítés: egy hosszabb távon helyes elképzelés mellett is kialakulhat közben olyan veszteség, amelyet egy tőkeáttételes pozíció már nem él túl.
Milyen jeleket és kockázatokat érdemes figyelni?
Hayes tézisének értékeléséhez az AI-vállalatok kamatköltsége, készpénztermelése és szerződéses bevételeinek megvalósulása érdemi kapaszkodó. Ezek mellett a jegybankok tényleges intézkedéseit kell összevetni a piaci várakozásokkal. Egy támogatásról szóló politikai kijelentés még nem végrehajtott likviditásbővítés.
A kriptopiacon a kereslet alakulása és a tőkeáttétel is számít. A tőkeáttétel a saját tőkénél nagyobb piaci kitettséget tesz lehetővé, ezért a nyereséget és a veszteséget is felerősíti. Kedvezőtlen mozgásnál likvidálás, vagyis kényszerű pozíciózárás következhet be, amely további eladási nyomást okozhat.
A makrogazdasági történet nem szünteti meg a szolgáltatói, szabályozási és technológiai kockázatokat. Egy platform működési zavara, letétkezelési probléma vagy sérülékeny okosszerződés akkor is veszteséget okozhat, ha a szélesebb piac közben emelkedik. A döntés előtt ezért a konkrét eszközt, szolgáltatót és a vállalható veszteséget is külön mérlegelni kell.
A látványos árfolyamjóslatokat csalók is felhasználhatják. Az amerikai FTC figyelmeztetése szerint a garantált kriptoprofit és az ismert személyek nevével visszaélő ajánlat tipikus veszélyjel. Hayes nevével hirdetett „biztos” hozamprogram hitelességét sem igazolja egy valódi nyilatkozat.
Alapvető védekezés a webcím és a szolgáltató ellenőrzése, valamint a privát kulcs és a tárcát helyreállító szósor titokban tartása. Ismeretlen oldalon kért tárcaengedélyt nem célszerű jóváhagyni pusztán egy sürgető üzenet miatt. Egy ismert befektető véleménye nem helyettesíti az önálló kockázatértékelést.
Gyakori kérdések
Arthur Hayes biztos AI-összeomlást jósolt a közeljövőre?
Friss bejegyzésében nem vállalta az AI-részvények következő mozgásának előrejelzését. Hosszabb távú elképzelése túlberuházásra, finanszírozási nehézségekre és az azokra adott válaszra épül.
Egy állami mentőcsomag automatikusan emeli a Bitcoin árát?
Nem. A hatás a beavatkozás típusától, az inflációtól, a finanszírozási környezettől és a tényleges kriptopiaci kereslettől is függ.
Hayes 8012 ETH-s utalása eladást jelent?
Önmagában nem. A tárcák közötti átutalás nem bizonyít piaci értékesítést; ehhez a tranzakció további útját és körülményeit is ismerni kellene.
Miért nem emelkedik mindig a Bitcoin, amikor nő az M2?
Az M2 a gazdaság tág pénzmennyiségét méri, nem a Bitcoin vásárlására szánt összeget. A kamatok, a várakozások és a befektetői kockázatvállalás közben más irányba változhatnak.
Mennyire megalapozott az egymillió dolláros Bitcoin-célár?
Erősen optimista, több bizonytalan feltételtől függő elképzelés. Nem tekinthető garantált eredménynek vagy ellenőrzött értékelési modellből következő biztos árnak.
Jogi nyilatkozat: A cikk kizárólag tájékoztató és ismeretterjesztő célokat szolgál, nem minősül befektetési vagy pénzügyi tanácsadásnak. A kriptovaluták magas kockázatú, volatilis eszközök lehetnek, amelyeknél jelentős vagy akár teljes tőkeveszteség is bekövetkezhet.