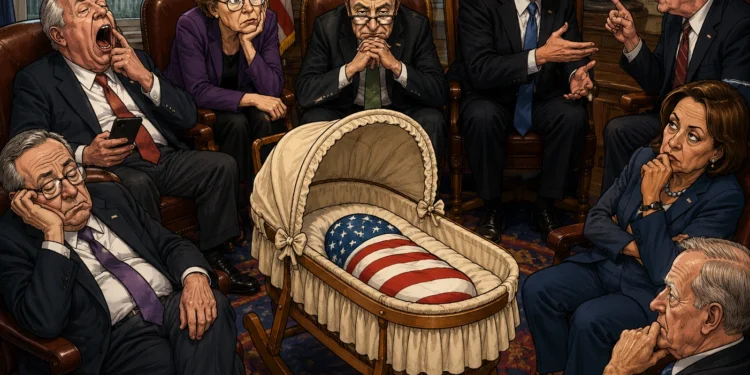
Az amerikai kriptoipar egyik legfontosabb szabályozási kezdeményezése, a CLARITY Act szeptember 15-én elbukott egy kulcsfontosságú szenátusi eljárási szavazáson. A törvénytervezet célja az lett volna, hogy világosabb határt húzzon az amerikai tőzsdefelügyelet, az SEC és a határidős árupiaci felügyelet, a CFTC hatásköre között. A vita azonban végül nem pusztán a kriptoszabályozás technikai részleteiről szólt: Donald Trump elnök és családja jelentős kriptoérdekeltségei miatt az összeférhetetlenségi és etikai kérdések is a törvény egyik központi konfliktusává váltak.
A kudarc azonnali piaci reakciót is kiváltott. A bitcoin a szavazás körüli kereskedésben mintegy 4 százalékkal esett, miközben a Coinbase és a Circle részvényei is komoly veszteséget szenvedtek el. A történet ugyanakkor jóval többről szól egyetlen rossz napról: a CLARITY Act sorsa azt mutatja meg, milyen nehéz az Egyesült Államokban tartós, pártokon átívelő szabályrendszert kialakítani egy olyan iparág számára, amely közben egyre szorosabban kapcsolódik a hagyományos pénzügyi rendszerhez.
Mi történt a CLARITY Act szenátusi szavazásán?
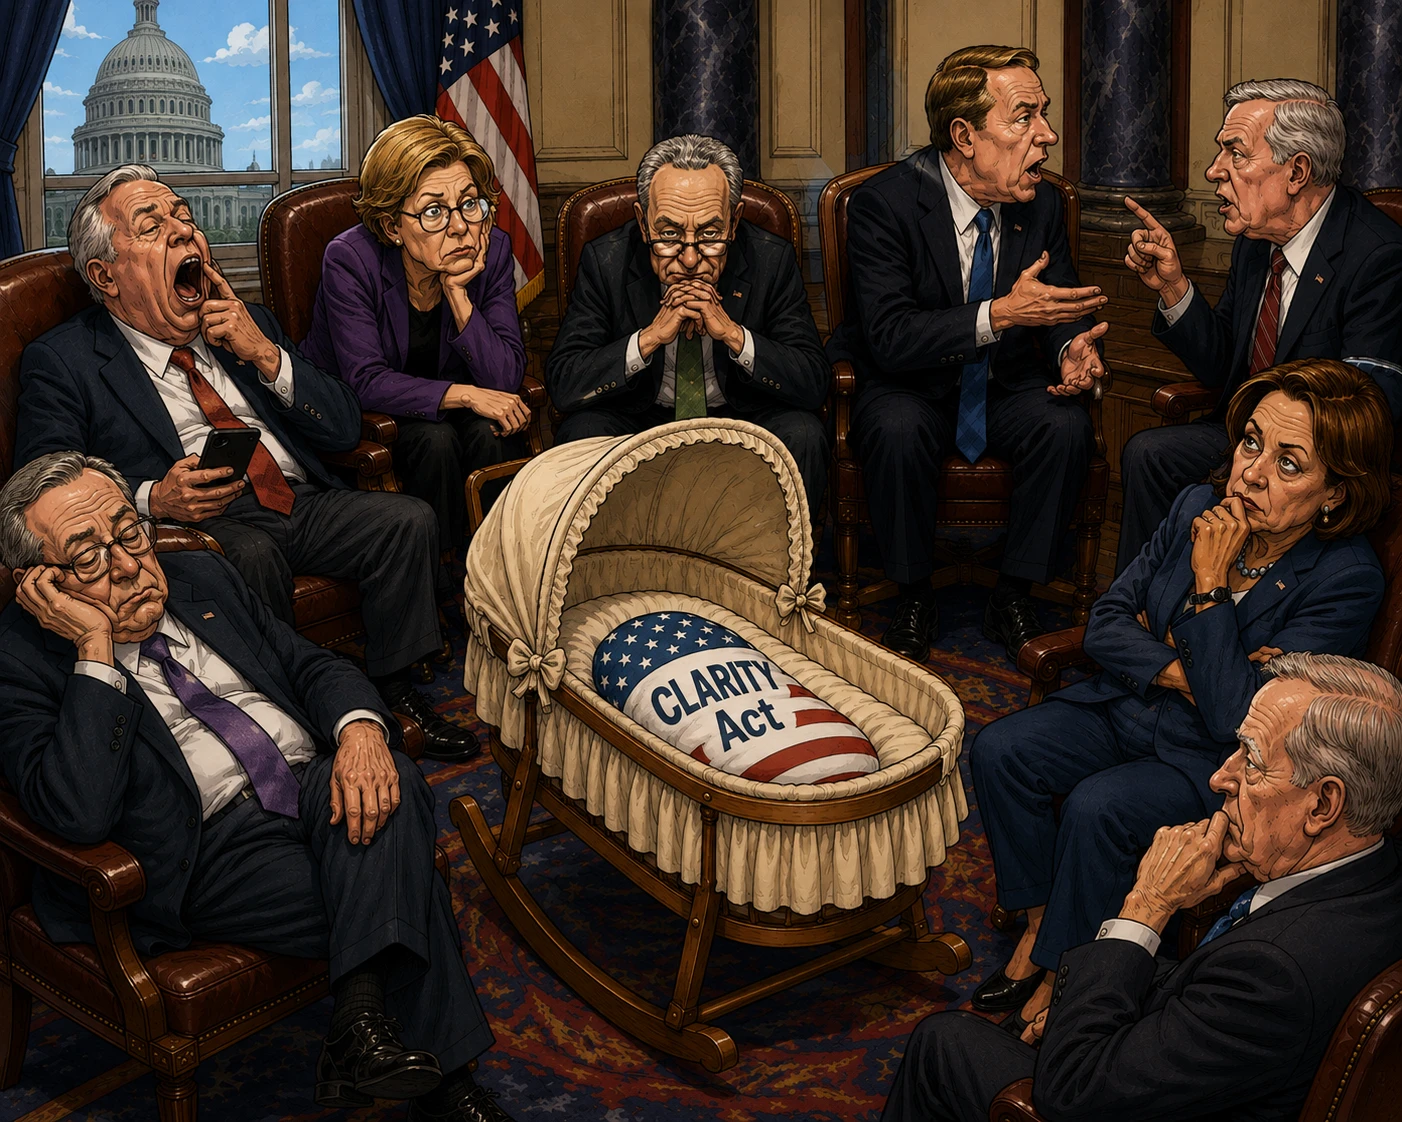
A szeptember 15-i voksolás nem a CLARITY Act végleges elfogadásáról szólt. A szenátorok arról szavaztak, hogy lezárják-e az előzetes vitát, és továbblépjenek-e a H.R. 3633 számú törvényjavaslat érdemi tárgyalásához. Ehhez az úgynevezett cloture-indítványhoz a Szenátus szabályai szerint 60 szavazatra lett volna szükség.
A hivatalos szenátusi jegyzőkönyv szerint az indítvány 49 igen és 50 nem szavazattal elbukott, így a jogszabály nem jutott tovább.
Ez különösen figyelemre méltó, mert a CLARITY Act korábban jelentős kétpárti támogatással haladt át a Képviselőházon. A képviselők 2025. július 17-én 294–134 arányban fogadták el a törvénytervezetet; 78 demokrata képviselő is igennel szavazott.
A Szenátusban azonban a jogszabály szövege és a körülötte kialakult politikai környezet jelentősen megváltozott. A republikánus tárgyalók a szavazást közvetlenül megelőzően egy átdolgozott változatot terjesztettek elő, amely saját közlésük szerint 126 lényegi módosítást tartalmazott a demokrata tárgyalópartnerek kérései alapján. Az új verzió többek között további etikai rendelkezéseket, az állami főügyészek számára bizonyos végrehajtási jogosítványokat, valamint a Stabilcoinokhoz kapcsolódó bankbetét-kiáramlás mérséklését célzó eszközöket is tartalmazott.
A módosítások azonban nem teremtettek elegendő támogatást a 60 szavazatos küszöb eléréséhez.
Mit szabályozott volna valójában a CLARITY Act?
A törvény jelentősége elsősorban abból fakad, hogy az Egyesült Államok kriptopiacának egyik alapvető problémájára próbált választ adni: melyik digitális eszköz melyik szövetségi felügyelet hatáskörébe tartozik?
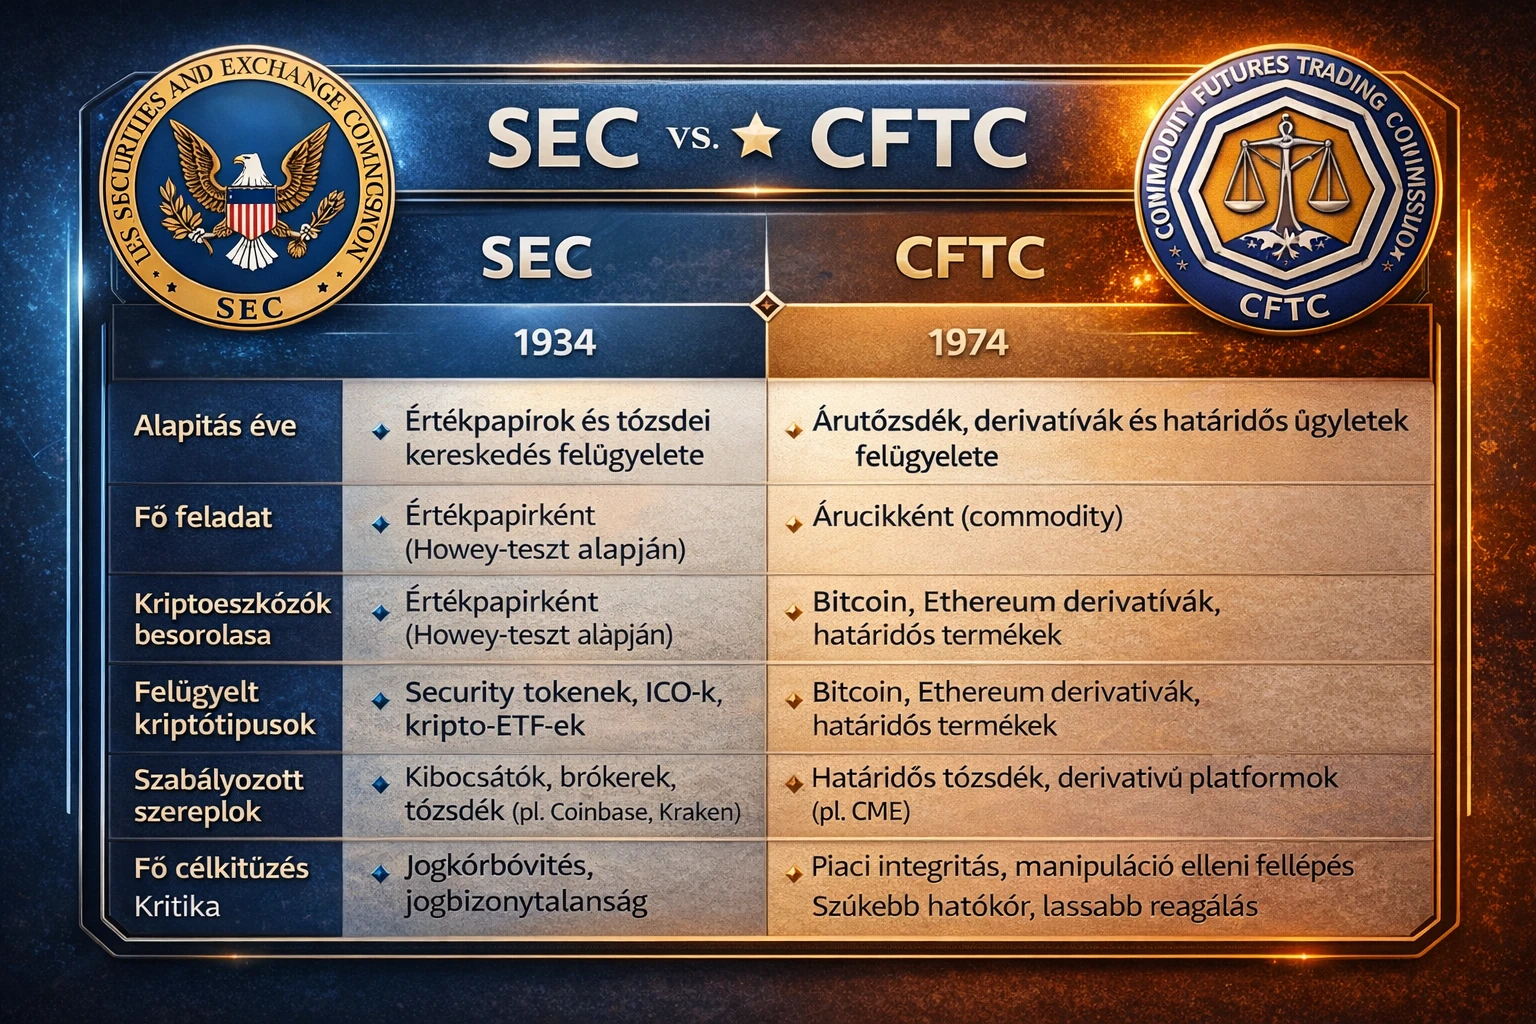
Az SEC, vagyis az amerikai Értékpapír- és Tőzsdefelügyelet hagyományosan az értékpapírpiacokat felügyeli. A CFTC, azaz a Commodity Futures Trading Commission ezzel szemben többek között az árupiaci derivatívák, illetve bizonyos árupiaci tevékenységek felügyeletéért felel.
A kriptopiac számára a választóvonal azért kulcsfontosságú, mert egy token jogi besorolása közvetlenül meghatározhatja, milyen regisztrációs, közzétételi, kereskedési és befektetővédelmi szabályok vonatkoznak rá.
A CLARITY Act által felvázolt rendszer a digitális árucikkek – angolul digital commodities – másodlagos piacán nagyobb és egyértelműbb CFTC-hatáskört hozott volna létre, miközben az értékpapírokként besorolt tokenek és tokenizált értékpapírok továbbra is az SEC felügyelete alatt maradtak volna. A képviselőházi bizottság ismertetése szerint a szabályozás központi célja éppen az SEC és a CFTC közötti hatáskörök egyértelműbb szétválasztása volt.
A későbbi szenátusi szöveg a DeFi, vagyis a decentralizált pénzügyek szabályozásához is hozzányúlt. A DeFi olyan blokkláncalapú pénzügyi szolgáltatásokat jelent, amelyekben a kereskedést, hitelezést vagy más pénzügyi műveleteket részben vagy egészben okosszerződések hajtják végre hagyományos pénzügyi közvetítők nélkül. A szeptemberi tervezet pontosítani próbálta, hogy mely nem teljesen decentralizált protokollokra vonatkozzon CFTC-regisztráció és pénzmosás elleni szabályozás.
Ez az intézményi befektetők számára is fontos kérdés. Minél kevésbé egyértelmű ugyanis egy kriptoeszköz jogi státusza, annál nagyobb lehet a megfelelési és peres kockázat egy bank, alapkezelő, tőzsde vagy letétkezelő számára.
Trump kriptobirodalma az etikai vita középpontjába került
A CLARITY Act körüli konfliktus egyik legkényesebb pontját Donald Trump és családja saját kriptovaluta-érdekeltségei jelentették.
A Reuters júniusi beszámolója szerint Trump 2025-re vonatkozó pénzügyi nyilatkozatában több mint 1,4 milliárd dollárnyi, nagyrészt kriptovállalkozásokból származó bevételt jelentett. A bevételek jelentős része a fiaival közösen létrehozott World Liberty Financialhez és a Trumphoz kötődő memecoinhoz kapcsolódott. A Fehér Ház álláspontja szerint nem áll fenn összeférhetetlenség; a Reuters ugyanakkor megjegyezte, hogy Trump továbbra is kedvezményezettje üzleti érdekeltségeinek, miközben azok kezelésében gyermekei játszanak szerepet.
Ez a helyzet a szenátusi vita során alapvető kérdéssé vált: milyen korlátozások vonatkozzanak azokra a választott tisztségviselőkre és magas rangú kormányzati szereplőkre, akik személyesen is pénzügyileg érdekeltek a szabályozni kívánt iparágban?
A törvény republikánus támogatói szerint a szeptember 14-én nyilvánosságra hozott változat lényegében átvette a korábban tárgyalt Tillis–Gallego etikai javaslat legtöbb elemét. Több demokrata szenátor azonban úgy vélte, hogy a végrehajtási mechanizmus és a lehetséges kivételek továbbra sem biztosítanak elegendő garanciát. Mark Warner, Adam Schiff, Maggie Hassan és más demokraták nyilatkozataikban egyaránt az etikai szabályok hiányosságait nevezték meg ellenvetésként. Más kifogások a pénzmosás elleni ellenőrzésekre, a nemzetbiztonsági kockázatokra és a predikciós piacokra vonatkoztak.
A republikánus tárgyalók ezzel szemben azt állították, hogy a szöveget több mint egy éven keresztül, kétpárti egyeztetések során alakították át, és a demokraták által kért módosítások jelentős részét beépítették.
A történet piaci szempontból azért lényeges, mert jól mutatja: a kriptoszabályozás ma már nem csupán technológiai vagy pénzügyi kérdés. A politikai etika, a kampányfinanszírozás és az állami döntéshozók személyes pénzügyi érdekeltségeinek kezelése is a szabályozási vita részévé vált.
Trump alatt már történt jelentős kriptoszabályozási fordulat
A CLARITY Act kudarca nem jelenti azt, hogy az amerikai kriptoszabályozás 2025 óta egy helyben állt volna.
Az egyik legfontosabb változás a GENIUS Act 2025. július 18-i törvénybe iktatása volt. Ez létrehozta az első amerikai szövetségi szabályozási keretet a fizetési Stabilcoinok számára.
A Stabilcoin olyan kriptoeszköz, amelynek kibocsátója az árfolyamot jellemzően egy hagyományos devizához – leggyakrabban az amerikai dollárhoz – próbálja rögzíteni. Ilyen eszközök például az USDT vagy az USDC. A Stabilcoinok fontos infrastruktúrát jelentenek a kriptopiacon, mert dollárszerű elszámolási eszközt biztosítanak a blokkláncokon és a kriptotőzsdéken.
A GENIUS Act többek között likvid tartalékeszközökkel történő teljes fedezetet és rendszeres tartalék-nyilvánosságra hozatalt ír elő a szabályozás alá tartozó fizetési Stabilcoinok esetében.
Szintén jelentős lépés volt Trump 2025. március 6-i elnöki rendelete az amerikai Strategic Bitcoin Reserve, vagyis stratégiai bitcoin-tartalék létrehozásáról. Fontos ugyanakkor pontosítani, hogy ez nem egyszerű állami bitcoinvásárlási program. A rendelet értelmében a tartalék elsődlegesen az amerikai állam által büntető- és polgári eljárások során elkobzott bitcoinokra épül, és a kormány további BTC megszerzésére csak költségvetés-semleges megoldásokat dolgozhat ki.
Eközben az SEC megváltoztatta a kriptopiaccal kapcsolatos végrehajtási politikáját is. 2025 februárjában például megszüntette a Coinbase ellen folyó polgári jogi eljárását, arra hivatkozva, hogy átfogóbb és átláthatóbb kriptopolitikai keret kialakításán dolgozik. Az SEC külön hangsúlyozta, hogy az ügy lezárása nem jelentett állásfoglalást az eredeti jogi követelések megalapozottságáról.
Mindez megmagyarázza, miért támasztott komoly várakozásokat a kriptoipar a CLARITY Acttel szemben: a Stabilcoinokra már megszületett a szövetségi jogi keret, de az egész digitáliseszköz-piac átfogó struktúrája továbbra sem rendeződött törvényi szinten.
Bitcoin, Coinbase és Circle: mit üzent a piaci reakció?
A szenátusi kudarc hírére a bitcoin mintegy 4 százalékkal esett, és 75 900 dollár közelében kereskedett, míg a Coinbase és a Stabilcoin-kibocsátó Circle részvényei körülbelül 9 százalékos mínuszba kerültek a Reuters adatai szerint.
Ez önmagában nem bizonyítja, hogy a teljes esést a CLARITY Act bukása okozta.
A makrogazdasági háttér ugyanis egyébként sem volt kedvező a kockázatos eszközök számára. Az amerikai tízéves államkötvény hozama átmenetileg 5 százalék fölé került, miközben a piac a Federal Reserve kamatdöntésére készült. A magasabb kötvényhozamok általában növelik az alacsonyabb kockázatú dolláreszközök vonzerejét, ami nyomást gyakorolhat a részvényekre és a kriptovalutákra is. Szeptember 16-án az ázsiai kereskedésben a kriptopiac már stabilizálódás jeleit mutatta.
A tágabb kép szintén fontos. A CoinGecko szeptember 16-i adatai szerint a teljes kriptopiac kapitalizációja mintegy 2,74 billió dollár, ebből a bitcoin nagyjából 1,55 billió dollárt képvisel. A Stabilcoinpiac mérete körülbelül 307 milliárd dollár.
A piaci kapitalizáció egy eszköz forgalomban lévő mennyiségének és aktuális árfolyamának szorzata. Nem azt jelenti, hogy ennyi készpénz található ténylegesen a piacon, de hasznos mérőszám az egyes kriptoeszközök és a teljes szektor nagyságának összehasonlítására.
A jelenlegi számok alapján tehát a CLARITY Act bukása jelentős szabályozási sokk, de önmagában nem kérdőjelezi meg a kriptopiac működését. Sokkal inkább azt növeli, amit a piac nehezen áraz: a hosszabb távú jogi bizonytalanságot.
Miért ilyen fontos a szabályozási bizonytalanság a kriptocégeknek?
A kriptoipar évek óta jelentős összegeket fordít amerikai politikai és szabályozási érdekérvényesítésre. A Reuters egy Public Citizen-elemzésre hivatkozva arról számolt be, hogy a kriptocégek 2026 első felében 189 millió dollárt fordítottak az amerikai félidős választások befolyásolását célzó politikai kiadásokra, többet, mint a teljes 2024-es választási ciklusban.
A gazdasági motiváció érthető. Egy több milliárd dolláros kriptotőzsde vagy intézményi szolgáltató számára jelentős különbség, hogy tevékenységére előre meghatározott törvényi szabályok vonatkoznak-e, vagy a jogértelmezés részben hatósági döntésekből és bírósági ügyekből rajzolódik ki.
A likviditás, vagyis az, hogy egy eszköz mekkora mennyiségben vásárolható vagy értékesíthető jelentős árfolyam-elmozdulás nélkül, szintén függhet a szabályozási környezettől. Ha bankok, alapkezelők és más nagybefektetők jogi bizonytalanság miatt távol maradnak egy piactól, az csökkentheti a kereskedési aktivitást és növelheti bizonyos eszközök volatilitását.
A másik oldalon viszont a szabályozás túlzott lazítása is kockázatokat teremthet. A kritikusok fogyasztóvédelmi, pénzmosási, piaci manipulációs, összeférhetetlenségi és pénzügyi stabilitási problémákat emelnek ki. Az amerikai közösségi bankok egy része különösen attól tart, hogy a kamatozó vagy jutalmat fizető Stabilcoin-megoldások jelentős betétállományt vonhatnak el a hagyományos bankrendszerből. A szenátusi tervezetbe ezért olyan rendelkezések is bekerültek, amelyek a pénzügyminisztérium számára eszközt adtak volna a Stabilcoinokhoz kapcsolódó túlzott betétkiáramlás kezelésére.
A szabályozási dilemma ezért nem egyszerűen arról szól, hogy „több vagy kevesebb szabály” lenne-e megfelelő. A valódi kérdés az, hogyan lehet egyszerre jogbiztonságot teremteni, támogatni az innovációt, védeni a befektetőket és korlátozni a pénzügyi rendszerre átterjedő kockázatokat.
Mi következhet a CLARITY Act bukása után?
A szeptember 15-i szavazás nem jelenti azt, hogy az Egyesült Államok végleg lemondott volna az átfogó kriptopiaci törvényről. A konkrét jogszabály további sorsa azonban bizonytalan, és több lehetséges út képzelhető el.
Az egyik forgatókönyv szerint a szenátorok újranyitják a tárgyalásokat, és olyan etikai, nemzetbiztonsági vagy banki kompromisszumot dolgoznak ki, amely szélesebb támogatást tud szerezni. A szeptemberi szöveg már önmagában is több mint száz módosítás eredménye volt, így láthatóan létezik tárgyalási alap.
Egy másik lehetőség, hogy rövid távon nem születik kongresszusi megállapodás, és az SEC, a CFTC, a Pénzügyminisztérium, illetve más szövetségi hatóságok meglévő jogköreik alapján alakítják tovább a kriptoszabályozást. Ez gyorsabb lehet, de kevésbé tartós jogi keretet eredményezhet, hiszen a hatósági politikák könnyebben változhatnak egy későbbi vezetés alatt, mint egy kongresszus által elfogadott törvény. A Reutersnek nyilatkozó szakértők éppen ezt a szabályozási sérülékenységet emelték ki.
A harmadik forgatókönyv egy későbbi, jelentősen átdolgozott piacszerkezeti törvény lehet. Ebben az esetben a CLARITY Act mostani kudarca nem a folyamat végét, hanem egy új tárgyalási kör kiindulópontját jelentené.
A bitcoin szempontjából egyik forgatókönyvből sem következik automatikus árfolyamcél. Optimista esetben a szabályozási bizonytalanság csökkenése és az intézményi infrastruktúra további fejlődése javíthatja a befektetői környezetet. Semleges forgatókönyvben az amerikai jogalkotási patthelyzet mellett a piac elsősorban a globális likviditásra, a kamatokra és az intézményi keresletre figyelhet. Negatívabb helyzetben a tartósan magas hozamkörnyezet, az ETF-kiáramlások, a szabályozási konfliktusok vagy egy szélesebb kockázatkerülési hullám további nyomást gyakorolhat a bitcoinra és a kriptorészvényekre.
A szeptemberi esemény legfontosabb tanulsága ezért nem az, hogy egyetlen törvényjavaslat eldöntötte volna a kriptopiac jövőjét. Sokkal inkább az, hogy a digitális eszközök mára elég nagy és gazdaságilag jelentős piacot alkotnak ahhoz, hogy szabályozásuk összekapcsolódjon a bankrendszerrel, a tőkepiacokkal, a választási finanszírozással és a kormányzati etika kérdéseivel is.
Gyakori kérdések
Mi a CLARITY Act?
A Digital Asset Market Clarity Act egy amerikai törvényjavaslat, amely átfogóbb keretet teremtene a digitális eszközök szabályozásához, és egyértelműbben elválasztaná az SEC és a CFTC hatáskörét.
Elutasította a Szenátus a CLARITY Actet?
A Szenátus 2026. szeptember 15-én nem a törvény végleges elfogadásáról szavazott. Egy olyan eljárási indítvány bukott el 49–50 arányban, amelyhez 60 igen kellett volna ahhoz, hogy a törvény továbbléphessen az érdemi tárgyalás felé.
Miért került Donald Trump kriptovagyona a vita középpontjába?
Trump és családja jelentős kriptoérdekeltségekkel rendelkezik, miközben az elnöki adminisztráció közvetlenül részt vesz a kriptopolitika alakításában. Emiatt több szenátor szigorúbb szabályokat követelt arra, hogy hivatalban lévő politikai döntéshozók milyen módon tarthatnak vagy értékesíthetnek digitális eszközöket.
Mit jelent a CLARITY Act kudarca a bitcoin számára?
Közvetlenül növeli az amerikai szabályozási bizonytalanságot, ami rövid távon negatív piaci tényező lehet. A bitcoin hosszabb távú árfolyamát azonban számos más tényező – többek között a kamatkörnyezet, a globális likviditás, az intézményi kereslet és az ETF-ek tőkeáramlása – is befolyásolja.
Mi a különbség a CLARITY Act és a GENIUS Act között?
A GENIUS Act már hatályos törvény, és elsősorban a fizetési Stabilcoinok szabályozására koncentrál. A CLARITY Act ennél jóval szélesebb körben rendezné a digitális eszközök piacszerkezetét, illetve az SEC és a CFTC hatásköreit.
Vége lehet az amerikai kriptoszabályozási reformnak?
Nem. A mostani szavazás egy fontos törvényhozási kísérletet akasztott meg, de új tárgyalások, módosított törvényjavaslatok és további hatósági szabályalkotás is lehetséges. Ezek időzítése és végleges tartalma jelenleg nem tekinthető biztosnak.
Jogi nyilatkozat
Ez az anyag kizárólag tájékoztató és ismeretterjesztő célt szolgál, nem minősül befektetési, pénzügyi vagy egyéb szakmai tanácsadásnak. A kriptovaluták és más digitális eszközök magas kockázatú, jelentős árfolyam-ingadozásnak kitett eszközök lehetnek. Befektetési döntés előtt mindenki saját pénzügyi helyzetének és kockázattűrő képességének megfelelően végezzen önálló kutatást.