

Új irányt vehet a francia kriptoadó: a parlamentben olyan javaslatokat tárgyalnak, amelyek a külföldre költözők még nem realizált nyereségét, a saját kezelésű kriptotárcákat és a stabilcoinra váltásokat is érintenék. A nagyobb vagyonú befektetők mellett az aktívan kereskedő magánszemélyek számára is változhatna az adózás. A bizottsági támogatás azonban még nem jelent elfogadott törvényt: a végleges szabályokról további parlamenti döntések szükségesek.
Francia kriptoadó: mi került a parlament elé?

A francia Nemzetgyűlés pénzügyi bizottsága a 2027-es költségvetés vizsgálatakor több, kriptoeszközöket érintő módosítást támogatott. Ezek egyszerre célozzák a külföldre költözéssel összefüggő adózást, a vagyonbejelentés bővítését és bizonyos kriptocserék adóztatását.
A legnagyobb figyelmet az exit tax, vagyis az adóügyi illetőség külföldre helyezéséhez kapcsolódó adó kiterjesztése kapta. Emellett külön indítvány foglalkozik a saját kezelésű tárcák bejelentésével, valamint azzal, hogy a kriptovaluták stabilcoinra váltása mikor váljon adókötelessé.
A főbb elképzelések így foglalhatók össze:
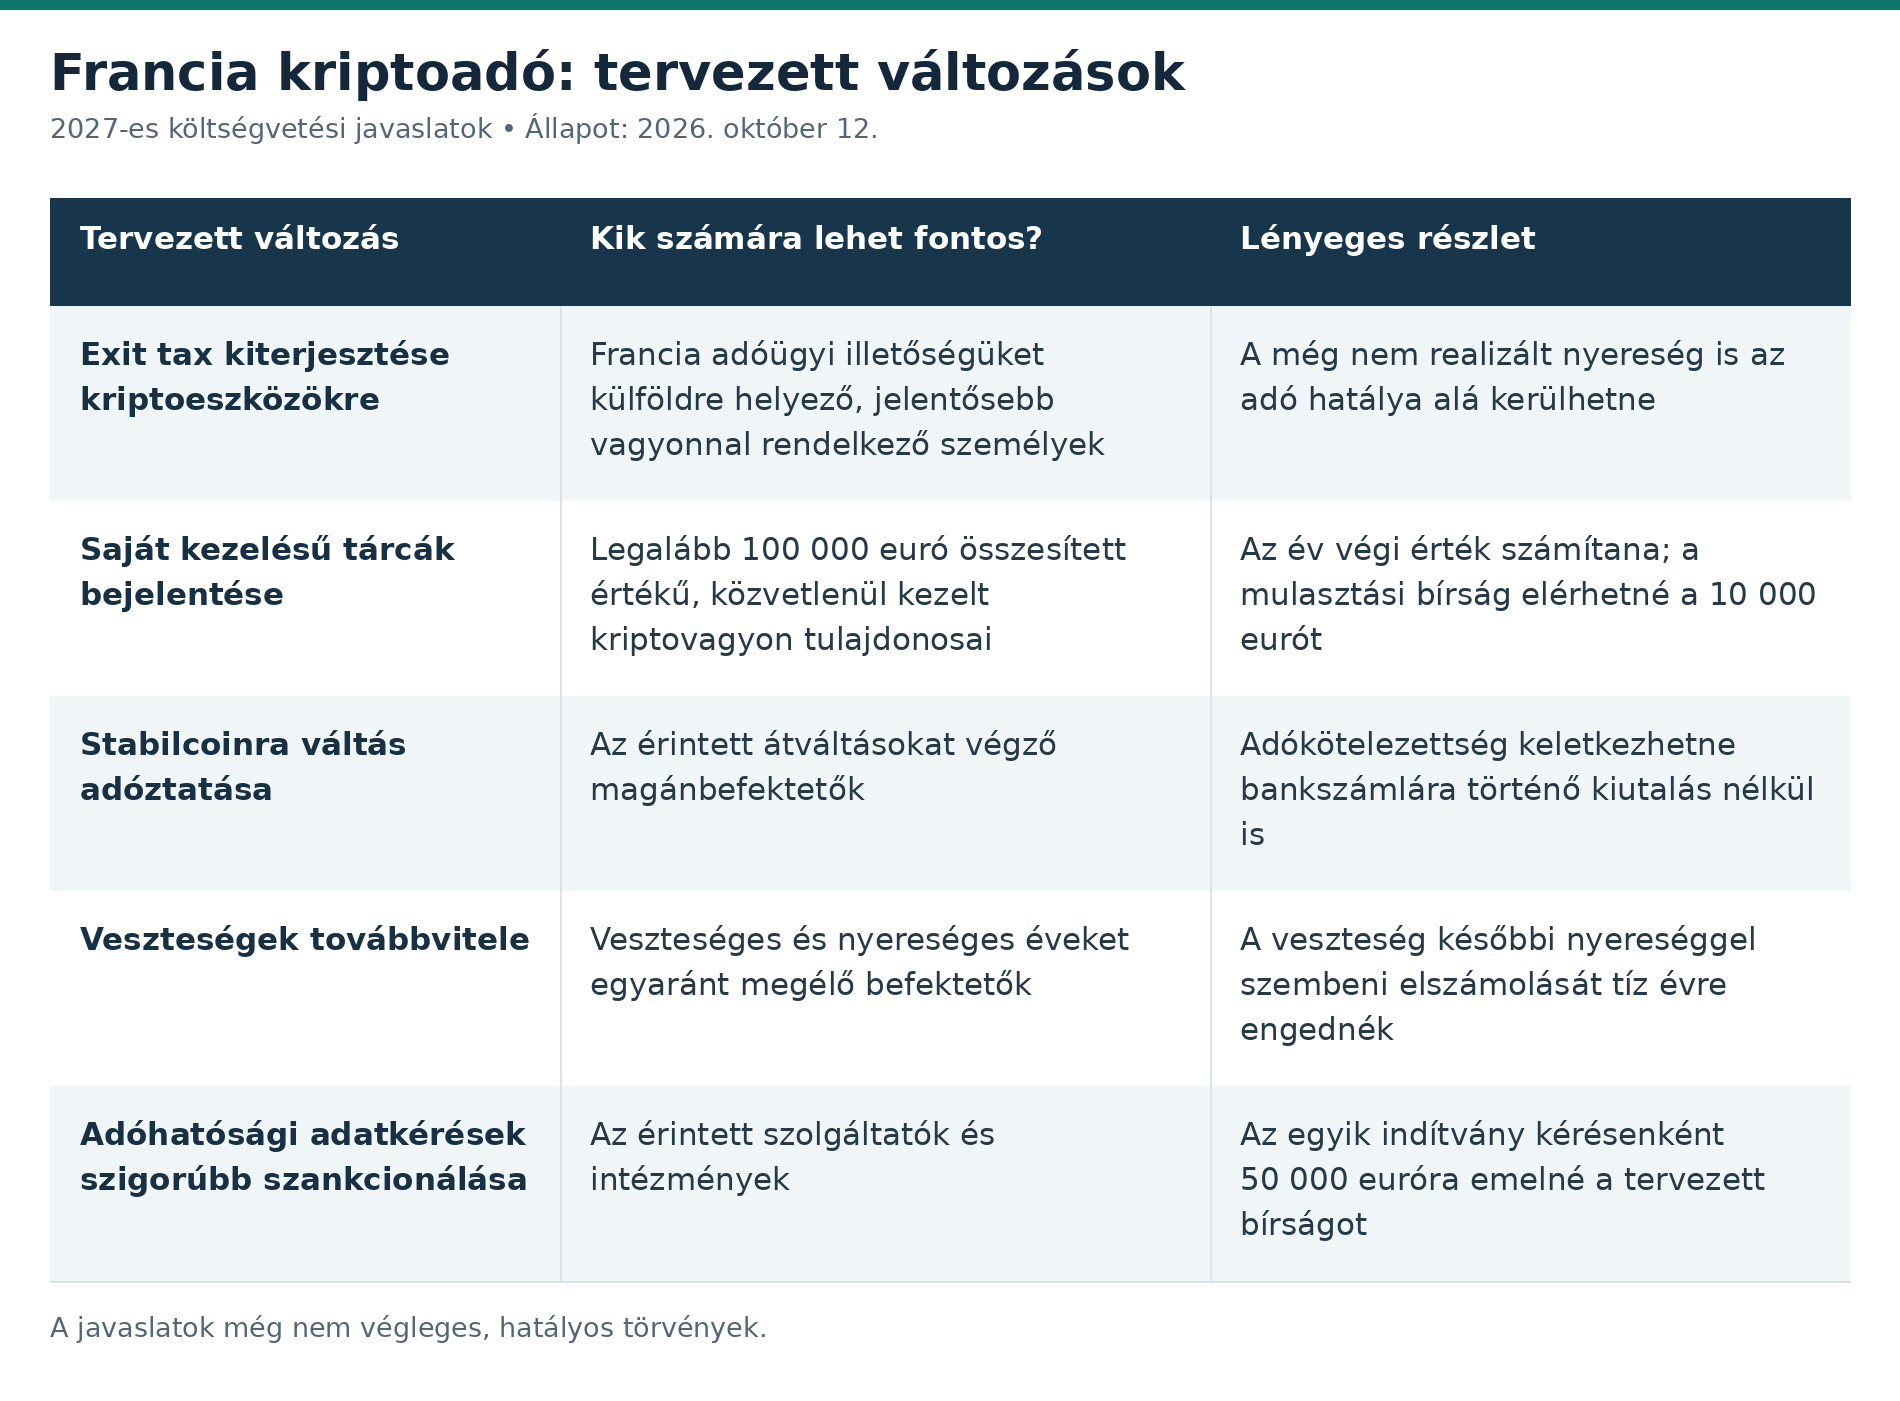 A csomag tehát nem kizárólag adóemelési elképzeléseket tartalmaz. A veszteségek továbbvitele például enyhíthetné a több éven át tartó kereskedés adózási egyenlőtlenségeit. A különböző indítványok státuszát és egymáshoz való viszonyát a kriptojogra szakosodott ORWL ügyvédi iroda összefoglalója is bemutatja.
Exit tax: mit jelent a papíron létező nyereség adóztatása?
A hagyományos nyereségadó általában akkor válik aktuálissá, amikor valaki elad egy eszközt, és nyereséget realizál. Az exit tax más logikát követ: bizonyos feltételek mellett már az adóügyi illetőség külföldre helyezésekor megállapítja az addig felhalmozott értéknövekedést.
Nem realizált nyereségnek azt nevezzük, amikor egy eszköz többet ér a megszerzésére fordított összegnél, de tulajdonosa még nem értékesítette. A nyereség ilyenkor létezik a vagyonértékelésben, azonban nem feltétlenül áll rendelkezésre készpénzként.
Egy egyszerű, szemléltető példában valaki összesen 300 000 euróért szerzett kriptoeszközöket, amelyek a kiköltözésekor egymillió eurót érnek. A még nem realizált értéknövekedés ebben az esetben 700 000 euró. Az exit tax alapját ez a különbözet jelenthetné, nem automatikusan a teljes egymillió eurós vagyon.
A Nicolas Sansu és képviselőtársai által benyújtott, bizottságban támogatott I-CF1822 módosító indítvány azokkal számol, akik a távozás előtti tíz évből legalább hat évben francia adóügyi illetőséggel rendelkeztek. A kriptoeszközök háztartási szinten összesített értékének meg kellene haladnia a 800 000 eurót. A külföldi platformon vagy saját tárcában történő tárolás önmagában nem jelentene kivételt.
A 800 000 eurós küszöb értelmezése is változhat
Egy október 10-én benyújtott újabb változat már a meglévő exit tax szabályaiba illesztené a kriptoeszközöket. Az I-3904 indítvány közzétett szövege szerint a 800 000 eurós küszöbnél az érintett értékpapírok és kriptoeszközök együttes értékét kellene figyelembe venni.
Ez érdemi különbség. Szemléltető példaként egy 500 000 eurós részvényállomány és egy 400 000 eurós kriptoportfólió együtt 900 000 eurót jelent. A kriptovagyon önmagában nem érné el a küszöböt, az együttes vagyon azonban meghaladná azt.
A változatok közötti eltérés miatt a 800 000 eurós összeget egyelőre javasolt határként, nem véglegesen rögzített kriptoadózási szabályként kell kezelni.
A kiköltözés nem feltétlenül jelentene azonnali befizetést
Az exit tax megértéséhez három külön kérdést érdemes szétválasztani: mikor állapítják meg az adót, mikor kell ténylegesen megfizetni, és milyen feltételekkel törölhető később a kötelezettség.
A jelenlegi francia értékpapír-szabályozás bizonyos országokba történő költözésnél automatikus fizetési halasztást biztosít. Ez az Európai Unión belüli költözésnél, illetve meghatározott adóügyi együttműködési feltételeket teljesítő országok esetében is lehetséges. Más célországoknál külön kérelemre és további feltételek teljesítésére lehet szükség.
A francia adóhatóság exit tax tájékoztatója szerint a 2019-től alkalmazott rendszerben az érintett értékpapírok megtartásával, egyéb feltételek teljesülése mellett két vagy öt év elteltével adómentesítés érhető el. A hosszabb időszak a nagyobb, 2,57 millió euró feletti értékpapírvagyonhoz kapcsolódik.
A kriptoeszközökre vonatkozó bizottsági indítvány ezt a rendszert alkalmazná megfelelő kiigazításokkal. A tartási feltételeket portfóliószinten vizsgálná, a határidő előtti értékesítésnél pedig arányos adófizetés válhatna esedékessé.
A gazdasági probléma ettől még valós: a papíron kimutatott nyereség nem feltétlenül jelent szabadon elkölthető pénzt. Egy későbbi árfolyamesés vagy nehezen értékesíthető tokenállomány megnehezítheti a kötelezettség teljesítését.
Itt válik fontossá a likviditás fogalma. Ez azt jelenti, hogy egy eszköz mennyire könnyen adható el jelentős árengedmény nélkül. Egy kevésbé forgalmazott token képernyőn látható ára nem garantálja, hogy nagyobb mennyiség ugyanazon az áron értékesíthető.
Az adóügyi illetőség megváltoztatása ráadásul összetettebb egy új lakcím bejelentésénél. A tényleges életvitelt és az alkalmazandó nemzetközi szabályokat is vizsgálni kell; a tárca vagy a tőzsdei fiók áthelyezése önmagában nem rendezi ezt.
Saját kriptotárcák: bejelentés és adatbiztonsági kérdések
A Charles de Courson nevéhez kapcsolódó indítvány új bejelentési kötelezettséget vezetne be a közvetlenül kezelt kriptotárcákra. A javasolt határ az ezekben tartott kriptoeszközök december 31-én megállapított, legalább 100 000 eurós összesített értéke lenne. A bejelentés elmulasztására tervezett szankció elérhetné a 10 000 eurót.
A saját kezelésű tárca, angolul self-custody wallet, olyan megoldás, amelynél a felhasználó rendelkezik az eszközök mozgatását lehetővé tevő privát kulcsokkal. Ezek lényegében digitális hozzáférési jogosultságok. Egy központi tőzsdén ezzel szemben rendszerint a szolgáltató kezeli a kulcsokat.
A saját kezelés nagyobb közvetlen ellenőrzést adhat, de az adózási kötelezettséget nem szünteti meg. A tulajdonos személye és adóügyi helyzete továbbra is meghatározó.
A vagyon bejelentése ugyanakkor nem azonos a vagyon megadóztatásával. Egy adatszolgáltatási kötelezettségből önmagában nem következik, hogy minden évben adót kell fizetni a tárca teljes értékére.
Nem minden összehasonlítás bizonyít adócsalást
Az ellenőrzés szigorítása mellett felhozott érvek között régi kriptonyereség-becslések és bevallási adatok is szerepelnek. Ezeknél különösen fontos a fogalmi pontosság.
A francia gazdasági minisztérium számvevőszéki jelentést ismertető tájékoztatója szerint 2021-re körülbelül 20 000 adózó összesen 400 millió eurónyi kriptoértékesítési nyereséget vallott be. Ez bevallott nyereség, nem a teljes bejelentett kriptovagyon és nem a befizetett adó összege.
A piaci becslések és az adóbevallások eltérése indokolhat további vizsgálatot. Önmagában azonban nem bizonyítja, hogy a teljes különbség eltitkolt, adóköteles jövedelem: a számítási módszerek és a vizsgált ügyletek köre is eltérhet.
A bejelentési rendszernek védenie kell az adatokat
Egy vagyonnyilvántartás létrehozásánál az adatbiztonság legalább olyan fontos, mint az ellenőrizhetőség. Ha személyes adatok jelentős kriptovagyonnal kapcsolhatók össze, egy adatszivárgás célzott csalások és akár fizikai fenyegetések kockázatát is növelheti.
A felhasználónak ezért különösen óvatosan kell kezelnie a váratlan „adóhatósági” megkereséseket. A vagyonbejelentés ürügyén küldött hamis oldalak hozzáférést vagy rosszindulatú tranzakció jóváhagyását kérhetik.
Privát kulcsot és helyreállító szósort nem szabad átadni. A francia pénzügyi felügyeleti rendszerben közzétett csalásmegelőzési útmutató is hangsúlyozza a hozzáférési adatok védelmét és a megkeresések független ellenőrzését.
Stabilcoinra váltás: adó banki kiutalás nélkül?
A stabilcoin olyan kriptoeszköz, amelynek értékét jellemzően valamely hagyományos pénznemhez, például az amerikai dollárhoz vagy az euróhoz igyekeznek kötni. Sokan arra használják, hogy csökkentsék kitettségüket a Bitcoin vagy más kriptovaluták árfolyamingadozásának.
A stabilcoin azonban nem kockázatmentes bankszámla-egyenleg. Elveszítheti az árfolyamrögzítését, problémák lehetnek a tartalékokkal, és a visszaváltás lehetősége is függhet a kibocsátótól.
A jelenlegi francia magánbefektetői rendszerben a pénzbeli ráfizetés nélküli kripto–kripto csere adóhalasztásban részesül. A magánvagyon-kezelés keretében realizált nyereség általános átalányterhe az adóhatóság tájékoztatója szerint 31,4%: 12,8% jövedelemadó és 18,6% szociális közteher. Bizonyos esetekben progresszív adózás választható; a szakmai jellegű tevékenységre eltérő szabályok vonatkozhatnak.
Az I-CF1826 indítvány megszüntetné a csere adóhalasztását, ha az ügylet során a befektető a MiCA szerinti elektronikus pénz tokent kap. Ez egy hivatalos pénznem értékéhez kapcsolódó kriptoeszköz-kategória; ezért a javaslat pontos hatályát nem célszerű automatikusan minden stabilcoinra kiterjeszteni.
A szöveg a nyereség számítását is átalakítaná. Az eladott eszközök megszerzési értékére épülő megoldást és az azonos típusú eszközöknél súlyozott átlagos beszerzési árat alkalmazna, átmeneti rendelkezésekkel a korábban megszerzett állományra.
A gyakorlati következmény jelentős lehetne. A befektető piaci kockázatot csökkentő átváltása közben adóköteles nyereséget realizálhatna, miközben a pénze továbbra is kriptoeszközben marad.
Szemléltető példaként: ha az új szabályok alapján egy váltás 6000 euró adóköteles nyereséget eredményezne, akkor 31,4%-os teher mellett 1884 euró adó adódna. Ez feltételezett számítás, nem személyre szabott adómegállapítás; az éves veszteségek és más alkalmazandó szabályok módosíthatnák a végeredményt.
A stabilcoinra váltás tehát csökkentheti az árfolyamkitettséget, de közben adózási és kibocsátói kockázatot teremthet. Egyetlen szempont alapján meghozott döntés könnyen félrevezető lehet.
Veszteségelszámolás és DAC8: az ellenőrzés másik oldala
A bizottság olyan indítványt is támogatott, amely tíz évre engedné továbbvinni a kriptoügyletek veszteségét. Ennek azért lehet jelentősége, mert a jelenlegi magánbefektetői szabályozás az adott év veszteségét csak ugyanazon év azonos jellegű nyereségével szemben engedi elszámolni.
Képzeljünk el egy befektetőt, aki egy évben 20 000 euró veszteséget, a következőben 20 000 euró nyereséget realizál. Gazdaságilag a két év együtt nullás eredmény, de továbbvihető veszteség nélkül a második év nyeresége ettől még adóköteles lehet.
A továbbvitel közelebb hozhatná az adózást a többéves tényleges eredményhez. Ehhez azonban pontos nyilvántartás szükséges: igazolni kell az ügyleteket, az értékeket és a veszteség korábbi felhasználását is.
A francia kezdeményezések mellett uniós szinten is bővül az adatcsere. A DAC8 az adóhatóságok együttműködését kiterjesztő irányelv, amely a kriptoügyletekhez kapcsolódó adatszolgáltatást is szabályozza.
Az Európai Bizottság tájékoztatója szerint az alapvető adatgyűjtési szabályok 2026. január 1-jétől alkalmazandók. Az első, 2026-ra vonatkozó hatóságok közötti információcserének 2027. szeptember 30-ig kell megtörténnie. European Commission
A DAC8 nem egységes európai kriptoadót hoz létre. Az adóalap és az adókulcs továbbra is a vonatkozó nemzeti szabályoktól függ, miközben az ellenőrzéshez több adat válhat elérhetővé.
A magyar olvasóknak ezért két dolgot kell elkülöníteniük: a francia adójavaslatok nem válnak automatikusan magyar szabállyá, az uniós adatcsere bővülése viszont szélesebb körben is jelentős lehet.
Mi következhet, és hogyan hathat a kriptopiacra?
A pénzügyi bizottság október 9-én 31 ellenszavazattal, három támogató szavazat és két tartózkodás mellett elutasította a költségvetés bevételi részét. A plenáris tárgyalás a kormány eredeti szövegéből indul, így a bizottsági módosításokhoz újabb döntések szükségesek. A parlamenti menetrend szerint a bevételi vita október 13-án kezdődik.
Több kriptós indítványt már újra benyújtottak a plenáris szakaszra, esetenként módosított tartalommal. Ezért a következő hetekben a konkrét szövegváltozatok legalább olyan fontosak lesznek, mint a szavazások eredménye.
Három lehetséges forgatókönyv különíthető el:
Kedvezőbb forgatókönyv: a parlament világos, teljesíthető bejelentési szabályokat fogad el, megfelelő adatvédelemmel és veszteségelszámolással. Ez javíthatná a jogbiztonságot és a szabályosan működő szolgáltatók helyzetét.
Semleges forgatókönyv: csak egyes elemek lépnek hatályba, szűkített alkalmazási körrel vagy hosszabb átmenettel. Az adminisztráció növekedhetne, miközben a francia kriptopiac működése alapvetően folytatódna.
Kockázati forgatókönyv: nehezen értelmezhető értékelési szabályok, gyakori adózási események és magas megfelelési költségek alakulnak ki. Ez visszafoghatná a helyi aktivitást, és csökkenthetné Franciaország vonzerejét egyes piaci szereplők számára.
Ezek elemzési lehetőségek, nem biztos előrejelzések. A javaslatokból nem vezethető le megbízható Bitcoin-célár vagy szükségszerű globális árfolyammozgás. A nemzetközi piacra a kamatkörnyezet, a tőkeáramlások és a likviditás is jelentős hatással lehet.
A felelős mérlegeléshez először a hatályos szabályokat, az adóügyi illetőséget és a dokumentált ügyleteket kell tisztázni. Egy parlamenti hír alapján végrehajtott eladás vagy költözési döntés maga is új költségeket és kötelezettségeket teremthet.
Gyakori kérdések
Már hatályos az új francia kriptoadó?
A bemutatott indítványok még nem végleges törvények. A bizottsági támogatást további parlamenti döntéseknek és a jogszabály kihirdetésének kell követnie.
A teljes kriptovagyont adóztatná az exit tax?
A javaslat a még nem realizált nyereséget célozza. A vagyon értéke a hatály alá kerülés vizsgálatánál számítana, de nem azonos automatikusan az adóalappal.
Csak a 800 000 eurónál nagyobb kriptoportfóliók lehetnek érintettek?
A bizottsági változat ezt a kriptoküszöböt használta. Egy újabb indítvány azonban az érintett értékpapírokat és kriptoeszközöket együtt venné figyelembe, ezért a végleges szöveg döntő lesz.
A saját tárca használata megszünteti az adókötelezettséget?
Nem. A közvetlen kulcskezelés technikai megoldás, és nem jelent általános adómentességet.
A stabilcoinra váltás után biztosan adózni kell 2027-től?
Ez még javaslat. Az elfogadás, a hatálybalépés és az érintett tokenek pontos jogi besorolása határozná meg az alkalmazását.
A francia változások automatikusan érintik a magyar adózókat?
Nem. A francia szabályok alkalmazhatósága az egyéni adóügyi helyzettől függ. A DAC8 szerinti uniós adatcsere ettől külön kérdés.
Jogi nyilatkozat: A cikk kizárólag tájékoztató és ismeretterjesztő célokat szolgál, nem minősül befektetési, pénzügyi vagy személyre szabott adótanácsadásnak. A kriptovaluták magas kockázatú, volatilis eszközök lehetnek.