
A DAC8 miatt 2026-tól a kriptoeszköz-szolgáltatók adóügyi adatokat gyűjtenek ügyfeleikről, amelyek később az adóhatóságokhoz is eljutnak. Magánbefektetőként azonban nem kell külön „DAC8-regisztrációt” végezni a NAV-nál: a legfontosabb feladat a szolgáltatónál kért nyilatkozat helyes kitöltése, az ügyletek dokumentálása és az adóbevallás rendezése. Ez a kisokos bemutatja, kit érint a rendszer, hol kell intézkedni, és mely határidőket érdemes megjegyezni.
A cikk a 2026. október 12-én elérhető jogszabályok és hivatalos tájékoztatók alapján készült.
1. Mi a DAC8, és miért vezették be?
A DAC8 az uniós adóügyi közigazgatási együttműködés szabályainak nyolcadik módosítása, amelynek egyik legfontosabb eleme a kriptoeszközökkel kapcsolatos automatikus információcsere. Jogi alapja a 2023/2226/EU tanácsi irányelv.
A rendszer lényege, hogy a jelentésre kötelezett szolgáltatók azonosítják ügyfeleik adóügyi illetőségét, adatokat gyűjtenek a jelentendő kriptoügyletekről, majd ezeket továbbítják az illetékes adóhatóságnak. Az adóhatóságok az érintett országok között évente adatot cserélnek. A kriptós rendelkezéseket 2026. január 1-jétől kell alkalmazni.
Miért volt erre szükség? Egy befektető magyarországi lakóhellyel is használhat külföldi tőzsdét, több pénztárcát és számos különböző tokent. A szolgáltatókhoz és országhatárokhoz széttagolt adatok megnehezítették az adókötelezettségek ellenőrzését.
A DAC8 ezt az információhiányt csökkenti. Nem egységes európai kriptoadót vezet be, hanem az adóhatóságok számára teszi átláthatóbbá az ügyleteket.
Két kapcsolódó fogalmat is érdemes megkülönböztetni:
- MiCA: a kriptoeszközök és szolgáltatók uniós piaci szabályozása, többek között engedélyezési és ügyfélvédelmi követelményekkel.
- CARF: az OECD nemzetközi kripto-adatszolgáltatási keretrendszere, amelyre a DAC8 kriptós szabályai épülnek.
A DAC8 tehát adóügyi átláthatóságot teremt, a MiCA pedig más szempontból szabályozza a piac működését. Egy szolgáltató jogszerű működése és az ügyfél megfelelő adózása továbbra is külön kérdés.
2. Kit érint? Az adóügyi illetőség a döntő
A hétköznapi kérdés általában így hangzik: „Magyar állampolgárként mit kell tennem?” A pontos válaszhoz azonban az adóügyi illetőséget is tisztázni kell.
Ez azt mutatja meg, hogy az adott időszakban melyik ország tekinti az embert adóügyi szempontból saját lakosának. Az állampolgárság szerepet játszhat a meghatározásában, de külföldi kötődés esetén önmagában nem ad teljes választ.
Számíthat például az állandó lakóhely, a családi és gazdasági kapcsolatok központja, a szokásos tartózkodási hely, valamint az érintett országok közötti adóegyezmény. A külföldi lakcím vagy a 183 napos tartózkodás önmagában nem minden esetben dönti el az illetőséget. nav.gov.hu
Néhány tipikus élethelyzet:
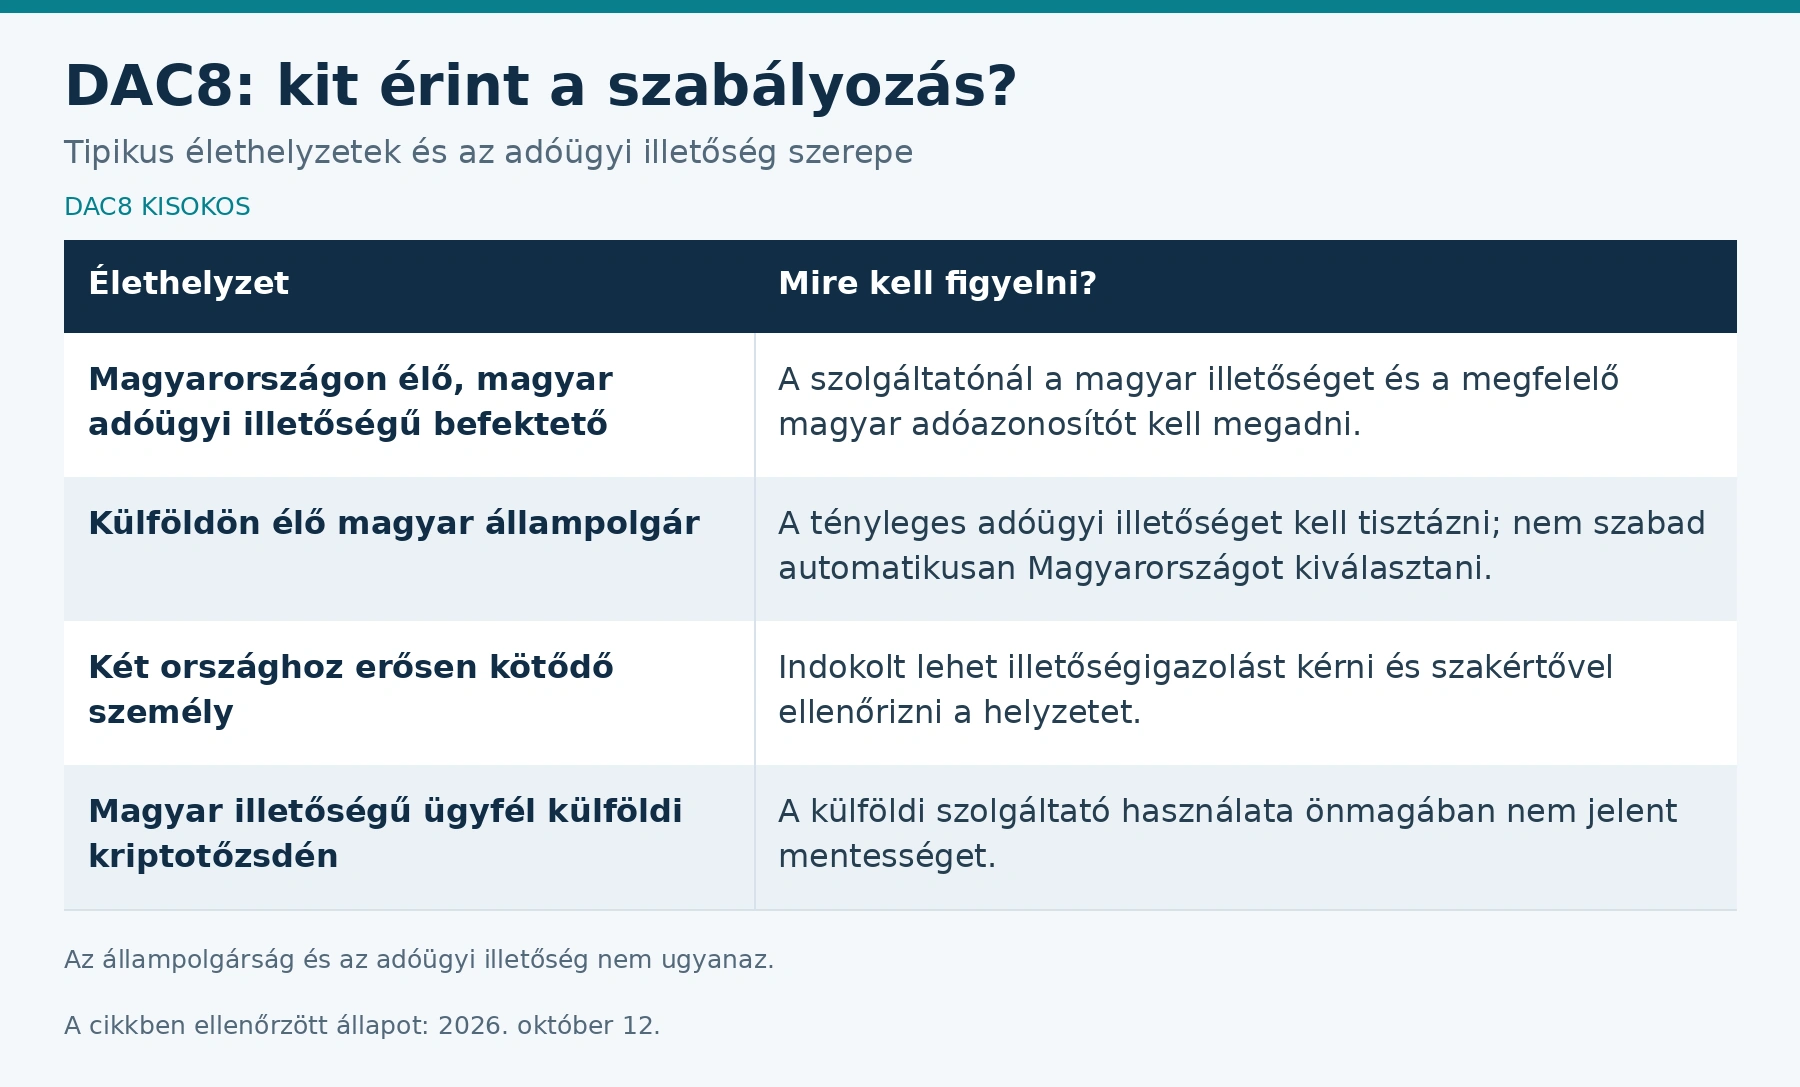
Gyakorlati tanács: költözés vagy bizonytalan illetőség esetén még a nyilatkozat kitöltése előtt érdemes rendezni ezt a kérdést. A hibás országválasztás később adategyeztetési problémákat okozhat.
3. DAC8-regisztráció: hol és hogyan kell intézkedni?
Magánbefektetőként a szolgáltatónál kell nyilatkozni
Ha valaki saját pénzéből vásárol, tart vagy értékesít kriptoeszközt, ettől önmagában nem válik DAC8-adatszolgáltatóvá.
A hétköznapi befektető teendője általában a kriptotőzsde vagy más érintett szolgáltató által kért adóügyi önnyilatkozat kitöltése. Ennek angol neve gyakran tax self-certification.
A NAV tájékoztatása szerint a szolgáltató az ügyfél adóügyi illetőségéről, adóazonosítójáról és alapadatairól kér nyilatkozatot, majd annak megalapozottságát is ellenőrzi.
A felületen például ezekkel az elnevezésekkel lehet találkozni:
- Tax residency: adóügyi illetőség.
- Tax information: adóügyi adatok.
- TIN / Tax Identification Number: adóazonosító.
- Self-certification: önnyilatkozat.
Nincs minden tőzsdére érvényes menüútvonal. A szolgáltató saját alkalmazásában, weboldalán vagy ügyfélszolgálatán kell keresni a megfelelő lehetőséget.
A Coinbase hivatalos tájékoztatója például az érintett új ügyfelektől 2026. január 1-jétől kéri az illetőségi országokat és az adóazonosítókat; a korábban regisztrált ügyfeleket külön felhívásban keresi meg.
Mi a magyar TIN?
Magánszemélynél a magyar adóazonosító általában az adókártyán szereplő tízjegyű adóazonosító jel. Ez nem azonos a TAJ-számmal, a személyi igazolvány számával vagy a vállalkozások adószámával.
Ha az adókártya nincs kéznél, a NAV Ügyfélportálján elektronikusan is kérhető igazolás. Az útvonal a NAV tájékoztatója szerint: Saját adatok → Bővebb információ → Az adóazonosító jelről szóló igazolás igénylése.
Elérhetőség: NAV Ügyfélportál. Nemzeti Adó- és Vámhivatal
Szolgáltatóként a DACentral felületén kell regisztrálni
A Magyarországon regisztrációra kötelezett kriptoeszköz-szolgáltatók felülete:
Ott a DAC8/CARF-csempét, majd a regisztrációs lehetőséget kell választani. A NAV belföldi, KAÜ/DÁP-azonosítással használható, valamint külföldi adatszolgáltatói regisztrációs megoldást is ismertet.
A szolgáltatónak többek között a nevét, címét, e-mail-címét, honlapját, adóazonosítóját és az érintett illetőségi országokat kell megadnia. Nemzeti Adó- és Vámhivatal
Ez a regisztráció nem a lakossági kriptobefektetőknek készült. Ha valaki mások számára üzletszerűen végez kriptós szolgáltatást, külön kell vizsgálnia szolgáltatói minőségét. A nagy saját kereskedési forgalom önmagában nem ugyanaz, mint mások kiszolgálása.
4. Milyen határidők vannak?
A DAC8-nál több különböző határidő működik. Ezeket fontos szereplő és feladat szerint elkülöníteni.
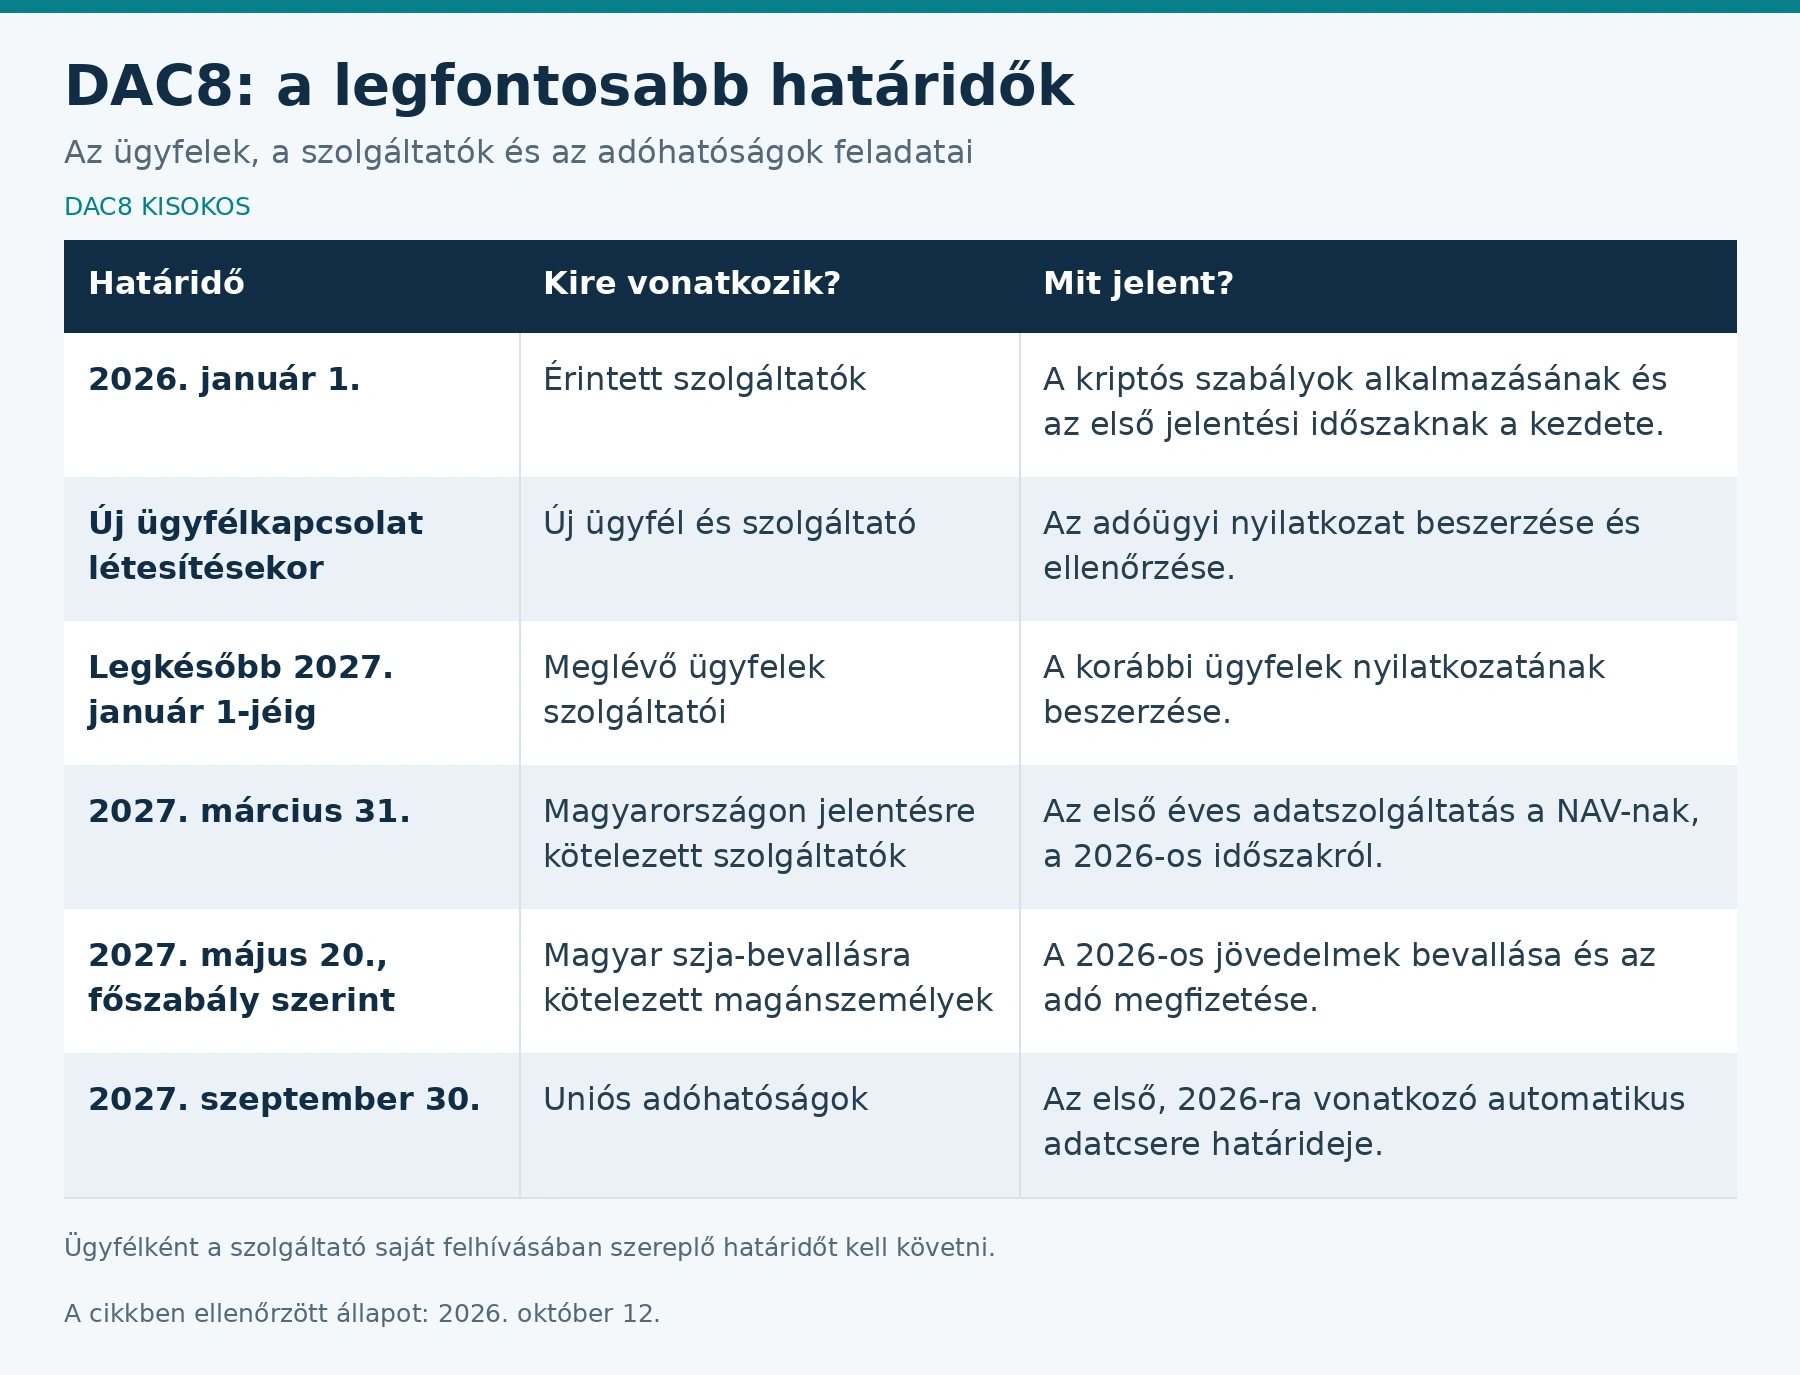
A szolgáltatói regisztrációhoz külön határidők kapcsolódnak:
- A már érintett szolgáltatóknak a NAV tájékoztatása szerint 2026. január 1-jétől számított 45. napig kellett regisztrálniuk.
- A később induló szolgáltatóknak főszabály szerint 15 napon belül kell bejelentkezniük.
- A regisztrációs adatok változását 15 napon belül kell bejelenteniük. Nemzeti Adó- és Vámhivatal
A 45 napos induló határidő a cikk készítésekor már elmúlt. Magánbefektetőként azonban ebből nem következik elmulasztott NAV-regisztráció.
Az ügyfélnek a szolgáltató saját felhívásában szereplő határidőt kell követnie. Nem érdemes arra hagyatkozni, hogy a meglévő ügyfelek átvilágítására általánosan 2027 elejéig van idő.
5. Milyen kriptoügyletekről készül jelentés?
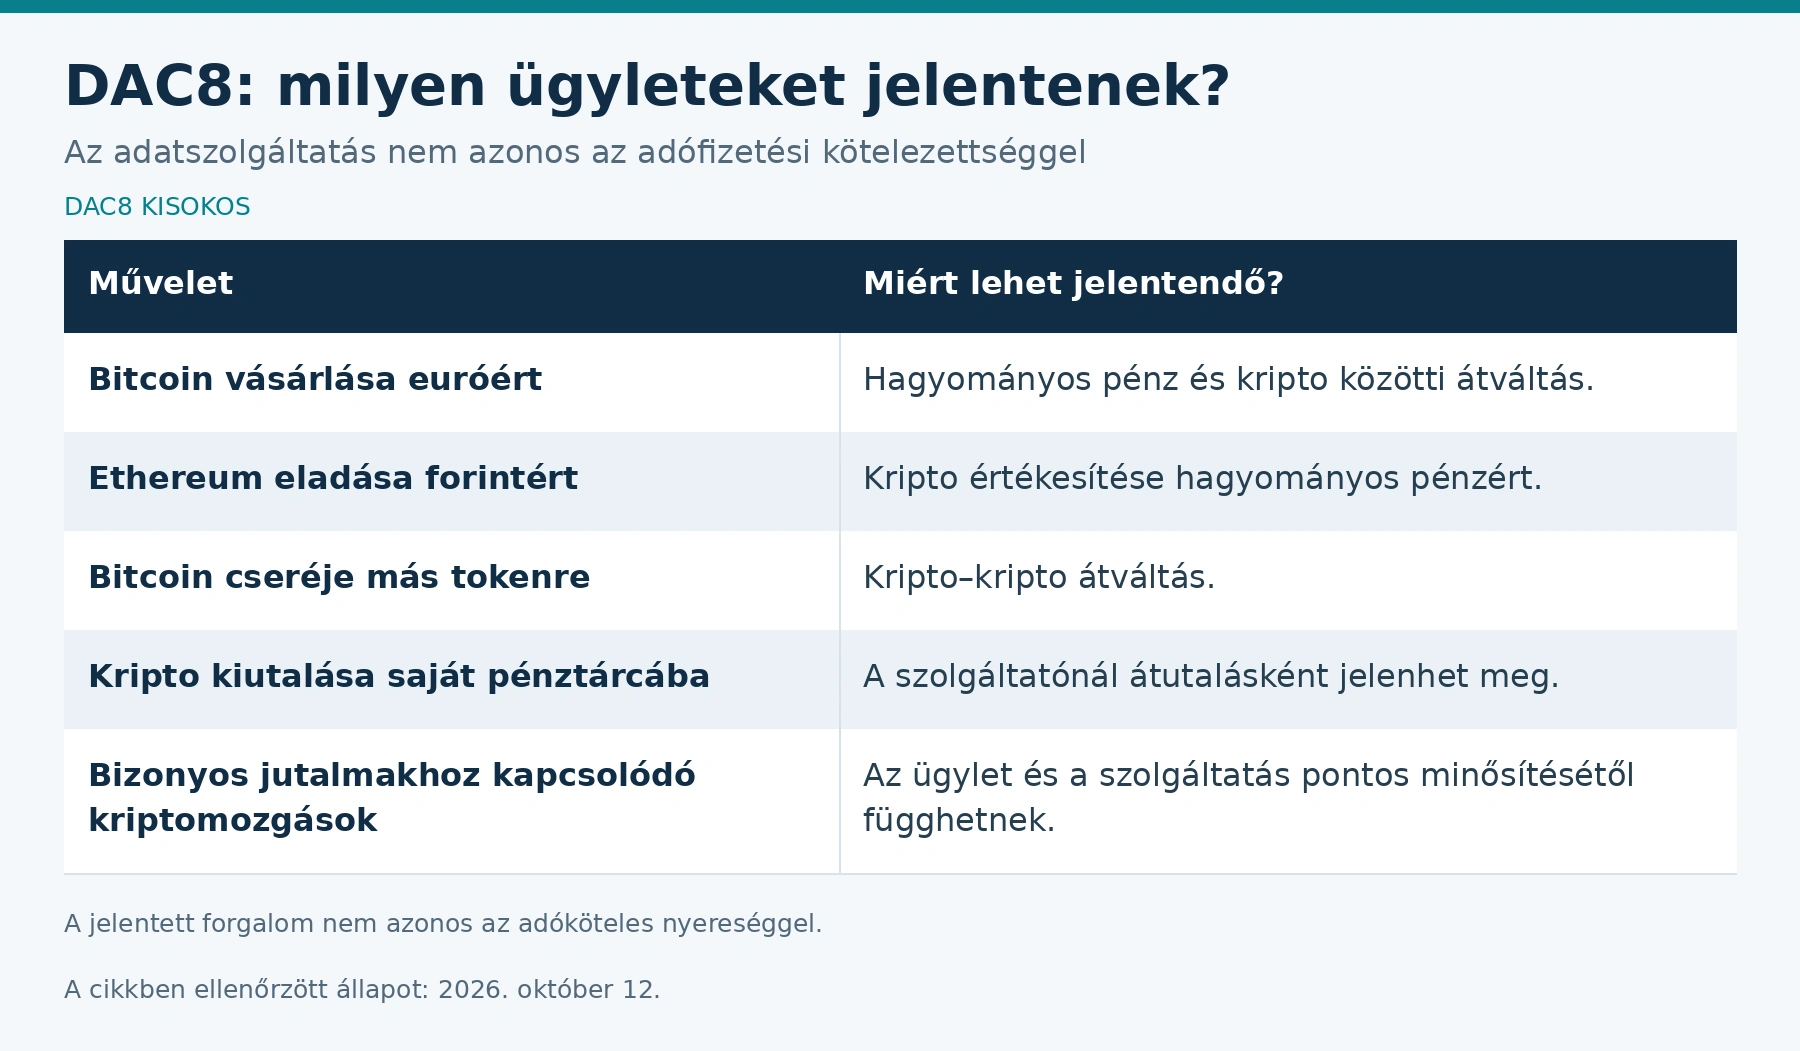
A DAC8 jelentési köre szélesebb annál, mint amikor valaki bitcoint ad el és forintot utal a bankszámlájára.
A jelentendő ügylet fogalma kiterjed a kripto és hagyományos pénz közötti átváltásokra, a kripto–kripto cserékre és a szabályok szerinti kriptoátutalásokra is. Az éves adatokban eszköztípusonként összesített értékek, mennyiségek és ügyletek száma szerepelhetnek. eur-lex.europa.eu
Mi a helyzet a stabilcoinokkal és az NFT-kkel?
A stabilcoin olyan kriptoeszköz, amelynek értékét jellemzően egy pénznemhez vagy más referenciaértékhez igyekeznek kötni.
Nem helyes azt feltételezni, hogy ezek automatikusan kívül esnek az adóügyi átláthatóságon. A DAC8 az elektronikus pénzzel kapcsolatos információcserét is bővíti; a konkrét jelentési rendszer az eszköz jogi besorolásától függ.
Az NFT, vagyis egyedi token esetében szintén a tényleges funkció számít. Egy fizetési vagy befektetési célra használható token megítélése eltérhet egy más jellegű digitális jogosultságétól. eur-lex.europa.eu
Saját pénztárca, DeFi és staking
A saját kezelésű pénztárca azt jelenti, hogy a hozzáférést biztosító privát kulcsot maga a felhasználó őrzi. A DAC8 önmagában nem hoz létre általános lakossági pénztárca-regisztert. A tőzsdéről történő kiutalásról ugyanakkor készülhet jelentés; a magyar szabályok külön nevesítik az olyan címekre teljesített átutalások összesített adatait is, amelyekről nem ismert szolgáltatói kapcsolat.
A DeFi közvetítő nélkülinek szánt, blokkláncon működő pénzügyi megoldásokat jelent. A staking során kriptoeszközökkel vesznek részt egy hálózat működésének biztosításában, rendszerint jutalomért.
Ezekre nem adható általános „jelentésmentes” válasz. Az OECD értelmezése a DeFi-nél a tényleges irányítást és befolyást is vizsgálja; a liquid staking és a tokenek becsomagolása pedig külön minősítési kérdéseket vethet fel.
6. A DAC8-jelentés nem helyettesíti a kriptoadó-bevallást
Ez a kisokos egyik legfontosabb különbsége:
A jelentett forgalom nem azonos az adóköteles nyereséggel.
A magyar magánszemélyek kriptoügyleteinek adózását alapvetően az Szja tv. 67/C. §-a szabályozza. A szabály szerinti éves ügyleti nyereséget 15 százalék személyi jövedelemadó terheli; az igazolt kiadásoknak is szerepük van az eredmény meghatározásában.
A hétköznapi esetekben akkor merül fel bevétel, amikor a magánszemély kripto átruházásával nem kriptoeszköz formájában szerez vagyoni értéket. Emiatt egy kripto–kripto csere önmagában általában nem eredményez ilyen bevételt, míg a pénzre váltás vagy a termékvásárlás igen. Különleges ügyletekre eltérő rendelkezések is vonatkozhatnak.
Nem a bankszámlára történő kiutalás az egyetlen lényeges mozzanat. Ha a kriptót már euróra értékesítették, az ellenérték tőzsdei egyenlegen tartása önmagában nem teszi meg nem történtté az eladást.
Egyszerű szemléltető példa
Tegyük fel, hogy egy magyar illetőségű befektető ugyanabban az évben:
- 2 000 000 forint igazolt összeget költ kriptovásárlásra;
- 2 800 000 forint bevételt szerez kriptoértékesítésből;
- 40 000 forint elszámolható, igazolt díjat fizet.
Más tétel és adókiegyenlítés nélkül a szemléltető eredmény:
2 800 000 − 2 000 000 − 40 000 = 760 000 forint nyereség.
Ennek 15 százaléka 114 000 forint. A példa feltételezett összegekkel számol: eltérő években felmerült kiadásoknál, több szolgáltatónál és korábbi veszteségeknél részletesebb elszámolás szükséges.
A hatályos szabályok szerint a korábban bevallott, még fel nem használt veszteségek adókiegyenlítésnél figyelembe vehetők, a törvényi korlátok mellett. Az el nem számolt veszteségekről külön nyilvántartást is kell vezetni.
Hol kell bevallani?
A magyar szja-bevallás online felülete:
Itt ellenőrizhető, kiegészíthető és beküldhető a bevallás. Az elektronikus belépéshez DÁP vagy Ügyfélkapu+ használható. A bevallási és adófizetési határidő főszabály szerint az adóévet követő május 20. Nemzeti Adó- és Vámhivatal
A DAC8-adatok megérkezése nem garantálja, hogy a NAV tervezete minden költséget és veszteséget helyesen tartalmaz. A kriptós jövedelem bevallása továbbra is a magánszemély felelőssége. Nemzeti Adó- és Vámhivatal
7. Gyakorlati teendőlista magyar magánszemélyeknek
Az alábbi sorrend segítségével az ügyintézés átláthatóbbá válik.
1. Gyűjtsd össze, hol van kriptós fiókod.
Érdemes felírni a használt tőzsdéket és szolgáltatókat, a régebbi, ritkán használt fiókokat is. Így kisebb az esélye, hogy egy adatkérés észrevétlen marad.
2. Tisztázd az adóügyi illetőségedet.
Különösen fontos ez külföldi munkavégzés, költözés vagy több országban fenntartott otthon esetén.
3. Ellenőrizd a szolgáltatói felhívásokat.
A nyilatkozatot az adott szolgáltató hivatalos felületén töltsd ki. A sikeres beküldésről kapott visszaigazolást érdemes megőrizni.
4. Pontosan add meg az azonosítókat.
A magyar adóazonosító jelet ne helyettesítsd más okmány számával. Ha egy mező jelentése bizonytalan, a szolgáltató ügyfélszolgálatától kérj segítséget.
5. Exportáld az ügyletek kimutatásait.
A kereskedéseken túl a be- és kiutalásokat, díjakat, jutalmakat és vásárlási bizonylatokat is gyűjtsd össze. Egy képernyőn látható aktuális egyenleg nem mutatja meg az éves eredményt.
6. Azonosítsd a saját pénztárcák közötti mozgásokat.
Írd fel, mely címek tartoznak hozzád, és mely tranzakciók pusztán áthelyezések. Ez segít elkerülni, hogy ugyanazt a vagyont többször tekintsd bevételnek.
7. Ellenőrizd a bevallást és a korábbi nyilvántartást.
A szolgáltatói kimutatás és a magyar adózási számítás közötti eltérést próbáld megérteni. Hiányos korábbi elszámolásnál indokolt lehet szakértő segítségével megvizsgálni a javítás lehetőségét.
Mi történik, ha nem nyilatkozol?
A magyar szabályozás szerint a második sikertelen felhívás után, az eredeti adatkéréstől számított 60 nap elteltével a szolgáltató megtagadja a jelentendő ügylet végrehajtását.
Ez nem egy minden ügyfél számára szabadon felhasználható haladék. A tényleges korlátozásokat az adott szolgáltató folyamatában is ellenőrizni kell.
A Coinbase például kifejezetten jelzi, hogy az adóadatok hiánya az uniós ügyfeleknél a pénzkivonást is érintő tranzakciós korlátozáshoz vezethet. Coinbase Help
8. Mit jelent mindez a kriptopiacnak, és hol található segítség?
Elemzői szempontból a DAC8 legfontosabb hatása a kriptoügyletek és az adóbevallások könnyebb összevethetősége. Ez növelheti a szabályosan működő szolgáltatók és a megfelelő nyilvántartások jelentőségét.
A szolgáltatóknál az új rendszer informatikai fejlesztést, adatellenőrzést és ügyfélszolgálati munkát igényelhet. Ezek a költségek kisebb szereplőknél erősebb terhet jelenthetnek. Az ügyfeleknek pedig több személyes és adóügyi adatot kell pontosan karbantartaniuk.
Lehetséges előny a következetesebb adózási ellenőrzés. Kockázat viszont a hibás adatbesorolás, az eltérő kimutatásokból eredő félreértés vagy az adatbiztonsági probléma. A nagy bruttó forgalom például önmagában nem bizonyít nagy nyereséget.
A DAC8-ból nem következik biztos bitcoin- vagy más kriptoárfolyam-változás. Piaci következményeit a végrehajtás minősége, a szolgáltatói alkalmazkodás és a befektetők reakciója együtt alakíthatja.
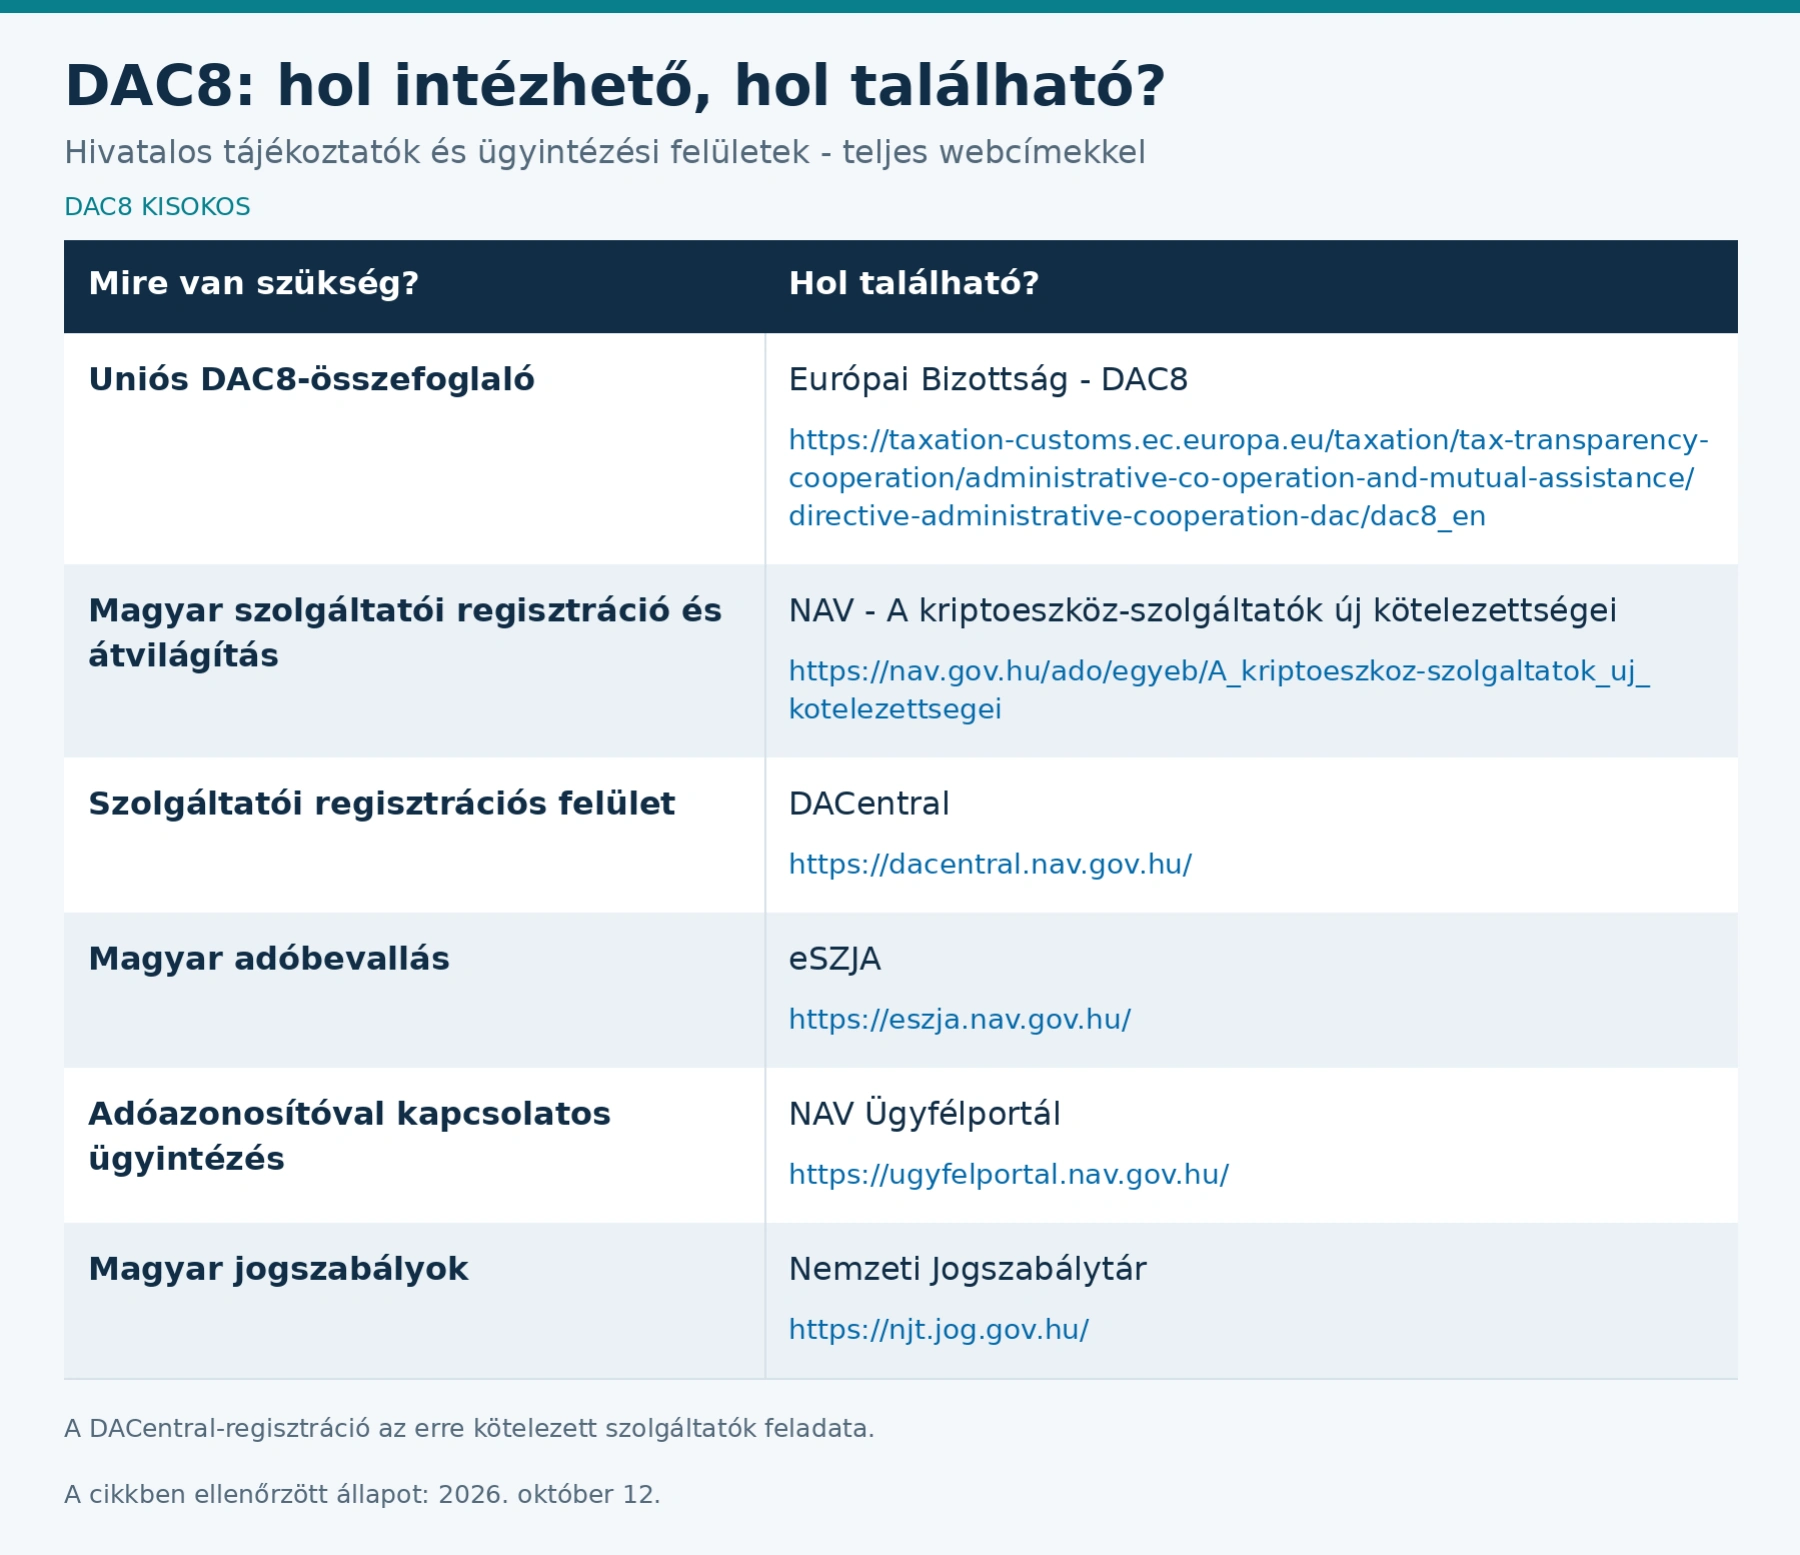
A legfontosabb tájékozódási pontok:
Gyakori kérdések a DAC8-ról
Magyar állampolgárként kötelező regisztrálnom a DACentralon?
Saját kriptobefektetés miatt nem. A DACentral-regisztráció a Magyarországon erre kötelezett szolgáltatók feladata. Ügyfélként a szolgáltatónál kért nyilatkozatot kell rendezni.
Akkor is kérhetnek adóadatokat, ha veszteséges voltam?
Igen. Az ügyfél adóügyi azonosítása nem attól függ, hogy nyereséget ért-e el. A jelentési kötelezettség és az adófizetés külön kérdés.
Jelentik a bitcoinról más kriptóra történő váltást is?
A jelentendő kripto–kripto átváltás a rendszer része. Ettől még a csere önmagában általában nem jelent magyar szja-köteles bevételt.
Be kell jelentenem a saját hardveres pénztárcámat a NAV-nak?
A DAC8 önmagában nem ír elő általános lakossági pénztárca-regisztrációt. A szolgáltatótól a pénztárcába történő átutalásról azonban készülhet jelentés.
A szolgáltató levonja és befizeti helyettem a magyar kriptoadót?
A DAC8 nem ilyen rendszert hoz létre. A magyar adókötelezettség megállapításáról, bevallásáról és teljesítéséről a magánszemélynek kell gondoskodnia.
Csak 2027-től kell figyelnem a DAC8-ra?
Nem. A szabályok alkalmazása 2026-ban megkezdődött. A nyilatkozatokat és az ügyleti dokumentációt már most rendezni kell; az első éves jelentések később készülnek.
Jogi nyilatkozat: A cikk kizárólag tájékoztató és ismeretterjesztő célokat szolgál, nem minősül személyre szabott adó-, jogi, befektetési vagy pénzügyi tanácsadásnak. Az egyéni kötelezettségek az illetőségtől és az ügyletek körülményeitől függnek. A kriptovaluták magas kockázatú, volatilis eszközök lehetnek.