
A Janus Henderson és a Centrifuge JQQQ néven olyan blokkláncalapú befektetési alapot jelentett be, amely a Nasdaq-100 index teljesítményét kívánja követni. A tokenizáció ezzel a hagyományos részvénypiac egyik legismertebb viszonyítási pontjához kapcsolódik. A jelentőségét azonban a tulajdonosi jogok, a hozzáférés és a tényleges felhasználhatóság együtt határozzák meg: egy blokkláncon tárolt befektetés önmagában még nem válik szabadon használható, kockázatmentes pénzügyi eszközzé.
Adatellenőrzés: 2026. november 5.
JQQQ: mit jelent a tokenizáció a Nasdaq-100 számára?
A Janus Henderson október 27-i bejelentése szerint a JQQQ a Stellar hálózatán indult, a Centrifuge technológiai infrastruktúrájával, a Nasdaq indexlicence alapján. A vállalatok saját meghatározásuk szerint az első olyan blokkláncnatív alapként mutatták be, amely kibocsátó által támogatott befektetési stratégián keresztül biztosít Nasdaq-100-kitettséget.
A blokkláncnatív jelző azt jelenti, hogy a konstrukciót eleve blokkláncos kibocsátásra és működésre tervezték. A befektetési pozíció digitális tokenként jelenhet meg, amelynek kezelésében a hálózat is szerepet kap.
A Nasdaq meghatározása alapján a Nasdaq-100 a Nasdaq tőzsdén jegyzett legnagyobb nem pénzügyi vállalatok közül száz teljesítményét méri. Módosított piaciérték-súlyozást alkalmaz: a nagyobb vállalatok erősebben befolyásolják a mozgását, miközben súlykorlátok mérséklik a koncentrációt. Technológiai túlsúlya ellenére több ágazatot is lefed. Nasdaq
Ezért fontos a különbség a korábbi tokenizációs termékekhez képest. Egy rövid amerikai állampapírokhoz kapcsolódó alapot gyakran kamatozó likviditáskezelési eszközként használnak; egy részvényindexet követő terméket vállalati eredmények, értékeltségek és növekedési várakozások mozgatnak.
A blokklánc megváltoztathatja a befektetés kezelésének módját, de nem szünteti meg az alapul szolgáló részvénypiac kockázatát. Egy technológiai részvényeket érintő eladási hullám a tokenizált konstrukció értékét is kedvezőtlenül befolyásolhatja.
Mit birtokol valójában a JQQQ befektetője?
A jogi struktúra szerint a JQQQ a Brit Virgin-szigeteken bejegyzett Anemoy Capital SPC Limited elkülönített portfóliója. Befektetési alapkezelője az Anemoy Asset Management Limited, míg a Janus Henderson Investors US LLC alkezelőként vesz részt a működésben.
Az elkülönített portfólió egy társaságon belüli, külön kezelt vagyonrész. A befektető pontos jogait, a kötelezettségek elkülönítését és az esetleges igényérvényesítés lehetőségeit ugyanakkor a vonatkozó jog és az alap dokumentumai határozzák meg. A jól ismert márkanév nem helyettesíti ezek megismerését.
A konstrukció közvetett gazdasági kitettséget biztosít a Nasdaq-100-at követő mögöttes befektetési termék teljesítményéhez. A token birtokosa ettől nem válik közvetlen részvényessé az index vállalataiban: nem kap automatikusan szavazati jogot például egy technológiai óriás közgyűlésén.
A kitettség azt fejezi ki, hogy a befektetés értékét milyen piac vagy eszköz teljesítménye befolyásolja. Ez eltér attól, hogy a befektető közvetlenül birtokolja-e az adott részvényt, vagy egy külön jogi konstrukción keresztül részesedik annak gazdasági eredményéből.
A Nasdaq-licenc sem befektetési garancia. Az index nevének és használatának engedélyezése nem azonos az alap kötelezettségeinek átvállalásával. A JQQQ-t pedig nem szabad összekeverni a hasonló nevű, hagyományos QQQ termékkel: az azonos követett index nem teszi azonossá a jogi és működési feltételeket.
A stabilcoin és a digitális tárca még nem jelent korlátlan hozzáférést
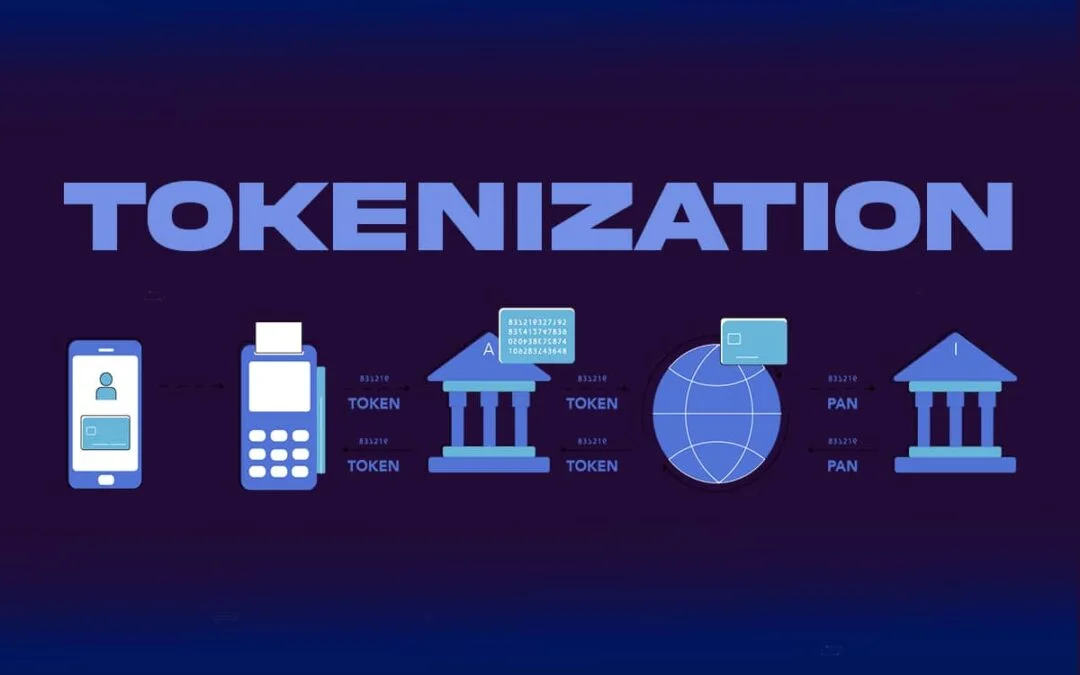
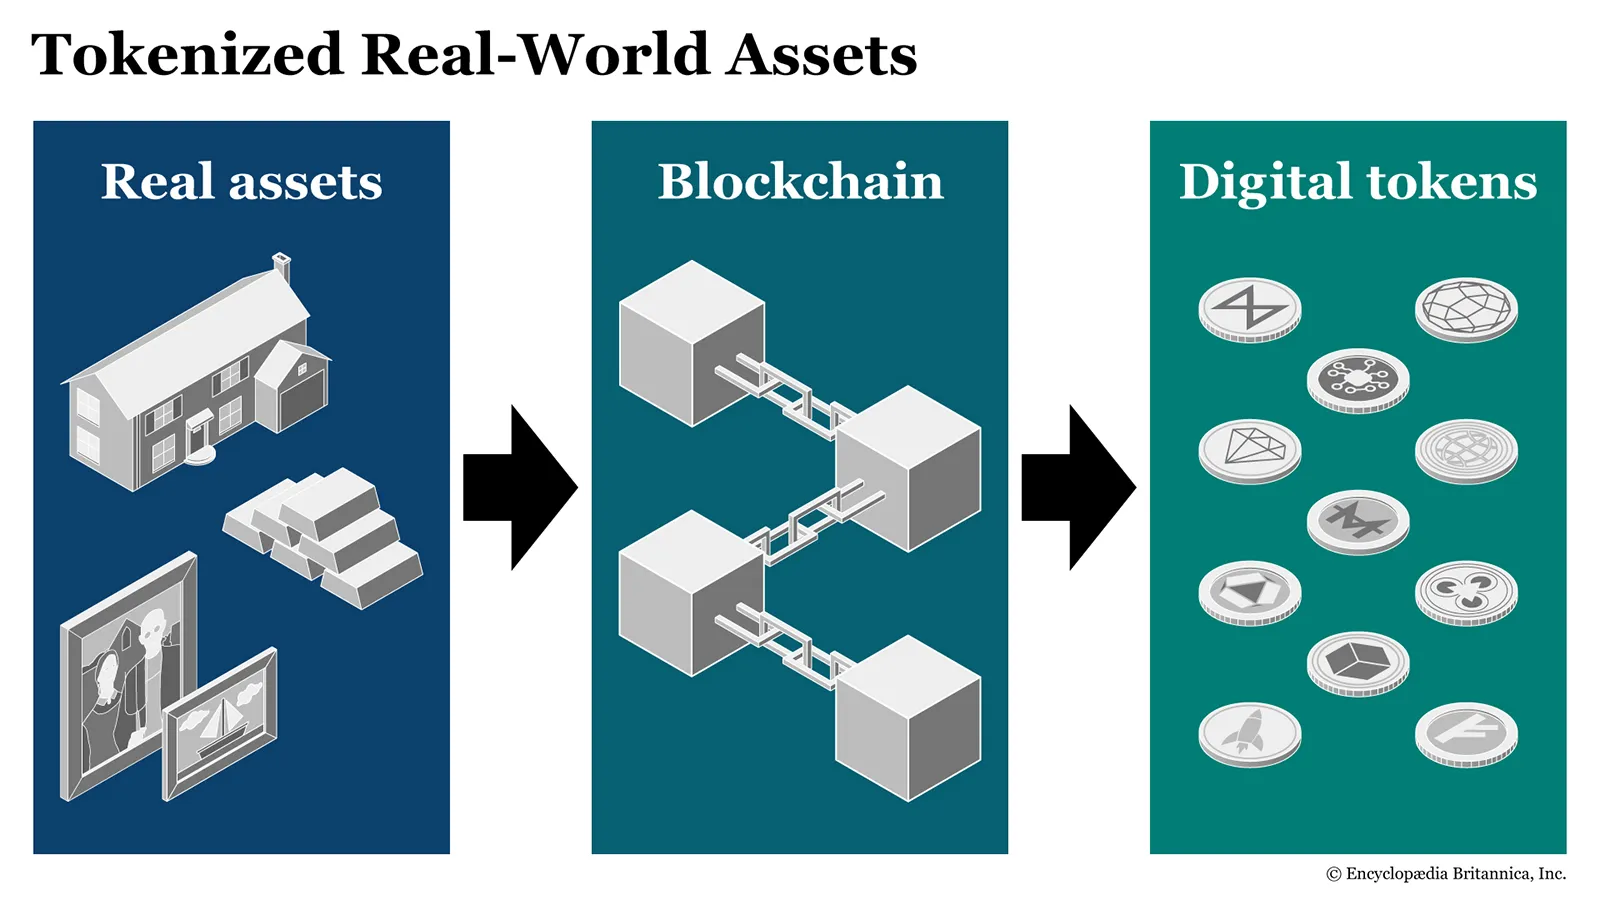
A tokenizáció egy eszközhöz vagy pénzügyi követeléshez kapcsolódó jogok digitális tokenben történő megjelenítése. Az onchain kifejezés azt jelzi, hogy valamely nyilvántartás vagy művelet a blokkláncon történik; az offchain a hálózaton kívüli folyamatokra utal.
Egy tokenizált alapnál ezért egyszerre lehet jelen blokkláncos tulajdonosi nyilvántartás és hagyományos letétkezelés, értékelés vagy banki elszámolás. A digitális token mögött továbbra is intézmények, szerződések és működési eljárások állhatnak.
A Centrifuge befektetői dokumentációja bemutatja azt az általános modellt, amelyben a felhasználó tárcából jegyez egy terméket, tokent kap a pozíciójáról, majd a feltételek szerint visszaváltást kérhet. A támogatott hálózat, fizetőeszköz és elszámolási folyamat termékenként eltérhet; ez a leírás nem tekinthető minden részletében a JQQQ kondíciós listájának.
A stabilcoin olyan kriptoeszköz, amelynek értékét egy referenciaértékhez, jellemzően valamely pénznemhez igyekeznek kötni. Egy dollárhoz kötött stabilcoin megkönnyítheti a blokkláncos fizetést, de saját kibocsátói, tartalékkezelési és visszaváltási kockázatot hordozhat.
Fontos különbség van a visszaváltási kérelem beadása és a pénz megérkezése között. A folyamatosan működő hálózatból nem következik, hogy az alap minden művelete azonnal teljesül, vagy hogy a mögöttes részvényekkel hétvégén is változatlan feltételekkel lehet kereskedni.
A JQQQ csak jogosult befektetők számára, olyan joghatóságokban érhető el, ahol jogszerűen kínálható; amerikai személyek számára nem hozzáférhető. Egy magyar vagy más uniós érdeklődő esetében ezért a tárca megléte önmagában nem igazolja a részvételi jogosultságot.
Mit mutat a tokenizációs piac 34 milliárd dollárja?
A Binance Research szeptemberi elemzése a vizsgált tokenizált valós eszközök kezelt értékét 2026. szeptember 15-én 34,18 milliárd dollárra tette. Ez az év elejéhez képest 85,2 százalékos növekedést jelentett. A kötvény- és pénzpiaci alapok 18,29 milliárd dollárral a legnagyobb kategóriát adták.
Az RWA, vagyis real-world asset valós gazdasági eszközt jelent: ide tartozhatnak például értékpapírok vagy hitelkövetelések tokenizált formái. A statisztikáknál azonban mindig ellenőrizni kell, milyen termékeket, láncokat és értékelési módszereket tartalmaz az adott adatbázis.
A 34,18 milliárd dollár szeptemberi mérési pont, nem november 5-i pillanatfelvétel. A kezelt eszközérték ráadásul állományadat: nem azonos a kereskedési forgalommal, a platformok bevételével vagy azzal az összeggel, amelyet a tulajdonosok ténylegesen hitelfedezetként használnak.
A kutatás szerint a követett tokenizált tőke nagyjából 12 százalékát alkalmazták ellenőrzött blokkláncos pénzügyi felhasználásokban. Ez az arány arra utal, hogy a kibocsátás bővülése és a gyakorlati használat terjedése két külön folyamat.
Elemzői szempontból ezért a következő szakasz megítéléséhez az állománynövekedés mellett a felhasználás minőségét is vizsgálni kell. Egy nagy értékű, ritkán mozgó tokenállomány más piaci szerepet tölt be, mint egy kisebb, de rendszeresen elszámolásra vagy fedezetként használt eszközkör.
Mi változhat, ha az alaprészesedés DeFi-fedezetté válik?
A DeFi, vagyis decentralizált pénzügy blokkláncos alkalmazásokon keresztül nyújt pénzügyi funkciókat. A működés egy részét okosszerződések, vagyis előre meghatározott szabályokat végrehajtó programok szervezik.
Egy tokenizált alaprészesedés elvileg többféle ilyen alkalmazásba kapcsolódhat. Szerepelhet automatizált portfólióban, lehet hitel fedezete, vagy bekerülhet több befektetési eszközt összefogó struktúrába. Ezek azonban lehetséges felhasználások, nem minden token automatikus tulajdonságai.
A Centrifuge tokenkezelési leírása szerint a jegyzés, a visszaváltás és az átutalás jogosultságai külön szabályozhatók. Elképzelhető például olyan termék, amely továbbadható, de az alapnál történő visszaváltásához előzetes jóváhagyás szükséges. Egy DeFi-protokollnak ezeket a korlátokat is kezelnie kell.
Vegyünk egy szemléltető példát: valaki részvényalap-tokenjét hitelfedezetként helyezi el, és cserébe stabilcoint vesz kölcsön. Így eladás nélkül jut likviditáshoz, de részvénypiaci eséskor csökkenhet a fedezet értéke, és további biztosítékra lehet szüksége.
Ha ezt nem tudja biztosítani, likvidálás, vagyis a fedezet kényszerű értékesítése következhet. A mechanizmus akkor válik különösen kényessé, ha a hitelpiac folyamatosan működik, miközben a mögöttes befektetés értékelése vagy visszaváltása ritkábban történik.
A JQQQ-hoz kapcsolódó lehetséges fedezeti és hitelezési funkciókat ezért csak a konkrét szolgáltató, jogi feltételek és tényleges integráció ismeretében lehet megítélni. Egy programozható token önmagában nem biztosít működő hitelpiacot, és a technikai összekapcsolhatóság nem garantál megfelelő likviditást.
Miért tiltakoznak vállalatok a tokenizált részvények ellen?
A részvénytokenek körüli vita középpontjában az áll, hogy ki hozza létre a terméket, mit képvisel a token, és milyen kapcsolatban áll az eredeti részvénykibocsátóval. Egy részvényárfolyamot követő követelés és egy tényleges részvényhez kapcsolódó jog digitális nyilvántartása eltérő konstrukció.
A CoinDesk november 3-i összesítése szerint az OKX és az Intercontinental Exchange közös tokenizáltértékpapír-platformjának terve ellen addig 56 vállalat tiltakozott. Az eredetileg kiválasztott 62 társaságból 49 jelezte kifogását, ami megközelítőleg 79 százalék.
A két szám eltérő csoportot mér: a többi hét tiltakozó nem szerepelt az eredeti vállalati körben. A kezdeti lista 63 tőzsdei jelölést tartalmazott, mert az Alphabet két részvényosztállyal jelent meg. A kifogás hiánya pedig önmagában nem jelent vállalati támogatást.
A JQQQ más megközelítést képvisel: saját alapstruktúrában kínál indexkitettséget. Ebből viszont nem következik, hogy a Nasdaq-100 minden vállalata külön támogatta az alapot vagy saját részvényeinek bármilyen tokenizált változatát.
A befektető számára a lényegi kérdés az, hogy kivel szemben és milyen jogcímen van követelése. Ki kezeli a mögöttes eszközöket? Milyen feltételekkel váltható vissza a token? Mi történik szolgáltatói fizetésképtelenségkor? Ezekre a válaszokat a szerződések adják meg.
Szabályozás, likviditás és csalások: hol lehetnek a gyenge pontok?
Az első akadály a jogi besorolás. Az ESMA magyar nyelvű iránymutatása alapján a pénzügyi eszközzé minősítésnél a tartalom és a kapcsolódó jogok számítanak. A pénzügyi eszköznek minősülő tokenekre nem a MiCA általános kriptoeszközrendszere alkalmazandó, hanem a releváns pénzügyi szabályozás.
Ezért egy kriptoszolgáltatói engedélyből nem lehet automatikusan arra következtetni, hogy a szolgáltató minden tokenizált alapot vagy értékpapírt korlátozás nélkül kínálhat. A termék forgalmazhatóságát és az ügyfél jogosultságát külön kell vizsgálni.
A második akadály az interoperabilitás, vagyis a rendszerek együttműködése. A tárcának, az alap nyilvántartásának és az esetleges hitelprotokollnak ugyanazt az eszközt kell helyesen azonosítania, és a hozzáférési korlátokat is tiszteletben kell tartania. Több hálózat összekapcsolása további hibalehetőségeket teremthet.
A harmadik kérdés a gazdasági működés. A likviditás azt mutatja, mennyire könnyen lehet érdemi árveszteség nélkül adni-venni egy eszközt. Egy token technikailag átutalható maradhat akkor is, amikor nincs rá megfelelő vevő, vagy az alap visszaváltása időt igényel.
A nettó eszközérték, azaz NAV az alap eszközeinek kötelezettségekkel csökkentett értéke. Az egy részesedésre jutó NAV és egy esetleges másodpiaci ár eltérhet, különösen piaci feszültség idején. A blokkláncos átutalási díj pedig csak egy költségelem az alapkezelési, devizaváltási és más szolgáltatási díjak mellett.
A csalók mindeközben ismert intézmények nevével és hamis befektetési oldalakkal élhetnek vissza. Az amerikai SEC befektetővédelmi figyelmeztetése szerint még a meggyőző felület vagy egy kezdeti kisebb kifizetés sem igazolja egy ajánlat valódiságát.
A védekezés alapja a hivatalos elérhetőség, a tokenazonosító és a kibocsátó ellenőrzése. Helyreállító kifejezést vagy privát kulcsot nem szabad átadni; a sürgetés, a garantált hozam és a pénzkivételhez követelt újabb „adó” különösen gyanús. Felelős döntéshez a veszteségviselő képességet és a kiszállási feltételeket is ismerni kell.
Három forgatókönyv a tokenizáció következő szakaszára
Optimista forgatókönyv: a jogszerű hozzáférés egyszerűsödik, javulnak a tárcás felületek, és megfelelően szabályozott másodpiacok, illetve fedezeti alkalmazások épülnek ki. Ebben az esetben az indexalap-tokenek több pénzügyi funkcióba kapcsolódhatnak, miközben a befektetők számára átlátható marad a mögöttes jogosultság.
Semleges forgatókönyv: a konstrukciók működőképesek, de főként intézményi rétegtermékek maradnak. A jogosultsági korlátok, a visszaváltási folyamatok és a hagyományos indexalapok versenye miatt a tokenizáció fokozatos infrastruktúra-fejlesztésként terjed el.
Negatív forgatókönyv: egy jelentős szolgáltatói probléma, technikai támadás vagy piaci stressz feltárja az értékelés és a likviditás gyengeségeit. Ilyenkor a befektetők magasabb kockázati felárat várhatnak el, a fejlesztések lassulhatnak, és szigorodhatnak a hozzáférési feltételek.
A Stellar számára egy ilyen alap intézményi használatot hozhat. A hálózat saját tokenje, az XLM tranzakciós díjakhoz és számlatartalékokhoz kapcsolódik; az alapba kerülő pénz azonban nem azonos összegű XLM-vásárlás. Az infrastruktúra terjedéséből ezért nem vezethető le biztos árfolyam-emelkedés.
A forgatókönyvek megítéléséhez a bejelentések számánál hasznosabb lehet a tényleges alapméret, a visszaváltások teljesülése, a költségek és a független integrációk követése. A tokenizáció tartós értékét az mutathatja meg, hogy a befektetési folyamat mérhetően használhatóbbá válik-e.
Gyakori kérdések
Mi az a JQQQ?
A Nasdaq-100 teljesítményének követésére létrehozott, a Stellar hálózatán induló blokkláncnatív alap. A konstrukcióban az Anemoy az alapkezelő, a Janus Henderson pedig alkezelői szerepet tölt be.
A JQQQ közvetlen részvénytulajdont ad?
Nem teszi a token birtokosát közvetlen részvényessé az index vállalataiban. Az alapstruktúrán keresztül közvetett gazdasági kitettséget biztosít; a befektető jogait az alap dokumentumai határozzák meg.
Bárki hozzáférhet egy tokenizált alaphoz?
Nem. A termék előírhat ügyfélazonosítást, lakóhelyi és befektetői jogosultsági feltételeket. A nyilvános blokklánc használata nem jelent automatikusan mindenki számára nyitott forgalmazást.
A stabilcoinos visszaváltás azonnali pénzkivételt jelent?
Nem feltétlenül. A kérelem beadása, feldolgozása és a kifizetés külön lépés lehet. A teljesítési időt és az elfogadott stabilcoint az adott termék feltételeiből kell megállapítani.
Emelheti a JQQQ megjelenése az XLM árfolyamát?
Növelheti a Stellar intézményi ismertségét és használatát, de ebből nem következik biztos árfolyamhatás. Az alap eszközértéke nem az XLM-ben elhelyezett befektetést méri.
Jogi nyilatkozat
A cikk kizárólag tájékoztató és ismeretterjesztő célokat szolgál, nem minősül befektetési vagy pénzügyi tanácsadásnak. A kriptovaluták magas kockázatú, volatilis eszközök lehetnek; a tokenizált befektetéseknél piaci, jogi, technológiai és likviditási kockázatokkal is számolni kell.