
A Coinbase jogosult amerikai ügyfelei PAX Gold (PAXG) fedezetére is felvehetnek USDC-kölcsönt. A Base hálózaton, a Morpho hitelezési protokollján működő szolgáltatás úgy teszi hozzáférhetővé a dollárhoz kötött stabilcoint, hogy a hitelfelvételkor az ügyfélnek nem kell eladnia az aranytokenjeit. A fedezet árfolyama és a változó kamat azonban együtt dönti el, meddig tartható fenn a pozíció, és egy kedvezőtlen piaci fordulat a tokenek kényszerértékesítéséhez vezethet.
Mit vezetett be a Coinbase, és kinek érhető el?
A Morpho november 6-i közleménye szerint elindult a PAXG-fedezetű USDC-hitelezés a Coinbase Borrow szolgáltatásban. A tokenizált arany a termék első fizikai árucikkel fedezett eszköze. Ezzel olyan kriptoeszközök mellé került a fedezeti kínálatba, mint a bitcoin, az ether, az XRP és a Solana hálózat SOL tokenje. Az ügyfél egy már működő hitelezési felületen találkozik az új fedezettel, a háttérben pedig külön piac kezeli a PAXG és az USDC párosát.
A Paxos aznapi közleménye a PAXG Base-en való megjelenését erősítette meg, a Coinbase-integrációt pedig fokozatosan elérhetővé váló szolgáltatásként írta le. A Coinbase terméktájékoztatója már felsorolja a PAXG-t a fedezetek között. Az indulás az arra jogosult, ellenőrzött amerikai ügyfeleket érinti, New York állam kivételével. A Coinbase más országokban is kínálhat fedezetes hitelt, ám a PAXG elérhetőségére ebből nem lehet következtetni. Az elérhető összeg és a konkrét feltételek az ügyfél hitelajánlatában jelennek meg.
Mi adja a PAX Gold értékét?

A tokenizálás során egy blokkláncon nyilvántartott egység egy másik eszközhöz kapcsolódó jogosultságot testesít meg. A Paxos feltételei szerint egy teljes PAXG egy finom troy uncia, nagyjából 31,1 gramm színaranynak felel meg. A fedezetet London Good Delivery szabványú aranyrudak adják, amelyeket a Paxos Trust Company, N.A. őriztet. A token törtrésze egy rúd megfelelő hányadához kapcsolódhat. Egy kis PAXG-egyenleg birtokosa így részesedhet a rúd értékéből, miközben a fizikai rúdra váltáshoz külön feltételek és minimumok tartoznak.
A kibocsátó havi tartalékjelentéseket tesz közzé, és aranyrúd-keresőt biztosít a hozzárendelés ellenőrzéséhez. A kereső egyes tőzsdei tárcák esetén nem mutat egyéni hozzárendelést, mert a platform közös címen is tarthatja ügyfelei tokenjeit. A Paxos szerint az Ethereumon, a Solanán és a Base-en elérhető PAXG-re ugyanazok a tartalékolási, felügyeleti és jelentéstételi szabályok vonatkoznak. A fizikai fedezet az árfolyam alapját adja, miközben a token piaci ára az adott kereskedési helyszín kínálatától és keresletétől függően eltérhet az azonnali aranyártól.
A november 9-én lekért CoinMarketCap-adatok mintegy 4 085 dolláros PAXG-árat és 1,82 milliárd dolláros kapitalizációt mutattak. A CoinGecko november 8-i napi záróára 4 047,85 dollár volt, a kapitalizáció pedig ott is körülbelül 1,82 milliárd dollárra jött ki. A két ár eltérő időpontban készült pillanatkép. A kapitalizáció az összes forgalomban lévő token becsült piaci értéke. Egy hitel likvidálását ezzel szemben a protokoll által használt fedezeti ár határozza meg.
Hogyan lesz az aranytokenből USDC-hitel?
Az ügyfél PAXG-t helyez el fedezetként, a Morpho protokoll pedig zárolja a tokeneket, és a hitelezési piacról USDC-t biztosít. Az USDC a Circle által kibocsátott stabilcoin, amelynek célja az amerikai dollárral való egy az egyhez árfolyam követése. A PAXG az arany árát követő fedezet, az USDC pedig az a digitális eszköz, amelyben a kölcsönt folyósítják és elszámolják. Így az adósság egysége dollárhoz kötött, a biztosíték értéke viszont az aranypiaccal együtt mozoghat.
A Coinbase biztosítja az ügyfélfelületet, a Morpho Blue pedig okosszerződésekkel működteti a piacot. Az okosszerződés blokkláncon futó program, amely előre rögzített feltételek szerint kezeli például a fedezetet és a törlesztést. A tranzakciók a Base-en, az Ethereumhoz kapcsolódó második rétegű hálózaton futnak. Az elkülönített Morpho-piac saját fedezettel, hiteleszközzel, árforrással, kamatmodellel és likvidálási küszöbbel rendelkezik. Emiatt egy bitcoinfedezetű Coinbase-hitel feltételeiből nem lehet megállapítani a PAXG-piac paramétereit.
A konstrukció a fedezetre épül, ezért a Coinbase tájékoztatója szerint hagyományos hitelképességi vizsgálat nélkül működik, és a platform átvállalja a blokklánchálózati díjakat. A fedezetként lekötött PAXG-val addig nem lehet szabadon kereskedni. A Coinbase fedezeti szabályai szerint a tartozás, a kamat és a díjak teljes rendezése után a megmaradt fedezet felszabadul. A kölcsönből kapott összeg a Coinbase feltételei szerint magán a platformon nem használható kereskedésre.
Az eladás és a kölcsön eltérő helyzetet teremt a tulajdonosnak. Eladáskor a befolyó összeg végleg kiváltja az eladott aranytokeneket, így az azokhoz kapcsolódó későbbi árfolyamnyereség vagy -veszteség is megszűnik. Hitelnél az aranykitettség megmarad, mellé viszont USDC-ben fennálló kötelezettség kerül. Ha az arany drágul, a fedezet értéke javulhat, de a hitel visszafizetése ettől még esedékes, ha az ügyfél fel akarja szabadítani a tokenjeit. Ha az arany olcsóbb lesz, a hitel összege sem csökken vele együtt.
Az USDC dollárhoz kötött árfolyama további különbséget jelent annak, aki euróban vagy forintban méri a bevételeit és kiadásait. A törlesztéshez szükséges USDC hazai pénzben számított költsége a dollár mozgásával változhat. Ez külön kockázat a fedezet aranyárához képest. A Circle tartalékai az USDC dollárhoz kötését szolgálják, miközben a másodpiaci ár eltérhet az egy dollártól, és az átváltás költsége is függhet a választott szolgáltatótól.
Változó kamat, kezelési díj és törlesztés
A változó kamatozású kölcsönnél nincs előírt havi minimumtörlesztés vagy fix lejárat. A tartozás részben vagy egészben bármikor törleszthető, a fennálló egyenlegre viszont közben folyamatosan kamat rakódik. A Morpho kamatmodelljében a kamat egyik meghatározó tényezője a kihasználtság, vagyis hogy az adott piacra betett USDC mekkora részét vették már kölcsön. Ha gyorsabban nő a hitelkereslet, mint amennyi új USDC érkezik, a kamat emelkedhet. Több rendelkezésre álló USDC vagy a kölcsönök törlesztése enyhítheti ezt a nyomást.
A Coinbase díjtájékoztatója szerint az új hitelfelvételkor, valamint a meglévő hitel összegének növelésekor kezelési díj merül fel. Ezt hozzáadják a tőketartozáshoz, így a díjra is kamat rakódik. Az ajánlat külön platformdíjat is tartalmazhat. Rövid időre felvett kölcsönnél az induló díj arányaiban sokat nyomhat a latban, hosszabb időtávon pedig a változó kamat pályája befolyásolhatja erősebben a teljes költséget.
A Coinbase külön fix kamatozású hitelt is kínál, amelyhez meghatározott lejárat tartozik. A fedezetként elfogadott eszközök köre terméktípus szerint eltérhet. A PAXG kapcsán ezért az adott ügyfélnek megjelenő konkrét ajánlat mutatja meg, melyik konstrukció érhető el, milyen összegben és mekkora díjakkal. Egy más fedezettel hirdetett kamatból önmagában nem számítható ki az aranytokenre felvett kölcsön költsége.
Egy szemléltető számításban 5 000 USDC folyósítása és 100 USDC kezelési díj mellett a kezdő tartozás 5 100 USDC. Ha a fedezet 10 000 dollárt ér, és egy USDC értékét egy dollárnak vesszük, a tényleges induló fedezeti arány 51 százalék. A díj tehát már a folyósításkor csökkenti a likvidálási küszöbig rendelkezésre álló mozgásteret. A példabeli összeg számítási feltételezés, a felszámított díjat a Coinbase az egyedi hitel előnézetében mutatja meg.
Mikor likvidálhatják az aranyfedezetet?
A hitel állapotát az LTV, vagyis a tartozás és a fedezet aktuális értékének aránya mutatja. A mutató akkor is emelkedik, ha az ügyfél egyetlen további USDC-t sem vesz fel. Ehhez elég, hogy a fedezet ára csökkenjen, vagy a felhalmozódó kamat növelje a tartozást. Az LLTV az a likvidálási küszöb, amelynél a pozíció kényszerlikvidálhatóvá válik. Ekkor a fedezet egy részét vagy egészét felhasználhatják a hitel rendezésére, és a likvidálás költséggel is járhat.
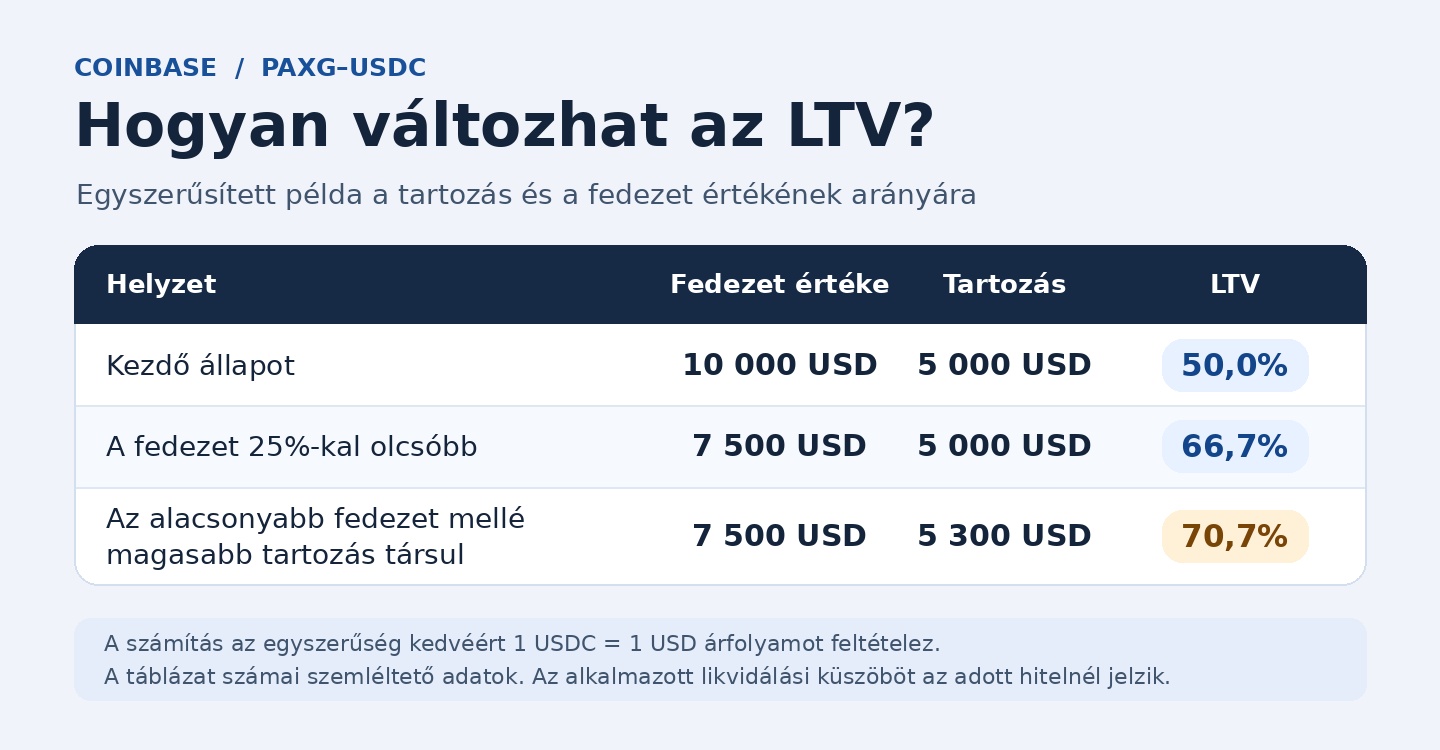
A számítás az egyszerűség kedvéért 1 USDC = 1 USD árfolyamot feltételez. A táblázat számai szemléltető adatok. Az alkalmazott likvidálási küszöböt az adott hitelnél jelzik.
A PAXG-nél külön figyelmet érdemel az árfrissítés. A Coinbase szerint a fedezet árazásához használt adat az aranypiac nyitvatartásában, hétköznap nagyjából napi 23 órában frissül. Az aranypiac zárásakor, így hétvégén is, a kijelzett hitelállapot korábbi áron alapulhat. A Morpho által használt árorákulum olyan adatforrás, amely a fedezet árát közli az okosszerződéssel. Újranyitás után egy nagyobb árkülönbség egyszerre jelenhet meg a hitelmutatóban, miközben a kamat addig is gyűlik. Az aranytoken folyamatos blokkláncos forgalma és a fedezeti ár frissítése ezért két külön dolog.
A felelős mérlegelés része annak végiggondolása, miből történne a törlesztés egyidejű aranyáresés és kamatemelkedés esetén. A nagyobb induló hitelösszeg kisebb mozgásteret hagy, így egy hirtelen árváltozásnál kevesebb idő maradhat részlegesen törleszteni vagy új fedezetet elhelyezni. Emellett a fizikai aranytartalék mellett is fennállhat kibocsátói, letétkezelési, okosszerződéses, árfolyam-adatforrási és platformkockázat. A hitel mögötti arany megléte csak az egyik eleme annak, hogy a teljes konstrukció miként viselkedik stresszhelyzetben.
Mit jelent ez a tokenizált arany piacának?
A Morpho november 6-i adatai szerint a teljes Coinbase-integrációban nagyjából 3,4 milliárd dollárnyi fedezet és több mint 1,7 milliárd dollárnyi aktív kölcsön volt. Ezek az összes érintett fedezetre és piacra vonatkozó adatok. A PAXG-piac iránti keresletet a külön piacon elhelyezett aranytokenek értéke, az ott fennálló USDC-tartozás és az elérhető likviditás mutatná meg. A már működő infrastruktúra csökkenti egy új fedezet bevezetésének költségét, a konkrét piachoz viszont továbbra is kell elegendő hitelezhető USDC.
A Morpho az összes blokkláncon megjelenő tokenizált arany értékét nagyjából 5 milliárd dollárra becsülte. A World Gold Council külön becslése szerint a világ felszín feletti teljes aranykészletének értéke 2025 végén körülbelül 31 ezermilliárd dollár volt. Az utóbbi adat ékszereket, jegybanki tartalékokat és más formában tartott aranyat is tartalmaz. A két szám különböző időpontból és eltérő módszertanból származik. A nagyságrendi eltérés érzékelteti a tokenizált szegmens méretét, miközben a teljes fizikai készletből nem lehet a blokkláncos hitelpiac lehetséges méretére következtetni.
Kedvező forgatókönyvben a PAXG mögé tartós USDC-kínálat épül, a hitelkamatok versenyképesek maradnak, és az ügyfelek átmeneti finanszírozásra veszik igénybe a szolgáltatást. Ez növelheti az aranytoken fedezeti felhasználását. Mérsékeltebb forgatókönyvben a díjak és az amerikai hozzáférési korlátok miatt kisebb marad a piac. Kedvezőtlen forgatókönyvben az aranyár esése, a szűkülő USDC-kínálat és az emelkedő kamatok egymást erősítve növelhetik a likvidálások számát. Ilyenkor a fedezetek értékesítése rövid távon a PAXG kereskedésében is nagyobb áringadozást okozhat, különösen kevés vevő mellett.
A bevezetés üzleti jelentősége abból adódik, hogy ugyanaz a nyilvános hitelezési infrastruktúra digitális eszközök mellett fizikai árucikket képviselő tokent is kezel. A PAXG árfolyamát továbbra is elsősorban az arany ára alakítja. A hitelpiac tartósságát idővel inkább az mutatja meg, mennyi finanszírozás érhető el nyugodt és feszült piacon, és milyen feltételekkel tudják az ügyfelek lezárni a pozícióikat.
A PAXG a kriptopiacon gyakran RWA-nak nevezett eszközök közé tartozik. A rövidítés az angol real-world assets kifejezésből ered, és ebben az összefüggésben a blokkláncon kívüli eszközt képviselő tokeneket jelöli. Az arany esetében a tulajdoni jogosultság és a fizikai őrzés továbbra is a kibocsátó jogi és letétkezelési rendszeréhez kapcsolódik. A blokklánc a token mozgását és a kölcsön állapotát rögzíti. Az integráció ezért egyszerre támaszkodik hagyományos intézményi háttérre és programozható hitelezésre, amelyek eltérő feladatot látnak el a folyamatban.
A piac állapotát a kölcsönök összege önmagában csak részben írja le. Ha az aktív tartozás nő, de a szabadon kölcsönözhető USDC fogy, az egyszerre jelezhet erősebb keresletet és szűkülő finanszírozási mozgásteret. A fedezeti állomány emelkedését pedig okozhatja a meglévő aranytokenek drágulása is. Az új használat és az árhatás elkülönítéséhez a lekötött PAXG darabszáma és a hitelfelvételek alakulása együtt ad pontosabb képet.
Csalások az aranyfedezetű hitelek körül

Új szolgáltatások hírére hamis belépőoldalak, ügyfélszolgálatnak álcázott üzenetek és „fedezetmentést” ígérő ajánlatok jelenhetnek meg. A Coinbase adathalászati tájékoztatója szerint a platform munkatársai nem kérnek kriptoutalást külső tárcacímre. Gyanús az a felszólítás is, amely helyreállító kifejezést, belépési kódot vagy ismeretlen okosszerződés jóváhagyását kéri. Egy állítólagos likvidálási riasztásnál az üzenet linkje helyett a közvetlenül megnyitott hivatalos alkalmazásban ellenőrizhető a hitel állapota.
Gyakori kérdések az aranyfedezetű USDC-hitelről
Fizikai aranyrudat is be lehet vinni fedezetként?
A Coinbase Borrow ennél a terméknél PAXG tokent fogad el. A fizikai arany a Paxos által kibocsátott token mögötti tartalék.
Mi történik a PAXG-vel a futamidő alatt?
A protokoll zárolja a fedezetet. A teljes tartozás rendezése után felszabadul a megmaradt tokenmennyiség. Likvidálás esetén a rendszer a fedezetből rendezheti a tartozást és a kapcsolódó költséget.
Magyarországról vagy Spanyolországból felvehető a kölcsön?
A PAXG-fedezetű Coinbase-hitel magyarországi és spanyolországi hozzáférését a terméktájékoztatók nem igazolják. Az ügyfél lakóhelye, jogosultsága és a felületén megjelenő ajánlat számít.
Van havi kötelező törlesztőrészlet?
A változó kamatozású konstrukcióban nincs előírt havi minimum. A kamat közben gyűlik, és a fedezeti arány romlása likvidáláshoz vezethet.
Mikor kell a likvidálási kockázattal számolni?
Amikor a teljes tartozás aránya megközelíti a fedezetre meghatározott küszöböt. A mutatót az aranytoken árának esése és a tartozás növekedése egyaránt emelheti.