
A kriptovaluta már ma is lehet megtakarítás, fizetési eszköz és nemzetközi pénzküldési megoldás, de egy ország teljes pénzrendszerének átvétele ennél jóval összetettebb feladat. A Bitcoin, a stabilcoinok és a jegybanki digitális pénzek eltérő irányba alakíthatják a pénzügyeket. A legfontosabb kérdés, hogy közülük melyik milyen pénzfunkciót tud tartósan, megbízhatóan betölteni.
1. Mikor váltja fel valóban a kriptovaluta a pénzt?

Elméletileg elképzelhető, hogy egy kriptovaluta egyes országokban meghatározó pénzzé váljon. A nemzeti valuták világméretű, teljes leváltását azonban a jelenlegi tapasztalatok nem támasztják alá. Ráadásul három különböző folyamatot gyakran összekeverünk: a készpénz visszaszorulását, a fizetési rendszerek átalakulását és magának a pénznemnek a lecserélését.
A bankkártyás vagy mobilos fizetés például továbbra is történhet forintban, euróban vagy dollárban. Attól, hogy eltűnik a bankjegy a tranzakcióból, a nemzeti pénz még megmarad. Ugyanez igaz akkor is, ha egy fizetés hátterében blokklánc, vagyis több résztvevő által közösen vezetett digitális nyilvántartás működik.
A pénznek három alapvető szerepe van: fizetési eszköz, elszámolási egység és értékőrző. Az elsővel vásárolunk, a másodikban határozzuk meg az árakat és a szerződéseket, a harmadik segítségével későbbre teszünk félre vásárlóerőt. Egy eszköz ezek közül valamelyikre alkalmas lehet anélkül, hogy mindháromban meghatározóvá válna.
Ha egy üzlet euróban áraz, de elfogad Bitcoint, amelyet azonnal euróra vált, akkor elsősorban új fizetési csatorna jelent meg. Mélyebb pénzváltásról akkor beszélhetnénk, ha a béreket, lakbéreket, adókat és hosszú távú hiteleket is az új egységben határoznák meg.
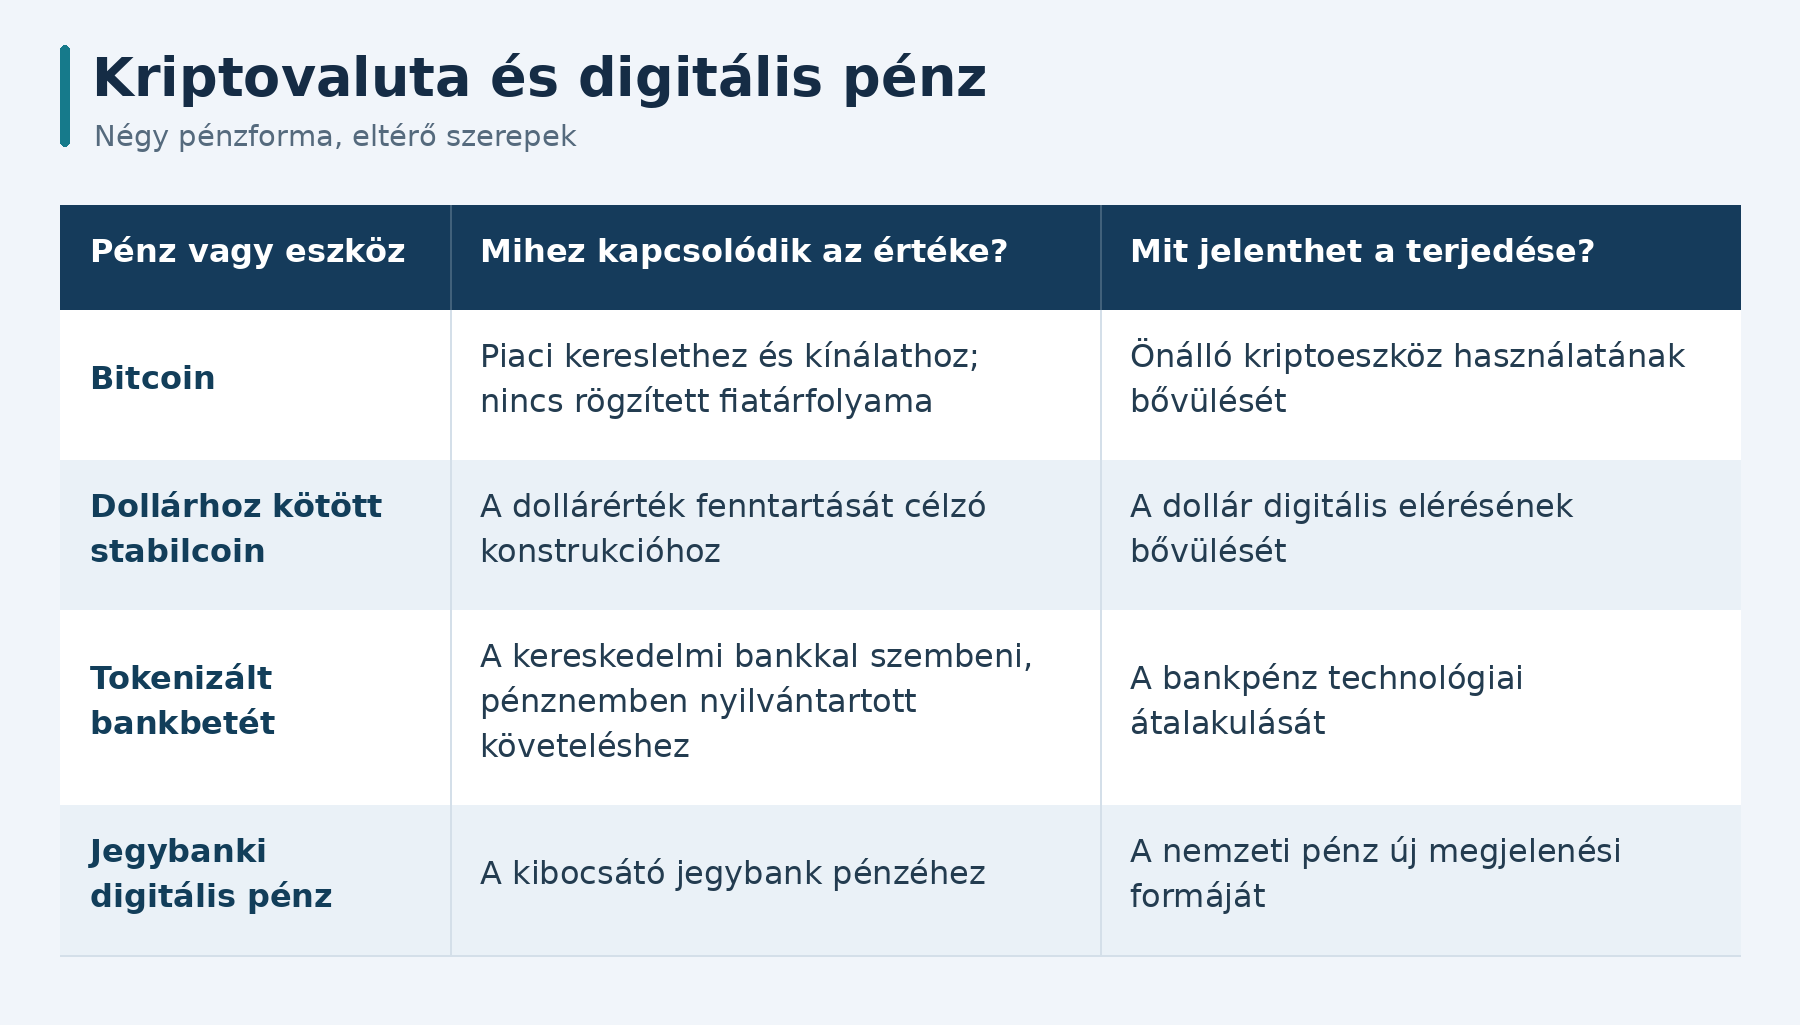
A Bitcoin egyik fő vonzereje a központi kibocsátó nélküli működés és a kiszámítható kibocsátási szabály. A jelenlegi protokoll alapján a teljes kínálat felső határa megközelítőleg 21 millió bitcoin. A rendszerben egyetlen kormány vagy jegybank sem dönthet önállóan további érmék létrehozásáról.
Ez azoknak lehet különösen vonzó, akik tartanak a pénzromlástól, a pénzkibocsátás politikai befolyásolásától vagy a pénzügyi közvetítőktől való függéstől. A ritkaság azonban önmagában nem biztosít kiszámítható vásárlóerőt: az árfolyamot a kereslet változása is erősen befolyásolja.
Egy szemléltető példában a bolt ugyanannyi bitcoint kap egy termékért, mint előző nap, de közben a bevétele helyi pénzben számított értéke jelentősen csökken. Ha a beszállítóját és dolgozóit hagyományos pénzben fizeti, vesztesége keletkezhet. A probléma tehát a bevételek és a kiadások eltérő pénzneme.
A hosszú távú felértékelődés lehetősége és a mindennapi pénzként való alkalmasság külön kérdés. Aki jelentős drágulást vár, inkább megtarthatja a bitcoinját; akinek rövidesen számlát kell fizetnie, a bizonytalan árfolyam miatt kerülheti.
A rögzített kínálat önmagában nem zárja ki a hitelezést: bitcoinban is létrejöhetnének kölcsönök és pénzügyi követelések. Egy ilyen rendszerben viszont különösen fontos lenne, hogyan kezelik a tömeges pénzkivonást és a fizetési nehézségeket. A jegybank által válsághelyzetben nyújtható rendkívüli likviditásnak – az azonnali fizetőképességet biztosító pénznek – más helyettesítőjére lenne szükség.
Ez a monetáris politika alapvető dilemmája: a szigorú kibocsátási korlát korlátozza az önkényes pénzteremtést, ugyanakkor szűkíti a válságkezelés lehetőségeit. Hogy a társadalom melyik előnyt értékeli többre, az gazdasági tapasztalatoktól és intézményi bizalomtól is függ.
3. A stabilcoinok akár a dollárt is erősíthetik
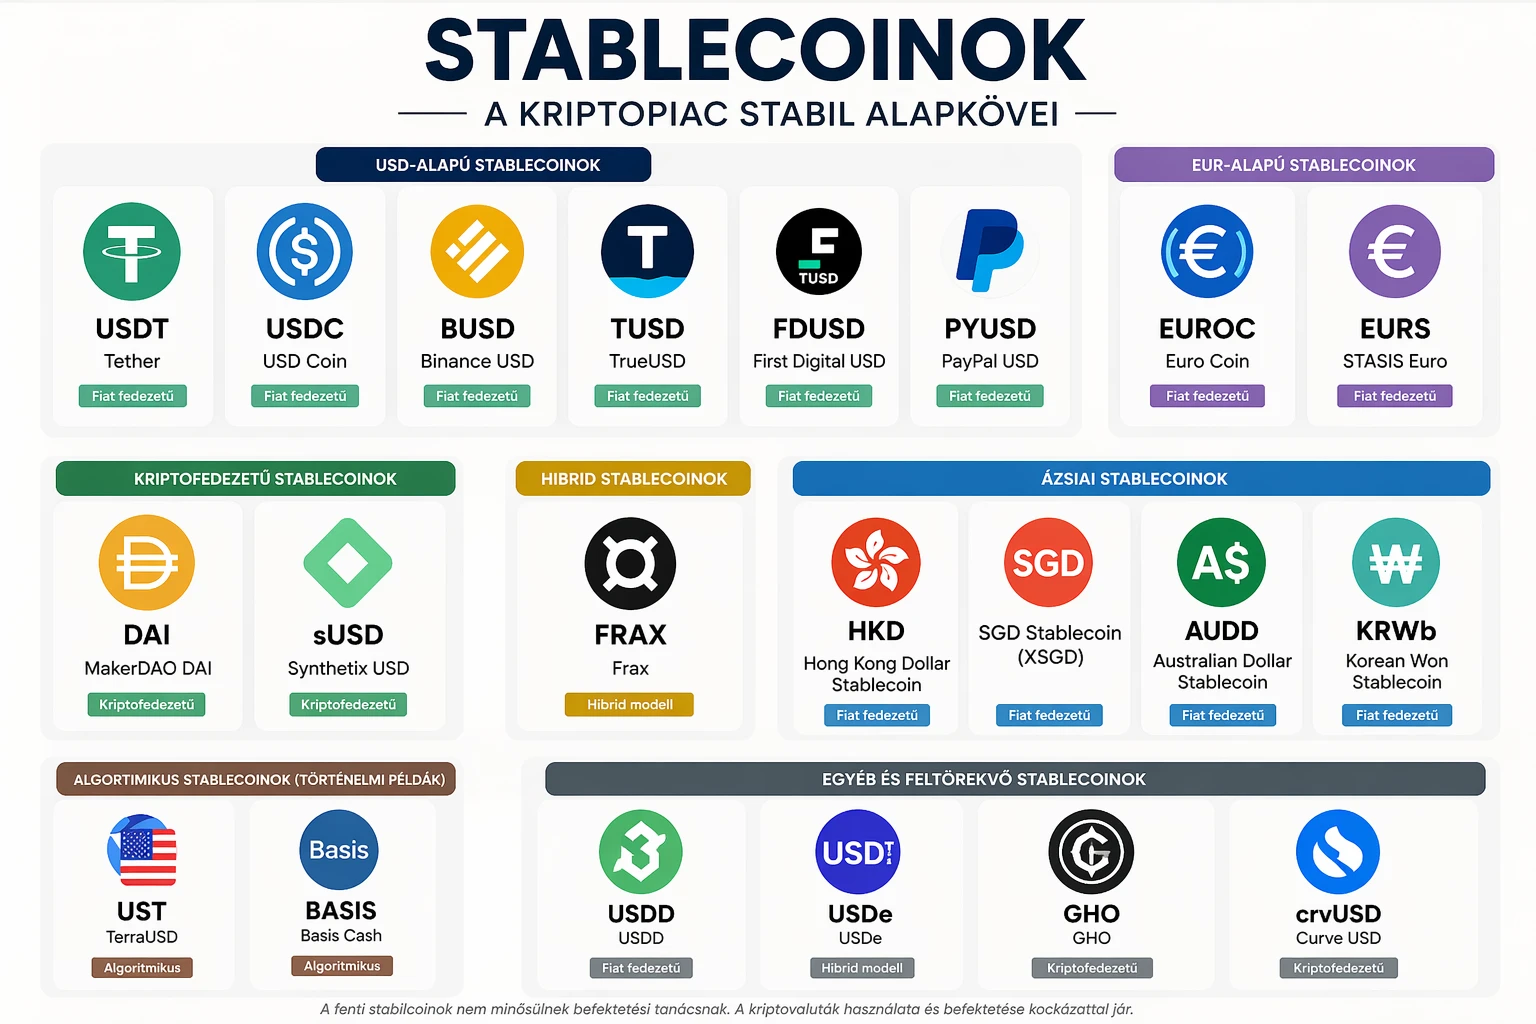
A stabilcoin olyan digitális token, amelynek konstrukciója egy referenciaérték, például egy dollár követését célozza. A fedezett változatoknál ezt jellemzően tartalékeszközök és visszaváltási mechanizmus támogatja. Más modellek eltérően működnek, ezért a stabilcoin elnevezés nem jelent automatikus értékgaranciát.
A Nemzetközi Fizetések Bankjának, a BIS-nek egy 2026. májusi tanulmánya szerint a stabilcoinok összértékének megközelítőleg 98 százaléka dollárban denominált volt. Ez a tanulmányban szereplő arány, nem folyamatosan frissülő piaci adat. A szerzők szerint a terjedésük ezért kezdetben inkább a meglévő valutahierarchiát erősítheti.
Ha valaki gyenge helyi pénz helyett dollárhoz kötött stabilcoint tart, akkor gazdasági értelemben továbbra is a dollár vásárlóerejéhez kapcsolódik. A változás az, hogy ehhez egy digitális tárcán keresztül fér hozzá. A helyi valuta használata csökkenhet, miközben a dollár befolyása nő.
A nemzetközi fizetésben ettől még jelentős lehet az innováció. A Kereskedelmi Világszervezet 2026. szeptemberi elemzése szerint a stabilcoinok gyorsíthatják a határon átnyúló elszámolást és csökkenthetik egyes költségeit. Ugyanakkor a tényleges fizetések még a teljes forgalom kisebb részét adják, és a fizetés továbbítása nem helyettesíti a kereskedelmi finanszírozást, a hitelt vagy a garanciákat.
A felhasználó számára a teljes költség számít. Az olcsó hálózati utalás mellett pénzbe kerülhet a vásárlás, az átváltás és a helyi bankszámlára történő kifizetés. Egy nehezen hozzáférhető országban éppen ez az utolsó lépés lehet a legdrágább.
Piaci szempontból fontos különbség, hogy a nagyobb stabilcoinhasználat nem jelent automatikusan magasabb Bitcoin-árfolyamot. A felhasználó dollárértéket szeretne mozgatni; ettől még nem feltétlenül akar más kriptoeszközt vásárolni.
4. Salvador megmutatta a pénzügyi kísérlet határait
Salvador 2021-ben az amerikai dollár mellett törvényes fizetőeszközzé tette a Bitcoint. A célok között szerepelt a pénzügyi hozzáférés javítása, a külföldről érkező pénzküldések megkönnyítése és a beruházások ösztönzése. Az IMF által összegzett korai kutatások és felmérések azonban korlátozott mindennapi használatot mutattak. Ezek a bevezetést követő időszak tapasztalatai, nem 2026-os lakossági mérési adatok.
A történet később érdemben változott. A 2025-ös reformok nyomán a magánszektor Bitcoin-elfogadása önkéntessé vált, az adókat pedig az IMF programismertetője szerint dollárban lehet fizetni. Ez lényeges visszalépés a kötelező elfogadás eredeti elképzeléséhez képest.
Az IMF 2026. szeptember 3-i közleménye már arról számolt be, hogy az állam szerepvállalását a Chivo digitális tárcában jelentősen leépítették, bár kisebbségi részesedést és az ügyféleszközökhöz kapcsolódó letétkezelői feladatokat megtartottak.
A salvadori tapasztalat nem bizonyítja, hogy a Bitcoin sehol nem működhet pénzként. Azt viszont mutatja, hogy a jogi státusz és az állami támogatás önmagában kevés.
A kereskedő azt mérlegeli, hogy kérik-e ezt a vásárlói, mennyibe kerül az elfogadás, és hogyan fizeti ki belőle a saját kötelezettségeit. A háztartás pedig azt, hogy egyszerűbb és biztonságosabb-e a megszokott megoldásnál.
Az állami Bitcoin-tartalék értékének változását is külön kell kezelni a pénzrendszer átalakulásától. Egy állam tarthat aranyat vagy más befektetést anélkül, hogy abban fizetné a béreket. Ugyanígy a Bitcoin birtoklása sem bizonyítja, hogy a gazdaság bitcoinban számol.
5. Hol szoríthatja háttérbe a helyi valutát?
A részleges pénzhelyettesítés leginkább ott lehet vonzó, ahol a helyi pénz tartósan gyengül, nehéz hozzáférni külföldi valutához, vagy a banki szolgáltatások drágák és korlátozottak. A BIS 2026-os elemzése a gyengébb gazdasági alapokkal rendelkező országokban a monetáris önállóságot érintő kockázatokat is kiemeli.
Ilyen környezetben egy háztartás egyszerre használhat többféle pénzt. A napi bevásárlást helyi valutából fizetheti, megtakarítását dollárhoz kötött stabilcoinban tarthatja, külföldi munkából származó jövedelmét pedig digitális tárcába kérheti. A nemzeti pénz így részlegesen szorulhat vissza, hivatalos lecserélés nélkül.
Ez a folyamat az egyénnek előnyt jelenthet, az államnak viszont nehézséget okozhat. Ha a lakosság tömegesen külföldi pénzhez kötött eszközbe menekül, a helyi kamatpolitika kevésbé befolyásolhatja a megtakarításokat. Ha közben a bankbetétek is csökkennek, az a bankok finanszírozását és hitelezését is érintheti.
Egy teljes átállás ennél jóval nehezebb lenne. El kellene dönteni, milyen pénzben tartják nyilván az adókat, állami kiadásokat, nyugdíjakat és korábbi tartozásokat. Ha egy hitel dollárban marad, de a jövedelem más, ingadozó eszközben érkezik, az árfolyamkockázat nem tűnik el.
A digitális hozzáférés sem magától értetődő. Okostelefon, megbízható áramellátás, internet, használható ügyfélszolgálat és megfelelő pénzügyi ismeretek nélkül egy új rendszer kizárhatja azokat, akiket eredetileg segíteni akart.
Stabil intézményekkel és jól működő fizetési infrastruktúrával rendelkező országban kisebb lehet a váltás ösztönzője. Ott egy új megoldásnak a már megszokott, gyors és olcsó fizetésekkel kell versenyeznie.
6. A gyors utalás még nem teljes pénzrendszer
Egy gazdaság pénzének fizetési csúcsidőszakban, válsághelyzetben és technikai zavarok idején is működnie kell. A feladat túlmutat azon, hogy két tárca között sikerül-e gyorsan eljuttatni egy tokent.
A BIS 2026-os éves gazdasági jelentése különválasztja a pénzeszköz konstrukciójának kockázatait és az azt továbbító hálózat problémáit. Előbbibe tartozik a fedezet és a visszaválthatóság, utóbbiba a biztonság, a kapacitás, az irányítás és az elszámolás működése.
Egy stabilcoinnál a depeg, vagyis a célzott árfolyamtól való elszakadás akkor is bekövetkezhet, ha maga a blokklánc hibátlanul működik. Egy biztonságos fedezeti rendszer mellett pedig a felhasználó elveszítheti pénzét csalás, hibás címzés vagy feltört szolgáltató miatt.
A gyorsabb feldolgozást segítő második rétegű, azaz Layer 2 megoldások és más hálózati fejlesztések enyhíthetik a kapacitásproblémákat. A költségeket, a likviditás biztosítását és a szolgáltatóktól való függést azonban ezeknél is vizsgálni kell.
A saját tárca nagyobb rendelkezési szabadságot adhat, miközben a hozzáférési kulcs megőrzésének felelősségét a tulajdonosra helyezi. A szolgáltatói tárca kényelmesebb lehet, de közvetítői kockázatot teremt. Az adatvédelem sem automatikus: sok nyilvános hálózat tranzakciói tartósan visszakövethetők.
A pénz ráadásul szerződéses és jogi viszony. Téves utalásnál, öröklésnél, csalásnál vagy szolgáltatói csődnél tudni kell, kinek milyen joga és kötelezettsége van. A technológia ezek egy részét egyszerűsítheti, de nem szünteti meg az intézmények szükségességét.
7. A szabályozás és a digitális euró más irányt jelez
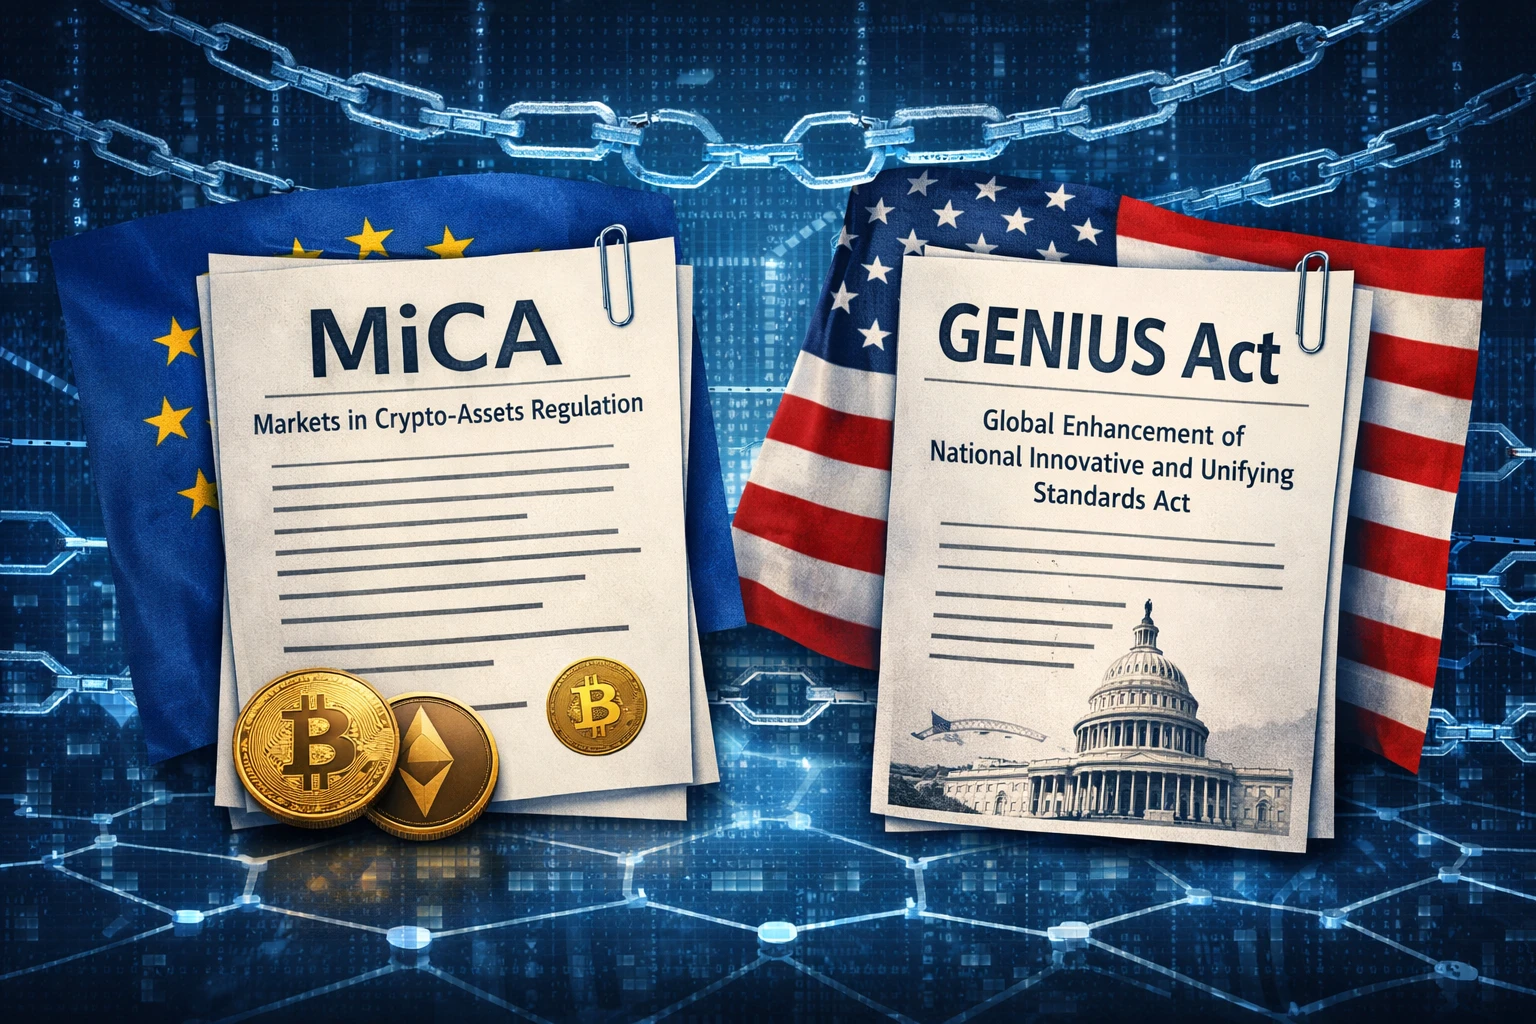
A szabályozók egyre inkább keretek közé próbálják terelni a digitális eszközöket. Az Európai Unió MiCA-rendelete többek között kibocsátási, engedélyezési, működési és ügyfélvédelmi követelményeket állapít meg a hatálya alá tartozó szereplőknek. A rendelkezések fő alkalmazási időpontja 2024. december 30. volt, egyes részek korábban váltak alkalmazandóvá.
Az Egyesült Államokban 2025. július 18-án írták alá a fizetési stabilcoinok szabályozását megalapozó GENIUS Act törvényt. Az OCC bankfelügyelet a végrehajtási keret kialakításán dolgozik. A törvény elfogadása és az összes részletszabály teljes működése különálló lépés.
A szabályozottság ugyanakkor nem tesz minden tokent bankbetétté, és nem garantál árfolyamnyereséget. A jogi kategória, a visszaváltás feltételei és az alkalmazandó védelem továbbra is számítanak.
Más utat képvisel a CBDC, azaz a jegybanki digitális pénz. A tervezett digitális euró az euró új formája lenne, amelyet az eurórendszer bocsátana ki. Nem önálló kriptovaluta, és az EKB terve szerint a készpénzt egészítené ki. Az EKB a szükséges jogszabály 2026-os elfogadását feltételezve 2029-es lehetséges első kibocsátásra készül; a bevezetésről szóló végleges döntés feltételes.
A bankok is alkalmazhatnak tokenizációt, vagyis pénzügyi követelések digitális tokenként történő megjelenítését. Ettől az ügyfél követelése továbbra is bankbetét maradhat.
A technológiai verseny tehát nem kizárólag a hagyományos pénz és a kriptovaluták között zajlik. A meglévő pénzrendszer maga is fejlődik, és átvehet olyan megoldásokat, amelyeket a kriptopiac tett ismertté.
8. Három lehetséges forgatókönyv a pénz jövőjére
Együttélés és fokozatos átalakulás. Ebben a forgatókönyvben a bérek, adók és hitelek többsége nemzeti pénzben marad, miközben a kriptoeszközök, stabilcoinok és tokenizált banki megoldások bizonyos feladatokban terjednek. Feltétele az átjárhatóság, az átlátható szabályozás és a felhasználóknak érzékelhető előny. A jelenlegi bizonyítékok alapján ez a cikk elemzői értékelésében jobban alátámasztott irány, mint a teljes világméretű pénzcsere.
Gyorsabb digitális pénzhelyettesítés egyes országokban. Tartós infláció, bizalomvesztés vagy banki korlátozások mellett a lakosság nagyobb arányban fordulhat külföldi valutához kötött tokenekhez. A helyi pénz megtakarítási és fizetési szerepe is gyengülhet. Ehhez azonban tartós hozzáférés, megfelelő piaci likviditás és működő beváltási lehetőség kell. Egy állami tiltás vagy szolgáltatói kivonulás megtörheti a folyamatot.
Kockázati fordulat és lassuló elfogadás. Egy jelentős kibocsátói csőd, fedezeti probléma, kibertámadás vagy tartósan kedvezőtlen szabályozás visszafoghatja a használatot. Ha közben a hagyományos nemzetközi utalások olcsóbbá és gyorsabbá válnak, a kriptós megoldások versenyelőnye is szűkülhet. Ez nem feltétlenül szüntetné meg a piacot, de módosíthatná a nyertes üzleti modelleket.
Ezek nem árfolyam-előrejelzések, és országonként egyszerre több folyamat is érvényesülhet. A fizetési használat bővüléséből egy adott token árfolyamára sem lehet mechanikusan következtetni: számít, hogy a használat teremt-e tartós keresletet iránta, és mennyire nő a kínálata.
A döntő jelzés az lenne, ha a gazdasági szereplők tartósan az új eszközben kezdenének árazni, szerződni és hosszú távra tervezni. Addig a kriptovaluták terjedése elsősorban a pénzügyi rendszer átrendeződését mutatja, amely egyes országokban a helyi pénz szerepét is érdemben megváltoztathatja.
Gyakori kérdések
Felválthatja egyszer a Bitcoin a világ összes pénzét?
Elméleti lehetőségként nem zárható ki, de ezt a jelenlegi tapasztalatok nem támasztják alá. Az árfolyam-ingadozás, a szerződések átállítása, a válságkezelés és a politikai elfogadás egyaránt jelentős akadály.
A stabilcoin használata már a hagyományos pénz leváltása?
Nem feltétlenül. Egy dollárhoz kötött stabilcoin a dollár értékét követi, így inkább a hozzáférés és a továbbítás módját változtatja meg. Egy gyengébb helyi valuta szerepét ugyanakkor csökkentheti.
Salvadorban a Bitcoin felváltotta a dollárt?
Nem. A dollár meghatározó maradt, a 2025-ös reformok után a Bitcoin magánszektorbeli elfogadása önkéntessé vált. A Bitcoin állami birtoklása sem azonos a dollár leváltásával.
A digitális euró kriptovaluta lesz?
Nem. A tervezett digitális euró jegybanki pénz lenne, az euró új megjelenési formája. Az EKB elképzelése szerint a készpénzzel párhuzamosan működne.
Minden stabilcoin biztonságosan beváltható?
Nem. A biztonság a konstrukciótól, a tartalékoktól, a kibocsátó működésétől és a visszaváltás feltételeitől függ. A célzott árfolyam fenntartása nem azonos a kockázatmentességgel.
A kriptós fizetések terjedése garantálja az árfolyam-emelkedést?
Nem. A hálózat használata és egy token befektetési teljesítménye között nincs automatikus kapcsolat. A kínálat, a verseny, a díjak és a gazdasági érték felhasználók közötti megoszlása is számít.
Az elemzés a 2026. november 2-ig elérhető, ellenőrzött forrásokra épül. A jövőre vonatkozó megállapítások lehetséges forgatókönyvek, nem biztos előrejelzések.
Jogi nyilatkozat
Az anyag kizárólag tájékoztató és ismeretterjesztő célokat szolgál, nem minősül befektetési vagy pénzügyi tanácsadásnak. A kriptovaluták magas kockázatú, volatilis eszközök lehetnek, használatuk és tartásuk veszteséggel járhat.