
Az Ethereum árfolyam jövőjét ismét látványos, mesterséges intelligenciához kötött célárak helyezik reflektorfénybe: a Groknak tulajdonított optimista elképzelés 18–28 ezer dolláros ETH-t, szélsőséges esetben 40 ezer dollár feletti árat vetít fel 2027. január 1-jére. A történet középpontjában a tokenizált értékpapírok és a valós eszközök blokkláncra költözése áll. A technológiai lehetőség valós, a hozzá kapcsolt árfolyamugrás azonban rendkívüli feltételezésekre épül, és nem tekinthető megalapozott alapeseti előrejelzésnek.
Adatellenőrzés: 2026. november 2. A feltüntetett piaci árak pillanatfelvételek; a számítások kerekített adatokkal készültek.
Mit állít a Groknak tulajdonított Ethereum-jóslat?
Az elképzelés szerint jelentős pénzügyi központok és intézményi szolgáltatók egy több joghatóságra kiterjedő együttműködésben elsődleges infrastruktúraként ismernék el az Ethereumot. Ezen a hálózaton bocsátanának ki, számolnának el és kezelnének tokenizált részvényeket, kötvényeket, illetve befektetési alapokat. A feltételezett következmény az ETH iránti kereslet hirtelen növekedése lenne.
Ilyen, az Ethereumot közösen kijelölő nemzetközi megállapodást a cikk készítésekor ellenőrzött hivatalos közleményekkel nem sikerült igazolni. A felvetést ezért hipotetikus katalizátorként kell kezelni. A tokenizáció terjedése és egy meghatározott blokklánc kötelező vagy kiemelt használata két külön állítás, eltérő bizonyítási igénnyel.
A Grokhoz kapcsolt célárak értékeléséhez a teljes kérdésfeltevés, a modellváltozat, az időbélyeg és az eredeti válasz is szükséges lenne. Ezek nélkül nem állapítható meg, hogy a rendszer általános előrejelzést adott, vagy egy előre megadott, szélsőségesen kedvező helyzet következményeit írta le. Az sem következik egy Grok-válaszból, hogy Elon Musk személyesen ugyanezt várja.
A Grok hivatalos tájékoztatója maga is jelzi, hogy a rendszer téves vagy kitalált állításokat tartalmazó válaszokat generálhat. Egy magabiztosan megfogalmazott AI-célárhoz nem társul automatikusan ellenőrzött pénzügyi modell vagy megbízható valószínűségi becslés. Ez különösen fontos, amikor a jóslat rendkívül rövid határidőt ad egy többszöröződésre.
Ethereum árfolyam: mit jelentenek a célárak számokban?
A november 2-án ellenőrzött CoinGecko-adatlapon az ETH 2290,53 dolláron, a CoinMarketCap oldalán 2290,62 dolláron szerepelt. A napi változás a két pillanatképben megközelítőleg egy százalékos emelkedést jelzett. Az apró eltérések természetesek: a szolgáltatók eltérő kereskedési helyszíneket, súlyozást és frissítési időpontokat használhatnak.
Kerekített, 2290 dolláros kiindulóárból a 18 ezer dollár körülbelül 686 százalékos, a 28 ezer dollár 1123 százalékos, a 40 ezer dollár pedig 1647 százalékos emelkedést igényelne. Utóbbi közel 17,5-szeres árfolyamot jelentene. November 2. és január 1. között mindössze 60 nap van, ezért ez nem egy többéves elfogadási történet szokásos célárazása.
Az értékeltség nagyságrendje további támpontot ad. A CoinMarketCap által jelzett mintegy 122,18 millió ETH forgalomban lévő mennyiséggel számolva 18 ezer dolláros árhoz körülbelül 2,20 billió, 28 ezerhez 3,42 billió, 40 ezerhez 4,89 billió dolláros piaci kapitalizáció tartozna. Ezek saját szemléltető számítások, változatlan kínálatot feltételezve; a tényleges ETH-mennyiség változhat.
A piaci kapitalizáció az árfolyam és a forgalomban lévő mennyiség szorzata. Nem azt mutatja, mennyi pénz áramlott be összesen az eszközbe: az árat a kereskedésben létrejövő ügyletek és az elérhető likviditás alakítja. A számítás tehát nem tőkebeáramlási követelmény, hanem annak érzékeltetése, milyen hatalmas átértékelődést feltételez a jóslat.
Tokenizáció és RWA: mi kerül a blokkláncra?
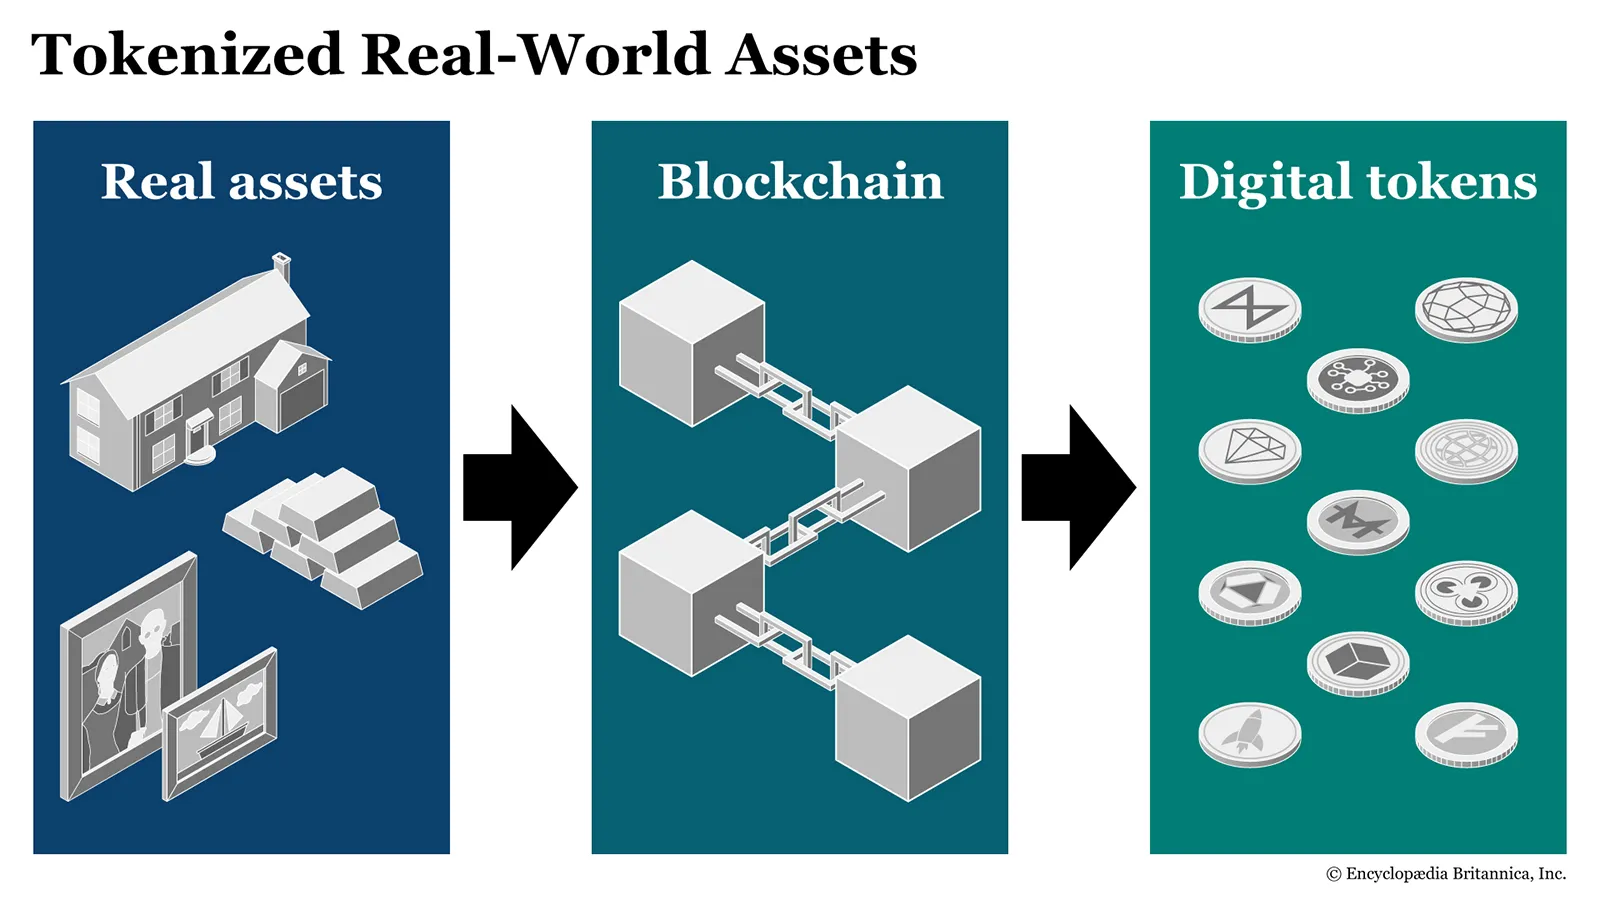
A tokenizáció egy eszközhöz vagy követeléshez kapcsolódó jog digitális tokennel történő megjelenítése. Az RWA, vagyis real-world assets kifejezés a kriptopiacon hagyományos pénzügyi és reáleszközök blokkláncos reprezentációjára utal. Ide tartozhat például állampapír, alaprészesedés vagy megfelelő jogi konstrukcióban ingatlanhoz kapcsolódó követelés.
A token birtoklásának jelentése mindig a konstrukciótól függ. Egy közvetlenül a kibocsátó által létrehozott tokenizált részvény más jogokat biztosíthat, mint egy közvetítő által kibocsátott, az árfolyamát követő termék. A blokkláncon látható egyenleg önmagában nem bizonyít közvetlen tulajdonjogot a mögöttes eszköz felett.
Az amerikai SEC szakmai részlegeinek 2026. januári állásfoglalása különbséget tesz a kibocsátóhoz kötődő és a harmadik fél által tokenizált értékpapírok között. A dokumentum a struktúra és a tulajdonosi jogok jelentőségét hangsúlyozza; munkatársi állásfoglalásként nem azonos egy új, Ethereumot kijelölő szabállyal.
Az okosszerződés blokkláncon futó program, amely előre rögzített feltételek alapján hajt végre műveleteket. Tokenizált eszközöknél segítheti például az átruházást vagy egyes jogosultságok ellenőrzését. Ettől azonban a kibocsátói fizetőképesség, a letétkezelés és a jogérvényesítés kérdése még megmarad.
A tokenizáció gazdasági ígérete a kevesebb egyeztetési hiba, az automatizálható folyamat és a pénzügyi műveletek jobb összehangolása. A BIS tokenizációs elemzése ugyanakkor olyan közös infrastruktúrákat is tárgyal, amelyek nem feltétlenül nyilvános blokkláncra épülnek. A tokenizáció sikere ezért nem jelent automatikus kizárólagosságot az Ethereum számára.
Mit mutatnak az intézményi fejlemények?
Az Ethereum pénzügyi felhasználásának kézzelfogható példája a BlackRock BUIDL alapja. A Securitize 2024. márciusi közleménye szerint a tokenizált alap az Ethereum hálózatán indult. Ez azt bizonyította, hogy egy nagy vagyonkezelő szabályozott intézményi terméket tud nyilvános blokklánchoz kapcsolni.
A történet folytatása azonban a versenyről is szól. A 2024. novemberi, Securitize által közzétett bejelentés Aptos, Arbitrum, Avalanche, Optimism és Polygon hálózatokra történő bővülést ismertetett. Az Arbitrum és az Optimism az Ethereumhoz kapcsolódó második rétegű hálózat, míg a felsorolás más infrastruktúrákat is tartalmaz.
Ebből az következik, hogy az intézmények több technológiai útvonalat használhatnak egyszerre. Az Ethereum ökoszisztémája részesedhet a növekedésből, de az üzleti terjeszkedés nem szükségszerűen összpontosul kizárólag a főhálózatra. A hálózat kiválasztásában a költség, az adatvédelem, a megfelelőség és a meglévő rendszerekhez kapcsolódás egyaránt számíthat.
Friss európai példa az Európai Központi Bank 2026. szeptember 21-i közleménye. Az EKB tokenizált értékpapírokba irányuló saját befektetéseket készít elő, és az elszámolást a Pontes megoldáson keresztül, jegybankpénzben tervezi. Ez a tokenizáció intézményi jelentőségét támasztja alá, de nem az ETH kötelező elszámolási pénzzé válását. ecb.europa.eu
Hogyan keletkezhet tényleges kereslet az ETH-ra?

Az Ethereum a hálózat, az ether, röviden ETH, pedig annak natív kriptoeszköze. A kettő gazdasági teljesítménye összefügg, de egy sikeres alkalmazás és az ETH árfolyama között nincs rögzített átváltási arány. Egy blokkláncon kezelt milliárd dolláros alap nem jelent ugyanekkora ETH-vásárlást.
Az első kapcsolat a tranzakciós díj. Az Ethereum díjmodelljében a gas a számítási munka elszámolási egysége, a főhálózati díjat pedig ETH-ban fizetik. A díj összege nem egyszerűen a mozgatott vagyon értékének százaléka: egy nagy értékű tokenátutalás nem feltétlenül igényel több hálózati erőforrást egy kisebbnél.
A második kapcsolat a kínálati mechanizmus. Az ether technikai dokumentációja szerint a tranzakciós alapdíjat a protokoll elégeti, vagyis kivonja a kínálatból. Ezzel párhuzamosan új ETH is keletkezik, ezért az ETH nem minden időszakban deflációs: a nettó változás az égetés és a kibocsátás viszonyától függ.
A harmadik csatorna a staking, amelyben ETH szolgál a hálózat működését ellenőrző validátorok gazdasági biztosítékául. Ettől külön kérdés az ETH alkalmazásokban történő fedezeti használata. Egy tokenizált kötvény kibocsátása önmagában nem kötelezi az intézményt arra, hogy nagy ETH-fedezetet tartson.
A skálázás tovább árnyalja az összefüggést. A második rétegű hálózatok, azaz L2-k, az Ethereumhoz kapcsolódva teszik olcsóbbá és nagyobb kapacitásúvá a feldolgozást. Az adatblobokat bemutató dokumentáció kifejezetten az adattovábbítás költségének csökkentését emeli ki.
Ennek gazdasági következménye kettős lehet. Az olcsóbb használat több alkalmazást és ügyfelet vonzhat, miközben az egy műveletre jutó főhálózati díj csökkenhet. Az ETH értékelésénél ezért az számít, hogy a növekvő aktivitás összességében mennyi díjégetést, biztosítéki igényt és tartós eszközkeresletet hoz létre.
A stabilcoin olyan kriptoeszköz, amely meghatározott referenciaérték, gyakran az amerikai dollár követésére törekszik. A stabilcoinok működését ismertető leírás többféle fedezeti mechanizmust különböztet meg. Ha egy intézmény stabilcoinban fizet egy tokenizált eszközért, az ügylet főösszege nem válik automatikusan ETH-keresletté. ethereum.org
Mit mondhat a technikai elemzés?
A technikai elemzés az árfolyam és a forgalom mintázatait vizsgálja. A támasz olyan tartomány, ahol korábban erősebb vételi érdeklődés jelentkezhetett, az ellenállás pedig olyan, ahol az eladók kerülhettek előnybe. Ezek megfigyelési pontok, és nem garantált fordulóhelyek.
A 2290 dollár körüli kiindulóárhoz képest a 2400–2500, majd a 2700–2900 dolláros tartomány használható feltételes emelkedési forgatókönyvek szemléltetésére. Lefelé a 2200, illetve a 2050–2100 dollár hasonló megfigyelési zóna lehet. Ezek ebben az elemzésben nem önállóan visszatesztelt kereskedési jelzések, és az árfolyam átmenetileg bármelyik tartományon áthaladhat.
Egy kitörés értékeléséhez a választott idősík, a záróárak, a forgalom és az esetleges visszateszt is szükséges. A 2500 dollár fölé kerülés önmagában semmit nem bizonyít egy 18 ezer dolláros célárról. Rövid távú grafikonmintából nem vezethető le egy még be sem jelentett nemzetközi pénzügyi megállapodás.
Hasonló óvatosság indokolt az RSI és más lendületmutatók használatakor. A túladott állapot erős korábbi eladási nyomást jelezhet, de nem garantál felpattanást. Friss, azonosítható adatsor, idősík és számítási beállítás nélkül nem indokolt konkrét indikátorértékre hivatkozni.
Három lehetséges forgatókönyv 2027 elejére
A következő változatok feltételes elemzési keretek, és nem számszerű valószínűségekkel alátámasztott prognózisok. Azonos hírek mellett is eltérő árfolyamreakció születhet attól függően, hogy a piac korábban mennyit árazott be. A kedvező fejlemény és a kedvező befektetési eredmény ezért sem ugyanaz.
Optimista forgatókönyv: az intézményi felhasználás bővülése tartós ETH-kereslettel találkozik, javul a kockázatvállalási hajlandóság, és erősödik a befektetési termékeken keresztüli nettó kereslet. A tokenizáció mellett a hálózat működése és a skálázás is kedvező képet mutat. Ilyenkor magasabb ársávok válhatnának elérhetővé, de a 18–40 ezer dolláros januári célokhoz még ezen belül is rendkívüli, külön bizonyítandó keresleti sokk kellene.
Semleges forgatókönyv: folytatódnak a tokenizációs projektek, miközben az ETH-ra jutó gazdasági előny fokozatosan jelentkezik. A befektetési termékek beáramlásait részben eladások ellensúlyozzák, a díjak alacsonyak maradnak, a piac pedig újabb eredményekre vár. Ebben a helyzetben jelentős ingadozás és oldalazás mellett is fejlődhet az Ethereum infrastruktúrája.
Kockázati forgatókönyv: romlik a globális hangulat, csökken a likviditás, technológiai probléma vagy szabályozási bizonytalanság jelenik meg. Az intézményi növekedés más hálózatokra terelődhet, vagy nem hoz a vártnak megfelelő ETH-keresletet. Ilyenkor a korábbi ársávok elvesztése további eladást és tőkeáttételes pozíciók kényszerzárását válthatja ki.
A geopolitikai feszültségek enyhülése és a lazább monetáris környezet javíthatná a kockázatos eszközök megítélését. Ezek azonban bizonytalan külső tényezők, és hatásuk az inflációs, növekedési, illetve kamatvárakozásoktól is függ. Egy konfliktus rendeződése nem jelent előre meghatározható ETH-hozamot.
AI-jóslatok és csalások: hol lehet a csapda?
A látványos célár és a híres név együtt könnyen eltereli a figyelmet a bizonyítékokról. Manipulált képernyőkép, kiragadott chatbotválasz vagy hamis közösségi profil is keltheti hivatalos bejelentés látszatát. Különösen gyanús, ha egy történet garantált nyereséget, sürgős befizetést vagy előzetes pénzküldésért cserébe „megduplázott ETH-t” ígér.
Az Ethereum biztonsági útmutatója külön foglalkozik a hírességekkel visszaélő ajándékozási csalásokkal, az adathalászattal és a helyreállító kifejezés védelmével. A seed phrase és a privát kulcs átadása a tárca feletti rendelkezést adhatja át a csalónak. Egy ismeretlen oldalon jóváhagyott korlátlan tokenköltési engedély szintén vagyonvesztéshez vezethet.
Az árfolyamkockázat ettől függetlenül is fennáll. A tőkeáttétel felnagyítja a veszteséget, és akár egy később megforduló mozgás közben is kényszerzárást okozhat. Felelős értékeléshez az előrejelzés bizonyítékait, az időtávot, a veszteségtűrést és az eszközök hozzáférési kockázatát együtt kell vizsgálni.
Az Ethereum pénzügyi szerepének bővülése érdemi elemzési téma. A döntő kérdés az, hogy a hálózat használatából milyen mértékű, tartós kereslet jut magára az ETH-ra. Erre ellenőrizhető üzleti és hálózati adatok adhatnak választ; egy AI által felvázolt szélső célár önmagában nem.
Gyakori kérdések
Valóban 40 ezer dolláros Ethereumot jósolt Elon Musk?
A Groknak tulajdonított válasz nem azonos Elon Musk személyes nyilatkozatával. A célár hiteles értékeléséhez az eredeti, teljes beszélgetés és a feltételezések ismerete szükséges; személyes Musk-jóslatként nem indokolt bemutatni.
Elérheti az ETH a 18–28 ezer dollárt 2027. január 1-jére?
Elméletileg rendkívüli piaci mozgások lehetségesek, de a november eleji árszinthez képest ez közel nyolc–tizenkétszeres árat igényelne két hónap alatt. A cikkben ellenőrzött tények nem alapoznak meg ilyen alapeseti várakozást.
Miért nem emeli automatikusan az ETH árát a tokenizáció?
A tokenizált vagyon értéke nem azonos a működéshez szükséges ETH mennyiségével. Az árhatást többek között a díjak, a hálózatválasztás, az ETH fedezeti használata és a befektetői kereslet együtt alakítja.
Az Ethereum lesz a kötelező nemzetközi elszámolási hálózat?
Az ellenőrzött hivatalos közlemények alapján ilyen döntés nem volt igazolható. A bemutatott intézményi példák többféle infrastruktúrát és jegybankpénzes elszámolási megoldást is tartalmaznak.
Biztonságosabb egy AI által készített árfolyam-előrejelzés?
Önmagában nem. A nyelvi modell tévedhet, hiányos adatokra támaszkodhat, és a kérdés megfogalmazása erősen befolyásolhatja a válaszát. A pontosnak látszó célár nem bizonyítja az előrejelzés megbízhatóságát.
Jogi nyilatkozat: A cikk kizárólag tájékoztató és ismeretterjesztő célokat szolgál, nem minősül befektetési vagy pénzügyi tanácsadásnak. A kriptovaluták magas kockázatú, jelentősen ingadozó árfolyamú eszközök lehetnek, amelyekkel számottevő veszteség is elszenvedhető.