
A bitcoin árfolyama novemberben jóval a JPMorgan által becsült, érménként 86 ezer dolláros bányászati költségszint alá került. Ez különösen a drágábban működő bányászokra helyezhet nyomást: egyes vállalatoknak tartalékaik eladásával kellhet fedezniük kiadásaikat. A becsült költség és a piaci ár közötti rés azonban önmagában sem a bányászok tényleges veszteségét, sem a bitcoin következő árfolyamát nem mutatja meg.
Mit jelent a bitcoin árának és bányászati költségének különbsége?
A JPMorgan elemzői mintegy 86 ezer dollárra tették egy bitcoin becsült előállítási költségét. Amikor az elemzés készült, a bitcoin körülbelül 65 ezer dolláron forgott; a későbbi árfolyamesés tovább növelte a különbséget. A bank megállapításáról beszámoló elemzés The Block szerint a magas költséggel dolgozó bányászok emiatt nagyobb nyomás alá kerülhetnek.
A számoknál fontos az időpont. A Coinbase november 22-i árfolyamadata coinbase.com a lekérdezéskor megközelítőleg 59 ezer dolláros bitcoinárat mutatott. Ehhez képest a 86 ezer dolláros becslés körülbelül 27 ezer dollárral, azaz nagyjából 31 százalékkal magasabb. A bitcoin árának ugyanerről a pontról hozzávetőleg 46 százalékkal kellene emelkednie ahhoz, hogy elérje a 86 ezer dollárt — feltéve, hogy a becsült költség közben nem változik.
A november 20-i, körülbelül 58 799 dolláros napi záróárat a CoinMarketCap történeti adatai CoinMarketCap is rögzítik. Egy ennél alacsonyabb, 55 711 dolláros pillanatnyi ár esetében viszont a különbség már 30 289 dollár volna. A „26 ezer dolláros rés” ezért csak egy másik, magasabb bitcoinárhoz viszonyítva közelítő érték; az eltérő időpontok számait nem szabad összekeverni.
Bányászati költség alatt itt egy elemzői modell eredményét kell érteni. Nem olyan tőzsdei ár, amelynél a bitcoin automatikusan megáll vagy megfordul. A modell ráadásul változhat a hálózat teljes számítási kapacitásával, az áramköltséggel és más feltételezésekkel együtt. A JPMorgan becslése az év korábbi szakaszaiban is más értékeken állt.
Miért nem veszteséges automatikusan minden bányász?
A bányászatban a vállalatok speciális számítógépekkel vesznek részt a Bitcoin-hálózat működtetésében. A sikeresen létrehozott blokk után új bitcoint és a blokkba bekerülő tranzakciók díjait kapják. A jelenlegi blokkjutalom 3,125 bitcoin; ezt a Bitcoin felezésről szóló ismertetője Bitcoin is rögzíti. A jutalom azonban a teljes hálózaton versenyző szereplők között oszlik meg, és egyik bányász számára sem garantált, hogy egy adott időszakban éppen ő talál blokkot.
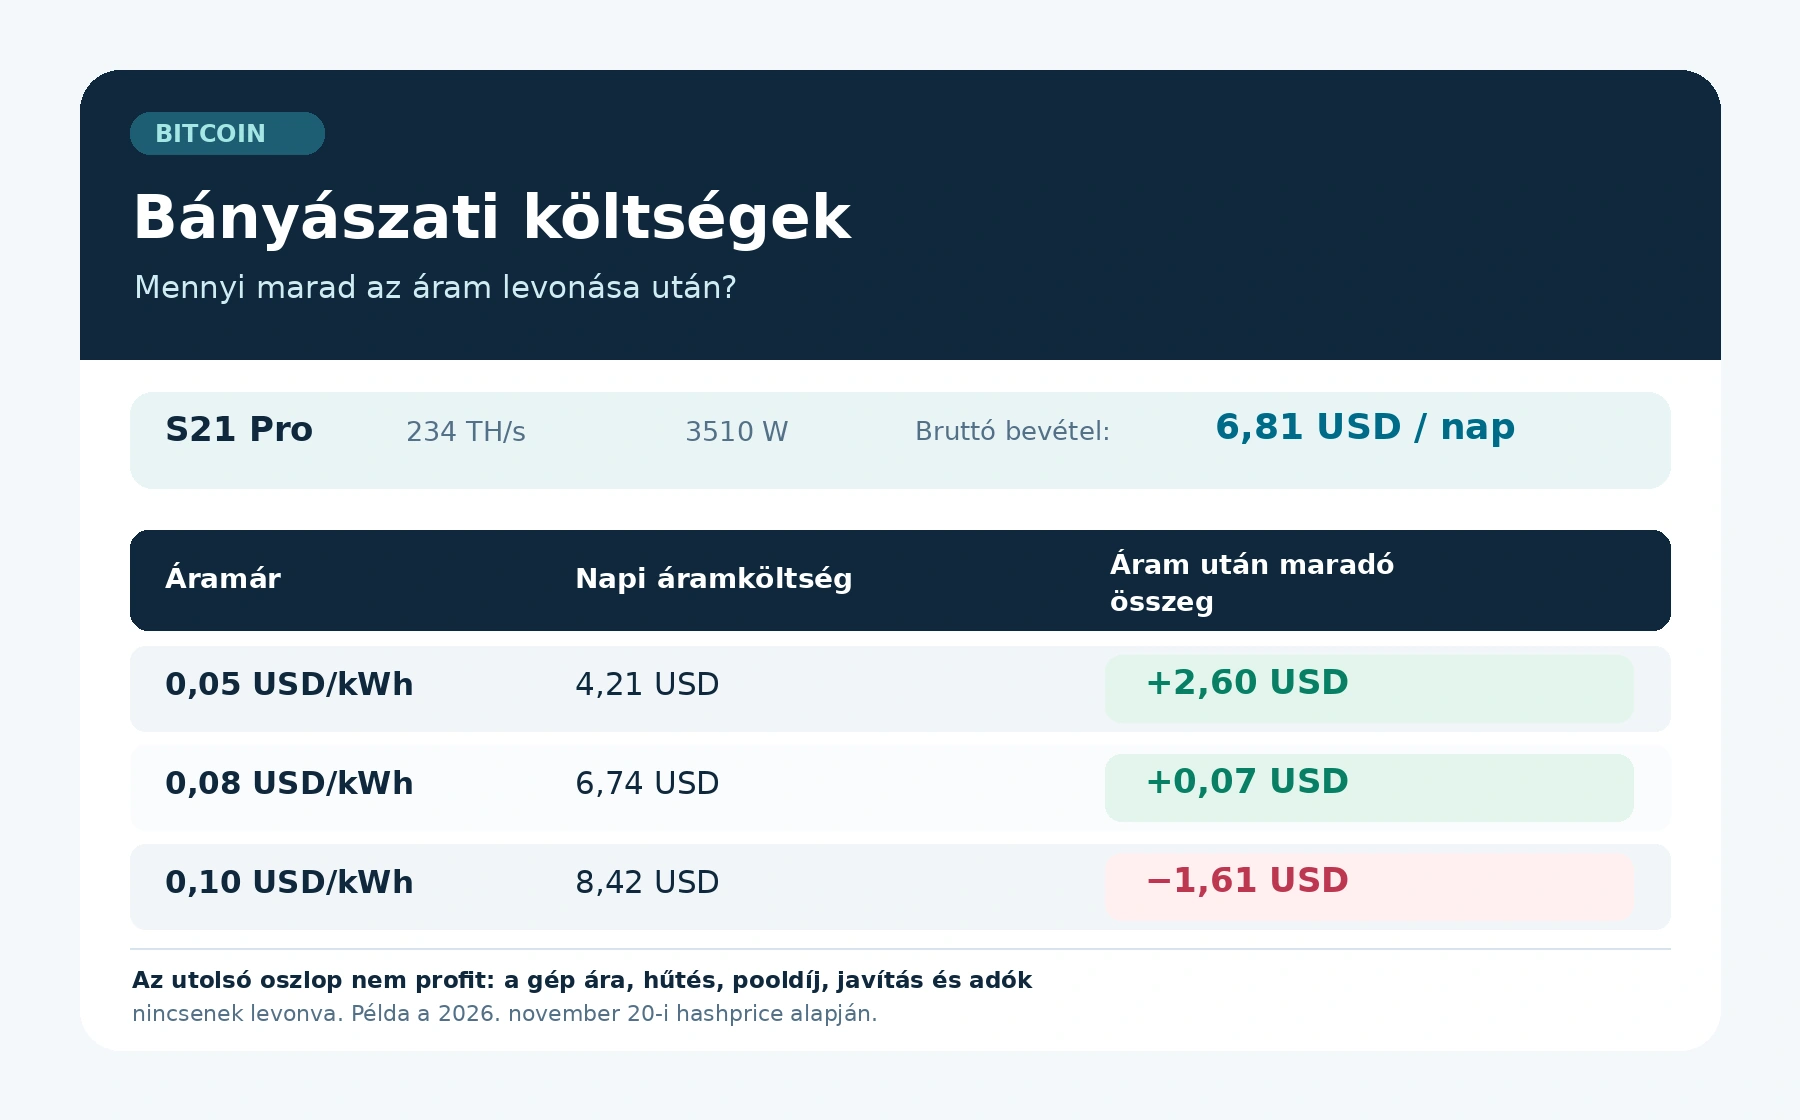
Két bányász pénzügyi helyzete jelentősen eltérhet. Más áramárat fizethetnek, eltérő hatékonyságú gépeket használhatnak, és különbözhet a hűtés, az épületek, a munkatársak vagy a finanszírozás költsége. Az is számít, hogy a berendezéseket milyen áron vették, mennyi adósságot kell törleszteniük, illetve kötöttek-e hosszabb távú áramszerződést.
Érdemes különválasztani a működési költséget és a teljes költséget. Az elsőbe jellemzően az áram és az üzemeltetés közvetlen kiadásai tartoznak. A teljes költség számolhat a gépek értékcsökkenésével és a beruházás egyéb terheivel is. Egy vállalat tehát akkor is működtetheti tovább a gépeit rövid ideig, ha a teljes beruházás szempontjából veszteséges, amennyiben a napi bevétel még fedezi a közvetlen kiadásokat.
Egy leegyszerűsített példa mutatja a különbséget. Ha egy bányász egy bitcoinra jutó közvetlen kiadásai 45 ezer dollárt tesznek ki, az 59 ezer dolláros eladási ár mellett még marad pénz más költségekre. Ha egy másik szereplőnél már a közvetlen kiadás is 65 ezer dollár, ugyanazon az áron a folyamatos működés is pénzt emészthet fel. Ezek szemléltető számok, nem konkrét bányavállalatok adatai.
A 86 ezer dolláros központi becslés ezért nem mondja meg, hogy pontosan hány cég veszteséges. Arra figyelmeztet, hogy a tartósan alacsonyabb piaci ár különösen azokat érintheti, akik drága árammal, régebbi gépekkel vagy jelentős adóssággal működnek.
Eladhatják-e a bányászok a bitcoin-tartalékaikat?
A bányászat kiadásainak jelentős részét pénzben kell kifizetni: ilyen az áramszámla, a hiteltörlesztés és a gépek karbantartása. Ha a napi bitcoinbevétel értéke csökken, egy vállalatnak több érmét kell eladnia ugyanannyi dollár előteremtéséhez. Ha az újonnan kitermelt bitcoin sem elegendő, a korábban felhalmozott tartalékához nyúlhat.
A JPMorgan elemzői szerint ez az egyik lehetséges reakció a kialakult helyzetre. Egyes bányászok működésük finanszírozására, mások átalakulás vagy mesterséges intelligenciához kapcsolódó beruházás fedezésére értékesíthetnek bitcoint. Ez azonban feltételezés, nem bizonyíték arra, hogy az ágazat egésze már nagy mennyiségben eladta tartalékait. Ennek megállapításához vállalati jelentésekre, mérlegadatokra és a pénztárcák mozgásának körültekintő vizsgálatára lenne szükség.
Az eladási nyomás sem egyszerűen a „bányászok eladnak, tehát az ár esik” képlettel írható le. A bitcoin globális piaca mellett számít az eladások nagysága és üteme, a vevői kereslet, valamint az, hogy a vállalatok közvetlenül tőzsdén vagy más módon értékesítenek. Egy előre tervezett, fokozatos eladás más hatást gyakorolhat a piacra, mint egy sürgős finanszírozási kényszer.
Az eladásra rendelkezésre álló bányásztartalék és a napi új kibocsátás szintén két külön dolog. A blokkjutalomból, nagyjából tízperces átlagos blokkidő mellett, elméletileg körülbelül 450 új bitcoin keletkezik naponta. Egy vállalat ennél többet is piacra vihet egy adott napon, ha régebben felhalmozott állományát értékesíti. Ugyanakkor az újonnan létrejött érméket sem feltétlenül adják el azonnal.
A mesterséges intelligencia felé fordulás további mérlegelést igényel. Egy bányászcégnek lehet áramellátása, telephelye és adatközponti tapasztalata, de az AI-feladatokhoz szükséges eszközök, ügyfelek és szerződések eltérnek a bitcoinbányászatétól. Egy ilyen átállás hosszú távon új bevételi forrást jelenthet, miközben rövid távon költséges és bizonytalan beruházás.
Hogyan segíthet a hálózat alkalmazkodása?
A Bitcoin-hálózatban a hashráta a bányászok összesített becsült számítási teljesítményét jelöli. A bányászati nehézség azt szabályozza, mennyire nehéz új blokkot találni. Ha tartósan kevesebb számítási teljesítmény versenyez, a hálózat a következő kiigazításkor csökkentheti a nehézséget. Ez javíthatja a működésben maradó bányászok esélyeit.
A változás nem azonnal történik: a protokoll hozzávetőleg 2016 blokkonként igazítja a nehézséget. Emiatt egyes szereplők egy ideig még a korábbi versenyfeltételek között működnek akkor is, ha mások már leállították gépeiket. A mechanizmus idővel mérsékelheti a nyomást, de nem garantálja, hogy valamennyi megmaradó vállalat nyereségessé válik.
A bányászati jövedelmezőséget a hashprice is segít megérteni: azt fejezi ki, mekkora becsült napi bevételt termel egy adott mennyiségű számítási kapacitás. A Hashrate Index november 16-i összesítése hashrateindex.com szerint ez akkor körülbelül 30,45 dollár volt petahash/másodpercenként és naponta; a mérőszám az előző héthez képest csökkent. Ez bevételi mutató, tehát önmagában még nem árulja el az egyes bányászok nyereségét.
Ugyanez az összesítés arról számolt be, hogy november 14-én a hálózati nehézség mintegy 9,1 százalékkal csökkent. Ezt azonban nem lehet kizárólag az alacsonyabb bitcoinár következményének tekinteni: a gépek működésére az áramárak és az átmeneti leállások is hatnak. A hashráta ráadásul a blokkok megtalálási idejéből becsült adat, ezért rövid távon ingadozhat.
A JPMorgan által vázolt alkalmazkodás logikus lehetőséget ír le: ha a kevésbé hatékony szereplők kiesnek, a megmaradókra kisebb verseny jut. A folyamat sebessége és mértéke viszont a következő hetek tényleges árfolyamától, hashrátájától, áramköltségeitől és nehézségi kiigazításaitól függ.
Az ETF-ekből történő pénzkiáramlás mit árul el?
A bányászok helyzete mellett az amerikai, tőzsdén kereskedett spot bitcoin ETF-ek adatai is a gyengébb piaci keresletre utalnak. Az ETF olyan tőzsdén adható és vehető alap; a spot bitcoin ETF-ek bitcoinhoz kötődő kitettséget biztosítanak. A nettó tőkeáramlás azt mutatja meg, hogy egy adott időszakban több pénz érkezett-e az alapokba, vagy több távozott belőlük.
A Farside Investors adatai Farside Investors szerint az amerikai spot bitcoin ETF-ekből november 19-én összesen mintegy 582,3 millió dollár távozott nettó módon. A november 20-i táblázatban szintén negatív összesítés szerepelt a lekérdezéskor, de legalább egy jelentős alap adata hiányzott. Ezt a napot ezért körültekintően kell kezelni: a részleges összeg nem feltétlenül egyezik a végleges nettó áramlással.
Az ETF-ek tőkeáramlása fontos keresleti jelzés, de nem mutatja meg biztosan, hogy kik adtak el és miért. A JPMorgan elemzői szerint a kisbefektetők jelentős szerepet játszhattak a kiáramlásban, és egy részük részvényalapokba mozgathatott pénzt. Ez értelmezés, amelyet a nyilvános ETF-összesítések önmagukban nem bizonyítanak. Az sem következik minden pénzkivonásból, hogy az érintett befektető végleg elhagyta a kriptopiacot.
A bitcoin és az ether alapjait külön is érdemes figyelni. Az ether ETF-ekben mutatkozó pénzkiáramlás szélesebb kockázatkerülésre utalhat, míg a különböző befektetői csoportok eltérően reagálhatnak ugyanarra a piaci esésre. A határidős pozíciók például más képet mutathatnak, mint a spot ETF-ek napi adatai. Egyetlen mutató ezért nem alkalmas arra, hogy a teljes piac hangulatát vagy valamennyi befektető döntését leírja.
Miért figyelik a stabilcoinok állományát?
A stabilcoin olyan kriptoeszköz, amelynek kibocsátója egy referenciaértékhez, jellemzően az amerikai dollárhoz igyekszik igazítani az árfolyamát. A stabilcoinok használhatók kereskedésre és pénzmozgatásra a kriptopiacon, de az értéktartásuk a konstrukciótól, a fedezettől és a kibocsátó működésétől is függ.
Ha az összesített stabilcoin-állomány csökken, az egyik lehetséges magyarázat, hogy a tulajdonosok dollárra váltják vissza azokat, és tőke távozik a kriptopiacról. A DefiLlama stabilcoinokról szóló elemzése newsletter.defillama.com jelentős visszaesésről számolt be az elmúlt hetekben. Ez összhangban lehet az általánosabb kockázatkerüléssel.
A csökkenő állományt mégsem szabad egyetlen okra visszavezetni. Számíthat, hogy melyik stabilcoint váltják vissza, melyik blokkláncon változik az állomány, és közben van-e átrendeződés más termékek felé. Az állomány csökkenése önmagában nem méri meg, mekkora összeg hagyta el végleg a kriptogazdaságot.
A bányászati nyomás, az ETF-ekből távozó pénz és a stabilcoin-állomány alakulása így egymást kiegészítő jelek, nem pedig egyetlen bizonyított ok-okozati lánc elemei. A bitcoin árát emellett a részvénypiac, a kamatvárakozások és a befektetők általános kockázatvállalási hajlandósága is befolyásolhatja.
Milyen forgatókönyvek következhetnek?
Kedvező forgatókönyv: a bitcoin ára tartósan emelkedik, miközben a hálózati nehézség nem nő vele azonos ütemben. A bányászok dollárban számolt bevétele javulhat, így kevesebb okuk lehet tartalékot értékesíteni. A nyomás enyhüléséhez az is hozzájárulhat, ha az ETF-ekből történő pénzkiáramlás mérséklődik. Ez lehetőség, nem árfolyam-előrejelzés.
Semleges forgatókönyv: az ár a jelenlegi szintek közelében ingadozik. A hatékonyabb vállalatok tovább működnek, a drágább szereplők részben leállítanak gépeket vagy átszervezik működésüket. A hálózati nehézség későbbi változása javíthatja egyes bányászok helyzetét, miközben másoknál a finanszírozási költség továbbra is gondot okoz.
Kockázati forgatókönyv: az ár tartósan tovább esik, és ezzel egy időben a bányászoknak készpénzre van szükségük. Több vállalat kényszerülhet tartalékainak értékesítésére vagy gépei leállítására. Ha a befektetői kereslet is gyenge, ezek az eladások fokozhatják a piaci nyomást. A nehézség későbbi csökkenése enyhítheti a működő bányászok terheit, de nem feltétlenül ellensúlyozza az árfolyamesést.
A 86 ezer dolláros becslést egyik forgatókönyvben sem célszerű biztos célárként kezelni. Ha változik a hashráta vagy a nehézség, maga a költségbecslés is elmozdulhat. A piac megítéléséhez ezért az ár mellett a bányászcégek közzétételeit, a hashprice alakulását és a tőkeáramlási adatokat együtt kell vizsgálni.
A gyors piaci mozgások idején különösen veszélyes egyetlen szám alapján dönteni. A „biztos visszapattanást” vagy garantált hozamot ígérő üzenetek, a hamis bányászati befektetések és az ismert elemzők nevével visszaélő hirdetések csalás jelei lehetnek. Érdemes ellenőrizni a webcímet, a szolgáltató kilétét és a vállalati közlések eredetét; tárca-helyreállító kifejezést vagy hozzáférési kódot senkinek sem szabad átadni.
Gyakori kérdések
A 86 ezer dolláros becslés azt jelenti, hogy a bitcoin biztosan visszatér erre az árra?
Nem. Ez egy változó feltételezéseken alapuló bányászati költségbecslés, nem árfolyamcél vagy garantált támaszszint.
Minden bányász veszteséges, ha a bitcoin ára 86 ezer dollár alatt van?
Nem. A vállalatok áramára, gépeinek hatékonysága, adóssága és egyéb költsége eltér. A működési és a teljes költség között is különbség van.
Mi történik, ha sok bányász kikapcsolja a gépeit?
A hálózat becsült összes számítási teljesítménye csökkenhet. Ha ez tartós, a következő nehézségi kiigazítás javíthatja a működésben maradók helyzetét.
Bizonyított, hogy a bányászok most tömegesen adják el tartalékaikat?
Az ár és a becsült költség közti rés növeli ennek kockázatát, de önmagában nem bizonyítja a tömeges eladást. A tényleges mérték megítéléséhez további vállalati és piaci adatok kellenek.
Az ETF-ekből történő pénzkiáramlás megmutatja, hogy a kisbefektetők adnak el?
Nem egyértelműen. A nettó pénzáramlás nagysága nyilvános, a mögötte álló befektetők személye és indoka általában nem olvasható ki belőle.
Mire figyeljek az ilyen piaci híreknél?
Nézd meg az adatok időpontját, különítsd el a becslést a mért adattól, és légy óvatos a biztos árfolyammozgást vagy garantált nyereséget ígérő állításokkal.
Jogi nyilatkozat: Ez az anyag kizárólag tájékoztató és ismeretterjesztő célokat szolgál, nem minősül befektetési vagy pénzügyi tanácsadásnak. A kriptovaluták magas kockázatú, jelentősen ingadozó értékű eszközök lehetnek.
Kulcsszavak: bitcoin bányászat, bitcoin bányászati költség, bitcoin árfolyam, JPMorgan bitcoin, bányászati nehézség, hashráta, bitcoin ETF, stabilcoin
SEO meta title:
Meta description: