

Charles Hoskinson ismét azt sürgeti, hogy a Gemini tegye elérhetővé a Cardano ADA kriptovalutáját. A Cardano alapítója korábban mintegy 70 millió dollárra becsülte azt a bevételt, amelyről szerinte a kereskedési platform lemondott az ADA mellőzésével. A kijelentés figyelemfelkeltő, de a valódi kérdés ennél összetettebb: mennyit ér egy új tőzsdei listázás, és jelentene-e tartós változást a Cardano piacán?
Cardano és Gemini: ismét napirenden az ADA listázása
A friss beszámolók szerint Charles Hoskinson a Gemini 11. évfordulójáról szóló, Tyler Winklevoss által megosztott X-bejegyzésre reagálva ismét az ADA bevezetését kérte. Rövid üzenete egy évek óta húzódó vitát hozott vissza a nyilvánosság elé: miért nem támogatja a Gemini a Cardano saját kriptovalutájának kereskedését?
A 2026. október 6-i ellenőrzéskor a Gemini hivatalos támogatási oldalán felsorolt kereskedhető kriptoeszközök között nem szerepelt az ADA. Ugyanakkor a platform kínálatában megtalálható például a Solana, az Avalanche, a Polkadot, a Cosmos és a Tezos saját eszköze. A hiány tehát ellenőrizhető; annak konkrét indoka azonban nem derül ki a nyilvános eszközlistából.
A listázás azt jelenti, hogy egy kereskedési platform valamely kriptoeszközt felvesz a kínálatába. Fontos különbség, hogy ez vonatkozhat tényleges, azonnali elszámolású kereskedésre, letétkezelésre vagy származtatott termékekre is. A spot kereskedésnél a felhasználó magát az eszközt veszi vagy adja el; egy határidős terméknél elsősorban annak ármozgására szerez kitettséget.
Hoskinson nyilvános kérése önmagában nem jelent megállapodást, elfogadott listázási kérelmet vagy meghirdetett indulási időpontot. A befektetők számára ez a legfontosabb választóvonal: egy projektalapító kívánsága és egy tőzsde hivatalos bejelentése két különböző információ.
A történet ezért egyelőre inkább a piaci hozzáférésről és a szereplők közötti üzleti kapcsolatokról szól, mint egy már eldöntött termékbevezetésről.
Évek óta tartó kampány, változó érvekkel
Hoskinson korábban is többször bírálta az ADA hiányát a Gemininél. A mostani felszólítás egy hosszabb kommunikációs kampány része, amelyben az ironikus megjegyzések mellett egyre hangsúlyosabbá váltak az üzleti érvek.
A korábbi nyilatkozatokról szóló beszámolók szerint 2022 decemberében az FTX összeomlására és a Gemini Genesishez kapcsolódó problémáira utalva élcelődött azon, hogy ezek a szereplők nem indítottak ADA-spotpiacot. A kampány később is folytatódott: 2024 szeptemberében egy rendezvényen az ADA listázását firtató kézzel írt táblával jelent meg a Gemini standjánál.
Az ilyen megjegyzésekből azonban nem következik gazdasági összefüggés. Egy kriptovaluta mellőzése nem magyarázza meg valamely szolgáltató fizetőképességi problémáit. Az FTX összeomlását és a Genesishez kapcsolódó válságot nem lehet az ADA-listázás hiányának tulajdonítani.
A Gemini Earn történetét is érdemes pontosan kezelni. Ez olyan kölcsönzési program volt, amelyben a Genesis központi szerepet játszott; nem azonos a Gemini spot kereskedési szolgáltatásával. A Gemini 2024-ben jelentős természetbeni visszafizetésekről számolt be az Earn felhasználói számára. A korábbi válság említése ezért nem jelentheti azt, hogy a cikk jelenlegi állapotként mutatja be az akkori pénzkivonási problémákat.
Hoskinson érvelése idővel a közösségi figyelemfelkeltéstől az üzleti lehetőség felé tolódott. Azt állítja, hogy a Gemini egy már ismert eszköz kereskedési keresletéből marad ki, miközben más platformok kiszolgálják ezt az igényt.
Ez értelmezhető üzleti felvetés, de Hoskinson a Cardano sikerében érdekelt szereplő. Nyilatkozatait ezért ugyanúgy érdemes kritikusan vizsgálni, mint egy vállalatvezető saját termékéről tett kijelentéseit.
Mi alapján dönthet a Gemini egy kriptovalutáról?
A nagy piaci kapitalizáció vagy az aktív közösség önmagában nem kötelez egy szolgáltatót valamely eszköz bevezetésére. A listázás egyszerre üzleti, technológiai, jogi és működési döntés.
A Gemini SEC-hez benyújtott éves jelentése szerint az eszközértékelés szempontjai közé tartozik a projekt érettsége, likviditása, piaci kereslete és hasznossága. Vizsgálja továbbá a jogi és szabályozási kérdéseket, a kiberbiztonsági veszélyeket, az illegális pénzügyi tevékenységek kockázatát, valamint az irányítás koncentrációját. Ezek általános szempontok, nem az ADA elutasításának nyilvánosságra hozott indokai.
A likviditás azt mutatja meg, milyen könnyen lehet egy eszközt megvenni vagy eladni anélkül, hogy az ügylet jelentősen elmozdítaná az árát. Nem elég, hogy világszerte nagy a forgalom: egy új platformon megfelelő vételi és eladási ajánlatokra is szükség van.
A technológiai integráció szintén több annál, hogy megjelenik egy új kereskedési szimbólum. A szolgáltatónak biztonságosan kell kezelnie a befizetéseket, a kiutalásokat, a tárcákat, a hálózati frissítéseket és az esetleges üzemzavarokat. Ezek folyamatos költséget jelentenek.
A Gemini hivatalos listázási folyamatában a jelentkezést előzetes értékelés, majd technikai, jogi és megfelelési átvilágítás követi. Az integráció és a bejelentés csak jóváhagyás után történik meg; a vállalat nem ad általános, rögzített határidőt a folyamat lezárására.
Mindez megmagyarázza, miért nem automatikus egy ismert eszköz felvétele. Azt viszont nem bizonyítja, hogy a Cardanónál konkrét technológiai vagy jogi akadály állna fenn.
A rendelkezésre álló információk alapján személyes konfliktust, háttéralkut vagy tudatos versenyellenes magatartást sem lehet tényként megállapítani. A nyilvános magyarázat hiánya bizonytalanságot hagy maga után, de nem helyettesíti a bizonyítékot.
Mit jelent valójában a 70 millió dolláros becslés?
A 70 millió dolláros állítás egy korábbi, 2025-ös interjúhoz kapcsolódik. Az erről szóló beszámoló szerint Hoskinson úgy vélte, hogy a Gemini az ADA kereskedésének támogatásával több mint 70 millió dollárnyi díjbevételt termelhetett volna. A kijelentéshez az ellenőrzés során nem volt elérhető olyan részletes, nyilvános számítás, amelyből függetlenül reprodukálható lenne az eredmény.
A becsült elmaradt bevétel nem azonos a könyvelésben kimutatott veszteséggel. Olyan összegről van szó, amely egy feltételezett alternatív üzleti döntés mellett keletkezhetett volna. Ennek nagysága több, utólag sem biztosan megállapítható tényezőtől függ.
Egy leegyszerűsített modellben:
Lehetséges kereskedési díjbevétel = kereskedési volumen × tényleges átlagos díjterhelés.
Szemléltető példaként, ha az átlagos díjbevétel a forgalom 0,20 százaléka lenne, 70 millió dollár bevételhez összesen 35 milliárd dollárnyi kereskedési volumen kellene. Ötéves időszakra elosztva ez évente 7 milliárd dollár lenne.
Ez kizárólag számítási példa: nem a Gemini tényleges díjszintje vagy bizonyítottan elvesztett ADA-forgalma. A példa azt mutatja, milyen feltételezésekre van szükség egy ilyen állítás értékeléséhez.
A valóságban a díjak ügyféltípustól, forgalomtól és terméktől függhetnek. A nagy kereskedők kedvezményeket kaphatnak, a likviditást biztosító szereplők ösztönzéseket élvezhetnek, miközben a platformnak integrációs és működési kiadásai is keletkeznek.
Az sem biztos, hogy egy ADA-listázás minden forgalma új bevételt hozna. Elképzelhető, hogy meglévő ügyfelek más eszközökről csoportosítanák át ügyleteiket. Ebben az esetben az ADA saját díjbevétele meghaladná a vállalat teljes bevételének tényleges növekedését.
A Gemini üzleti döntésének megítéléséhez tehát a hipotetikus bevétel mellett a költségeket, az ügyfélszerzés hatását és az alternatív fejlesztési lehetőségeket is ismerni kellene. Hoskinson állítása felvet egy érdemi kérdést, de önmagában nem bizonyítja a döntés pénzügyi következményeit.
ADA-árfolyam: mit mutatnak az ellenőrzött adatok?
Az ADA piaci helyzete segít megérteni, miért kap figyelmet a listázási vita. A 2026. október 6-i lekérdezések az árfolyamot nagyjából 0,27 dollár, a piaci kapitalizációt körülbelül 10 milliárd dollár közelébe tették.
Az egyes szolgáltatók pillanatképei ugyanakkor eltértek:
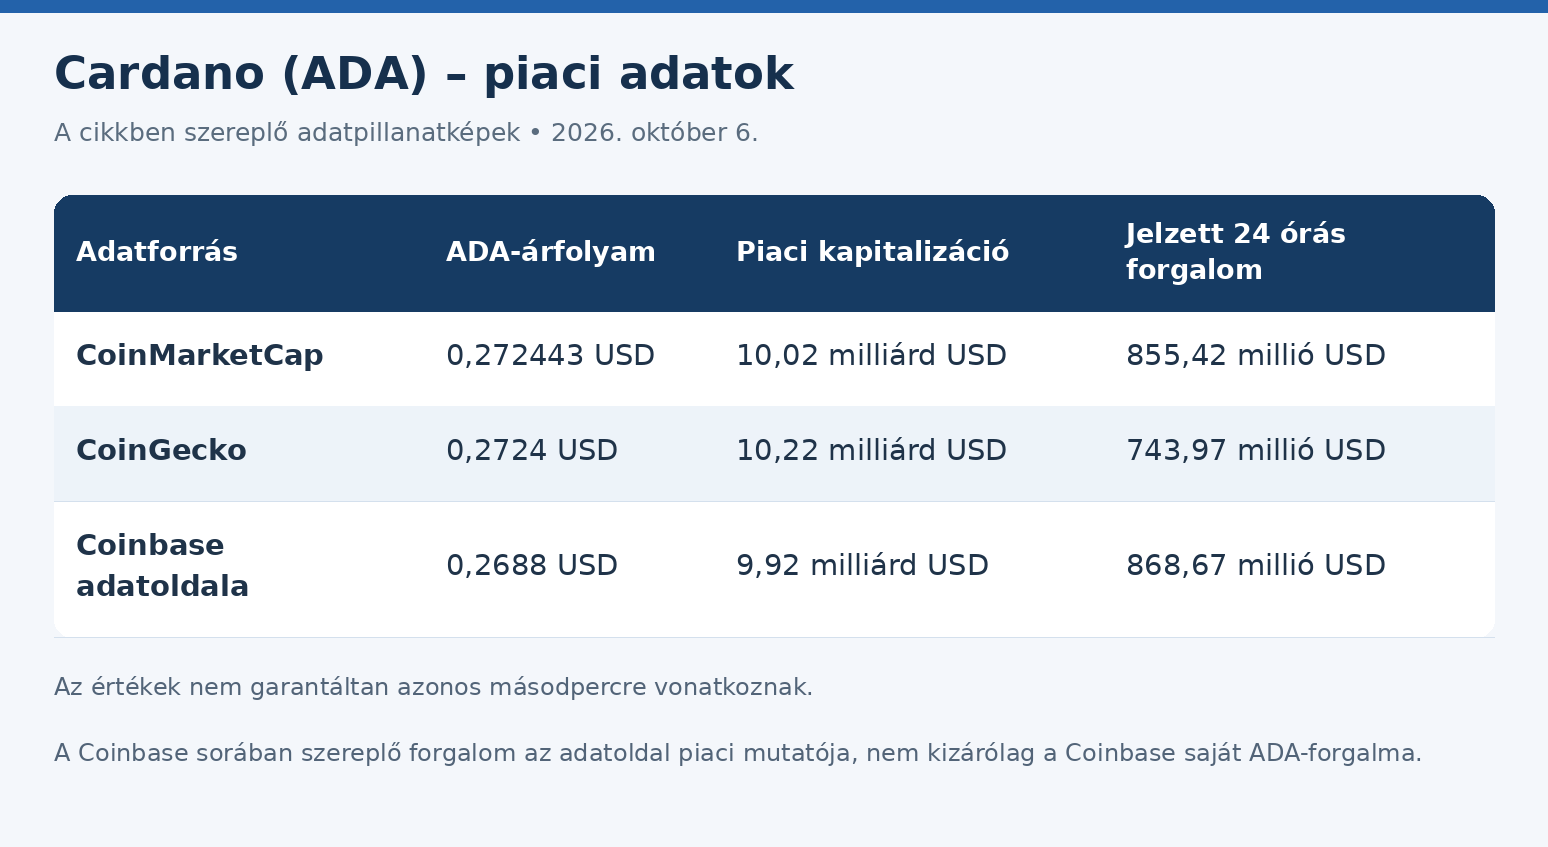
A piaci kapitalizáció a forgalomban lévő mennyiség és az árfolyam szorzata. Nem azt jelenti, hogy ugyanennyi pénzt ténylegesen befektettek az eszközbe, vagy hogy valamennyi tulajdonos ezen az áron tudná egyszerre eladni a készletét.
Az adatforrások eltérő forgalomban lévő kínálatot is jeleztek, ami a kapitalizáció különbségéhez hozzájárul. A kereskedési volumen pedig függ attól, hogy mely piacokat veszik figyelembe, hogyan szűrik az adatokat és mikor frissítik a gördülő, 24 órás időablakot.
Ezekből az adatokból nem állapítható meg, hogy Hoskinson üzenete okozott-e árfolyamváltozást. Ehhez időben pontos bejegyzésadatokra, kereskedési reakciókra és a teljes piac összehasonlítására lenne szükség.
A nagy globális forgalom azt jelzi, hogy az ADA-nak már létezik kereskedési piaca. Egy Gemini-listázás ezt bővíthetné, de nem egy korábban hozzáférhetetlen eszközt tenne először elérhetővé.
A Cardano értékét a hálózat használata is alakítja

A Cardano Layer 1, vagyis önálló alapblokklánc. Az ADA a hálózat saját kriptovalutája, amelynek szerepe van többek között a tranzakciós díjak fizetésében és a hálózat működését támogató részvételben.
A rendszer az Ouroboros nevű proof-of-stake mechanizmust használja. Ebben a blokkok létrehozását és a hálózat biztonságát a résztvevők kriptoeszközben kifejezett részesedésére épülő szabályok támogatják. A staking során a tulajdonos delegálással hozzájárulhat ehhez a működéshez, és jutalmat kaphat. A Cardano natív delegálásánál a delegált ADA a tulajdonos ellenőrzése alatt marad, és nincs kötelezően lekötve.
Ez különbözik attól, amikor egy központi szolgáltató saját feltételekkel kínál hozamterméket. Egy ilyen szolgáltatás külön partnerkockázatot, kiutalási feltételeket vagy további szerződéses kötelezettségeket tartalmazhat.
A tokenomika az eszköz kínálati és gazdasági szabályainak összessége. Az ADA maximális kínálata a jelenlegi protokollszabályok szerint 45 milliárd egység. A tartalékokból történő jutalomelosztás és a közösségi kincstár működése ettől még befolyásolja az aktív kínálatot és az ökoszisztéma finanszírozását. A maximált készlet önmagában nem garantál árfolyam-emelkedést.
Elemzői szempontból egy tőzsdei bevezetés elsősorban a hozzáférést javíthatja. A hosszabb távú kereslethez azonban az is számít, hogy a hálózaton működő alkalmazásokat használják-e, keletkezik-e gazdasági aktivitás, és az aktivitás milyen módon kapcsolódik az ADA-hoz.
A DeFi, vagyis decentralizált pénzügy olyan blokkláncalapú szolgáltatásokat foglal magában, amelyek például cserét vagy hitelezést tesznek lehetővé programozott szabályokkal. Egy ökoszisztéma vizsgálatánál a felhasználók, az alkalmazások forgalma és a tényleges díjfizetés többet mondhat, mint önmagában a közösségi médiás népszerűség.
A stabilcoin valamilyen referenciaérték, gyakran egy állami pénznem árfolyamát követni kívánó kriptoeszköz. Az ilyen eszközök likviditása segítheti a pénzügyi alkalmazások használatát, de a hálózati aktivitás növekedése nem feltétlenül eredményez arányos keresletnövekedést az alapblokklánc saját kriptovalutája iránt.
Három forgatókönyv egy esetleges Gemini-listázás után
Egy jövőbeli ADA-bevezetés hatása nem becsülhető meg megbízhatóan egyetlen célárral. Érdemes inkább azt vizsgálni, milyen körülmények mellett lehetne érdemi, korlátozott vagy kedvezőtlen piaci következménye.
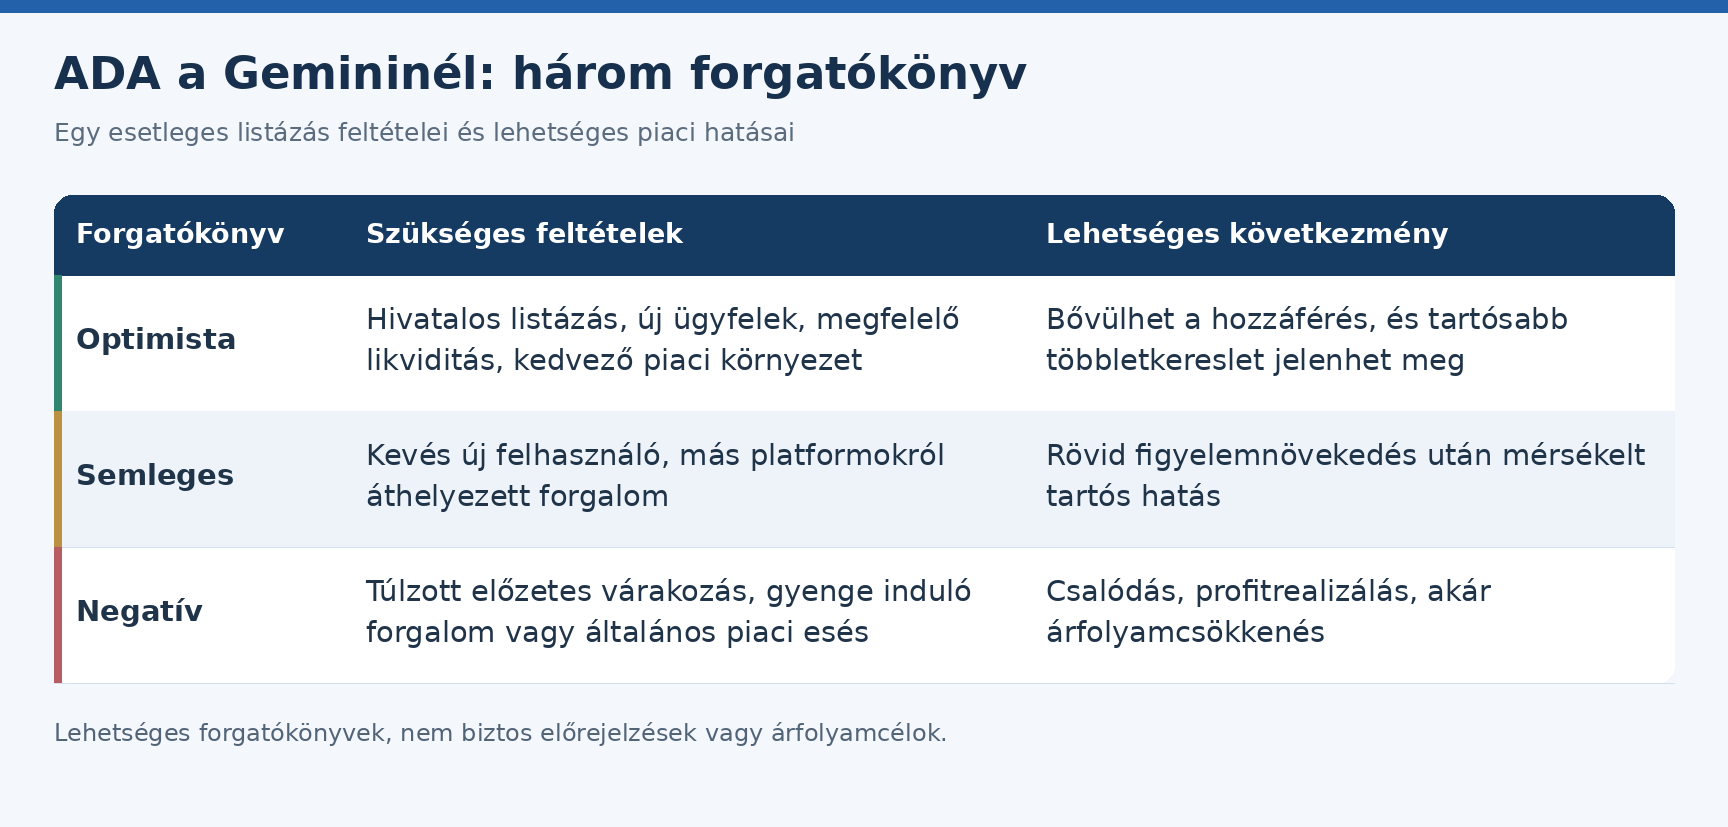
Az ajánlati könyv a nyitott vételi és eladási megbízások gyűjteménye. A mélyebb könyv nagyobb ügyletméreteknél is mérsékelheti az ár elmozdulását. Ez a piac működése szempontjából akkor is előny lehet, ha nem jár látványos árfolyam-emelkedéssel.
A semleges forgatókönyvben a Gemini elsősorban már meglévő ADA-kereskedőket vonzana át más szolgáltatóktól. A hozzáférési lehetőségek bővülnének, de a teljes piac nettó kereslete alig változna. A hír jelentősége ebben az esetben inkább kényelmi és versenyhelyzeti lenne.
A negatív forgatókönyvben a piac előre túl nagy jelentőséget tulajdonítana a bevezetésnek. Ha a tényleges érdeklődés elmaradna a várakozásoktól, a korábban pozíciót felépítő szereplők eladással reagálhatnának.
A makrogazdasági környezet mindhárom esetet felülírhatja. A dollár, a kamatvárakozások, a globális kockázatvállalás és a bitcoin mozgása akkor is befolyásolhatja az ADA-t, ha a listázás önmagában kedvező fejlemény.
Mire kell figyelni a listázási híreknél?
A listázások körüli várakozás a csalók számára is alkalmat teremt. Hamis közösségimédia-fiókok, szerkesztett képernyőképek és megtévesztő weboldalak állíthatják, hogy egy ismert tőzsde már bejelentette valamely eszköz bevezetését.
Gyakori megtévesztési forma a „listázási jutalom” vagy „ünnepi tokenosztás”. Az ilyen oldalak tárcacsatlakoztatást, tranzakció-aláírást vagy előzetes kriptoutalást kérhetnek. A sürgetés és a garantált nyereség ígérete különösen erős figyelmeztető jel.
A tárca helyreállító szavait, azaz a seed phrase-t nem szabad megadni egy listázást ellenőrző vagy jutalmat ígérő oldalon. Ezek birtokában más is hozzáférhet az eszközökhöz. Egy látszólag ártalmatlan aláírás is adhat veszélyes jogosultságot, ezért a kért műveletet minden esetben érteni kell.
A névazonosság szintén félrevezető lehet. Egy „Gemini” nevű token nem válik automatikusan a Winklevoss testvérek platformjának hivatalos eszközévé. A projekt neve és tickerje önmagában nem bizonyít vállalati kapcsolatot.
A piaci kockázatok közé tartozik a volatilitás, vagyis a jelentős árfolyam-ingadozás, valamint az alacsony helyi likviditás miatti kedvezőtlen teljesülés. Tőkeáttételnél egy viszonylag kis ellenirányú mozgás is gyors veszteséget vagy kényszerű pozíciózárást okozhat.
A hivatalos bejelentés ellenőrzése ezért csak az első lépés. Egy valós listázás sem garantál nyereséget, hálózati sikert vagy tartós keresletet. A Cardano–Gemini vita megítélésénél a tényleges szolgáltatásindulás és az azt követő használat lesz informatívabb, mint a hangos előzetes várakozás.
Gyakori kérdések
Elérhető jelenleg az ADA a Gemini spot kínálatában?
A 2026. október 6-i ellenőrzéskor az ADA nem szerepelt a Gemini hivatalos kereskedhetőeszköz- és kereskedésipár-listáján. Gemini
Miért nem listázta a Gemini a Cardanót?
A konkrét indokot a vizsgált hivatalos források nem közölték. Az általános listázási feltételekből nem lehet megállapítani, melyik szempont döntő az ADA esetében.
Bizonyított a 70 millió dolláros elmaradt bevétel?
Nem. Ez Hoskinson becslése; az ellenőrzés során nem volt elérhető olyan részletes módszertan, amely függetlenül igazolná az összeget.
Biztosan emelkedne az ADA ára egy listázás után?
Nem. Az eredmény függne az új kereslettől, a piaci várakozásoktól, a likviditástól és a teljes kriptopiac helyzetétől.
Az ADA listázása staking szolgáltatást is jelentene?
Nem automatikusan. A kereskedés, a letétkezelés és a staking külön szolgáltatás, amelyek eltérő feltételekkel válhatnak elérhetővé.
Hogyan ellenőrizhető egy listázási bejelentés?
A kereskedési platform hivatalos közleményét, támogatási oldalát és elérhető kereskedési párjait kell összevetni. Egy közösségi bejegyzés vagy képernyőkép önmagában nem elegendő.
Jogi nyilatkozat: A cikk kizárólag tájékoztató és ismeretterjesztő célokat szolgál, nem minősül befektetési vagy pénzügyi tanácsadásnak. A kriptovaluták magas kockázatú, jelentős árfolyam-ingadozásnak kitett eszközök; a befektetett összeg részben vagy teljes egészében elveszhet.