
A Citi megelőzte a Goldman Sachst a globális elsődleges részvénykibocsátások szervezőinek rangsorában, miközben bitcoinletétkezelési szolgáltatás indítására készül, és megemelte a Bitcoinra, valamint az Ethereumra vonatkozó árfolyam-előrejelzését. A fejlemények a hagyományos pénzügyek és a digitális eszközök közeledését mutatják. A bank előretörésének kriptopiaci jelentőségét azonban elsősorban az új szolgáltatások és az intézményi hozzáférés változása határozhatja meg.
Citi az IPO-piac élén: pontosan miben előzte meg a Goldmant?
A Bloomberg 2026. október 6-i beszámolója szerint a Citigroup az év első kilenc hónapjában az első helyre került a globális IPO-k szervezőinek rangsorában, szűken megelőzve a Goldman Sachst. A szélesebb részvénykibocsátási piacon ugyanakkor továbbra is a Goldman vezetett. Ebbe az összehasonlításba az újabb részvényértékesítések és a nagy részvénycsomagok eladásai is beletartoznak.
Az IPO, az angol initial public offering rövidítése, első nyilvános részvénykibocsátást jelent. Ennek során egy vállalat részvényeit először kínálják nyilvánosan az adott kibocsátási konstrukcióban, jellemzően tőzsdei kereskedéshez kapcsolódva. A tranzakció új részvények kibocsátását, meglévő tulajdonosok részvényeinek értékesítését vagy ezek kombinációját is tartalmazhatja.
Ez fontos különbség: az IPO teljes összege nem feltétlenül kerül a vállalat kasszájába. Ha korábbi tulajdonosok adják el részvényeiket, az ellenértéket ők kapják, miközben a társaság tulajdonosi szerkezete és részvényeinek kereskedhetősége változik.
A szervező bankok feladata többek között a befektetők felkutatása, a kereslet felmérése, az árazás támogatása és a részvények elosztásának koordinálása. Az úgynevezett könyvépítés során összegyűjtik, hogy a befektetők mekkora mennyiséget és milyen árszinten vennének. A bankok pénzügyi kockázatvállalását a konkrét szerződés határozza meg.
A rangsor első helye ezért elsősorban a megbízások megszerzéséről és a tranzakciók lebonyolításáról árulkodik. Nem bizonyítja, hogy az érintett részvények később jól teljesítenek, és önmagában a Citi nyereségességének teljes képét sem mutatja meg.
SpaceX, SK Hynix és NSE: három nagy ügylet súlya
A Citi előretörésében három kiemelt tranzakció játszott szerepet: a SpaceX júniusi részvénykibocsátása, az SK Hynix júliusi Nasdaq-bevezetése és az indiai National Stock Exchange szeptemberi IPO-ja.
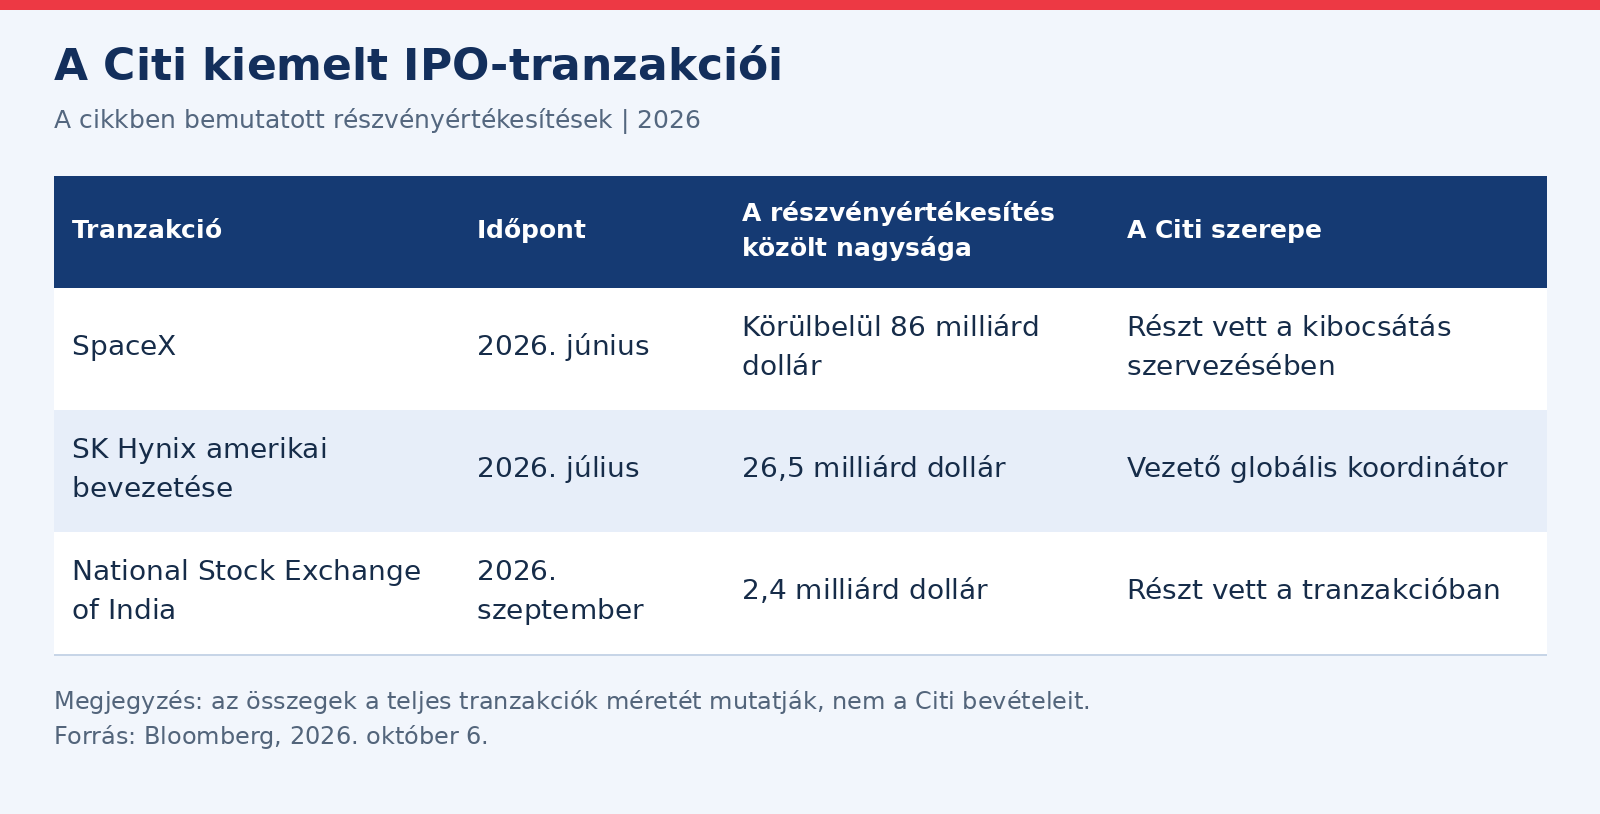
Az SK Hynix esetében az amerikai bevezetést is érdemes pontosan értelmezni. A dél-koreai vállalat amerikai megjelenése letéti igazolásokhoz, vagyis ADR-ekhez kapcsolódott. Az ilyen értékpapír külföldi vállalat részvényeit képviseli, és lehetővé teszi, hogy az amerikai befektetők a saját piacukon kereskedjenek vele.
A nagy ügyletek erősen befolyásolhatják a bankok sorrendjét. Néhány kiemelkedő méretű kibocsátás nagyobb súllyal eshet latba, mint sok kisebb tranzakció. Emiatt az első hely nem feltétlenül jelent minden régióra és vállalati szegmensre kiterjedő fölényt.
A kriptopiac szempontjából a kapcsolat közvetett. A technológiai részvények és a kriptoeszközök egyaránt versenyezhetnek a kockázatvállaló befektetők pénzéért. Az erős részvénypiaci kereslet javíthatja az általános hangulatot, egy hatalmas kibocsátás viszont átmenetileg más befektetésektől is elvonhat tőkét. Egyik hatás sem következik automatikusan az IPO méretéből.
Mi áll a Citi előretörése mögött?
A nagy tranzakciók megszerzéséhez megfelelő szakembergárda, vállalati kapcsolatrendszer és nemzetközi értékesítési hálózat szükséges. A Citi az elmúlt időszakban tapasztalt bankárokkal erősítette részvénytőkepiaci üzletágát, többek között a Goldman Sachstól és a JPMorgantől érkező vezetőkkel.
Az ECM, vagyis equity capital markets üzletág a vállalatok részvénypiaci finanszírozásával foglalkozik. Feladatai közé tartozhatnak a tőzsdei bevezetések, a már jegyzett társaságok újabb kibocsátásai és a jelentős részvényértékesítések. Sikerét nemcsak a végrehajtás minősége, hanem az ügyfélkapcsolatok és a befektetői kereslet is alakítja.
Elemzői szempontból a Citi számára előnyt jelenthet, ha ugyanannak az intézményi ügyfélnek többféle szolgáltatást tud biztosítani. A kibocsátásszervezés mellé kapcsolódhat értékpapír-letétkezelés, devizaváltás, pénzforgalom és később digitáliseszköz-kezelés is. Az ügyfél így kevesebb különálló rendszerrel dolgozhat.
Ez üzleti lehetőség, de a működési összetettséget is növeli. Az értékpapírpiac és a kriptopiac eltérő kereskedési idővel, elszámolással és technológiai kockázatokkal működhet. Az integráció értékét az dönti el, hogy a bank ezeket mennyire képes összehangolni.
A Citi tőkepiaci eredménye ezért hasznos háttér a digitális stratégiájának megértéséhez. A rangsorbeli sikerből azonban nem vezethető le közvetlenül Bitcoin- vagy Ethereum-árfolyamemelkedés. Ehhez tényleges keresletre, tőkebeáramlásra és a szolgáltatások használatára lenne szükség.
Bitcoinletétkezelés: mit készít elő a bank?
A Citi 2026. augusztus 18-án bemutatta a Custody+ szolgáltatáscsomagot. A közlemény szerint a bank még az év során tervezi elindítani a digitális eszközök letétkezelését, elsőként a Bitcoinnal. A hagyományos értékpapírok és a kriptoeszközök kezelését közös szolgáltatási keretbe kívánja illeszteni. Ez bejelentett indulási terv; a közlemény nem igazolja, hogy a bitcoinletétkezelés már működik.
A letétkezelés, angolul custody, az eszközökhez kapcsolódó hozzáférés és nyilvántartás biztonságos kezelését jelenti. Kriptoeszközöknél különösen fontos a privát kulcsok védelme. A privát kulcs teszi lehetővé a tranzakciók aláírását: aki megfelelő hozzáférést szerez hozzá, rendelkezhet az érintett eszközök felett. A kriptotárca alapvetően ezeket a hozzáférési adatokat kezeli.

Egy nagy intézmény számára mindez összetettebb feladat annál, mint hogy létrehoz egy tárcát. Szabályozni kell, ki kezdeményezhet átutalást, hány jóváhagyás szükséges, hogyan dokumentálják a műveleteket, és mi történik rendszerhiba vagy jogosulatlan hozzáférés esetén. Az ellenőrizhetőség és az ügyfélvagyon megfelelő kezelése alapvető követelmény.
A banki szolgáltatás lehetséges jelentősége az intézményi belépés megkönnyítése. Egy vagyonkezelőnek kisebb működési akadályt jelenthet a kriptoeszközök kezelése, ha azt meglévő szolgáltatójánál, megszokott riportolási rendszerben tudja megoldani.
Ez azonban nem jelent garantált új vásárlásokat. Előfordulhat, hogy az ügyfél már meglévő bitcoinját helyezi át másik letétkezelőtől. Ilyenkor a szolgáltatóváltás önmagában nem növeli a piaci keresletet.
A banki háttér az árfolyamkockázatot sem szünteti meg. Az eszköz biztonságos őrzése és piaci értékének megőrzése két külön kérdés: megfelelő letétkezelés mellett is bekövetkezhet jelentős árfolyamesés.
Tokenizáció: a kriptopiaci kapcsolat másik oldala
A Citi digitális stratégiája a hagyományos pénzügyi eszközök blokkláncalapú kezelésére is kiterjed. A bank 2026. június 11-én bejelentette magánvállalati részvényeket képviselő tokenizált letéti igazolásainak bevezetését. A konstrukció a SIX szabályozott blokklánc-infrastruktúráját használja, a Citi pedig kibocsátói és letétkezelői feladatokat is ellát. Az első ügylet a Kaleido vállalathoz kapcsolódott.
A tokenizáció során valamely eszközhöz kapcsolódó jogot digitális token jelenít meg. Ez lehet részvény, kötvény vagy befektetési alapban fennálló részesedés. A token gazdasági értékét és a tulajdonos jogait a mögötte álló konstrukció határozza meg.
Egy részvényt képviselő tokennél például tudni kell, jár-e osztalék, hogyan érvényesíthető a szavazati jog, és milyen követelése van a befektetőnek a szolgáltatóval szemben. Az amerikai SEC szakmai állásfoglalása is megkülönbözteti az eltérő tokenizációs modelleket: egy token nem minden konstrukcióban biztosít közvetlen tulajdonosi jogot a mögöttes értékpapírban.
A likviditás azt jelenti, hogy egy eszköz milyen könnyen adható-vehető jelentős árhatás nélkül. A tokenizáció egyszerűsítheti az átadást és a nyilvántartást, de vevőket nem teremt automatikusan. Egy magánvállalati részesedés digitális formában is nehezen értékesíthető maradhat.
A pénzoldalon szintén több modell létezik. A stabilcoin jellemzően egy referenciaértékhez, például a dollárhoz kötött árfolyam fenntartására törekszik. A tokenizált bankbetét ezzel szemben bankkal szembeni betéti követelés digitális megjelenítése. A két megoldás jogi és kockázati jellemzői eltérhetnek; a Citi korábban tokenizált betétekre épülő szolgáltatásokat is ismertetett.
A kriptoeszközök értékelésénél ezért azt is vizsgálni kell, hol történik a tokenizáció. Egy zárt banki rendszer terjedése nem feltétlenül növeli valamely nyilvános blokklánc saját tokenje iránt a keresletet. A technológia használata és egy konkrét kriptovaluta értéknövekedése között külön gazdasági kapcsolatnak kell fennállnia.
Bitcoin- és Ethereum-célárak: mit mondanak a számok?
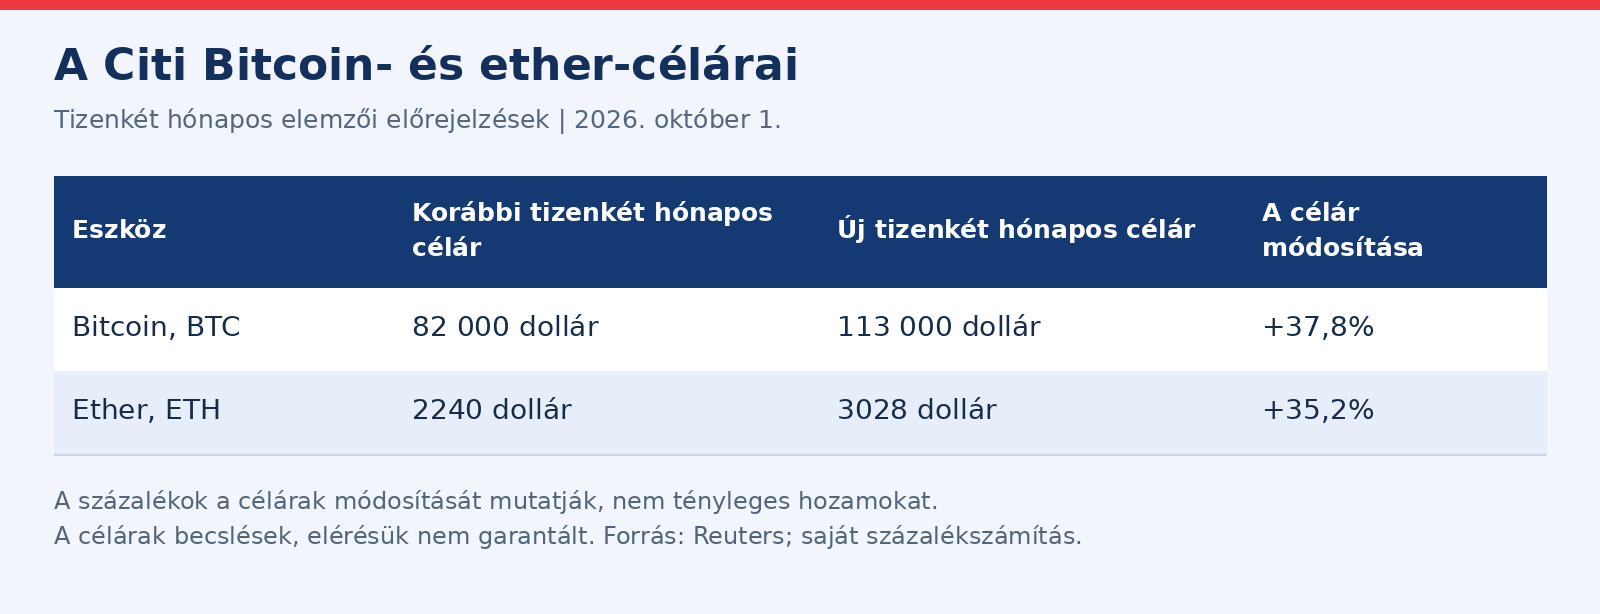
A Reuters október 1-jei beszámolója szerint a Citi a Bitcoin tizenkét hónapos árfolyamcélját 82 000 dollárról 113 000 dollárra, az etherét pedig 2240 dollárról 3028 dollárra emelte. A bank erősebb kriptopiaci aktivitásra, kedvezőbb makrogazdasági háttérre és visszatérő ETF-beáramlásokra hivatkozott, valamint öt milliárd dollár beáramlását vetítette előre a következő tizenkét hónapra.
Az Ethereum a blokklánchálózat neve, az ether pedig annak saját kriptoeszköze, amelynek rövidítése ETH. A piaci szóhasználat gyakran Ethereum-árfolyamként említi az ether árát, de elemzéskor hasznos különválasztani a hálózatot és az eszközt.
Az ETF tőzsdén kereskedett befektetési termék. A köznyelvben spot bitcoin-ETF-ként említett konstrukciók a Bitcoin közvetlen piaci árának követésére törekednek, és lehetővé teszik a kitettség megszerzését saját kriptotárca kezelése nélkül. Ettől az árfolyamkockázat továbbra is megmarad.
Az ETF-ek nettó beáramlása a belépő és kilépő pénz különbsége. A magas kereskedési forgalom önmagában nem azonos új tőke érkezésével: ugyanazok a befektetési jegyek sokszor gazdát cserélhetnek.
Az előrevetített öt milliárd dollár sem a Citi saját tervezett kriptovásárlását jelenti. A becsült tőkebeáramlásból az árfolyamváltozás nem számítható ki egyszerű aránnyal. Az eladók viselkedése, a kínálat és a piaci mélység egyaránt befolyásolja, milyen áron találkozik a kereslet és a kínálat.
Három lehetséges kriptopiaci forgatókönyv
A Citi célárainak értelmezéséhez hasznosabb a szükséges feltételeket vizsgálni, mint egyetlen számra összpontosítani. Az alábbi forgatókönyvek szerkesztői elemzések: nem a bank külön közzétett célárai, és nem biztos kimenetelek.
Optimista forgatókönyv
Ebben az esetben a tervezett letétkezelési szolgáltatás elindul, intézményi ügyfelek használják, és az ETF-ek tartós nettó beáramlást tapasztalnak. A szabályozási környezet kiszámíthatóbbá válik, miközben a makrogazdasági feltételek támogatják a kockázatos eszközök keresletét.
Ez kedvezhet a Bitcoin iránti intézményi érdeklődésnek. Az ether szempontjából emellett az Ethereum tényleges használata, a rajta végzett tranzakciók gazdasági jelentősége és az ETH szerepe is lényeges. A digitális pénzügyek bővülése akkor lehet érdemi támasz, ha az adott hálózat is részesedik belőle.
Semleges forgatókönyv
A banki infrastruktúra fejlődik, de az új kereslet lassabban jelentkezik. Az ügyfelek egy része meglévő eszközeit helyezi át, míg mások hosszabb belső jóváhagyás után lépnek piacra. Az ETF-beáramlások időszakosak, és az eladások részben ellensúlyozzák őket.
Ebben a környezetben a szolgáltatások jelentősége nőhet anélkül, hogy tartós árfolyam-emelkedés következne. A Bitcoin és az ether széles sávban ingadozhat, és a Citi célárainak elérése bizonytalan marad.
Negatív forgatókönyv
A romló gazdasági kilátások, magasabb finanszírozási költségek vagy szabályozási nehézségek visszafoghatják a keresletet. Szolgáltatási késedelem, informatikai probléma vagy jelentős kriptopiaci incidens tovább gyengítheti a bizalmat.
Az esést a tőkeáttételes pozíciók kényszerű lezárása is gyorsíthatja. A tőkeáttétel során a befektető a saját tőkéjénél nagyobb kitettséget vállal; kedvezőtlen ármozgásnál a szolgáltató automatikusan lezárhatja pozícióját. Ilyen helyzetben a hosszú távú intézményi fejlődés sem feltétlenül védi meg a piacot a rövid távú veszteségektől.
Milyen kockázatokat nem old meg a banki háttér?
A legfontosabb az árfolyam-ingadozás, vagyis a volatilitás. A kriptoeszközök értéke rövid idő alatt jelentősen változhat. Egy ismert bank szolgáltatása megkönnyítheti a hozzáférést, de az eszköz árának alakulását nem garantálja.
A letétkezelő kiválasztása új működési kérdéseket is felvet. Meg kell érteni a hozzáférés feltételeit, a díjakat, az ügyfélvagyon kezelését és az esetleges szolgáltatási korlátozásokat. Az intézményi bizalom mellett is szükség van a szerződéses feltételek ellenőrzésére.
Tokenizált eszköznél a jogi konstrukció legalább olyan fontos, mint a technológia. A befektetőnek tudnia kell, milyen eszközt vagy követelést birtokol, hol érvényesítheti jogait, és milyen korlátozások vonatkoznak az értékesítésre. A folyamatos technikai elérhetőség nem feltétlenül jelent folyamatos, megfelelő likviditású kereskedést.
A nagy bankok neve csalásokban is megjelenhet. Hamis weboldalak, közösségi profilok vagy üzenetek kínálhatnak állítólagos hozzáférést exkluzív kriptoszolgáltatásokhoz. A sürgetés, a garantált hozam és a privát kulcs vagy helyreállító szósor bekérése különösen erős figyelmeztető jel. Az elérhetőséget önállóan, a szolgáltató hivatalos oldalán érdemes ellenőrizni.
Felelőtlen döntés lenne pusztán egy banki célár vagy ismert vállalatnév alapján pénzügyi kockázatot vállalni. A Citi történetének érdemi jelentőségét a szolgáltatások tényleges indulása, használata és a mérhető intézményi kereslet mutatja majd meg. Ezek követése többet mondhat a kriptopiac fejlődéséről, mint önmagában egy látványos rangsorhelyezés.
Gyakori kérdések
Miben előzte meg a Citi a Goldman Sachst?
A 2026 első kilenc hónapjára vonatkozó globális IPO-szervezői rangsorban. A szélesebb részvényértékesítési piacon a Bloomberg szerint továbbra is a Goldman Sachs vezetett.
A nagy kibocsátások összege a Citi bevétele?
Nem. Ezek a teljes tranzakciók méretét mutatják. A szervező bankok díjazása és a rangsorban figyelembe vett hozzájárulásuk ettől különböző adat.
Már elindult a Citi bitcoinletétkezelése?
Az ismertetett augusztusi közlemény 2026-ra tervezett indulásról beszél. Ebből önmagában nem állapítható meg, hogy a szolgáltatás már működik.
Biztosan eléri a Bitcoin a 113 000 dollárt?
Nem. Ez a Citi tizenkét hónapos elemzői célára. Megvalósulása többek között a kereslettől, a tőkebeáramlásoktól és a gazdasági környezettől függ.
Minden tokenizált részvény valódi részvénytulajdont jelent?
Nem feltétlenül. A jogokat a konkrét konstrukció határozza meg. Egyes tokenek közvetlen értékpapírjogot, mások közvetett követelést vagy eltérő gazdasági kitettséget biztosíthatnak.
A banki letétkezelés megszünteti a kriptobefektetés kockázatát?
Nem. Segíthet a hozzáférés és az eszközkezelés biztonságában, de az árfolyam-, szolgáltatói és szabályozási kockázatok továbbra is fennmaradhatnak.
Jogi nyilatkozat
A cikk kizárólag tájékoztató és ismeretterjesztő célokat szolgál, nem minősül befektetési vagy pénzügyi tanácsadásnak. A kriptoeszközök magas kockázatú, jelentősen ingadozó értékű eszközök lehetnek. Az elemzői célárak nem garantált eredmények; a befektetett összeg részben vagy egészben elveszhet.