Az amerikai Szenátus 2026. szeptember 15-én nem engedte tovább a CLARITY Act néven ismert átfogó kriptopiaci törvényjavaslatot: a procedurális szavazás 49–50 arányban elbukott, miközben a továbblépéshez 60 szavazatra lett volna szükség. A fejlemény első látásra az egész amerikai kriptoipar szabályozási visszalépésének tűnik, a Stabilcoinok esetében azonban árnyaltabb a kép. A szektor már rendelkezik külön szövetségi keretrendszerrel a GENIUS Act révén, miközben a CLARITY Act éppen a Stabilcoinokra fizetett hozamok és jutalmak egyik legvitatottabb kérdését próbálta volna tovább rendezni.
Mi történt a CLARITY Act szenátusi szavazásán?
A Szenátus szeptember 15-én arról szavazott, hogy lezárja-e az eljárási vitát és megkezdje-e a H.R. 3633, vagyis a Digital Asset Market Clarity Act érdemi tárgyalását. Ez nem a törvény végső elfogadásáról szóló szavazás volt, hanem egy úgynevezett cloture vote: olyan procedurális lépés, amelyhez a Szenátusban háromötödös, vagyis 60 szavazatos támogatás kellett.
A hivatalos szenátusi jegyzőkönyv szerint a javaslat 49 igen és 50 nem mellett nem jutott tovább. Chris Coons nem szavazott, Susan Collins, Josh Hawley, Jerry Moran és Thom Tillis republikánus szenátor pedig a nemek között szerepelt. Tillis procedurális okból szavazott nemmel, hogy később indítványozhassa a szavazás újragondolását. Ez azt jelenti, hogy a CLARITY Act jogilag nincs végleg lezárva, de a szeptember 15-i kísérlet egyértelműen kudarcot vallott.
A nézetkülönbségek több területet érintettek. Egyes demokrata szenátorok szigorúbb etikai rendelkezéseket követeltek a magas rangú szövetségi tisztségviselők kriptoérdekeltségeivel kapcsolatban. Ezzel párhuzamosan a bankszektor és több törvényhozó azt kifogásolta, hogy a Stabilcoinokra fizetett jutalmak vagy hozamok a hagyományos bankbetétekkel versenyezhetnek, és különösen a kisebb bankok finanszírozását érinthetik. A törvény támogatói ezzel szemben elsősorban az egységesebb digitáliseszköz-szabályozást és a SEC, illetve a CFTC hatásköreinek tisztázását hangsúlyozták.
A különbségek jelentősek, mert a CLARITY Act jóval többről szólt, mint a Stabilcoinok. A jogszabály egyik alapvető célja az amerikai kriptopiac „market structure”, vagyis piaci szerkezeti szabályainak kialakítása lett volna: annak rendezése, hogy mely digitális eszközök tartoznak az értékpapír-felügyeletet ellátó SEC, és melyek az árupiaci CFTC hatáskörébe, hogyan működhetnek a kereskedési platformok, valamint milyen regisztrációs követelmények vonatkozzanak az egyes piaci szereplőkre.
A Stabilcoinok szabályozása nem tűnt el a CLARITY Act bukásával
A legfontosabb különbségtétel, hogy a CLARITY Act kudarca nem semmisítette meg az Egyesült Államok Stabilcoin-szabályozását.
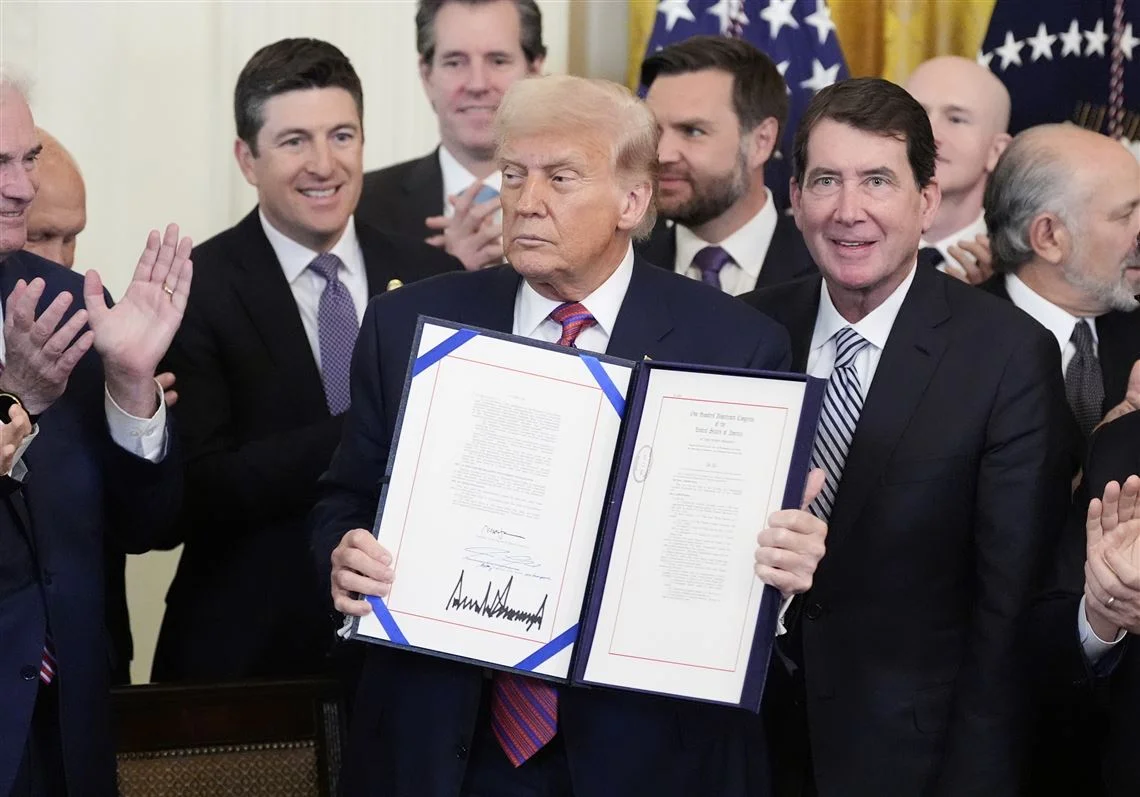
2025 július 18-án ugyanis törvénybe iktatták a GENIUS Actet, amely önálló szövetségi keretrendszert hozott létre a fizetési Stabilcoinok számára. A jogszabály többek között legalább 1:1 arányú tartalékolást ír elő meghatározott, magas likviditású eszközökkel, például amerikai dollárral és rövid lejáratú állampapírokkal. A kibocsátóknak rendszeresen nyilvánosságra kell hozniuk tartalékaik összetételét, miközben a jogosult Stabilcoinokat névértéken vissza kell tudni váltani.
A likviditás ebben az összefüggésben azt jelenti, hogy egy eszköz mennyire gyorsan és jelentős árveszteség nélkül alakítható készpénzzé. Egy dollárhoz kötött Stabilcoin számára ez különösen fontos: ha sok tulajdonos egyszerre akarja visszaváltani tokenjeit, a kibocsátónak gyorsan hozzáférhető tartalékokra van szüksége.
A GENIUS Act emellett tiltja, hogy a Stabilcoin kibocsátója pusztán a token tartásáért kamatot vagy más hozamot fizessen a tulajdonosnak. Ez a szabály továbbra is hatályban marad attól függetlenül, hogy a CLARITY Act elakadt.
A CLARITY Act tehát nem a Stabilcoin-szabályozás alapját teremtette volna meg, hanem több fontos határterületet próbált volna pontosabban rendezni.
Ez döntő különbség: a szeptemberi szenátusi kudarc nem deregulációt jelent. Inkább azt, hogy bizonyos vitatott másodlagos kérdésekre továbbra sincs végleges kongresszusi válasz.
A Stabilcoin-hozam lett az egyik legnagyobb ütközőpont
A vita középpontjába az került, hogy mi számít tiltott Stabilcoin-kamatnak, és mi tekinthető megengedett ügyféljutalomnak.
A GENIUS Act megtiltotta a kibocsátóknak, hogy közvetlenül kamatot vagy hozamot fizessenek. Ettől azonban külön kérdés, hogy például egy kriptotőzsde, pénztárcaszolgáltató vagy a kibocsátóval kapcsolatban álló másik vállalat adhat-e jutalmat azoknak az ügyfeleknek, akik Stabilcoint tartanak a platformon.
Ez gazdaságilag nem apró technikai részlet. Ha valaki például 10 000 dollár értékű Stabilcoint tart egy kereskedési platformon, és kizárólag ezért évente meghatározott százalékos jutalmat kap, az felhasználói szempontból nagyon hasonló lehet egy kamatozó bankbetéthez – még akkor is, ha jogilag „reward”, vagyis jutalom a neve.
A Szenátus Banking Committee májusi változata ezért már olyan rendelkezést tartalmazott, amely egy „covered party” számára is tiltotta volna a kamat vagy hozam fizetését, ha azt kizárólag a fizetési Stabilcoin tartásához kötik. A tervezet ugyanakkor továbbra is teret engedett bizonyos aktivitás- vagy tranzakcióalapú jutalmaknak. Vagyis más megítélés alá eshetett volna az, ha valaki pusztán egyenleget tart, és az, ha ténylegesen fizetésre vagy más szolgáltatás használatára kap kedvezményt.
A szeptemberben közzétett végső tervezet egy további úgynevezett „circuit breaker”, vagyis vészfékszerű mechanizmust is tartalmazott volna. Ez felhatalmazta volna az amerikai pénzügyminisztert, hogy fellépjen, ha a fizetési Stabilcoinokhoz kapcsolódó konstrukciók érdemi betétkiáramlást okoznak a kisebb bankokból. A banki érdekképviseletek szerint azonban a kompromisszum még mindig nem adott volna elég erős védelmet: az American Bankers Association által ismertetett változat szerint a Treasurynek 18 hónapon belül kellett volna megvizsgálnia, hogy kialakult-e jelentős negatív hatás a 10 milliárd dollárnál kisebb eszközállományú közösségi bankoknál.
A CLARITY Act bukásával ez a konkrét kongresszusi kompromisszum sem lépett életbe.
Tényleg elszívhatják a Stabilcoinok a bankbetéteket?
A Stabilcoin-hozam körüli vita mögött egy sokkal nagyobb kérdés áll: mi történik a hagyományos bankrendszerrel, ha az emberek egyre nagyobb része digitális dollárt tart bankszámlapénz helyett?
A banki oldal érvelése szerint egy kamatozó vagy jutalmat biztosító Stabilcoin erősebb versenytársa lehet a bankbetéteknek. Ha jelentős összeg távozik a kisebb bankokból, azok drágábban vagy kisebb volumenben tudhatnak hitelezni háztartásoknak és vállalkozásoknak.
A probléma azonban közgazdaságilag nem ennyire egyértelmű.
A Fehér Ház Council of Economic Advisers 2026-os elemzése arra mutat rá, hogy amikor valaki bankbetétből Stabilcoint vásárol, a pénz nem feltétlenül „tűnik el” a bankrendszerből. A Stabilcoin kibocsátója a befolyó dollárt például bankbetétként vagy amerikai állampapírban tarthatja. Ha állampapírt vásárol, annak eladója szintén bankbetétet kaphat. A pénz tehát átrendeződhet a bankrendszeren belül, miközben az egyes intézmények finanszírozási helyzete valóban változhat.
Ezért két külön kérdést érdemes szétválasztani.
Az egyik a teljes bankrendszerben lévő betétmennyiség. A másik az, hogy mely bankoknál koncentrálódnak ezek a betétek. Elképzelhető olyan helyzet, amelyben a bankrendszer összesített finanszírozása alig változik, bizonyos kisebb intézmények mégis érzékelhető betétkiáramlással szembesülnek.
A Stabilcoinok szabályozása ezért már messze nem pusztán kriptoszakmai kérdés. A vita egyre inkább arról szól, hogyan oszlik meg a dolláralapú pénzügyi közvetítésből származó bevétel a bankok, a Stabilcoin-kibocsátók, a tőzsdék és végül maguk az ügyfelek között.
A CLARITY Act kudarca nem feltétlenül őrzi meg a hozamkiskaput
Fontos lenne túl messz menni azzal a következtetéssel, hogy a CLARITY Act bukása automatikusan szabad utat ad a Stabilcoinokra fizetett közvetett hozamoknak.
A GENIUS Act végrehajtása ugyanis külön szabályozói folyamatban zajlik.
Az FDIC 2026-os javaslata például már olyan rendelkezést tartalmaz, amely bizonyos esetekben vélelmezné a jogsértést akkor is, ha a Stabilcoin kibocsátója egy kapcsolt vállalkozáson vagy harmadik félen keresztül szervezi meg a token tartásához kötött hozamfizetést. A szabályozó tehát kifejezetten vizsgálja azokat a struktúrákat, amelyekkel a közvetlen kibocsátói kamattilalmat közvetett módon lehetne megkerülni.
Ennek jelentősége az, hogy a kongresszusi patthelyzet mellett az adminisztratív szabályalkotás tovább folytatódhat.
A CLARITY Act nélkül ugyanakkor nagyobb szerep jut az egyes hatóságok – például az FDIC, a SEC, a CFTC és más bankfelügyeleti szervek – értelmezéseinek. A szabályozás így potenciálisan kevésbé egységes és politikai ciklusokon keresztül kevésbé tartós lehet, mint egy részletes kongresszusi törvény.
A Reuters által idézett szakértők is arra hívták fel a figyelmet a szavazás után, hogy a SEC és a CFTC saját hatáskörében továbbra is alakíthat digitáliseszköz-szabályokat, de a kongresszusi jogszabály hiányában ezek későbbi adminisztrációk alatt könnyebben módosulhatnak.
Több mint 300 milliárd dolláros piacról van szó
A szabályozási vita azért is kap ekkora figyelmet, mert a Stabilcoinok már nem a kriptopiac marginális szereplői.
A DefiLlama 2026. szeptember 16-i adatai szerint a követett Stabilcoinok teljes piaci kapitalizációja körülbelül 304,4 milliárd dollár. A piaci kapitalizáció ebben az esetben leegyszerűsítve a forgalomban lévő tokenek darabszámának és egyenkénti piaci értékének szorzata.
A Tether USDT-je mintegy 183,3 milliárd dolláros, a Circle USDC-je pedig körülbelül 73,6 milliárd dolláros kapitalizációval rendelkezett. A két token így együtt a teljes követett Stabilcoinpiac hozzávetőleg 84 százalékát adta. Ez jelentős koncentrációt jelent: néhány kibocsátó szabályozási helyzete a teljes kriptoökoszisztéma likviditására hatással lehet.
A Stabilcoinok ugyanis egyszerre töltenek be több funkciót. Használhatók tőzsdék közötti elszámolásra, határokon átnyúló fizetésekre, decentralizált pénzügyi – DeFi – alkalmazásokban és egyszerűen dollárérték digitális tárolására. A DeFi olyan blokkláncon működő pénzügyi szolgáltatásokat jelent, amelyekben például kereskedés, hitelezés vagy fedezetkezelés részben okosszerződésekkel történik.
Emiatt a Stabilcoinok jogi státusza nemcsak kibocsátóik részvényeire vagy üzleti modelljére hat, hanem a teljes digitáliseszköz-piac dolláralapú likviditására is.
A piac is reagált, de nem csak a CLARITY Act miatt
A szeptember 15-i szavazást követően több kriptóhoz kapcsolódó eszköz ára esett. A Reuters szerint a Bitcoin körülbelül 4 százalékos mínuszban, 75 908 dollár környékén forgott, miközben a Coinbase és a Circle részvényei nagyjából 9 százalékkal gyengültek.
Ezekből a mozgásokból azonban nem érdemes azt a következtetést levonni, hogy valamennyi veszteséget kizárólag a CLARITY Act okozta.
Ugyanezen a napon a szélesebb amerikai piacokat emelkedő olajárak, inflációs aggodalmak és az 5 százalék fölé kerülő tízéves amerikai állampapírhozam is nyomás alatt tartotta. A magasabb kötvényhozam jellemzően kedvezőtlen a kockázatosabb eszközök – köztük a kriptovaluták és a gyors növekedésre árazott technológiai részvények – számára, mert vonzóbbá teszi a kisebb kockázatú hozamokat és növeli a finanszírozás költségét.
A Circle esetében ugyanakkor a Stabilcoin-szabályozás közvetlen üzleti jelentőséggel bír. A Stabilcoin-kibocsátók egyik alapvető bevételi forrása ugyanis a tartalékeszközökön – például amerikai állampapírokon – elért kamatbevétel. A kérdés az, hogy ebből mennyit tarthat meg a kibocsátó és partnerei, illetve mennyit lehet különböző jutalmi programokon keresztül továbbadni a felhasználóknak.
Ez a verseny hosszabb távon meghatározhatja azt is, hogy a különböző Stabilcoinok között mennyire az ismertség és a likviditás, illetve mennyire a felhasználóknak kínált gazdasági ösztönzők döntik el a piaci részesedést.
Három lehetséges forgatókönyv a Stabilcoinok számára
A szeptemberi szavazásból önmagában nem következik biztos jövőbeli szabályozási irány vagy árfolyammozgás. Három eltérő forgatókönyv azonban jól mutatja, mi forog kockán.
Kongresszusi kompromisszum: ha később ismét napirendre kerül a CLARITY Act vagy egy hasonló jogszabály, a Stabilcoin-jutalmak, az etikai szabályok és a közösségi bankok védelme újabb alkuk tárgya lehet. Egy elfogadott törvény egységesebb és tartósabb jogi keretet adhatna, de ennek konkrét tartalma a későbbi szövegezéstől függne.
Szabályozói rendezés: kongresszusi törvény nélkül az FDIC és más hatóságok a GENIUS Act végrehajtási szabályain keresztül pontosíthatják, hol húzódik a határ a megengedett jutalom és a tiltott, közvetett hozamfizetés között. Ez akár a CLARITY Act nélkül is szűkítheti egyes üzleti modellek mozgásterét.
Elhúzódó bizonytalanság: fennmaradhat az a helyzet is, amelyben a fizetési Stabilcoinok alapvető szabályai viszonylag világosak a GENIUS Act miatt, miközben a tágabb kriptopiac – különösen a tokenbesorolás, a tőzsdei regisztráció és a DeFi – továbbra is több hatóság, szabály és jogértelmezés között oszlik meg.
A Stabilcoinok szempontjából tehát a CLARITY Act szenátusi kudarca nem fordította vissza a 2025-ben elindult amerikai szabályozási folyamatot. Inkább azt mutatta meg, hogy a következő nagy vita már nem arról szól, szabályozzák-e ezeket az eszközöket, hanem arról, milyen pénzügyi termékké válhatnak.
Ha a Stabilcoin kizárólag digitális fizetőeszköz, az egyik szabályozási logika érvényesül. Ha viszont hozamot termelő, bankbetétszerű megtakarítási eszközzé válik, sokkal közvetlenebbül kerül versenybe a hagyományos bankrendszerrel.
Éppen ez az a határvonal, amelyet a CLARITY Act most nem tudott végleg meghúzni.
Gyakori kérdések
Mi az a CLARITY Act?
A Digital Asset Market Clarity Act egy amerikai kriptopiaci szerkezeti törvényjavaslat, amely többek között a SEC és a CFTC hatásköreit, a digitális eszközök kategorizálását és a kriptoszolgáltatók szabályozását rendezné. A Szenátus 2026. szeptember 15-én nem engedte tovább a javaslatot a szükséges 60 szavazat hiánya miatt.
Megszűnt a Stabilcoinok amerikai szabályozása?
Nem. A 2025-ben elfogadott GENIUS Act továbbra is hatályban van, és külön szövetségi keretrendszert biztosít a fizetési Stabilcoinok számára.
Fizethetnek kamatot a Stabilcoin-kibocsátók?
A GENIUS Act alapján a kibocsátók nem fizethetnek pusztán a Stabilcoin tartásához kötött kamatot vagy hozamot. A vita elsősorban a harmadik felek, kapcsolt vállalkozások és különböző jutalmi konstrukciók kezeléséről szól.
Miért aggódnak a bankok a Stabilcoin-jutalmak miatt?
Mert egy vonzó hozamot biztosító Stabilcoin közvetlenül versenyezhet a bankbetétekkel. A banki érdekképviseletek attól tartanak, hogy ez különösen a kisebb közösségi bankoktól vonhat el finanszírozást, bár ennek teljes bankrendszerre gyakorolt hatása szakmai vita tárgya.
Mekkora jelenleg a Stabilcoinpiac?
A DefiLlama 2026. szeptember 16-i adatai szerint mintegy 304 milliárd dollár, amelynek több mint négyötödét az USDT és az USDC adja.
Visszatérhet még a CLARITY Act?
A szeptember 15-i szavazás procedurális kudarc volt, nem a törvényjavaslat formális megszűnése. A szenátusi jegyzőkönyv szerint Thom Tillis olyan eljárási lépést tett, amely lehetővé teszi a kérdés újragondolását. Hogy mikor és milyen szöveggel kerülhet ismét napirendre, azt jelenleg nem lehet biztosan megállapítani.
Jogi nyilatkozat
Ez az anyag kizárólag tájékoztató és ismeretterjesztő célokat szolgál, nem minősül befektetési, pénzügyi, jogi vagy kereskedési tanácsadásnak. A kriptovaluták és más digitális eszközök magas kockázatú, jelentős árfolyam-ingadozásnak kitett eszközök lehetnek. Befektetési döntés előtt mindenki saját helyzetének és kockázattűrésének megfelelően végezzen önálló kutatást, és szükség esetén kérje megfelelő szakember segítségét.