

Új fejezet nyílhat a kriptovaluták görögországi adózásában: a készülő szabályozás 10%-os adókulcsot és évi 500 euróig terjedő nyereségmentességet tartalmaz. A görög kriptoadó azonban egyelőre törvénytervezet, amelynek részletei a nyilvános konzultáció és a parlamenti tárgyalás során változhatnak. A kezdeményezés jelentősége túlmutat az adókulcson: a tranzakciók elszámolása, a veszteségek kezelése és az uniós adatszolgáltatás együtt alakíthatja át a helyi kriptopiac működését.
Görög kriptoadó: mit tartalmaz a javaslat?
Görögország külön szabályokkal rendezné a magánszemélyek kriptoeszközökön elért árfolyamnyereségének adóztatását. Az alapvető elképzelés szerint a meghatározott ügyletekből származó nyereségre 10%-os adó vonatkozna, miközben az évi 500 eurót meg nem haladó nyereség mentesülne az adó alól.
Az árfolyamnyereség, más néven tőkenyereség vagy realizált értéknövekedés, leegyszerűsítve azt jelenti, hogy valaki a megszerzési költségnél magasabb értéken adja tovább az eszközét. Ez különbözik attól, amikor egy kriptovaluta piaci ára emelkedik, de tulajdonosa továbbra is tartja azt. A képernyőn látható portfóliónövekedés és az adójogilag elszámolható nyereség nem feltétlenül ugyanaz.
A görög gazdasági és pénzügyminisztérium közleménye szerint a konzultáció 2026. október 22-én zárul. A kormány célja, hogy a parlament november első hetében tárgyalja és elfogadja a jogszabályt. Ez tervezett menetrend, nem garantált elfogadás vagy hatálybalépés.
A 2026. október 12-én rendelkezésre álló információk alapján ezért a helyes megfogalmazás az, hogy Görögország új kriptoadózási rendszert tervez. A végleges adókötelezettséget majd az elfogadott törvény, annak alkalmazási időpontja és a kapcsolódó végrehajtási előírások határozzák meg.
Ez a különbség az érintettek számára gyakorlati jelentőségű. Egy bejelentett kedvezményt nem célszerű úgy kezelni, mintha már alkalmazható lenne egy bevallásban, és egy tervezetből önmagában nem következik, hogy minden korábbi kriptós bevétel adómentes volt.
Mit jelent valójában az 500 eurós mentesség?
A legkönnyebben félreérthető rész az éves 500 eurós határ. Ez a nyereséghez kapcsolódik, nem a kriptovaluták teljes értékéhez, a befektetett összeghez vagy a kereskedési forgalomhoz.
Egy egyszerű, szemléltető példában valaki 2000 euróért vásárol kriptoeszközt, majd 2400 euróért értékesíti. A két összeg különbsége 400 euró. Amennyiben ezt a végleges szabályok szerinti elszámolás is teljes egészében éves nyereségként ismeri el, és más érintett ügylete nincs, az összeg a tervezett mentességi határ alatt maradna.
Más helyzetet jelent, ha valaki egy év alatt összesen 20 000 euró értékben ad el kriptoeszközöket. Ez önmagában semmit nem mond a nyereségéről: elképzelhető, hogy az eszközök megszerzése ugyanennyibe, többe vagy kevesebbe került.
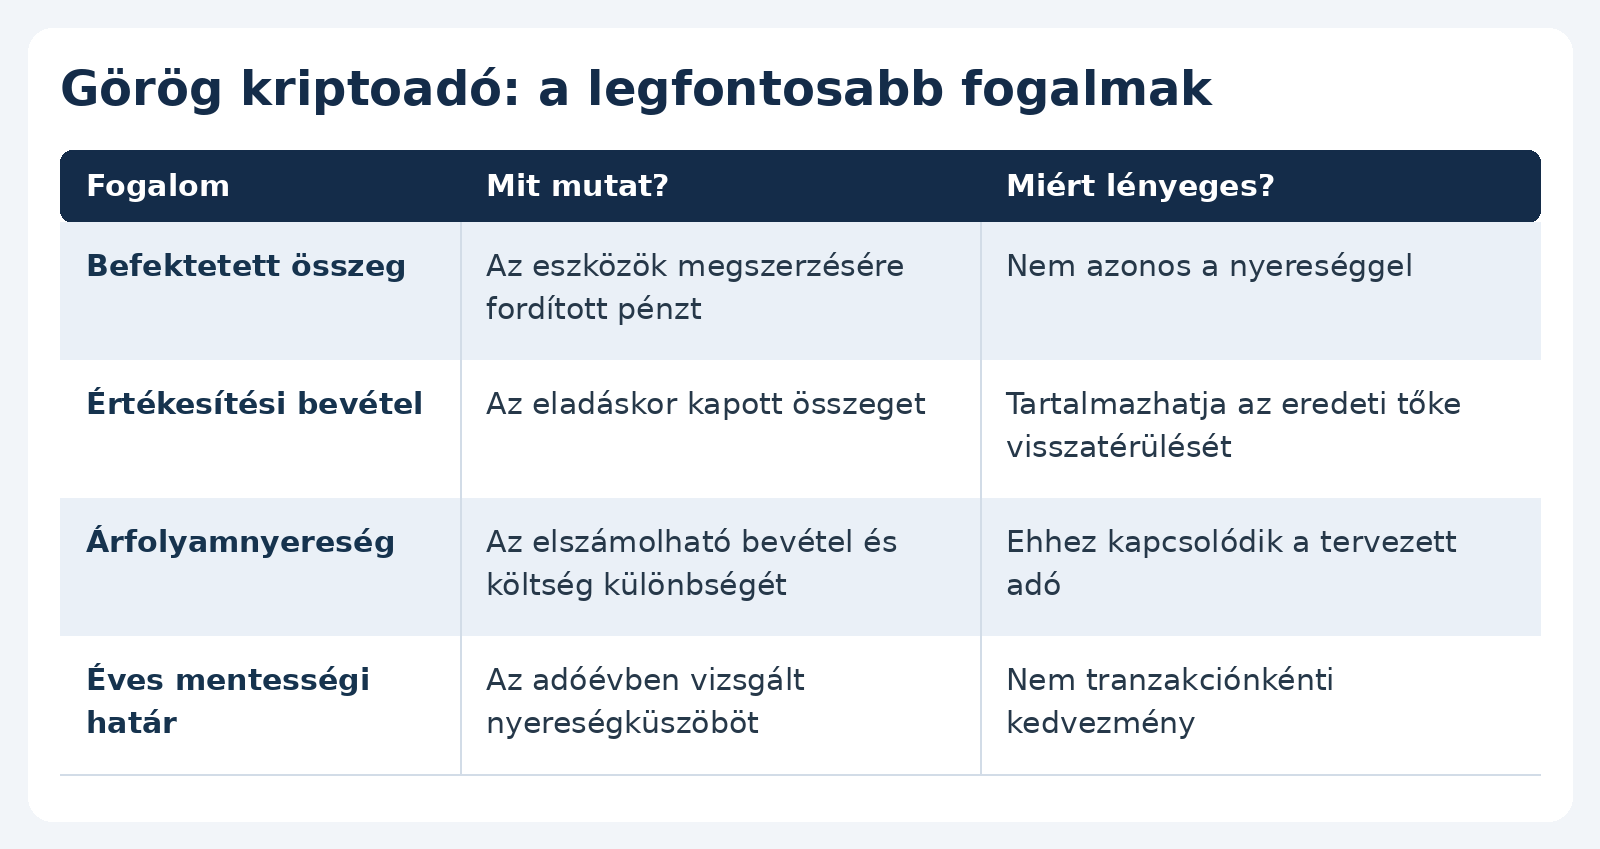
Például 1000 eurós nyereségnél más eredmény adódik, ha csak az 500 euró feletti rész adóköteles, és más, ha a küszöb átlépésekor az egész összegre vonatkozik a kulcs. A rövid bejelentések helyett ezt a végleges jogszabály pontos megfogalmazása alapján kell eldönteni.
Az éves összevonás miatt több kereskedési számla használata sem jelenti automatikusan több külön mentesség megszerzését. A tervezett kedvezményt nem indokolt tőzsdénként vagy tárcánként külön keretként értelmezni.
Kriptocsere, költségek és veszteségek
A javaslat egyik fontos eleme, hogy egy kriptoeszköz másik kriptoeszközre történő cseréje nem keletkeztetne önmagában adóköteles árfolyamnyereséget. Ez különösen azoknak lehet jelentős, akik nem minden portfólióváltoztatáskor váltanak vissza euróra. A rendelkezést a minisztériumi tájékoztató is tartalmazza.
Ennek lehetséges előnye, hogy egy portfólió átalakítása során nem feltétlenül kell azonnal adót finanszírozni olyan nyereség után, amelyből még nem keletkezett hagyományos pénzben felhasználható bevétel. A csere időpontjában fennálló mentesség azonban nem jelent feltétlenül végleges adómentességet. A későbbi értékesítésnél továbbra is fontos lehet az eredeti bekerülési érték.
A Ta Nea részletes ismertetése szerint az elszámolás a megszerzési és az átadási érték különbségére épülne, közvetlen ügyleti költségekkel és ismételt vásárlásoknál átlagos megszerzési értékkel. A lap azt is jelzi, hogy bizonyíthatatlan beszerzési értéknél a tervezet nulla bekerülési értékkel számolna.
Ez megmutatja, miért fontosak a dokumentumok. Ha valaki több időpontban, eltérő áron vásárol ugyanabból az eszközből, egy későbbi részleges eladás eredménye nem számítható ki pusztán az utolsó vásárlás alapján.
A veszteségek kezelése ugyancsak érdemi kérdés. A görög gazdasági sajtó beszámolója alapján a tervezet az 500 eurót meghaladó veszteségek öt évre történő továbbvitelét is lehetővé tenné, kizárólag későbbi kriptoeszköz-nyereséggel szemben. Ez szintén javasolt, feltételekhez kötött rendelkezés. A veszteségelszámolás mérsékelheti az egymást követő évek eltérő eredményéből fakadó adóterhet. Ugyanakkor nem téríti vissza a befektetési veszteséget, és nem jelenti azt, hogy bármely kriptós mínusz levonható lenne a munkabérből vagy más jövedelemből.
Staking és DeFi: nem minden bevétel árfolyamnyereség
A kriptopiacon nem kizárólag az eszközök eladásából keletkezhet bevétel. A tervezet külön foglalkozik a stakingből, kriptoeszköz-kölcsönzésből és likviditás biztosításából származó hozamokkal, amelyeket 10%-os kulccsal, kamatjellegű jövedelemként kezelne.
A staking során egyes blokklánchálózatok működésének és tranzakció-ellenőrzésének támogatására kötnek le vagy delegálnak kriptoeszközöket. Ezért jutalom járhat. A szolgáltatók által stakingnek nevezett termékek azonban eltérhetnek egymástól, ezért a név önmagában nem árulja el a konstrukció működését és kockázatait.
A likviditás azt jelenti, mennyire könnyen lehet egy eszközt megvenni vagy eladni jelentős árelmozdulás nélkül. Likviditás biztosításakor a felhasználó eszközöket helyezhet egy kereskedést kiszolgáló rendszerbe, és ezért díjbevételt kaphat.
A DeFi, vagyis decentralizált pénzügy olyan szolgáltatások gyűjtőneve, amelyek működését részben vagy egészben blokkláncon futó programok, úgynevezett okosszerződések szervezik. Ide tartozhatnak kölcsönzési és kereskedési megoldások is.
Adózási szempontból két külön esemény merülhet fel: először a jutalom megszerzése, később a jutalomként kapott token értékesítése. Ezek pontos összekapcsolása nélkül könnyen hibás eredményre vezethet az elszámolás.
Az árfolyamnyereségre tervezett 500 eurós mentességet nem indokolt automatikusan minden kriptós hozamra kiterjeszteni. A külön jövedelemkategóriákhoz külön szabályok tartozhatnak.
A hozam mellett a kockázatok is különböznek. Kölcsönzésnél az adós vagy a szolgáltató fizetőképessége, DeFi esetében az okosszerződés hibája, stakingnél pedig egyes rendszerekben a lekötés és a büntetési mechanizmus okozhat veszteséget. Az adózási besorolás ezek egyikét sem szünteti meg.
DAC8: az adatszolgáltatás külön szabályrendszer
A görög adótervvel párhuzamosan már működésbe lépett egy szélesebb uniós átláthatósági keret. A DAC8 az adóhatóságok együttműködéséről szóló uniós szabályozás kriptoeszközökre is kiterjedő módosítása.
Az Európai Bizottság tájékoztatója szerint az érintett szolgáltatóknak 2026. január 1-jétől kell adatokat gyűjteniük a jelentendő kriptós tranzakciókról. A 2026-os időszakra vonatkozó első tagállamközi információcserék határideje 2027. szeptember 30. A szolgáltatók nemzeti jelentési határidejét az adott ország előírásai határozzák meg.
A DAC8 nem állapít meg egységes európai kriptoadókulcsot. Az információgyűjtés és az adófizetés két külön kérdés: az egyik azt segíti, hogy az adóhatóság lássa az érintett ügyleteket, a másik azt dönti el, hogy ezek után milyen nemzeti szabályok szerint kell adózni.
Ezért egy jelentett tranzakció nem feltétlenül adóköteles. Ugyanakkor az adómentességből sem következik automatikusan, hogy az ügylethez semmilyen nyilvántartási vagy jelentési kötelezettség nem kapcsolódik.
A DAC8 hatálya bizonyos stabilcoinokra is kiterjed. A stabilcoin olyan kriptoeszköz, amelynek értékét például egy hivatalos pénznemhez igyekeznek kötni. Az értékstabilitás célja azonban nem jelent általános adómentességet vagy teljes kockázatmentességet.
A külföldi platform használata így önmagában nem teszi láthatatlanná a tranzakciókat. Az átláthatósági rendszer egyik célja éppen a határokon átnyúló információcsere.
A szolgáltatói kimutatás ráadásul nem feltétlenül kész adóbevallás: az összesített ügyleti adatokból még meg kell határozni a nemzeti szabályok szerint elszámolható jövedelmet.
Miért fontos ez a görög kriptopiacnak?
A szabályozás egyik lehetséges előnye a kiszámíthatóság. Egy világos rendszerben a felhasználó előre jobban felmérheti, milyen nyilvántartásra lesz szüksége, és milyen adókövetkezményekkel járhat egy ügylet. A szolgáltatók pedig ehhez igazíthatják kimutatásaikat és ügyféltájékoztatásukat.
A kedvezőnek tűnő adókulcs önmagában nem elég egy ország teljes kriptoadózási környezetének megítéléséhez. Ugyanilyen fontos a költségek elismerése, a veszteségek elszámolhatósága, az adminisztráció és a különböző bevételek besorolása.
Két ország azonos névleges kulcs mellett is eltérő tényleges terhet eredményezhet. Ha az egyik rendszerben több igazolt költség vonható le, vagy jobban kezelhetők az előző évek veszteségei, a végső adó összege különbözhet.
A kis összegű nyereség mentessége csökkentheti a kisebb ügyletek adóterhét. Az adminisztráció azonban ettől még megmaradhat: a határ alatti eredményt is csak megfelelő adatokból lehet igazolni.
A globális Bitcoin- vagy Ethereum-árfolyamra gyakorolt hatást óvatosan kell értékelni. Egy nemzeti adótervből önmagában nem következik nemzetközi árfolyam-emelkedés. A világpiaci keresletet, finanszírozási feltételeket és befektetői kockázatvállalást sok más tényező is alakítja.
Elemzői szempontból a görög kezdeményezés közvetlen jelentősége ezért elsősorban a helyi megfelelésben és a jogbiztonságban kereshető. A piaci hatás attól függhet, mennyire lesz egyszerű és következetes a végleges rendszer.
A külföldi olvasók számára lényeges, hogy egy görög platform használata nem jelenti automatikusan a görög adókulcs alkalmazását. Az adózást a személyes adóügyi helyzet és az alkalmazandó nemzeti, illetve nemzetközi szabályok alapján kell megítélni.
Három lehetséges forgatókönyv
A javaslat következményeit feltételekhez kötött forgatókönyvekkel lehet értékelni. Ezek elemzői lehetőségek, nem biztos előrejelzések.
Kedvező forgatókönyv: a jogszabály világos elszámolási szabályokkal, kezelhető adminisztrációval és megfelelő felkészülési idővel lép életbe. Ebben az esetben csökkenhetnek a bizonytalan értelmezésekből eredő viták, és javulhat a szabálykövetés. Ehhez szükséges, hogy a hatósági útmutatás és a szolgáltatói kimutatások is használhatók legyenek.
Semleges forgatókönyv: a törvényt elfogadják, de a gyakorlati alkalmazás több kérdésben további magyarázatra szorul. A felhasználóknak kezdetben több időt kell fordítaniuk a tranzakciók rendezésére, miközben a piaci aktivitásban nem jelenik meg látványos változás. A szabályozás ekkor főként működési keretet adna.
Kockázati forgatókönyv: a végleges rendelkezések vagy az alkalmazási útmutatók összetettek maradnak, és az érintettek nehezen tudják igazolni a régi eszközök megszerzési értékét. Ez hibás bevallásokhoz, vitákhoz és többletköltségekhez vezethet.
Az utóbbi különösen olyan portfólióknál lehet probléma, amelyek több tőzsdén, saját tárcákban és DeFi-rendszerekben mozogtak. Egy banki átutalás önmagában nem feltétlenül magyarázza meg a későbbi kriptós tranzakciók teljes történetét.
Mindhárom forgatókönyvnél számít a szélesebb gazdasági környezet. A kamatszint, a finanszírozási költség és a befektetői hangulat változása könnyen erősebb hatást gyakorolhat a kereskedésre, mint egyetlen adózási módosítás.
Dokumentálás és csalások: mire kell figyelni?
Az elszámolás alapja az átlátható tranzakciótörténet. Hasznos lehet megőrizni a vásárlások és eladások időpontját, az eszközök mennyiségét, az euróban kifejezett értéket, a díjakat és a kapcsolódó bizonylatokat.
A saját tárcák közötti átvezetéseket is érdemes egyértelműen megjelölni. Egy kimutatásban megjelenő kiutalás önmagában nem mutatja meg, hogy eladás, ajándékozás vagy saját eszközök áthelyezése történt-e.
Az adózási tisztánlátás nem helyettesíti a befektetési kockázatok megértését. A kriptoeszközök árfolyama gyorsan változhat, gyenge likviditás mellett pedig az értékesítés a vártnál rosszabb áron történhet. A kedvezőbb adó sem tesz nyereségessé egy veszteséges ügyletet.
Az európai felügyeleti hatóságok figyelmeztetése szerint a jogi védelem az eszköztől és a szolgáltatástól függően korlátozott lehet. A szolgáltató engedélyét és a tárcák biztonságát ezért külön is ellenőrizni kell.
Szabályozási változásokra hivatkozó csalásokra is érdemes figyelni. Gyanús lehet az „adóellenőrzés” vagy „kötelező számlafrissítés” címén érkező üzenet, amely sürgős átutalást, tárcacsatlakoztatást vagy titkos helyreállító szavakat kér.
A seed phrase, vagyis a tárca helyreállításához szükséges titkos szósor nem adózási dokumentum. Átadása az eszközök elvesztéséhez vezethet. A megkereséseket a szolgáltató vagy hatóság önállóan felkeresett hivatalos felületén célszerű ellenőrizni. Az európai figyelmeztetés külön is említi az adathalászatot, a hamis engedélyekre hivatkozást és a megtévesztő hozamígéreteket.

Gyakori kérdések
Hatályos már a 10%-os görög kriptoadó?
A 2026. október 12-én ellenőrzött információk szerint még tervezetről van szó. Az elfogadás, a végleges rendelkezések és az alkalmazás kezdete külön vizsgálandó.
Az 500 eurós határ a befektetett pénzre vonatkozik?
Nem. A javaslat az éves nyereséghez kapcsolja a mentességet, nem a befektetés összegéhez vagy az értékesítési bevételhez.
Minden nyereségből levonható lenne 500 euró?
Ezt nem indokolt automatikusan feltételezni. Az éves mentességi küszöb és az általánosan levonható adóalap-kedvezmény eltérő szabály.
Adóköteles lenne a Bitcoin Ethereumra cserélése?
A minisztériumi tájékoztató szerint a kriptoeszközök egymás közötti cseréje nem keletkeztetne adóköteles árfolyamnyereséget. A későbbi értékesítés elszámolása ettől még fontos marad.
A stakingre is vonatkozna az 500 eurós mentesség?
A tervezet külön, kamatjellegű jövedelemként kezelné ezeket a hozamokat. Az árfolyamnyereség mentességét ezért nem szabad automatikusan kiterjeszteni rájuk.
A DAC8 egységes európai kriptoadót vezet be?
Nem. A DAC8 adatszolgáltatási és adóhatósági információcsere-rendszer. Az adókulcsokat és az adóköteles jövedelem számítását továbbra is az alkalmazandó nemzeti szabályok határozzák meg.
Jogi nyilatkozat: A cikk kizárólag tájékoztató és ismeretterjesztő célokat szolgál, nem minősül befektetési, pénzügyi vagy személyre szabott adótanácsadásnak. A kriptovaluták magas kockázatú, volatilis eszközök lehetnek. A bemutatott görög szabályok tervezett rendelkezések, amelyek elfogadásukig változhatnak.