
Több mint 11 százalékot esett a Dell-részvény október 14-én, miután a Barclays óvatosabb értékelést adott a vállalatnak. A bank szerint a vállalati hardverpiac növekedésében a dráguló memória egyelőre fontosabb szerepet játszhat, mint a mesterséges intelligencia széles körű bevezetése. A Dell hivatalos beszámolója ugyanakkor árnyaltabb képet mutat: az AI-szervereknél valódi mennyiségi bővülés is látható.
Miért esett ekkorát a Dell-részvény?
A Dell Technologies árfolyama jelentős eladási hullámba került 2026. október 14-én. Az Investing.com adatai 507,93 dolláros árfolyamot és 11,27 százalékos napi visszaesést mutattak, míg a MarketWatch 507,43 dolláros zárást és megközelítőleg 11,4 százalékos csökkenést közölt. A kisebb adateltérés ellenére mindkét szolgáltató ugyanazt jelzi: a részvény egyetlen kereskedési nap alatt elveszítette értékének több mint tizedét.
Az esés egyik fontos előzménye a Barclays leminősítése volt. Tim Long elemző a korábbi Overweight, vagyis felülsúlyozásra utaló ajánlását Equal Weight, azaz semlegesebb, piaci súlyozásnak megfelelő minősítésre módosította. A bank a Hewlett Packard Enterprise és a NetApp megítélésében is óvatosabb lett.
Az ajánlásváltás önmagában nem azt jelenti, hogy a Barclays összeomlást várna. Inkább arra utal, hogy a bank a korábbi árfolyam-emelkedés után kevésbé lát meggyőző indokot a részvény kiemelt súlyozására.
A Dell célárát 603 dollárról 574 dollárra csökkentették. Ez az 508 dollár körüli árfolyamhoz képest hozzávetőleg 13 százalékkal magasabb szint, de az elemzői célár becslés, nem garantált jövőbeli árfolyam. A minősítés ráadásul az alternatív befektetésekhez viszonyított megítélést is tükrözheti.
A visszaesés azért különösen látványos, mert a Dell az októberi megingás ellenére is több mint 300 százalékos idei emelkedést tudhatott maga mögött. Ilyen előzmények után már a növekedés minőségét érintő kétely is jelentős árfolyamreakciót válthat ki.
A Barclays szerint a memóriaárak is fűtik a növekedést
A vita középpontjában az áll, miért költenek többet a vállalatok informatikai eszközökre. Több szervert vásárolnak, összetettebb rendszereket építenek, vagy ugyanazért a kapacitásért fizetnek magasabb árat?
A Barclays álláspontja szerint a vállalati hardverbevételek erősödésében jelentős szerepe lehet a memóriaalkatrészek drágulásának. Ez eltér attól az optimista értelmezéstől, amely szerint már megindult az AI miatt szükségessé váló, széles körű vállalati infrastruktúracsere.
A különbség egyszerű példával szemléltethető. Tegyük fel, hogy egy gyártó száz szervert ad el, darabonként tízezer dollárért. Ebből egymillió dollár árbevétele származik. Ha egy évvel később ugyanennyi gépet értékesít tizenkétezer dolláros áron, bevétele húsz százalékkal emelkedik, miközben az eladott darabszám változatlan.
Ez kizárólag szemléltető számítás, nem a Dell tényleges értékesítési adata. Azt mutatja meg, hogy az árbevétel növekedése önmagában nem bizonyítja a kereslet azonos mértékű bővülését.
A magasabb ár ráadásul többféle okból kialakulhat. Drágulhatnak az alkatrészek, a vevők választhatnak nagyobb memóriával felszerelt konfigurációkat, vagy a gyártó javíthatja saját árazási feltételeit. Ezek üzleti hatása különböző.
Ha a bevételbővülést elsősorban az alkatrészárak emelkedése tartja fenn, akkor a memória későbbi olcsóbbodása lassíthatja a dollárban kimutatott növekedést. Ez azonban nem feltétlenül jelentene ugyanolyan mértékű üzleti romlást: az olcsóbb hardver több vásárló számára válhat elérhetővé, és a gyártó beszerzési költségei is csökkenhetnek.
A memóriaárak normalizálódása ezért egyszerre lehet bevételi ellenszél és keresletélénkítő tényező. A végeredményt az dönti el, hogyan változnak az értékesített mennyiségek, az eladási árak és a nyereséghányadok.
Mit mutatnak a Dell hivatalos számai?
A Dell 2027-es pénzügyi évének második negyedévéről kiadott jelentése erőteljes bővülést mutat. Az időszak 2026. július 31-én zárult, tehát a pénzügyi év megnevezése nem azonos a naptári évvel.
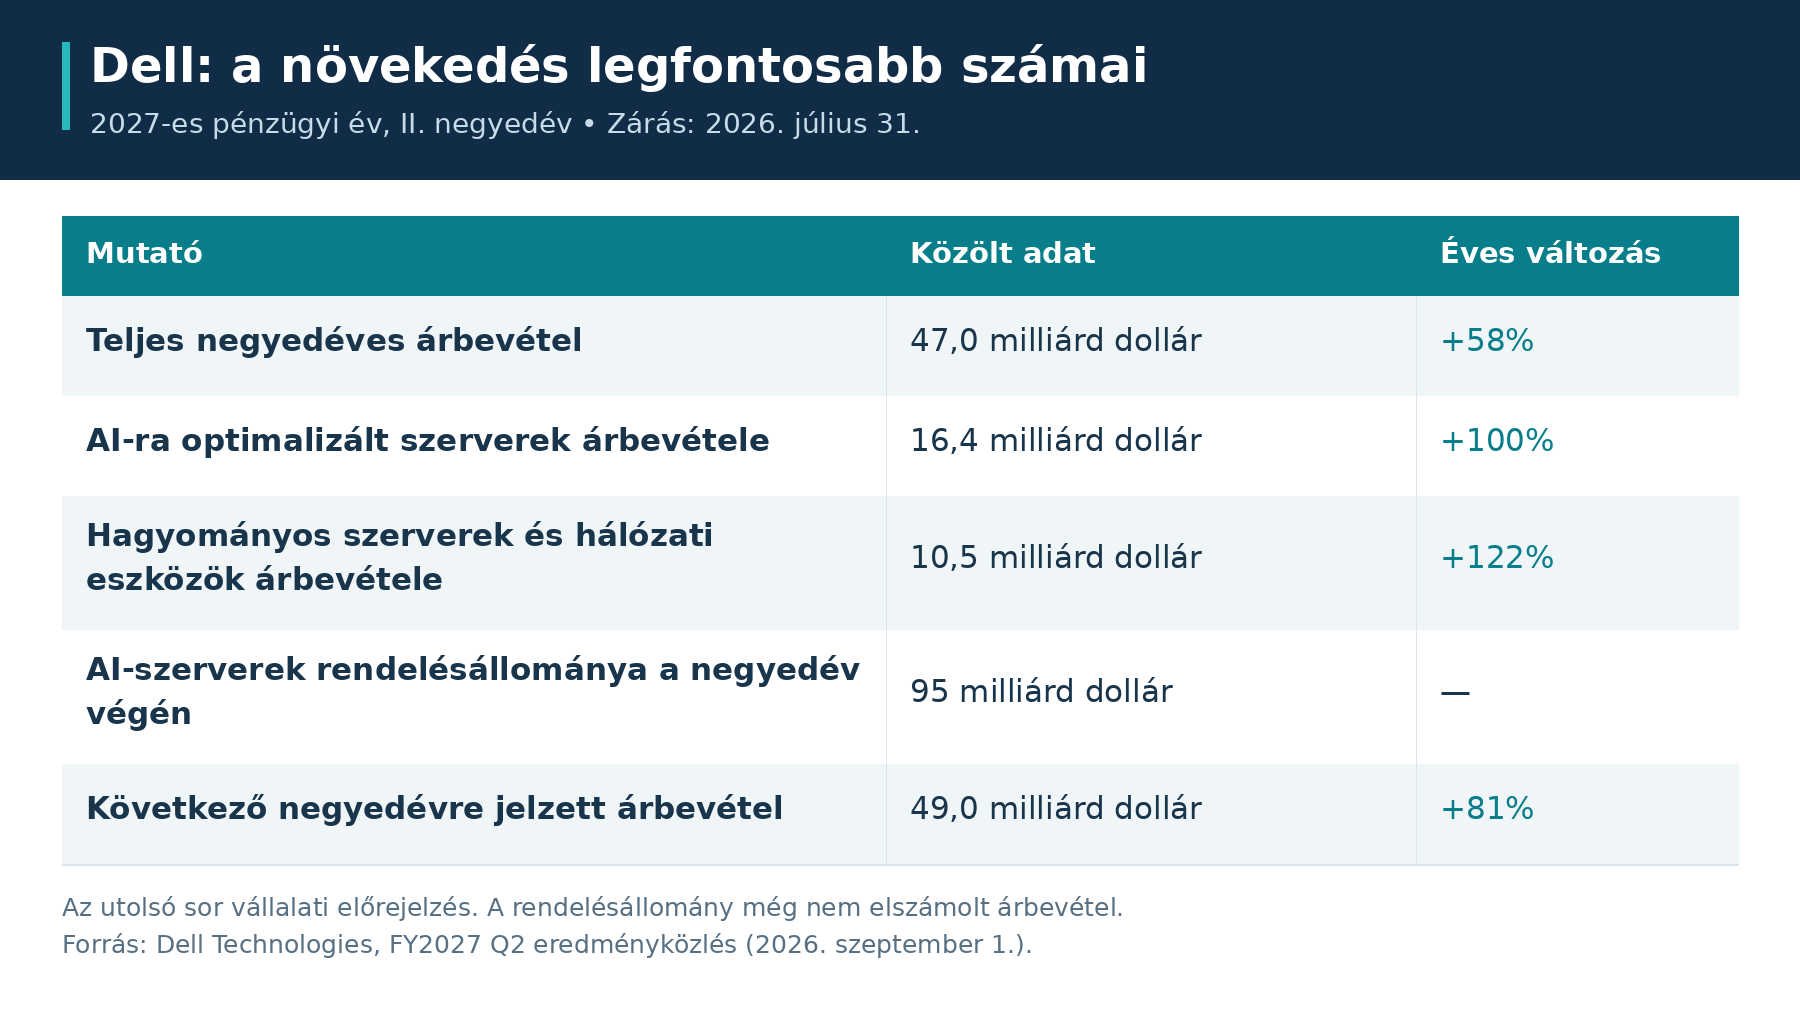
A legfontosabb részletet a Dell SEC-hez benyújtott negyedéves beszámolója tartalmazza. Eszerint az AI-ra optimalizált szerverek bevételnövekedését elsősorban az eladott darabszám emelkedése, kisebb részben a magasabb átlagos eladási ár hajtotta.
A hagyományos szerverek és hálózati eszközök esetében viszont a vállalat elsősorban a magasabb átlagárat nevezte meg növekedési tényezőként. Ezt saját megfogalmazásában a következetes árazás és kisebb részben a gazdagabb konfigurációk támogatták.
Ez alapján félrevezető lenne a Dell teljes növekedését pusztán memóriaár-hatásként leírni. Ugyanakkor az AI-szerverek iránti erős keresletből sem következik automatikusan, hogy az átlagos nagyvállalatok már tömegesen saját AI-adatközpontokat építenek.
A két állítás összeegyeztethető: bizonyos ügyfélcsoportok jelentős kapacitást vásárolhatnak, miközben a szélesebb vállalati piac bevezetési üteme lassabb marad.
Michael Dell szerint most kezdődik a vállalati AI-hullám
Michael Dell az október 13-i CNBC-interjúban optimistábban értékelte a helyzetet. Úgy látta, hogy a nagy AI-fejlesztők és néhány korai felhasználó beruházásai után a vállalati alkalmazás következő hulláma még csak elindulóban van. A kínálati korlátokra hivatkozva az AI-buborékkal kapcsolatos aggodalmakat is elutasította.
A vállalati AI azonban több különböző fejlesztést takarhat. Egy ügyfélszolgálati asszisztens, egy belső dokumentumkereső vagy egy gyártási hibafelismerő rendszer eltérő infrastruktúrát igényel.
Itt fontos a modellbetanítás és az inferencia megkülönböztetése. Betanításkor a rendszer adatokból tanulja meg a feladatot. Inferencia során a már elkészült modellt használják, például válaszadásra vagy képek értelmezésére. Mindkettő igényelhet jelentős számítási kapacitást, de eltérő hardveres követelményekkel.
Egy vállalatnak ráadásul nem szükséges saját szervert vásárolnia ahhoz, hogy AI-t használjon. Bérbe veheti a kapacitást felhőszolgáltatótól, vagy igénybe vehet kész szoftverszolgáltatást. Az AI így akkor is terjedhet, ha a végfelhasználó cégek közvetlen hardvervásárlásai lassabban nőnek.
Saját infrastruktúra mellett szólhat az érzékeny adatok kezelése, a működés feletti nagyobb ellenőrzés vagy az állandó, intenzív felhasználás. Ellene szólhat a magas induló beruházás, a szakemberigény és a technológia gyors változása.
A kapacitáshiány és a túlzott tőzsdei árazás lehetősége közben együtt is fennállhat. Attól, hogy ma nagy a kereslet egy termékre, a részvény ára még tartalmazhat túl optimista feltételezéseket a későbbi profitjáról. Michael Dell értékelését ezért vezetői álláspontként, a Barclays véleményét pedig elemzői értelmezésként indokolt kezelni.
A következő gyorsjelentésben a növekedés minősége számít
A következő eredményközlés fontos ellenőrzési pont lesz, de egyetlen negyedév sem feltétlenül dönti el végleg a vitát. A bevételi főszám mellett azt érdemes vizsgálni, milyen üzleti folyamatok állnak mögötte.
Az első kérdés az értékesítési volumen. Ha a több bevételhez több eladott rendszer és szélesedő ügyfélkör társul, az tartósabb keresletre utalhat. Ha elsősorban az átlagár emelkedik, nagyobb szerepet kaphat az árkörnyezet és a termékösszetétel.
A második a nyereséghányad. Ez megmutatja, hogy az árbevétel mekkora részéből lesz eredmény az adott költségek levonása után. A nagyobb bevétel akkor különösen értékes, ha a vállalat megfelelő nyereséggel tudja teljesíteni a megrendeléseket.
A harmadik a pénzáramlás. A számvitelileg elszámolt profit és a ténylegesen beérkező pénz nem ugyanaz. Gyors növekedés mellett készletekbe és vevőkövetelésekbe kerülhet jelentős összeg, ezért a működés finanszírozási igénye is emelkedhet.
A negyedik a rendelésállomány teljesülése. A nagy megrendelésmennyiség előretekintő támpont, de a szállítási idő, az ügyfelek finanszírozása és az esetleges módosítások is számítanak. A rendelésállomány értéke nem kezelhető készpénzként.
A makrogazdasági környezet szintén befolyásolja az értékelést. A Reuters szerint október 14-én a vártnál erősebb amerikai inflációs adatok és a kamatokkal kapcsolatos aggodalmak szélesebb technológiai eladási hullámhoz járultak hozzá. A Dell esését ezért nem indokolt kizárólag egyetlen elemzői döntésre visszavezetni.
Magasabb finanszírozási költségek mellett egy adatközponti beruházás nehezebben térülhet meg. Ezzel párhuzamosan a befektetők is szigorúbban értékelhetik a távoli jövőre várt profitot.
Három lehetséges forgatókönyv a Dell előtt
A rendelkezésre álló adatok alapján egyetlen biztos árfolyampálya sem rajzolható fel. Az alábbi lehetőségek feltételes elemzési forgatókönyvek, amelyekhez nem tartozik garantált célár.
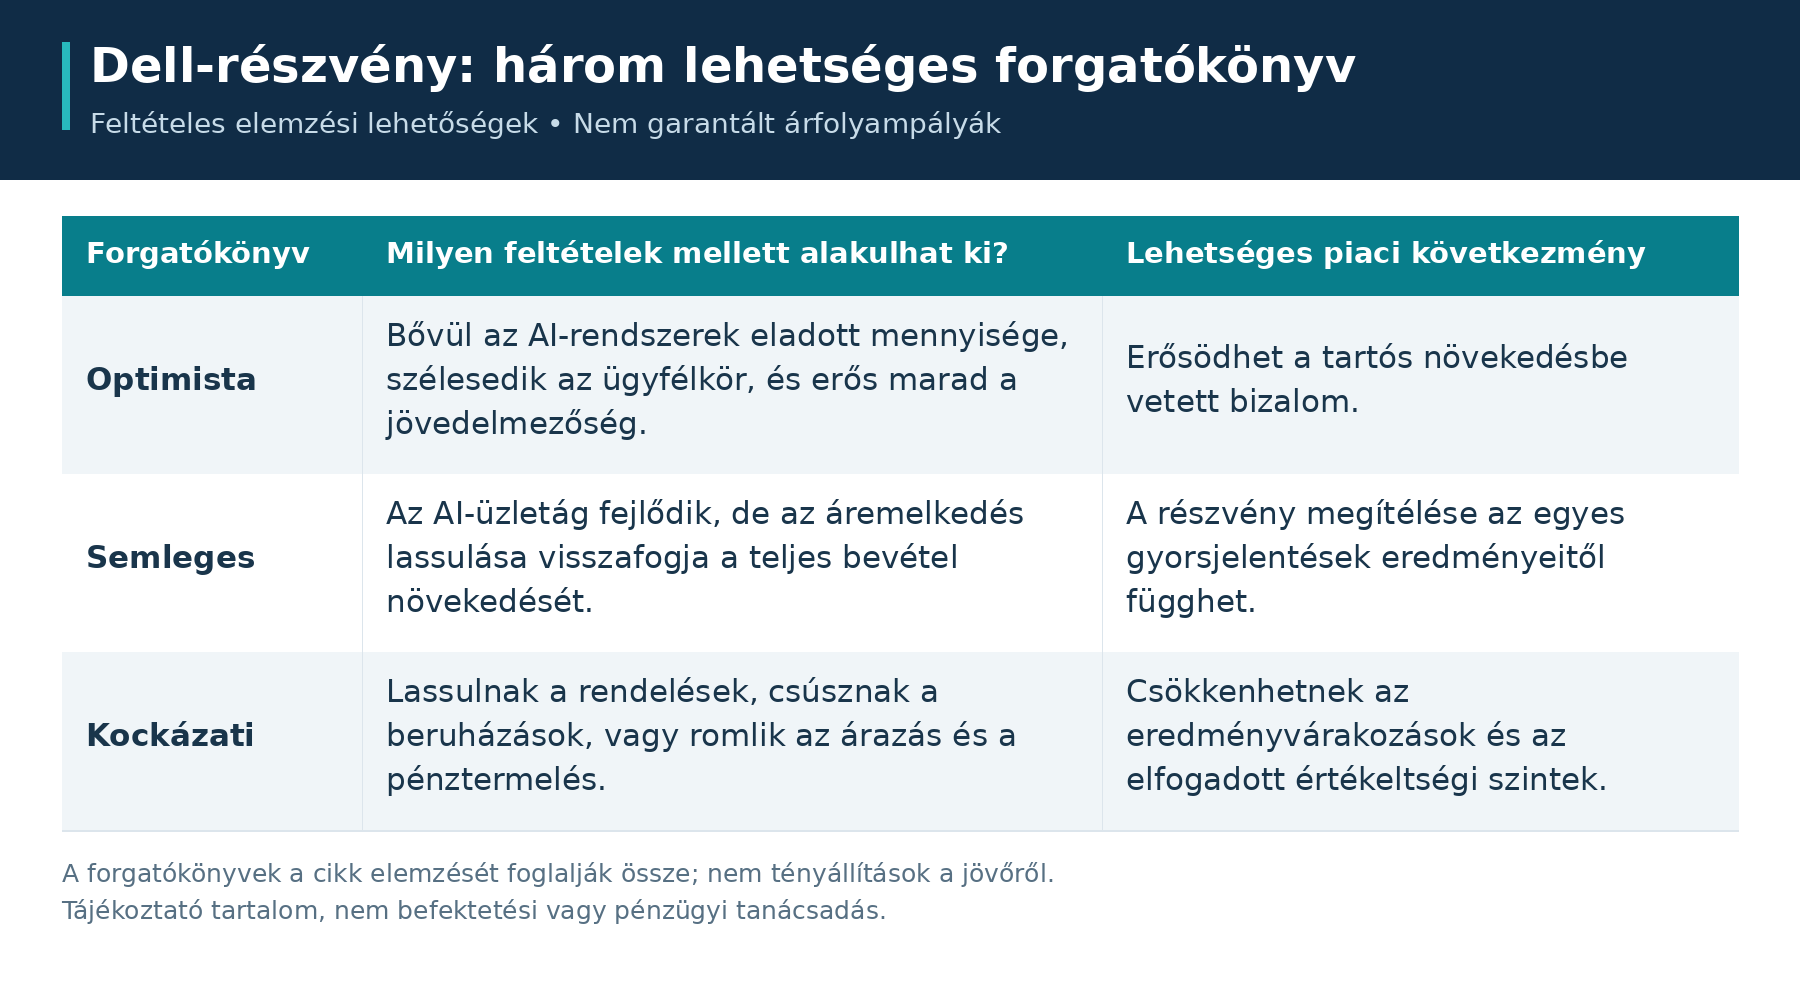
A semleges pálya azt jelentené, hogy az AI terjedése folytatódik, de lassabban igazolja vissza a korábban kialakult tőzsdei várakozásokat. Ilyenkor egy jó vállalati eredmény sem feltétlenül elég az emelkedéshez, ha a piac még jobbat várt.
A kockázati változatban több kedvezőtlen tényező összeadódhat. Az olcsóbb memória mérsékelheti az értékesítési árakat, miközben a vevők halasztanak, a verseny pedig szűkíti az árrést. Ez különösen érzékenyen érintheti a részvényt, ha annak korábbi árazása tartósan kiemelkedő növekedésre épült.
A vállalat és a részvény teljesítménye eltérhet egymástól: egy továbbra is növekvő cég árfolyama is eshet, ha az eredményei elmaradnak a korábban beárazott várakozásoktól.
Miért érdekes ez a kriptopiacnak, és milyen kockázatok vannak?
A Dell körüli vita a kriptopiaci olvasóknak is tanulságos, elsősorban az AI-hoz kapcsolódó befektetési történetek megítélése miatt. A Dell tőzsdei részvénye ugyanakkor nem kriptovaluta, és egy szervergyártó megrendeléseiből nem következik automatikusan valamely token értékének emelkedése.
Az AI-hoz kapcsolódó kriptoprojektek értékelésénél külön kérdés, hogy van-e tényleges szolgáltatáshasználat, fizető ügyfél és fenntartható bevétel. Azt is vizsgálni kell, hogy a projekt üzleti sikere milyen módon kapcsolódik a tokenhez.
A tokenomika a token kínálatának, kibocsátásának, felhasználásának és ösztönzőinek rendszere. Egy szolgáltatás növekvő népszerűsége önmagában kevés lehet, ha közben gyorsan bővül a forgalomban lévő tokenmennyiség, vagy a token nem részesül érdemben a gazdasági értékből.
Ez a Dell történetének általános tanulságával rokon: a hangzatos növekedési történet mögött meg kell érteni, miből származik az érték, és kihez kerül.
A jelentős árfolyamesés önmagában nem bizonyítja, hogy egy eszköz kedvező árazásúvá vált. A tőkeáttételes kereskedés pedig felerősítheti a veszteséget, ezért egy hirtelen piaci mozgásra alapozott, elhamarkodott döntés különösen kockázatos.
Az AI iránti érdeklődést csalók is felhasználhatják. Az amerikai befektetővédelmi figyelmeztetések szerint mesterségesen készített hangokkal és videókkal ismert személyiségek támogatását is meghamisíthatják. A garantált hozam, a sürgetés és az ismeretlen platformra kért átutalás figyelmeztető jel. Egy hírességnek tulajdonított ajánlás helyett a szolgáltató kilétét és engedélyezettségét függetlenül érdemes ellenőrizni.
Gyakori kérdések a Dell-részvényről
Miért esett a Dell-részvény október 14-én?
A Barclays leminősítése és a növekedés fenntarthatóságával kapcsolatos kételyek hozzájárultak az eséshez. Emellett a szélesebb technológiai piacot az inflációs és kamataggodalmak is nyomás alá helyezték.
A Dell növekedése csak a drágább memóriának köszönhető?
Nem. A vállalat beszámolója szerint az AI-szerverek bevételbővülését elsősorban a több eladott gép hajtotta. A hagyományos szervereknél viszont a magasabb átlagár játszott vezető szerepet.
Mit jelent az Equal Weight minősítés?
Általában semlegesebb részvényértékelést jelez, amely a bank által követett viszonyítási rendszerben piaci súlyozásnak megfelelő kitettséget sugall. Nem jelent automatikusan árfolyamesésre vonatkozó előrejelzést.
Garantálja az 574 dolláros célár az emelkedést?
Nem. A célár elemzői feltételezéseken alapuló becslés, amely az új információk hatására módosulhat. A részvény tényleges árfolyama jelentősen eltérhet tőle.
Miért nem azonos a rendelésállomány a bevétellel?
A rendelésállomány még teljesítendő megrendeléseket tartalmaz. Bevétel akkor számolható el, amikor az adott ügyletnél teljesülnek a vonatkozó számviteli feltételek.
Következik a Dell AI-üzletágának növekedéséből az AI-tokenek drágulása?
Nem. A tokenek értékét saját felhasználásuk, kínálatuk, likviditásuk és gazdasági szerepük is befolyásolja. A likviditás azt jelzi, mennyire könnyen lehet kereskedni velük jelentős árhatás nélkül.
Jogi nyilatkozat: A cikk kizárólag tájékoztató és ismeretterjesztő célokat szolgál, nem minősül befektetési vagy pénzügyi tanácsadásnak. A részvények és a kriptovaluták árfolyama jelentősen ingadozhat; a kriptovaluták különösen magas kockázatú, volatilis eszközök lehetnek.