
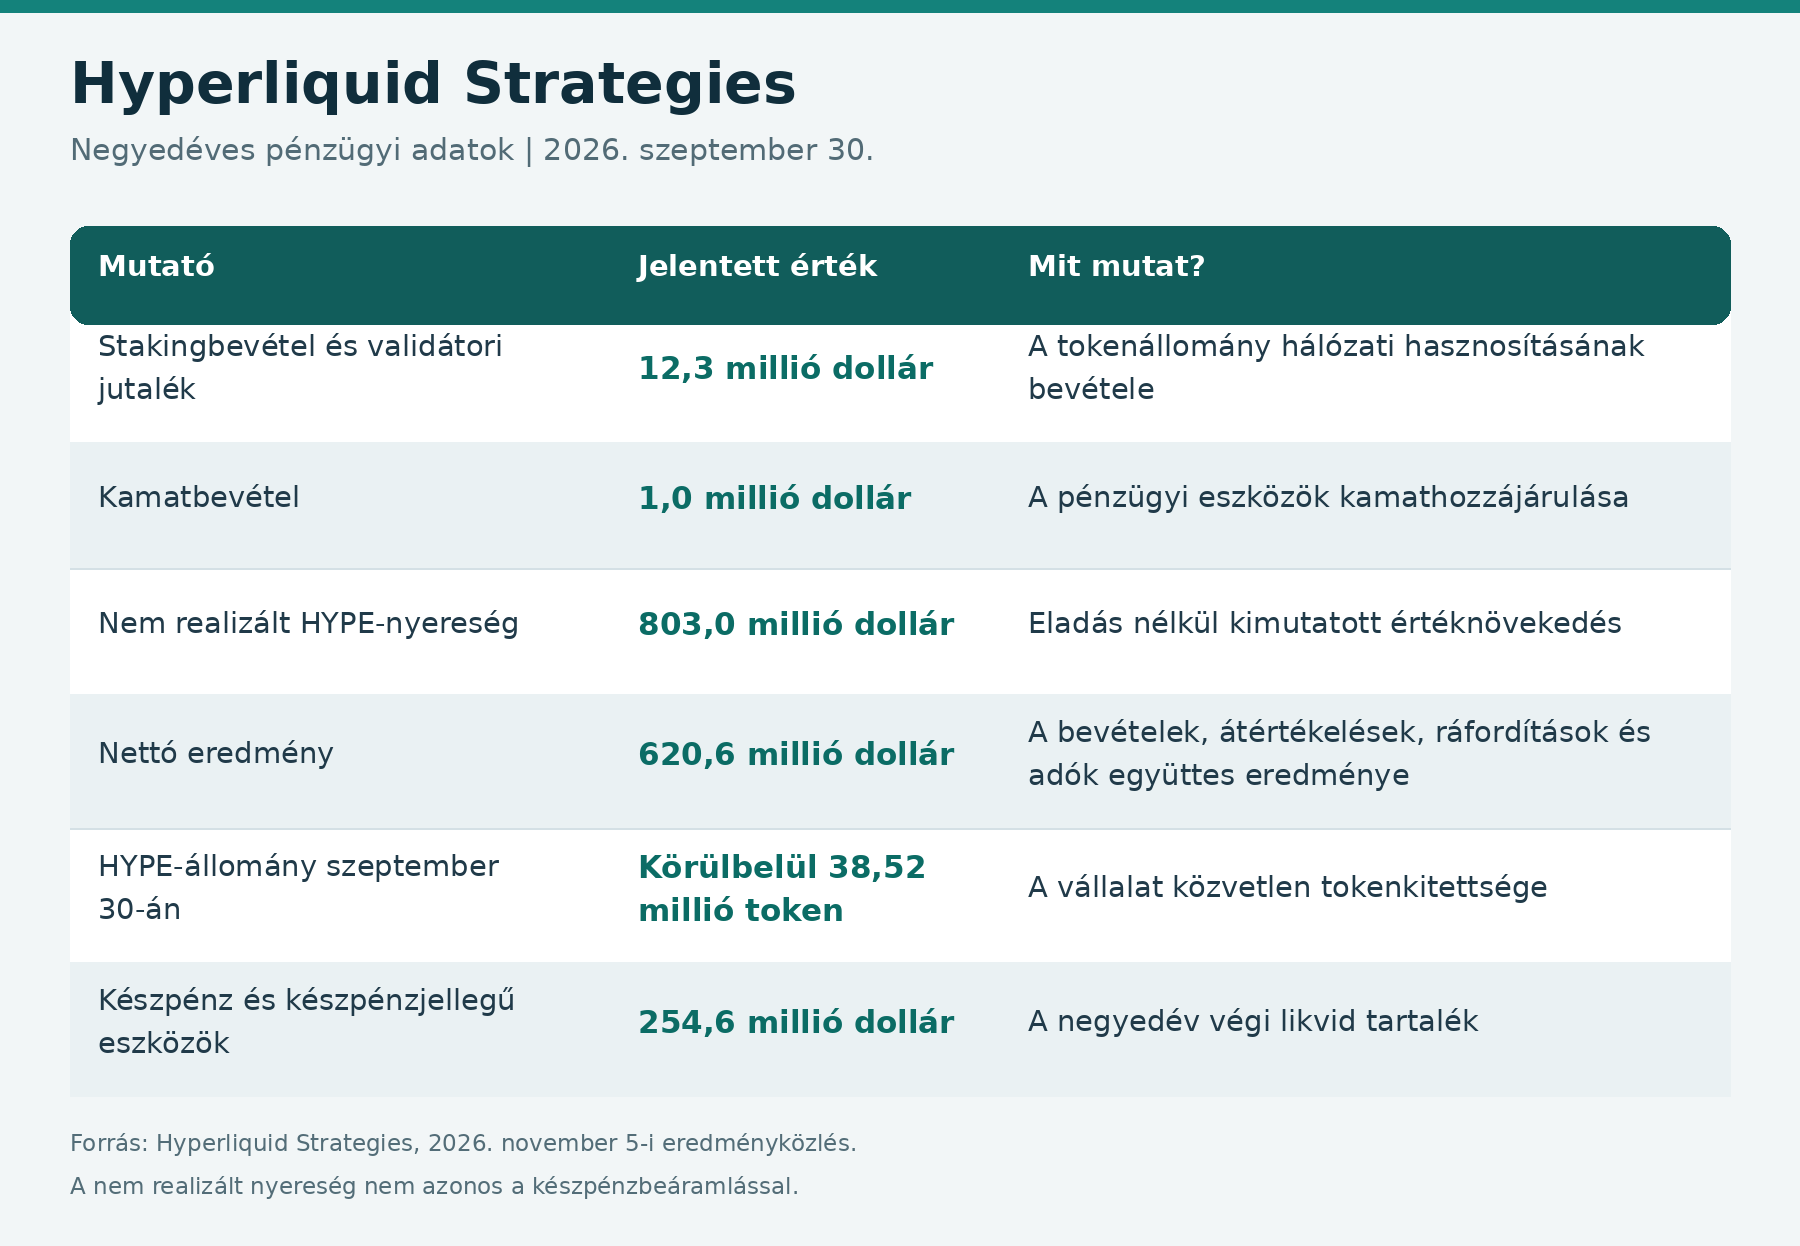
Amerikai határidős piaci közvetítői regisztrációt kezdeményezett a Hyperliquid Strategies egyik leányvállalata, miközben a társaság 13,3 millió dollárnyi staking-, validátori és kamatbevételt jelentett a szeptemberrel zárult negyedévre. A lépés szabályozott hozzáférést alapozhat meg a Hyperliquid infrastruktúráján működő egyes piacokhoz, de az engedélyezés kimenetele bizonytalan. A 620,6 millió dolláros nettó nyereség mögött pedig elsősorban a HYPE-tokenek átértékelődése áll, ezért az eredmény nem értelmezhető ugyanekkora készpénztermelésként.
Adatellenőrzés: 2026. november 6. A piaci árak időponthoz kötött pillanatfelvételek.
Mit jelent a Hyperliquid Strategies bejelentése?

A Nasdaqon PURR tickerrel jegyzett Hyperliquid Strategies november 5-én tette közzé a 2026. szeptember 30-ával végződő három hónap pénzügyi eredményeit. A vállalati eredményközlés szerint egy leányvállalat kérelmezte, hogy futures commission merchantként, röviden FCM-ként regisztrálják. A tervezett tevékenység amerikai ügyfélszámlák vezetését szolgálná a Hyperliquidre épülő, korlátozott részvételű piacokon.
A történet megértéséhez három szereplőt kell különválasztani. A Hyperliquid a blokkláncos kereskedési infrastruktúra és ökoszisztéma; a HYPE annak natív tokenje; a Hyperliquid Strategies pedig önálló, tőzsdén jegyzett vállalat, amely jelentős HYPE-állományt tart és hasznosít. A részvény megvásárlásával vállalati tulajdonrész keletkezik, a token birtoklásával viszont nem válik senki automatikusan a társaság részvényesévé.
Ez azért lényeges, mert a hálózat forgalma, a token árfolyama és a vállalat nyeresége külön mutató. Összefügghetnek, de nem felcserélhetők: a protokollon befizetett kereskedési díj nem automatikusan a Hyperliquid Strategies árbevétele. Az új közvetítői üzletág pedig csak akkor hozhat tényleges bevételt, ha az engedélyezést működő szolgáltatás és fizető ügyfélkör követi.
Miért jóval nagyobb a profit a bevételnél?
A társaság negyedéves számai első pillantásra szokatlanok: a stakingből és validátori jutalékokból származó 12,3 millió dollárhoz 1 millió dollár kamatbevétel társult, miközben a nettó eredmény 620,6 millió dollár volt. A különbséget döntően a HYPE-állományon kimutatott 803 millió dolláros nem realizált árfolyamnyereség magyarázza.
A nem realizált nyereség azt jelenti, hogy az eszközök kimutatott értéke emelkedett, de a társaság nem feltétlenül adta el őket. Ez számviteli szempontból javíthatja az eredményt, miközben nem keletkezik vele azonos összegű készpénzbevétel. Egy későbbi áresés az ellenkező irányban is jelentkezhet, akár jelentős veszteséget okozva a következő beszámolóban.
A staking során a tokeneket a hálózat működésének és biztonságának támogatására delegálják vagy kötik le, amiért jutalom járhat. A validátor a tranzakciók és a hálózati állapot hitelesítésében részt vevő szereplő. A jutalom azonban nem bankbetéti kamat: dollárban mért értéke az elért tokenmennyiségtől és a token árfolyamától is függ.
Mire adhat lehetőséget az FCM-regisztráció?

Az NFA meghatározása szerint az FCM olyan közvetítő, amely meghatározott származtatott ügyletekre fogad vagy gyűjt megbízásokat, és az ezekhez szükséges ügyfélpénzt vagy más eszközt is átveszi. Szerepe tehát több egy kereskedési felület biztosításánál: az ügyfélszámlák és fedezetek kezelése is hozzátartozhat.
Az Egyesült Államokban a határidős piacok felügyeletének központi szereplője a Commodity Futures Trading Commission, vagyis a CFTC, míg az NFA önszabályozó szervezetként regisztrációs és felügyeleti feladatokat lát el. A CFTC követelményei a tőkemegfelelésre, az ügyfélpénzek kezelésére, az ügyféltájékoztatásra és a jelentésekre is kiterjednek.
A kérelem beadása nem azonos az engedély megszerzésével. Ráadásul a közvetítő regisztrációja önmagában nem jelenti minden tervezett piac és termék jóváhagyását. A vállalat külön jelezte: sem az eljárás időzítése, sem annak eredménye, sem a tervezett piacok engedélyezése nem garantált.
Üzletileg az a lehetőség érdekes, hogy a vállalat a tokenek tartása mellett közvetítői szolgáltatással is kapcsolódhatna az ökoszisztémához. Ez új bevételi forrást teremthetne, ugyanakkor megfelelési, informatikai, ügyfélkezelési és tőkeigénnyel járna. Az engedély tehát értékes belépési lehetőség lehet, de a jövedelmező működéshez önmagában nem elegendő.
HIP-3 és HIP-3*: hol húzódik a különbség?
A Hyperliquid HIP-3 keretrendszere lehetővé teszi, hogy külső üzemeltetők saját perpetual piacokat hozzanak létre a hálózaton. A konstrukció engedély nélküli piacindításra épül, technikai és gazdasági feltételek mellett. A piac létrehozója felel többek között a szerződés jellemzőiért, az árreferenciáért és a működtetési beállításokért.
A perpetual futures, magyarul lejárat nélküli határidős szerződés olyan származtatott termék, amely egy mögöttes eszköz ármozgására ad kitettséget, előre rögzített lejárat nélkül. Ez nem jelenti a mögöttes részvény, nyersanyag vagy kriptovaluta birtoklását. A pozíció fenntartásához fedezet szükséges, és elégtelen fedezetnél kényszerlikvidálás következhet.
A határidős és az azonnali ár közelítését többek között a finanszírozási mechanizmus segíti: a long és short pozíciók tulajdonosai időszakosan fizethetnek egymásnak. Emiatt a pozíció tartásának költsége akkor is változhat, ha a kereskedő nem nyit új ügyletet. A finanszírozási ráta nem garantált hozam, és nem azonos a platform kereskedési díjával.
A tervezett HIP-3* ehhez adna opcionális, korlátozott részvételt kezelő funkciókat. A Hyperliquid hivatalos bejelentése alapján a piacüzemeltető vagy alüzemeltető blokkláncon vezetett engedélyezési listát alkalmazhatna. Ez technikai eszközt adhat az ügyfél-hozzáférés szabályozására; a meglévő piacokat nem alakítja automatikusan zárt rendszerré.
Az engedélyezési lista ugyanakkor nem helyettesíti a jogszabályi megfelelést. Az üzemeltetőnek továbbra is rendeznie kell a rá vonatkozó azonosítási, pénzmosás-megelőzési és piaci kötelezettségeket. A nyitott blokklánc használata és a szabályozott ügyfélkapcsolat így egymás mellett jelenhet meg, eltérő felelősségi körökkel.
Az ICE együttműködése miért fontos a HYPE számára?
A New York-i Értéktőzsde tulajdonosa, az Intercontinental Exchange, azaz ICE október 29-én megállapodást jelentett be a Trade[XYZ]-vel. A felek Hyperliquid-alapú perpetual piacokat kívánnak szabályozott amerikai keretek közé vinni; a tervhez új piaci és elszámolási struktúra, valamint hatósági jóváhagyások szükségesek.
Az elképzelésben a Trade[XYZ] a piacok kialakításában, az ICE a szabályozott piac és az elszámolási rendszer működtetésében kapna szerepet, a Hyperliquid pedig az alapul szolgáló technológiai infrastruktúrát biztosítaná. Ez külön kezdeményezés a Hyperliquid Strategies FCM-kérelmétől: az egyik megállapodásból nem következik a másik vállalat engedélye vagy szerződéses részvétele.
A HYPE szempontjából az a lehetséges gazdasági kapcsolat, hogy több használat több díjtermeléssel járhat. A protokoll díjleírása szerint az assistance fund automatizáltan vált kereskedési díjakat HYPE-ra. A tokenek visszavásárlási mechanizmusa azonban nem jelent garantált árfolyamminimumot vagy minden tulajdonosnak járó készpénzosztalékot.
Elemzői szempontból a szabályozott terjeszkedés akkor válhat érdemi tényezővé, ha tartós, ténylegesen új forgalmat hoz, és annak gazdasági haszna a tokenhez is eljut. Az ügyfelekért folytatott verseny, a kedvezményes díjak és a működési költségek ezt módosíthatják. A vállalatvezetés növekedési várakozásait ezért érdemes elkülöníteni a már kimutatott bevételektől.
Több token, új részvények: mitől függ a részvényesi érték?
A Hyperliquid Strategies a negyedévben 785 millió dollárt fordított 9,1 millió HYPE megvásárlására, és további 17 millió dollárért 2,7 millió saját részvényt vásárolt vissza. Közben 911 millió dollárt vont be a rendelkezésére álló részvényfinanszírozási keretből. A HYPE-állomány június végi 29,3 millióról szeptember végére körülbelül 38,52 millió tokenre nőtt.
Október 28-ra a közölt állomány 38,9 millió HYPE-ra emelkedett, tokenenként 56,35 dolláros, vegyes bekerülési költséggel. A vállalat addig összesen mintegy 5,8 millió saját részvényt vett vissza 27,9 millió dollárért. A közölt kumulált részvényfinanszírozás megközelítette az 1,58 milliárd dollárt, átlagosan 10,36 dolláros kibocsátási ár mellett.
Ezekből azonban nem következik automatikusan az egy részvényre jutó érték növekedése. Az új részvények kibocsátása emeli a darabszámot, vagyis hígíthatja a korábbi tulajdonosok részesedését. A visszavásárlás az ellenkező irányban hat, de nagysága és ára döntő. A teljes tokenállomány mellett ezért az egy részvényre jutó HYPE-mennyiséget és a kötelezettségekkel korrigált nettó eszközértéket is követni kell.
A szeptember végi 3,764 milliárd dolláros eszközállományból 3,505 milliárdot tett ki a HYPE. A kerekített számokból számítva ez körülbelül 93 százalékos koncentráció. A jelentett adósságmentesség kedvező a finanszírozási kockázat szempontjából, de nem jelent kötelezettségmentességet, és nem védi ki a tokenárfolyam esését.
Szemléltetésként: a szeptember végi tokenmennyiségnél minden egydolláros HYPE-árelmozdulás hozzávetőleg 38,5 millió dollárral változtatná a tokenállomány bruttó értékét. Ez egyszerű érzékenységi számítás, változatlan darabszámmal; nem a nettó eredmény vagy a részvényárfolyam előrejelzése, és nem tartalmaz adóhatásokat.
Mit mutat most a HYPE és a PURR árfolyama?
A november 6-i ellenőrzéskor a CoinMarketCap HYPE-adatlapja körülbelül 77,64 dolláros tokenárat, a CoinGecko árfolyamoldala hozzávetőleg 77,49 dollárt jelzett. A két pillanatfelvétel közötti eltérés nagyjából 0,2 százalék; ezt önmagában is magyarázhatja az eltérő frissítési idő és piacösszetétel.
A kapitalizációban nagyobb volt a különbség: a CoinMarketCap mintegy 19,63 milliárd, a CoinGecko körülbelül 18,56 milliárd dollárt mutatott. Az adatlapokon a figyelembe vett forgalomban lévő tokenmennyiség is eltért: hozzávetőleg 252,91, illetve 239,4 millió HYPE szerepelt. A kapitalizáció az ár és a keringő kínálat szorzata, ezért hasonló árfolyam mellett is eltérhet. CoinMarketCap
A HYPE-ot tehát a friss ellenőrzéskor nagyjából 77,5–77,6 dollár körül jegyezték, a szeptember végi vállalati értékeléshez használt 90,99 dollár alatt. A két időpont összekeverése túlbecsülné a mostani tokenállomány értékét. A bekerülési költség pedig történeti adat: nem képez biztos piaci támaszt.
A PURR-részvény a Stock Analysis történeti adatai szerint november 5-én 8,76 dolláron zárt, 9,60 százalékos eséssel. A kedvezőnek tűnő vállalati fejlemény és a csökkenő árfolyam nem zárja ki egymást: a befektetők a teljes kriptopiaci környezetet, a hígulást és a jövőbeli kockázatokat is árazhatják. Egyetlen napi mozgásból ugyanakkor nem állapítható meg biztosan az egyes okok súlya.
Három forgatókönyv és a legfontosabb kockázatok
Optimista forgatókönyv: megszületnek a szükséges engedélyek, az új piacok működésbe lépnek, és tartós ügyfélforgalmat vonzanak. A Hyperliquid használata és díjtermelése bővülhet, a Hyperliquid Strategies pedig új közvetítői bevételekhez juthat. Az értékeltség javulásához az is kellene, hogy a növekedés meghaladja a működési költségek és az esetleges részvényhígulás hatását.
Semleges forgatókönyv: az engedélyezés elhúzódik, vagy a szolgáltatások korlátozott körben indulnak el. A társaság eredményét továbbra is elsősorban a HYPE átértékelése és stakingje alakítja. Ebben az esetben a szabályozási előrelépés hosszabb távú lehetőség marad, miközben rövid távon kevés új bevétel jelenik meg.
Negatív forgatókönyv: a hatósági feltételek, a verseny vagy a gyenge kereslet rontja az üzleti kilátásokat, miközben a HYPE ára csökken. A tokenállomány értékvesztése, a nehezebb tőkebevonás és a részvény nettó eszközértékhez viszonyított árengedménye egyszerre is nyomást gyakorolhat a vállalatra. Technikai vagy letétkezelési probléma tovább erősítheti ezt a hatást.
E forgatókönyvekhez nem indokolt biztos célárakat rendelni. A következő érdemi kapaszkodókat a regisztráció állapota, a jóváhagyott termékek köre, a tényleges indulás, az ügyfélszám és a kimutatott közvetítői bevétel adhatja. A tokennél a forgalom, a díjak, a visszavásárlások és a kínálat változása együttesen fontos.
A biztonsági kockázatok ettől függetlenül megmaradnak. A tőkeáttétel gyors likvidálást okozhat, a hibás árreferencia vagy rendszerleállás pedig váratlan veszteséget idézhet elő. Ha egy ügylet fedezete stabilcoin, annak árfolyamrögzítési és kibocsátói kockázata is számít: a stabilcoin célja egy referenciaérték követése, nem a feltétlen értékgarancia.
A nagy bejelentések körül hamis regisztrációs oldalak, airdropok és ügyfélszolgálati profilok is megjelenhetnek. A címet önállóan ellenőrizni kell, a helyreállító szavakat és privát kulcsokat pedig senkinek nem szabad átadni. Az „FCM-engedélyre” vagy garantált hozamra hivatkozó üzenet önmagában semmit nem igazol; a felelős mérlegeléshez a szolgáltató és a termék pontos azonosítása is szükséges.
Gyakori kérdések
Már engedélyt kapott a Hyperliquid Strategies amerikai ügyfelek kiszolgálására?
A november 5-i közlés kérelmezett FCM-regisztrációról szólt. A jóváhagyás és a tervezett piacok engedélyezése nem garantált.
A HYPE-token és a PURR-részvény ugyanazt jelenti?
Nem. A HYPE a Hyperliquid natív tokenje, a PURR pedig a Hyperliquid Strategies tőzsdei részvénye. A részvény vállalati, költség- és hígulási kockázatot is hordoz.
Miért lehet 620,6 millió dollár a profit 13,3 milliós bevételi összeg mellett?
A nettó eredményt elsősorban a HYPE-állomány 803 millió dolláros nem realizált árfolyamnyeresége növelte. Ez nem jelent ugyanekkora készpénzbeáramlást.
Miben különbözik a HIP-3 a HIP-3-tól?*
A HIP-3 külső szereplők piacindítását támogatja. A HIP-3* tervezett, opcionális funkciói szabályozható ügyfél-hozzáférést is lehetővé tennének; ez önmagában nem hatósági engedély.
Biztos HYPE-áremelkedést jelent az amerikai terjeszkedés?
Nem. A hatás a jóváhagyásoktól, a tényleges használattól, a díjtermeléstől, a tokenkínálattól és a teljes piaci környezettől is függ.
Miért eltérő a HYPE kapitalizációja az adatplatformokon?
Eltérhet a frissítés időpontja, az árképzés módszere és a keringő kínálat becslése. Az összehasonlításhoz az ár mellett a tokenmennyiséget is ellenőrizni kell.
Jogi nyilatkozat: A cikk kizárólag tájékoztató és ismeretterjesztő célokat szolgál, nem minősül befektetési vagy pénzügyi tanácsadásnak. A kriptovaluták és a hozzájuk kapcsolódó részvények magas kockázatú, volatilis eszközök lehetnek.