

A World Liberty Financial új visszavásárlási programot jelentett be a WLFI tokenre, miközben a Trump családhoz kapcsolódó kriptoeszközök jelentős eladói nyomás alá kerültek. A vásárlások finanszírozásában az USD1 stabilcoin fedezeti eszközein képződő bevételek is szerepet kaphatnak. A kezdeményezés összekapcsolhatja a stabilcoin üzleti teljesítményét a WLFI iránti kereslettel, de keretösszeg és részletes végrehajtási szabályok nélkül az árfolyamhatása egyelőre nem számszerűsíthető.
Adatellenőrzés: 2026. november 6. Az árfolyamok és forgalmi adatok az ellenőrzéskor elérhető pillanatképeket mutatják, nem folyamatosan frissülő jegyzések.
Új WLFI-visszavásárlás indul, de a részletek hiányosak

A Donald Trumphoz és családjához kötődő World Liberty Financial november 5-én, amerikai idő szerint csütörtökön jelentette be új token-visszavásárlási programját. A Reuters tudósítása szerint a kezdeti finanszírozás az USD1 tartalékaihoz kapcsolódó bevételekből és más forrásokból is származhat. A társaság a visszavásárlást hosszabb távon is stratégiája részévé kívánja tenni.
A projekt kommunikációja a közösségi döntéshozatal erősítését és az elkötelezett, hosszú távú tulajdonosok relatív szavazati súlyának növelését emeli ki. Ez különbözik attól, mintha a vállalkozás meghatározott árfolyamszint fenntartását vállalná: a bejelentés nem jelent árfolyamgaranciát vagy kötelező visszaváltási ajánlatot.
A nyilvánosan elérhető közlés nem tartalmazott konkrét induló keretösszeget, részletes vásárlási ütemezést vagy egyértelmű rendelkezést az új programban megvett tokenek végleges sorsáról. Nem lehet ezért megalapozottan kijelenteni, hogy a kezdeményezés önmagában tartós fordulatot hoz a WLFI piacán.
Értékelhető eredményt majd a tényleges tranzakciók, a felhasznált összeg és a végrehajtás átláthatósága mutathat. A stratégiai szándék és a már teljesített visszavásárlás két külön információ: előbbiből nem következik automatikusan az utóbbi nagysága.
Mit mutatnak a WLFI árfolyamadatai?
A Reuters a CoinMarketCap adataira hivatkozva mintegy 10 százalékos WLFI-esésről számolt be az amerikai félidős választások óta, az év elejéhez képest pedig 60 százalékot meghaladó veszteséget jelzett. Ezek eltérő időtávokat mérnek, ezért nem szabad őket összeadni vagy ugyanannak a mozgásnak tekinteni.
A november 6-i ellenőrzéskor két nagy adatplatform az alábbi piaci képet mutatta:
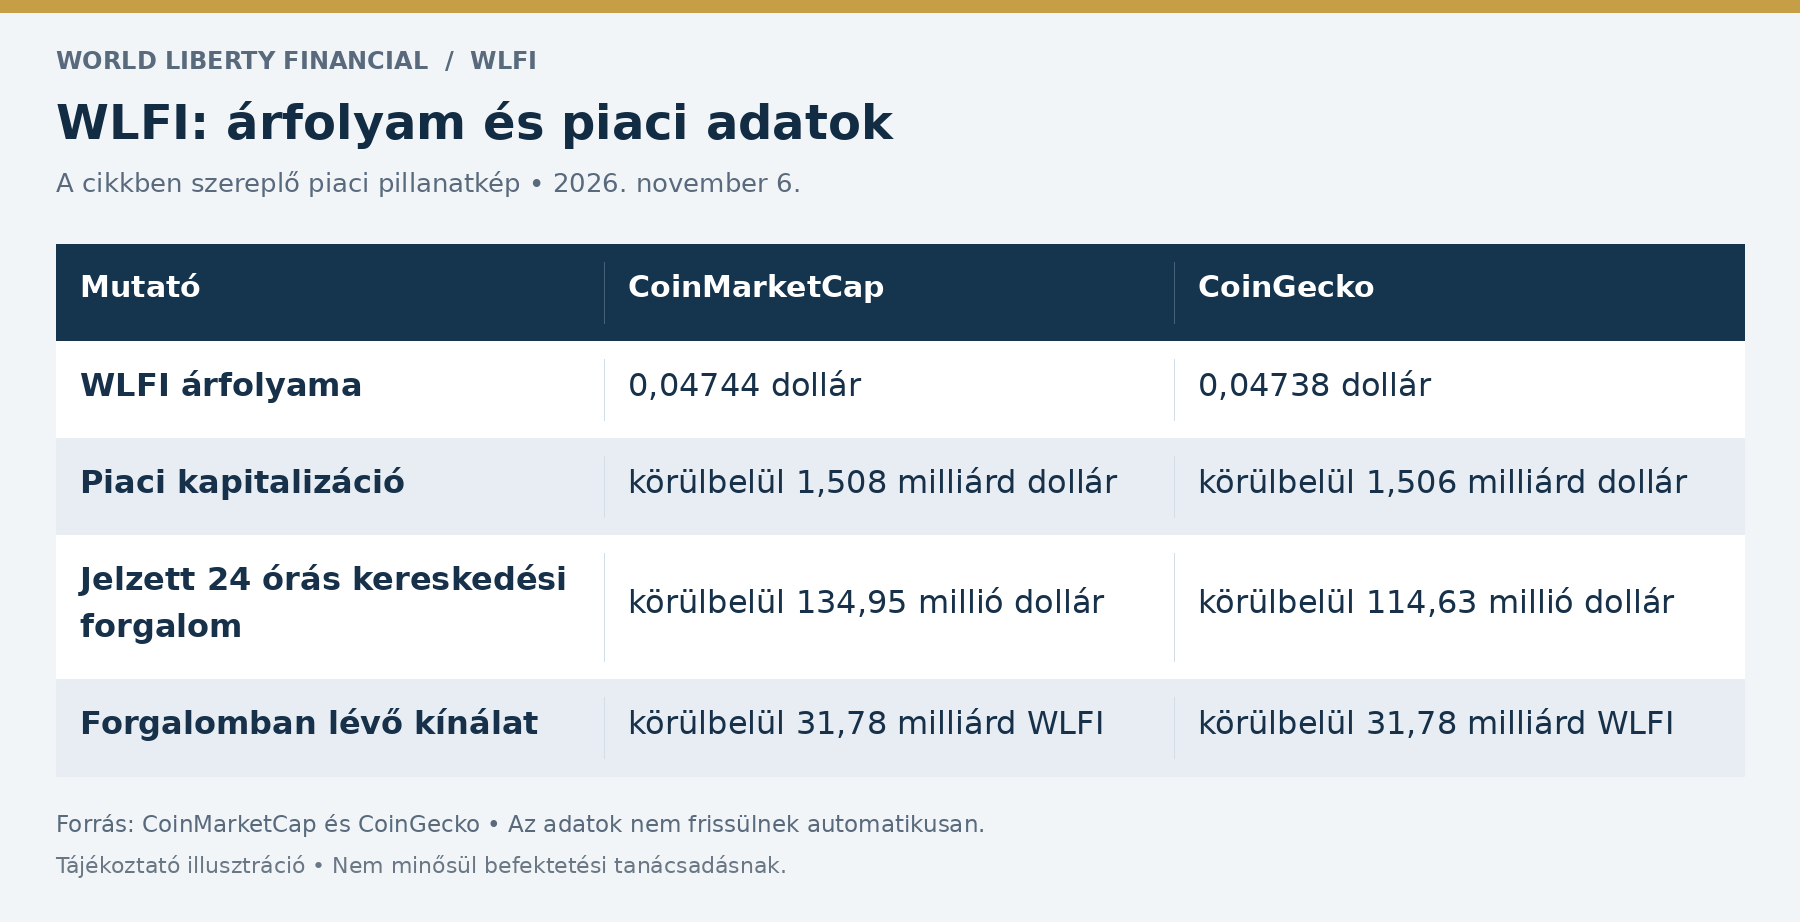
A piaci kapitalizáció az árfolyam és a forgalomban lévő tokenmennyiség szorzata. Nem azt mutatja, mennyi pénzt fizettek be összesen a befektetők, és azt sem, hogy az összes tulajdonos mennyiért tudna egyszerre kiszállni.
A forgalmi számok szintén óvatosságot igényelnek. A napi kereskedési volumen nem azonos a friss tőkebeáramlással, és nem mutatja meg, mekkora vásárlás mozdítaná el érdemben az árfolyamot. Ehhez az ajánlati könyvek mélységét és a ténylegesen elérhető likviditást is vizsgálni kellene.
Mi a WLFI, és miben különbözik az USD1-től?
A 2024-ben létrehozott World Liberty Financial a decentralizált pénzügyekhez, vagyis a DeFihez kapcsolódó vállalkozás. A DeFi olyan pénzügyi alkalmazások gyűjtőneve, amelyek működésében blokkláncok és programozott szabályokat végrehajtó okosszerződések vesznek részt. Ettől egy szolgáltatás irányítása még nem válik automatikusan teljesen decentralizálttá.
A WLFI úgynevezett irányítási token: elsődleges szerepe, hogy tulajdonosai részt vehessenek a projekt meghatározott döntési folyamataiban. A hivatalos Gold Paper szerint a token nem biztosít vállalati tulajdonrészt, osztalékot vagy részvényesi jogokat. A tőzsdei megvásárlása sem alakítja át részvénnyé.
Az USD1 ezzel szemben dollárhoz kötött stabilcoin, amelynek célja az egydolláros érték követése. A hivatalos USD1-termékoldal szerint fedezetét dolláreszközök, amerikai állampapírokba fektető pénzpiaci alapok és más készpénz-egyenértékesek adják. A közvetlen kibocsátás és visszaváltás külön feltételekhez kötött szolgáltatás.
A két token kockázata ezért eltér. A WLFI ára szabadon ingadozhat a piaci kereslet szerint, míg az USD1 értékének stabilitása a fedezet, a visszaválthatóság és a működési rendszer megbízhatóságától is függ. A WLFI nem válik dollárral fedezett eszközzé attól, hogy visszavásárlását egy stabilcoinhoz kapcsolódó bevétel finanszírozhatja.
A vállalkozás tulajdonosi érdekeltségét is külön kell kezelni a tokenbirtoklástól. A Reuters szerint a Trump család 38 százalékos érdekeltséggel rendelkezik a World Libertyben; ez nem azt jelenti, hogy a WLFI kisbefektetői ugyanilyen vállalati jogokkal rendelkeznek.
Az USD1 bevétele finanszírozhat vásárlásokat, nem maga a fedezet
A bejelentés legfontosabb pénzügyi összefüggése az, hogy az USD1 mögött álló eszközök bevételt termelhetnek. A dolláralapú tartalékokból származó kamat gazdaságilag elkülönül attól a vagyontól, amely a forgalomban lévő stabilcoinok visszaváltását szolgálja.
A World Liberty hivatalos közzététele szerint a BitGo és a World Libertyhez kapcsolódó szervezetek megállapodásaik alapján részesedhetnek a fedezeti eszközök kamatbevételéből. A BitGo USD1-feltételei pedig azt írják elő, hogy a kibocsátott USD1 mennyiségével legalább azonos dollárértékű tartalékot kell fenntartani a munkanap végi méréskor.
A fedezethez kapcsolódó bevétel felhasználása nem ugyanaz, mint a visszaváltásokra szolgáló tartalék elköltése. A mostani közlésből nem következik, hogy a projekt fedezetlenebbé kívánná tenni az USD1-et. Az sem ismert azonban, hogy a bevételek mekkora hányadát, milyen költségek és szerződéses elszámolások után irányítaná WLFI-vásárlásokra.
Szemléltetésként: egy képzeletbeli, egymilliárd dolláros, évi 4 százalékos hozamú tartalék éves bruttó bevétele 40 millió dollár lenne. Ez nem az USD1 aktuális állománya, hozama vagy visszavásárlási kerete, hanem számítási példa. A ténylegesen elkölthető összeg a működési költségek, bevételmegosztás és egyéb kötelezettségek után ennél kisebb lehetne.
Elemzői szempontból így feltételes kapcsolat rajzolódik ki: nagyobb stabilcoin-állomány több bevételt termelhet, amelyből több visszavásárlás finanszírozható. Ehhez azonban megfelelő hozamkörnyezet, fennmaradó felhasználói bizalom és tényleges vállalati döntés is szükséges. Kamatcsökkenés vagy tömeges visszaváltás a finanszírozási lehetőséget is szűkítheti.
A BitGo havi fedezeti igazolásai ezért releváns ellenőrzési pontok. Egy adott időpontra vonatkozó fedezeti jelentés ugyanakkor nem garantálja a jövőbeni működést, és nem helyettesíti a visszavásárlási tranzakciók külön nyomon követését.
Visszavásárlás, tokenégetés és szavazati súly: három külön kérdés
A token-visszavásárlás során a projekt pénzt fordít saját tokenjének megszerzésére. A tokenégetés ennél további lépés: a tokeneket végleg kivonják a felhasználható kínálatból. Egy vállalati tárcába áthelyezett token később újra forgalomba kerülhet; egy megfelelően végrehajtott égetés célja ennek kizárása.
Ennek a WLFI történetében van előzménye. A projekt csapata már 2025 szeptemberében közzétett egy visszavásárlási és égetési javaslatot, amely a protokoll saját likviditási pozícióiból származó díjak teljes összegét piaci vásárlásokra és végleges tokenégetésre irányította volna. A közösségi vagy külső likviditásszolgáltatók díjait ez nem érintette.
A mostani kezdeményezés új eleme a lehetséges finanszírozási források köre, köztük az USD1 fedezeti bevétele. A korábbi égetési mechanizmusból nem következik automatikusan, hogy az új keretből megvett összes tokennel is ugyanígy járnak el. Ehhez az új program külön végrehajtási szabálya szükséges.
A szavazati hatás sem magától értetődő. Ha kevesebb token marad szavazásra jogosult állapotban, a változatlan tokenmennyiséggel rendelkező tulajdonos relatív súlya növekedhet. Ha viszont a visszavett tokenek szavazhatnak, és egy központilag irányított tárcában összpontosulnak, az más irányba is alakíthatja a hatalmi viszonyokat.
Egy egyszerű példa szerint 100 egységnyi szavazóképes kínálatból 10 egység birtokosa 10 százalékos súllyal rendelkezik. Ha más tulajdonosoktól 10 egységet végleg kivonnak, ugyanez a részesedés 10/90-re, körülbelül 11,1 százalékra emelkedhet. Ez elméleti szemléltetés; a WLFI tényleges szavazati szabályai és a delegálás módosíthatják az eredményt.
A választások politikai kockázatot hoztak felszínre
A visszavásárlás híre közvetlenül az amerikai félidős választások után érkezett. A Reuters november 4-i piaci elemzése demokrata győzelemről számolt be a kongresszus mindkét házában, és a kriptovállalkozások fokozott ellenőrzésének lehetőségét emelte ki. A választási eredmény ugyanakkor önmagában még nem módosít jogszabályt.
Piaci szempontból ez a politikai kötődés kettős természetét mutatja. Egy ismert név figyelmet és kapcsolatokat hozhat, miközben a népszerűség romlása, a hatalmi viszonyok változása vagy egy vizsgálat lehetősége külön kockázati tényezővé válhat. A politikai márka gazdasági értéke ezért gyorsabban változhat, mint a mögöttes szolgáltatások használata.
A különálló TRUMP mémcoin teljesítménye jól érzékelteti a hangulatot. Az Investing.com november 6-i beszámolója szerint a token a héten több mint 22 százalékot veszített, és 1,116 dolláros történelmi mélypontot ért el. A közölt 73,43 dolláros korábbi csúcshoz képest ez körülbelül 98,5 százalékos visszaesés.
A WLFI és a TRUMP azonban külön token, eltérő szereppel és gazdasági szerkezettel. A WLFI-visszavásárlásból nem következik TRUMP-vásárlás, és a két eszköz nem biztosít egymásra szóló jogosultságot. A politikai kapcsolat közös hangulati tényező lehet, de nem teszi azonossá a fundamentumaikat.
A demokraták győzelmét sem indokolt az egész kriptopiac automatikus összeomlásával azonosítani. A Reuters szerint a bitcoin a választás utáni kezdeti veszteségeiből gyorsan visszakapaszkodott; az egyes tokenek és a teljes piac reakciója tehát eltérhet.
Három forgatókönyv a WLFI számára
A program hatásáról jelenleg feltételekhez kötött forgatókönyvek készíthetők. Megalapozott célárhoz önmagában a visszavásárlás bejelentése kevés: nem ismert az összeg, a vásárlások időbeli eloszlása és a kínálatra gyakorolt tartós hatás.
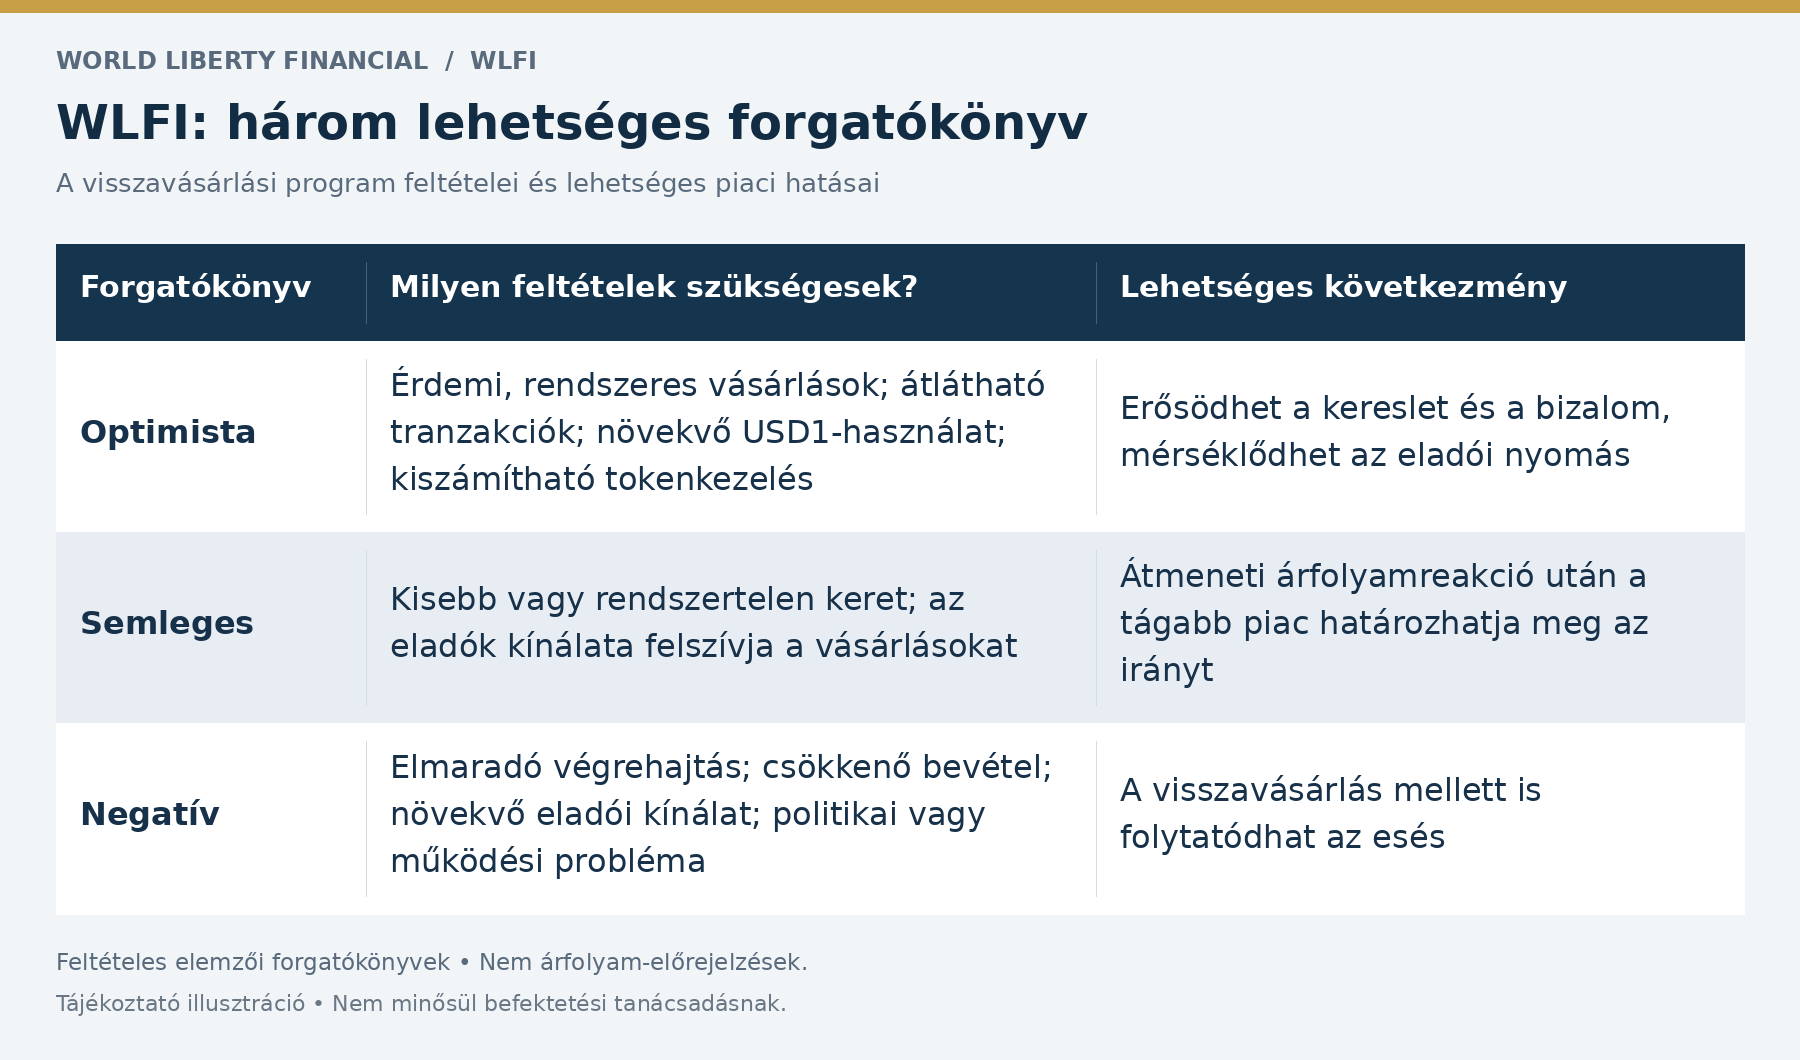
A kínálati oldal legalább ilyen fontos. A tokenfeloldás korábban zárolt tokeneket tehet eladhatóvá, ami ellensúlyozhatja a vásárlások hatását. Az elemzéshez ezért a bejelentett keret mellett a ténylegesen feloldott mennyiséget és annak tulajdonosi eloszlását is követni kell.
A visszavásárlásnak alternatív költsége is van: az erre fordított bevétel nem használható fel ugyanakkor fejlesztésre, tartalékképzésre vagy biztonsági beruházásra. Hosszabb távon az számít, hogy a program javítja-e a rendszer működését és a résztvevők bizalmát, illetve fenntartható-e változó piaci környezetben.
Milyen kockázatokra és csalásokra kell figyelni?
A népszerű politikai szereplőkhöz kapcsolódó kriptohírek alkalmasak lehetnek megtévesztő kampányok felépítésére. Egy visszavásárlási bejelentés köré hamis jutalomigénylő oldalt, lemásolt közösségi profilt vagy állítólagos „kötelező tokenmigrációt” is szervezhetnek. Ez általános kockázat, nem bizonyíték arra, hogy a mostani programhoz ilyen támadás kapcsolódott.
A visszavásárlás híre önmagában nem teszi szükségessé, hogy a tulajdonos ismeretlen oldalhoz csatlakoztassa tárcáját vagy átutalja tokenjeit. A helyreállító szavakat és privát kulcsokat soha nem szabad megadni; a tárcában jóváhagyott jogosultságokat pedig aláírás előtt értelmezni kell. Egy ártalmatlannak látszó engedély is hozzáférést adhat az eszközökhöz.
A felelőtlen döntés másik forrása a korábbi csúcsárhoz való ragaszkodás. Egy nagy esés nem bizonyít alulértékeltséget, és egy vállalati vásárlási program sem zárja ki a további veszteséget. Tőkeáttételes ügyletnél még egy rövid, kedvezőtlen kilengés is kényszerzáráshoz vezethet.
A WLFI szempontjából a következő érdemi bizonyítékot a nyilvános keretösszeg, az ellenőrizhető vásárlások és a megvett tokenek kezelésének tisztázása jelentené. Ezekből ítélhető meg, hogy a kezdeményezés mekkora gazdasági súlyt kap a hangzatos bejelentésen túl.
Gyakori kérdések
Mit jelent a WLFI-visszavásárlás?
Azt, hogy a projekt forrásokat fordít saját tokenjének megszerzésére. Ez keresletet teremthet, de a tényleges hatás az összegtől, az ütemezéstől és a többi piaci szereplő viselkedésétől függ.
Az USD1 fedezetét költik WLFI-re?
A bejelentés a fedezeti eszközökhöz kapcsolódó bevételeket említi lehetséges forrásként. Ez elkülönül a stabilcoin visszaváltását biztosító tartalék felhasználásától; a konkrét finanszírozási arányt nem közölték.
Elégetik a visszavásárolt WLFI tokeneket?
A korábbi, likviditási díjakra épülő javaslat kifejezetten égetést tartalmazott. Az új program nyilvánosan elérhető bejelentése alapján nem állítható biztosan, hogy minden most megvett token ugyanerre a sorsra jut.
A WLFI tulajdonosa részesedik a vállalat nyereségéből?
A WLFI birtoklása önmagában nem biztosít vállalati tulajdonrészt vagy osztalékjogot. Az esetleges részvételi ösztönzők külön feltételekhez kapcsolódhatnak, és nem azonosak részvényesi jogosultsággal.
Ugyanaz a WLFI és a TRUMP token?
Nem. A WLFI a World Liberty Financial irányítási tokenje, a TRUMP pedig külön mémcoin. A WLFI-re bejelentett program nem jelent automatikus visszavásárlást a TRUMP piacán.
Biztosan emelkedik az árfolyam a visszavásárlástól?
Nem. A vásárlásokat meghaladó eladói nyomás, romló hangulat vagy új kockázat mellett az árfolyam tovább eshet. Ismeretlen keretösszegből megbízható célár sem vezethető le.
Jogi nyilatkozat: A cikk kizárólag tájékoztató és ismeretterjesztő célokat szolgál, nem minősül befektetési vagy pénzügyi tanácsadásnak. A kriptovaluták magas kockázatú, volatilis eszközök lehetnek; a befektetett összeg részben vagy egészben elveszhet.