
A Ledger új Bitcoin-hitel funkciója lehetővé teszi, hogy a jogosult felhasználók bitcoinfedezet mellett jussanak USDC vagy USDT stabilcoinhoz, anélkül, hogy a hitelfelvételkor eladnák az erre felhasznált eszközeiket. A Ledger Wallet alkalmazásba épített szolgáltatás a Morpho hitelezési infrastruktúrájára és a Yield.xyz technikai integrációjára támaszkodik. A hardveres jóváhagyás erősíti a tranzakciók biztonságát, a fedezetként lekötött kripto azonban továbbra is ki van téve az árfolyamesésnek és a kényszerű likvidálásnak.
Mit kínál az új Ledger Bitcoin-hitel?

A Ledger a 2026. október 7-i szingapúri TOKEN2049 konferencián mutatta be a Crypto Loan szolgáltatást. A megadott Decrypt-beszámoló szerint a bevezetés a jogosult felhasználóknál megkezdődik, az elérhetőség pedig fokozatosan bővül. A funkció bitcoinhoz kötött tokeneket, cbBTC-t vagy wBTC-t fogad el fedezetként, amelyek ellenében USDC vagy USDT stabilcoin kölcsönözhető.
A konstrukció alapötlete egyszerű: valakinek van kriptovagyona, de átmenetileg elkölthető forrásra van szüksége. Eladás helyett fedezetként leköti eszközei egy részét, és kölcsönt vesz fel. Ezzel megőrzi a lekötött bitcoinhoz kapcsolódó árfolyamkitettségét, miközben visszafizetendő tartozása keletkezik.
A Ledger Wallet felületén követhető a hitel és a fedezet viszonya, növelhető a biztosíték, illetve kezelhető a törlesztés. A felhasználó további hitelt is felvehet, amennyiben ezt a fedezet és az adott piac feltételei megengedik. A Ledger hivatalos a hitelfelvétel előzetes szimulációját is felsorolja a lehetőségek között.
A folyósított összeg azonban stabilcoin, nem automatikusan bankszámlára érkező euró vagy forint. Hétköznapi kiadásokhoz további átváltásra és kiutalásra lehet szükség. Ennek költsége, időigénye és hozzáférhetősége a választott szolgáltatótól függ.
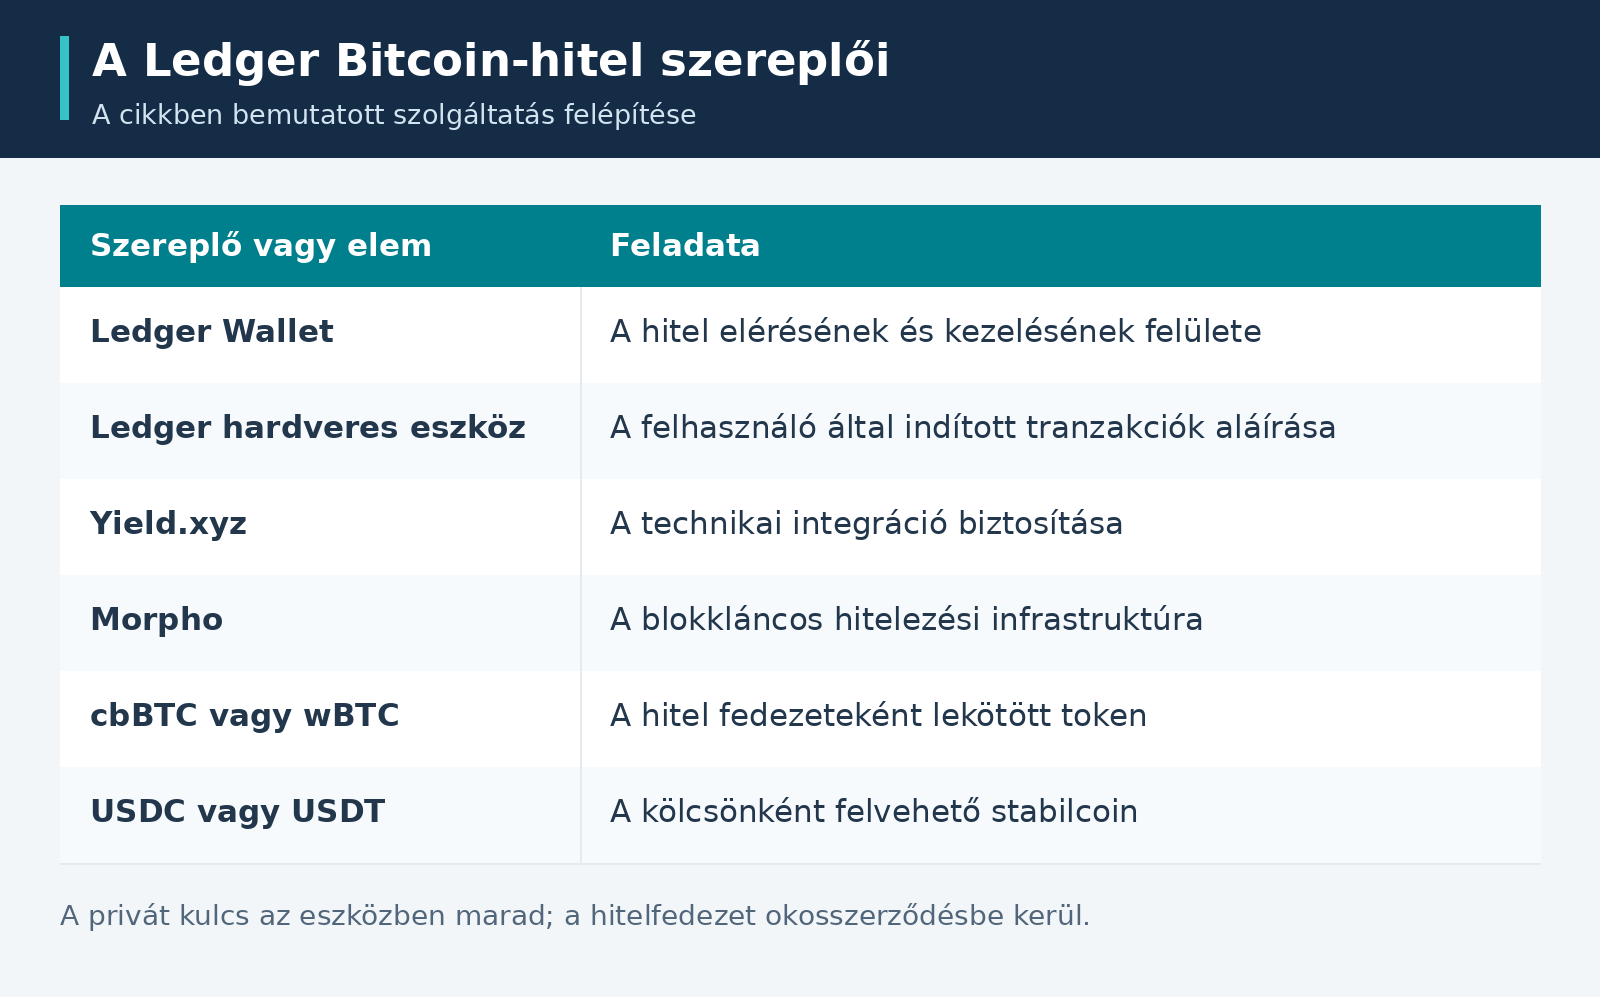
A Ledger ebben a modellben technológiai hozzáférést biztosít, a hitel működésében külső szolgáltatók és blokkláncos szerződések vesznek részt. Ezért a Ledger márkaneve mellett az adott hitelpiac konkrét feltételeit is meg kell vizsgálni.
Mit véd a hardvertárca, és mi kerül a protokollba?

A Ledger eszközei a privát kulcsokat védik. Ezek azok a titkos kriptográfiai adatok, amelyekkel a felhasználó engedélyezheti a tárcájához kapcsolódó tranzakciókat. Maga a kriptoeszköz a blokkláncon szerepel; a hardvertárca az annak kezeléséhez szükséges aláírást biztosítja.
Az önálló kulcskezelés, vagyis self-custody azt jelenti, hogy a felhasználó saját maga kezeli ezeket a kulcsokat. A Ledger új Morpho-kapcsolata lehetővé teszi a támogatott műveletek hardveres jóváhagyását böngészőbővítmény vagy külön szoftvertárca közbeiktatása nélkül. A vállalat szerint a Clear Signing érthető formában jeleníti meg a tranzakció részleteit, a Transaction Check pedig előzetesen ellenőrzi annak várható eredményét.
A hitelfelvétel ugyanakkor megváltoztatja a fedezet helyzetét. A lekötött tokenek okosszerződésbe kerülnek: olyan blokkláncon futó programba, amely előre meghatározott szabályok szerint kezeli a hitelt és a biztosítékot.
A saját privát kulcs megőrzése nem jelenti azt, hogy a fedezet bármikor, feltétel nélkül visszavehető. A kivonásnak meg kell felelnie a hitel szabályainak, például nem veszélyeztetheti a fennmaradó tartozás fedezetét.
A legfontosabb következmény, hogy az automatikus likvidáláshoz nincs szükség újabb gombnyomásra a Ledger eszközön. A felhasználó a pozíció létrehozásakor elfogadott szabályok alapján kerülhet ebbe a helyzetbe. A hardvertárca tehát a jogosulatlan aláírások elleni védelemben segít; az árfolyamveszteséget és a hitel gazdasági kockázatát nem szünteti meg.
Miért cbBTC és wBTC a fedezet?
A bitcoin saját hálózatán működő BTC nem használható változtatás nélkül minden más blokklánc pénzügyi alkalmazásaiban. Ezt a kompatibilitási problémát hidalják át a wrapped, magyarul becsomagolt tokenek.
Egy becsomagolt bitcoin olyan token, amely egy másik hálózaton képviseli a mögötte álló BTC-t. A cél az, hogy a bitcoin értékéhez kötődő eszköz olyan alkalmazásokban is használható legyen, amelyek eltérő technikai környezetben működnek.
A Coinbase cbBTC-leírása szerint a token mögött 1:1 arányú, a Coinbase által letétben tartott fedezet áll. szintén bitcoinfedezettel biztosított, 1:1 arányú konstrukcióként mutatja be a wBTC-t.
Ez megkönnyíti a bitcoin bevonását a DeFi, vagyis a decentralizált pénzügyek világába. A DeFi olyan szolgáltatásokat jelent, amelyekben a hitelezés, kereskedés vagy más pénzügyi művelet jelentős részét blokkláncos programok végzik.
A becsomagolás azonban új bizalmi és technológiai réteget hoz létre. Számít, ki őrzi a mögöttes bitcoint, hogyan működik a kibocsátás és a visszaváltás, illetve milyen hálózaton használják a tokent. Az 1:1 fedezeti modell önmagában nem garantálja, hogy minden piaci helyzetben azonnal és költségmentesen vissza lehet jutni a natív BTC-hez.
A hitelfelvevő így egyszerre vállal bitcoinárfolyam-kockázatot és a becsomagolt token működéséhez kapcsolódó kockázatot. A cbBTC és a wBTC ezért nem kezelhető minden szempontból azonosként a közvetlenül a Bitcoin hálózatán tartott BTC-vel.
Hogyan működik a Morpho hitelezési rendszere?
A Morpho blokkláncos hitelezési infrastruktúra, amelyben a kölcsönadók eszközöket biztosítanak, a hitelfelvevők pedig megfelelő fedezet mellett kölcsönözhetnek. Az ilyen hitelek jellemzően túlfedezettek: a biztosíték értéke meghaladja a felvett tartozást. Ez ad mozgásteret az árfolyamingadozások kezelésére.
A Morpho dokumentációja két egymás mellett működő rendszert különböztet meg. A Morpho Blue változó kamatozású hitelpiacokat támogat, míg a Morpho Midnight rögzített kamatozású konstrukciókat tesz lehetővé. A Ledgerrel való integrációból önmagában nem következik, hogy minden elérhető hitel azonos kamatozású vagy futamidejű.
A szolgáltatás szereplőinek feladata eltér:
Változó kamatozásnál különösen fontos a piac kihasználtsága. A Morpho Blue kamatmodellje a kölcsönzött és a rendelkezésre bocsátott eszközök arányára is reagál. A felhalmozódó kamat növeli a tartozást, ezért egy hitel akkor is kockázatosabbá válhat, ha közben a bitcoin ára nem változik.
A hitelhez kapcsolódó stabilcoinbetétek és a kölcsönök egymást kiegészítő piacot alkothatnak. A betétesek hozamlehetőséget keresnek, a hitelfelvevők forrást igényelnek. Ez a kapcsolat gazdaságilag hasznos lehet, de a betétesek oldalán is megjelenik a veszteség és a forrásokhoz való hozzáférés kockázata.
Mikor veszhet el a bitcoinfedezet?
A legfontosabb mutató az LTV, vagyis a hitel–fedezet arány. Azt fejezi ki, hogy a tartozás mekkora részt tesz ki a biztosíték aktuális értékéből.
LTV = tartozás értéke ÷ fedezet értéke × 100
Ha a fedezet értéke csökken, miközben a tartozás változatlan, az LTV emelkedik. A likvidálási küszöb, vagyis LLTV azt a határt jelöli, amelynél a pozíció likvidálhatóvá válik. A konkrét küszöb az adott hitelpiac paramétere.
Az alábbi számpélda kizárólag szemléltető számítás. Nem aktuális bitcoinárfolyamot és nem a Ledger általános hitelfeltételeit mutatja. A kamatot és a költségeket most figyelmen kívül hagyjuk, a stabilcoin értékét pedig változatlannak feltételezzük.
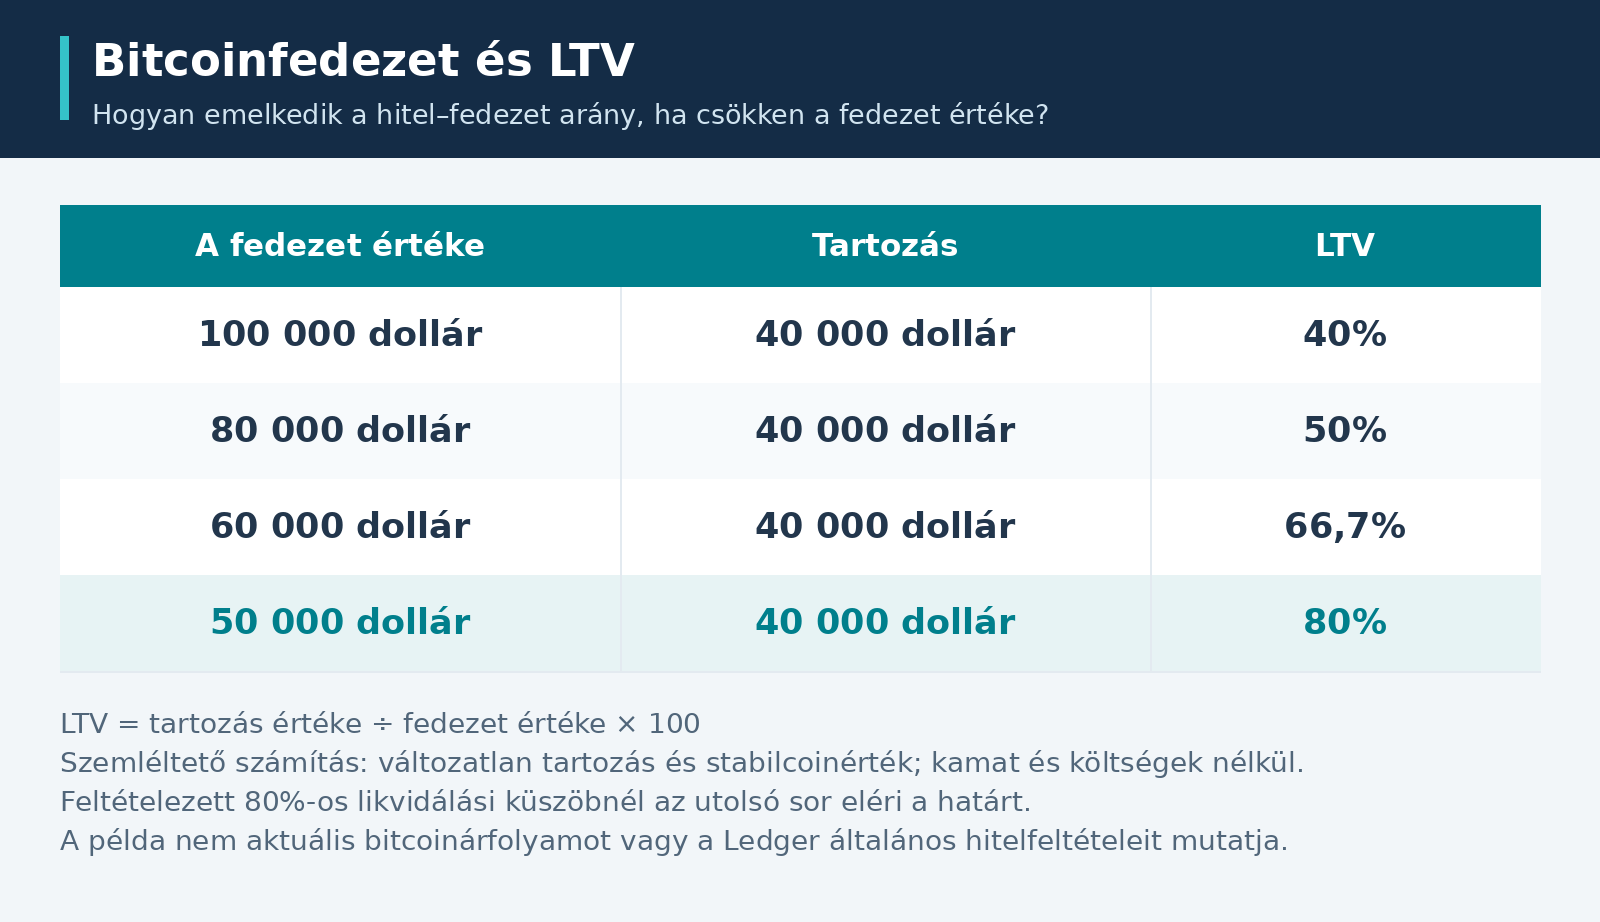
A kiinduló eladósodottság döntő. Ugyanezzel a feltételezett 80%-os küszöbbel egy 70%-os kezdeti LTV-jű pozíció már 12,5%-os fedezetérték-csökkenésnél elérné a határt, változatlan tartozás mellett. A kisebb kezdeti LTV több mozgásteret ad, de nem teszi kockázatmentessé a hitelt.
Likvidáláskor egy külső szereplő visszafizetheti a tartozás egy részét vagy egészét, és cserébe fedezetet kap, a szabályok szerinti ösztönzővel együtt. A hitelfelvevő így biztosítékot veszít, és a likvidálás az árfolyamveszteségen felüli gazdasági hátránnyal is járhat.
A fedezet növelése vagy a tartozás csökkentése javíthatja az arányt. Ehhez azonban időben rendelkezésre álló eszközök és sikeresen végrehajtott tranzakciók szükségesek. Gyors piaci zuhanásban az értesítés megérkezése és a tényleges beavatkozás között is lényeges különbség lehet.
A stabilcoin és az eladás elkerülése sem ingyenes előny
A stabilcoin olyan kriptoeszköz, amelynek célja egy meghatározott referenciaérték követése. Az USDC és az USDT esetében ez az amerikai dollár. Ez kiszámíthatóbb elszámolási alapot kínálhat, mint egy erősen ingadozó kriptovaluta, de a „stabil” elnevezés nem jelent teljes kockázatmentességet.
A Circle USDC-tájékoztatója szerint az USDC mögött likvid pénzügyi tartalékok állnak. A közvetlen kibocsátói visszaváltás ugyanakkor meghatározott ügyfélkörnek érhető el; a lakossági felhasználók jellemzően tőzsdén vagy más szolgáltatón keresztül váltanak hagyományos pénzre.
A hitelfelvevő számára ezért számít az átváltási árfolyam, a díj és a kiutalás ideje. Ha a bevétele euróban vagy forintban keletkezik, a dollárhoz kötött tartozás visszafizetése devizaárfolyam-kockázatot is jelenthet. A kölcsön összegének helyi pénzben számított terhe akkor is változhat, ha a stabilcoin megfelelően követi a dollárt.
Az eladás elkerülésének vonzereje az, hogy a tulajdonos továbbra is részesedhet a fedezetként használt eszköz esetleges felértékelődéséből. Ez azonban csak lehetőség, nem biztos nyereség. A kamatot és más költségeket akkor is viselni kell, ha a bitcoin stagnál vagy veszít értékéből.
Az adózási következményeket sem szabad egyetlen általános állítással elintézni. Az eladás elmaradása önmagában nem bizonyítja, hogy a teljes műveletsor adómentes: a becsomagolás, a tokenváltás, a stabilcoin felhasználása és egy későbbi likvidálás megítélése az alkalmazandó szabályoktól függhet.
A gazdasági döntésnél ezért a teljes folyamatot kell összehasonlítani: mekkora forrás szabadul fel, mennyi a teljes költség, miből történik a visszafizetés, és mi történik kedvezőtlen árfolyammozgás esetén.
Mit változtathat a Ledger lépése a kriptopiacon?
A Ledger fejlesztése a kriptotárcák szerepének bővülését mutatja. A tárca egyre inkább olyan pénzügyi hozzáférési ponttá válik, ahol az eszközök tárolása mellett hitelezés és más szolgáltatások is elérhetők.
A folyamatnak már van jelentős előzménye. A Morpho 2026. szeptember 22-i közleménye szerint a Coinbase rögzített kamatozású bitcoinfedezetű hiteleket indított a Morpho Midnight segítségével. Ugyanebben a közleményben a meglévő, változó kamatozású Coinbase-hitelek állományát több mint 1,4 milliárd dollárra, fedezetüket pedig megközelítőleg 3 milliárd dollárra tették. Ezek a szeptemberi közlemény adatai, nem a Ledger új szolgáltatásának számai.
Elemzői szempontból három lehetséges pálya különíthető el.
Kedvező forgatókönyv: az egyszerűbb hozzáférés új felhasználókat és több stabilcoinforrást vonz. Megfontolt hitelfelvétel mellett csökkenhet az átmeneti pénzigény miatt szükséges kriptoeladások száma, és bővülhet a bitcoin pénzügyi felhasználása.
Semleges forgatókönyv: a szolgáltatás főként a már tapasztalt kriptotulajdonosok eszköze marad. A kamat, az átváltási költségek és a fedezet figyelésének szükségessége korlátozhatja az elterjedést. A termék fejlődése ebben az esetben is jelentős, de az árfolyamhatás mérsékelt vagy nehezen elkülöníthető lehet.
Kockázati forgatókönyv: a könnyebb hitelfelvétel túlzott eladósodást ösztönöz. Ha egyes felhasználók a kölcsönből további kriptokitettséget építenek, nő a tőkeáttétel, vagyis a hitelből finanszírozott piaci kockázat. Egy nagyobb esés egyszerre sok pozíciót sodorhat likvidálásba, fokozva az érintett piacokon az eladási nyomást.
A Morpho használatának növekedése sem jelent automatikus MORPHO-tokenárfolyam-emelkedést. A MORPHO irányítási token szavazati szerepet tölt be; a protokoll forgalma és a token befektetői értéke között nincs egyszerű, garantált kapcsolat. A kínálat, a tokenfelszabadítások és az általános piaci hangulat szintén számítanak.
Technológiai kockázatok és csalások: mire kell figyelni?
A bitcoinfedezetű hitel biztonságát több rendszer együtt határozza meg. A hardvertárca mellett az okosszerződés, az árfolyamadatok, a fedezeti token és a kölcsönzött stabilcoin működése is lényeges.
Az árfolyamorákulum olyan adatforrás, amely a szerződés számára biztosítja a fedezet értékeléséhez szükséges információt. Hibás, késő vagy manipulált adat problémás likvidálást okozhat. Az okosszerződésben pedig alapos ellenőrzések mellett is maradhat sérülékenység. A Morpho saját kockázati dokumentációja külön kezeli ezeket, valamint a tokenekhez és a likviditáshoz kapcsolódó veszélyeket.
A szolgáltatás területi elérhetősége és feltételei szintén fontosak. Egy decentralizált protokoll létezése nem bizonyítja, hogy egy adott alkalmazáson keresztül minden országban ugyanaz a konstrukció használható.
Az új funkció csalók számára is alkalmat adhat hamis Ledger-alkalmazások, hiteloldalak vagy ügyfélszolgálati üzenetek terjesztésére. A „hitel aktiválásához” kért helyreállító szósor különösen súlyos figyelmeztető jel. A seed phrase a tárca helyreállítására szolgáló titkos szósor; megszerzése az eszközök feletti ellenőrzést is lehetővé teheti.
Az alkalmazást hivatalos forrásból kell beszerezni, a webcímet ellenőrizni kell, és a helyreállító szósort nem szabad weboldalon megadni vagy állítólagos ügyfélszolgálatnak elküldeni. Aláíráskor az engedélyezett szerződés és a művelet részletei is számítanak. Egy rosszindulatú tokenengedély jóváhagyása akkor is veszteséget okozhat, ha a privát kulcs végig a hardveres eszközben marad.
A felelős mérlegelés alapja a visszafizetés reális terve. Ha a hitel kizárólag arra épül, hogy a bitcoin később biztosan drágább lesz, a konstrukció könnyen kiszolgáltatottá válik. A kényelmes felület a kezelést egyszerűsíti; a gazdasági következmények mérlegelését továbbra is a felhasználónak kell elvégeznie.
Gyakori kérdések
Mi az a Ledger Bitcoin-hitel?
A Ledger Wallet Crypto Loan funkciója, amelyben a jogosult felhasználók cbBTC vagy wBTC fedezet mellett USDC vagy USDT stabilcoint kölcsönözhetnek.
A fedezet végig a hardvertárcában marad?
A privát kulcs a Ledger eszközben marad, a fedezeti tokenek viszont a hitelezési okosszerződésbe kerülnek. Visszavonásuk a hitel feltételeitől függ.
Likvidálható a hitel újabb hardveres jóváhagyás nélkül?
Igen. A likvidálás a korábban elfogadott szerződéses szabályok alapján végrehajtható, ha a pozíció eléri a megfelelő kockázati határt.
A Ledger-hitel kamata biztosan rögzített?
Ez nem következik a bejelentésből. A Morpho változó és rögzített kamatozású infrastruktúrát is kínál; az adott konstrukció tényleges feltételei az irányadók.
Az USDC vagy USDT rögtön elkölthető euróként vagy forintként?
Nem automatikusan. Hagyományos pénzben történő felhasználáshoz átváltásra vagy más szolgáltatásra lehet szükség, további díjakkal és feltételekkel.
A hitelfelvétel garantáltan elkerüli az adózást?
Nem. A teljes műveletsor adózási megítélése az alkalmazandó szabályoktól függ. Az eladás elmaradása önmagában nem igazol általános adómentességet.
Jogi nyilatkozat: A cikk kizárólag tájékoztató és ismeretterjesztő célokat szolgál, nem minősül befektetési vagy pénzügyi tanácsadásnak. A kriptoeszközök és a hozzájuk kapcsolódó hitelek magas kockázattal, jelentős árfolyamingadozással és tőkeveszteséggel járhatnak.