

Az Ondo Finance megjelent a Nemzetközi Valutaalap tokenizációs elemzésében, miközben a hagyományos pénzügyi eszközök blokkláncra költöztetése egyre több intézményt foglalkoztat. Az IMF figyelme azonban a fejlődési lehetőségek mellett a piac gyengeségeire is ráirányul. Az Ondo helyzetének megértéséhez ezért külön kell vizsgálni a platform termékeit, intézményi kapcsolatait és az ONDO token gazdasági szerepét.
Ondo Finance az IMF jelentésében: mit jelent a szereplés?
Az IMF 2026. októberi Global Financial Stability Report című jelentésének harmadik fejezete a tokenizáció lehetőségeit és sérülékenységeit elemzi. A platformok szerinti eszközértéket bemutató ábrán az Ondo a Securitize, a Circle, a Tether Holdings, a Bridgetower és a Justoken mellett szerepel. Az ábra az RWA.xyz adataira és az IMF számításaira támaszkodik.
Ez érdemi láthatóságot jelent: az Ondo olyan piac egyik szereplőjeként jelenik meg, amelynek működését már a globális pénzügyi stabilitás szempontjából is vizsgálják. A megjelenésből azonban nem következik IMF-jóváhagyás, minősítés vagy befektetési ajánlás. Egy intézmény elemzése azt mutatja meg, mit tart vizsgálatra érdemesnek; önmagában nem igazolja egy vállalkozás üzleti kilátásait.
Az ábra értelmezésénél a módszertan is számít. A kategóriák platformokat, kibocsátókat, eszközkezelőket és protokollüzemeltetőket foghatnak össze. A kimutatás kizár bizonyos eszközöket, köztük a Stabilcoinokat és a tokenizált repókat. Emiatt nem használható az összes blokkláncalapú pénzügyi termék általános rangsoraként.
Elemzői szempontból a fontos kérdés az, hogy az intézményi érdeklődésből mennyi tartós használat keletkezik. A figyelem javíthatja egy szolgáltató ismertségét, de az üzleti eredményhez működő termékek, megfelelő jogi keretek, megbízható elszámolás és visszatérő ügyfelek szükségesek. Ezeket egyetlen jelentésbeli említés sem helyettesíti.
Mit tokenizál az Ondo, és milyen jogot kap a tulajdonos?
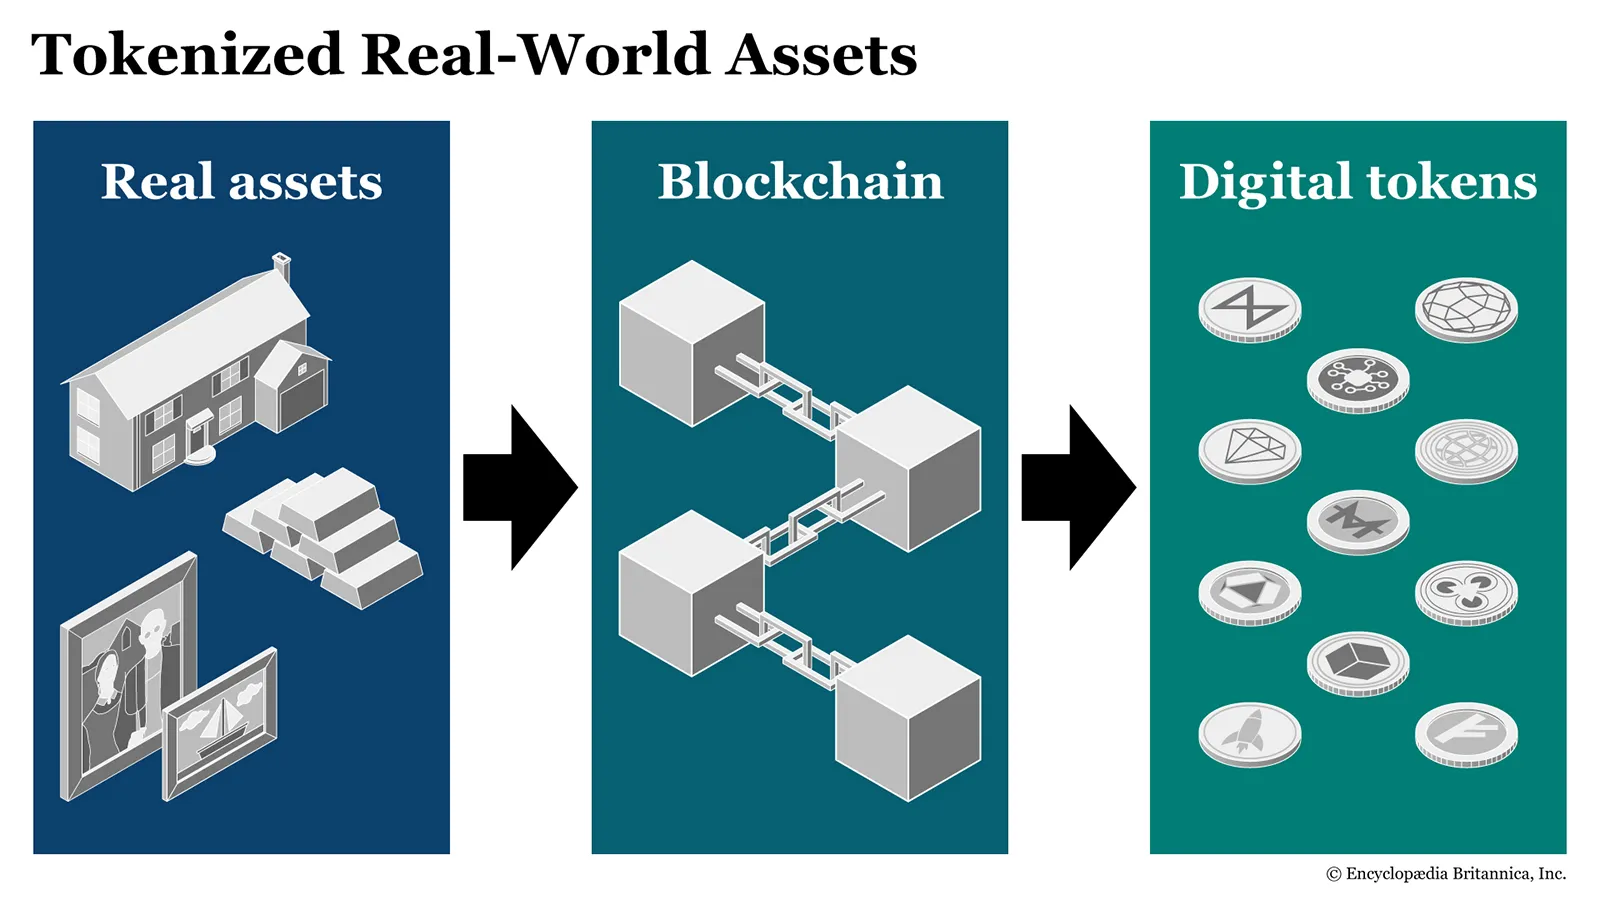
A tokenizáció pénzügyi eszközök vagy követelések digitális tokenként történő megjelenítését jelenti egy programozható nyilvántartásban, jellemzően blokkláncon. Az RWA, vagyis real-world asset kifejezés hagyományos eszközökre utal: például állampapírra, részvényre, hitelkövetelésre vagy aranyra. A tokenhez kapcsolódó jogokat azonban mindig az adott konstrukció határozza meg. A digitális forma önmagában nem mondja meg, kié a mögöttes eszköz.
Az Ondo többféle terméket kínál. Az USDY hozamtermelő, tokenizált adósságinstrumentum. Aktuális dokumentációja szerint a kibocsátás időpontjától függően rövid lejáratú amerikai állampapírok, az iShares Short Treasury Bond ETF befektetési jegyei vagy látra szóló bankbetétek biztosíthatják a fedezetét. A hagyományos USDY esetében a felhalmozódó hozam a token referenciaértékének növekedésében jelenik meg.
Ezért az USDY-t pontatlan lenne egyszerűen egydolláros Stabilcoinnak nevezni. A hagyományos, dollárhoz kötött Stabilcoin célja jellemzően az egy dollár körüli érték fenntartása; az USDY ezzel szemben fedezett, hozamot közvetítő értékpapír-konstrukció. A hasonló átutalási lehetőség mögött eltérő gazdasági funkció és jogi szerkezet áll.
Az OUSG az Ondo rövid lejáratú amerikai állampapír-kitettséget biztosító terméke. A platform tájékoztatása szerint portfóliója vezető eszközkezelők alapjait, továbbá likviditási célú bankbetéteket és USDC-t tartalmazhat. Hozzáférése jogosultsági feltételekhez kötött.
Az Ondo Stocks tőzsdei részvényekhez és ETF-ekhez kapcsolódó gazdasági kitettséget biztosít. Az ETF tőzsdén kereskedett befektetési alap, amely például részvénykosarat vagy kötvényportfóliót követhet. Az Ondo részvénytokenjei strukturált adósságinstrumentumok: értékük a mögöttes értékpapírhoz kapcsolódik, de tulajdonosuk nem kapja meg automatikusan a közvetlen részvénytulajdonos valamennyi jogát.
Egy részvény árfolyamának követése és a részvény közvetlen birtoklása tehát különböző dolog. Az Ondo dokumentációja szerint a tokenekhez nem járnak a mögöttes társaságnál érvényesíthető részvényesi szavazati és tájékoztatási jogok. A különbség különösen osztalék, vállalati átalakulás, visszaváltás vagy kibocsátói probléma esetén válik fontossá.
A piaci számok mögött: állomány, forgalom és tokenérték
A tokenizált piacokról szóló hírekben könnyű összekeverni az eszközállományt a tranzakciós forgalommal. Előbbi azt mutatja, mekkora értékű eszköz található a vizsgált körben; utóbbi azt, mennyi érték cserélt gazdát egy időszak alatt. Ugyanaz az eszköz többször is megfordulhat, ezért a két mutató eltérő kérdésre válaszol.
Az ellenőrzött adatok ezt a képet mutatják:
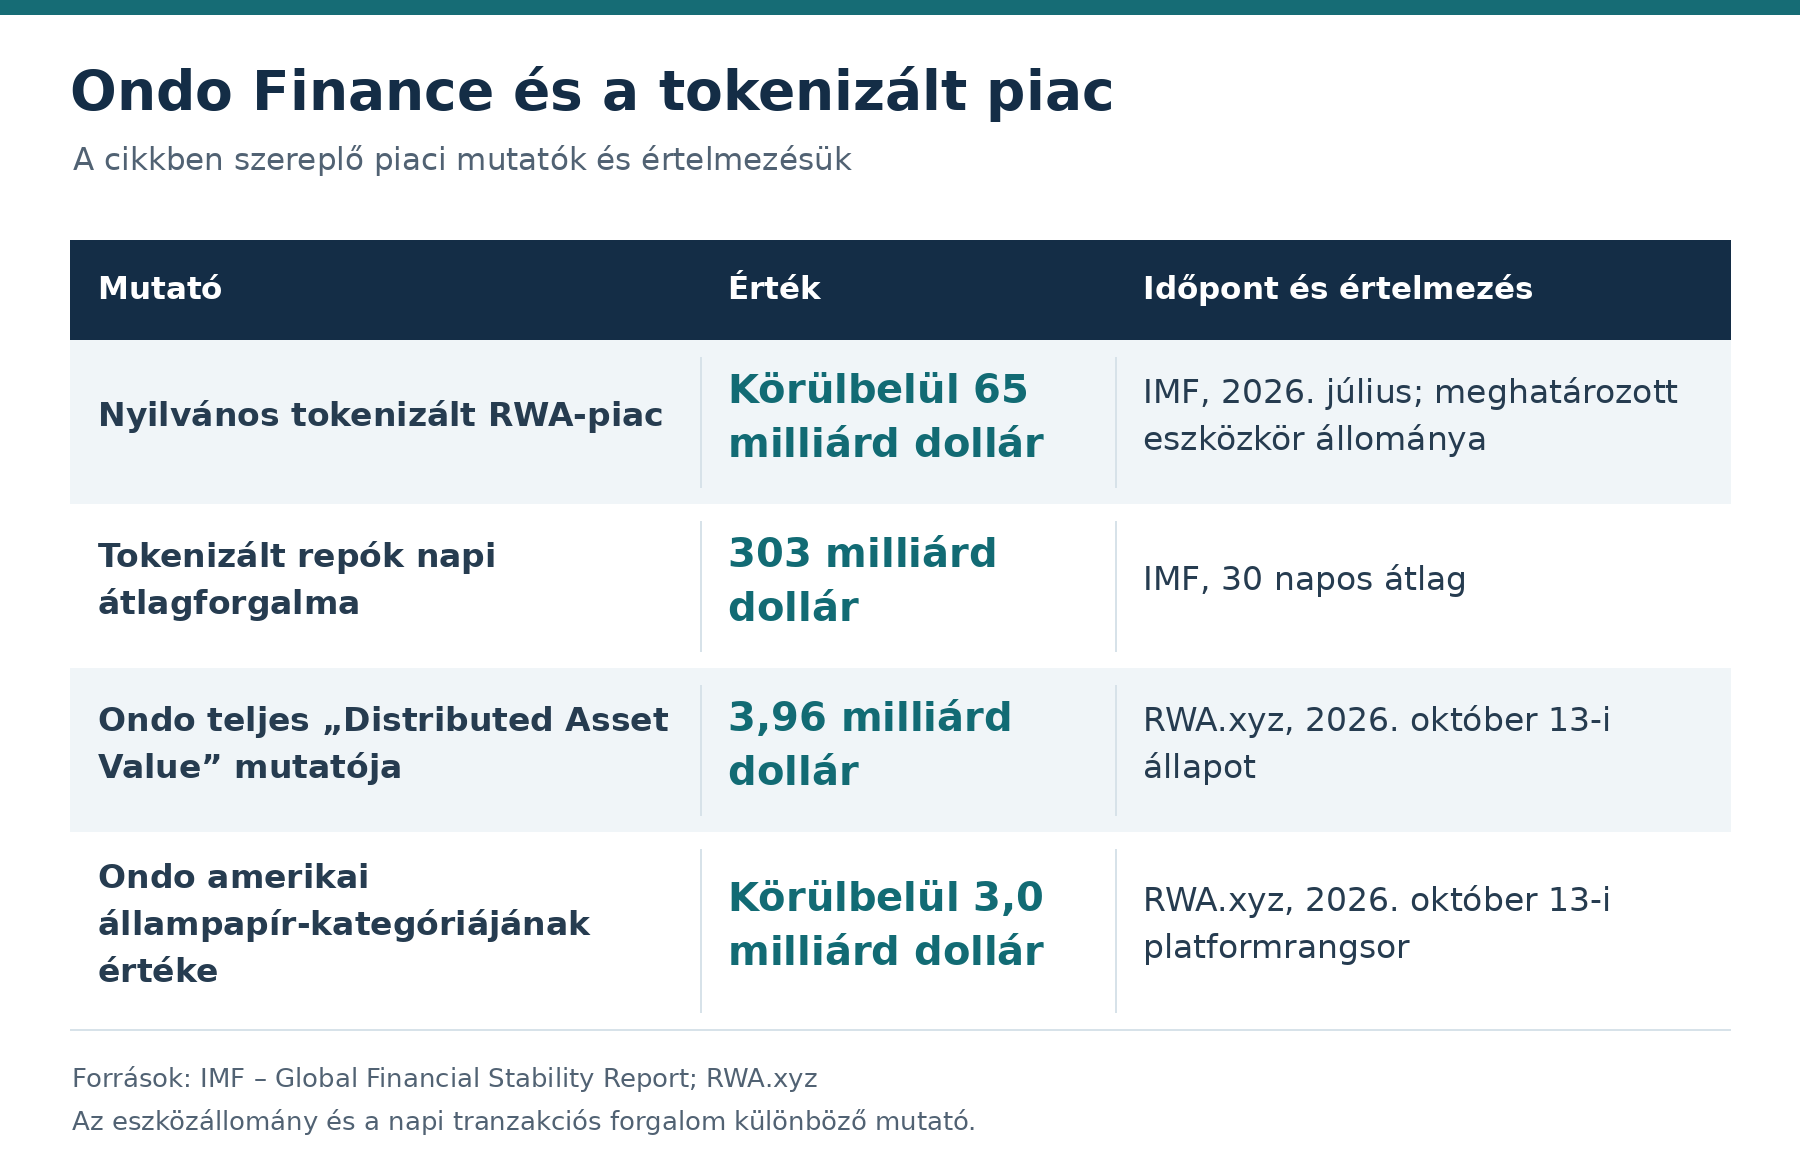
Az Ondo közel négymilliárd dolláros mutatója nem az ONDO token piaci kapitalizációja. A piaci kapitalizáció a forgalomban lévő tokenek száma és az árfolyamuk szorzata. Az ügyfelekhez eljuttatott tokenizált eszközök értéke ettől különálló adat.
A TVL, vagyis total value locked egy platformhoz vagy protokollhoz kapcsolódó lekötött eszközértéket jelöl. A különböző szolgáltatók azonban eltérő módszertannal dolgozhatnak, ezért a TVL és a „Distributed Asset Value” elnevezések nem cserélhetők fel automatikusan.
Az állománynövekedést is érdemes összetevőire bontani. Származhat új ügyfélpénzből, a mögöttes eszközök drágulásából vagy a kimutatott termékkör bővüléséből. Ezek üzleti jelentősége eltérő: a tartós tőkebeáramlás például más bizonyítékot ad a keresletre, mint egy kedvező árfolyammozgás.
Intézményi kapcsolatok: mi működik már a gyakorlatban?
Az Ondo intézményi szerepét konkrét együttműködések alapján érdemes értékelni. A nagy pénzügyi nevek felsorolásánál többet mond, hogy az adott szervezet eszközkezelést, forgalmazási infrastruktúrát vagy egy kísérleti tranzakció elszámolását biztosítja.
A DTCC 2026. szeptember 16-i közleménye szerint az Ondo leányvállalata, az Oasis Pro Markets csatlakozott a Fund/SERV hálózathoz. Ez a hagyományos befektetési alapok tranzakcióinak feldolgozásában és forgalmazásában használt infrastruktúra. A kapcsolódás lehetőséget teremt arra, hogy tokenizált alapok a meglévő pénzügyi terjesztési rendszerhez csatlakozzanak. DTCC
Ennek gyakorlati jelentősége az egységes kapcsolat. Ha minden alaphoz és forgalmazóhoz külön informatikai összeköttetést kellene építeni, az lassítaná a terjeszkedést és növelné a működési költségeket. A szabványos infrastruktúra ezt mérsékelheti. A tagság ugyanakkor önmagában még nem bizonyítja, hogy mekkora tényleges forgalom érkezik majd ezen a csatornán.
A Franklin Templetonnal bejelentett együttműködésben az Ondo öt ETF tokenizálását ismertette. A munkamegosztás szerint a Franklin Templeton marad az alapok eszközkezelője, az Ondo pedig a tokenizációs és digitális forgalmazási réteget biztosítja.
A Kinexys by J.P. Morgan, a Mastercard és a Ripple részvételével végrehajtott pilot tokenizált állampapírtermék visszaváltását kapcsolta össze határokon átnyúló banki kifizetéssel. Ez azt vizsgálta, hogyan működhet együtt a nyilvános blokkláncon végrehajtott eszközmozgás és a banki elszámolás. A sikeres kísérlet technikai előrelépés; a nagyüzemi működéshez további bizonyítékok szükségesek.
A BlackRock-kapcsolatnál szintén a konkrét szerep számít. Az Ondo dokumentációja az OUSG mögöttes befektetései között ismerteti a BlackRock BUIDL alapját. Ebből nem következik, hogy a BlackRock az ONDO tokenért vagy valamennyi Ondo-termékért garanciát vállalna.
Folyamatos kereskedés: hozzáférésből nem lesz automatikusan likviditás
A tokenizáció egyik vonzereje, hogy a befektetők a hagyományos tőzsdei időszakon kívül is reagálhatnak a hírekre. Az IMF vizsgált mintájában a tokenizált részvények kereskedési aktivitásának több mint fele a rendes amerikai piaci nyitvatartáson kívül történt. Az elemzett ügyletek körülbelül 80 százaléka egy részvénynél kisebb méretű volt.
A töredékes kitettség lehetővé teszi, hogy valaki egy magas árú részvény értékének csak kis részével rendelkezzen. Egy szemléltető példában egy 500 dolláros részvényhez kapcsolódó 50 dolláros pozíció nagyjából egytized részvény gazdasági kitettségét adhatja. Ez a hozzáférést javíthatja, de a veszteség százalékos kockázatát nem csökkenti: tízszázalékos áresés egy kisebb pozíciót is tíz százalékkal érinthet.
A likviditás azt mutatja meg, mennyire könnyű egy eszközt gyorsan, jelentős árengedmény nélkül eladni. Attól, hogy egy felület elérhető, még nem biztos, hogy megfelelő mennyiségű vételi ajánlat is van rajta.
Az Ondo kereskedési dokumentációja alapján a szokásos hozzáférés kiterjed a tőzsdei időszakon túli hétköznapi órákra. Hétvégén és ünnepnapokon külön, eszközönként engedélyezett kereskedési lehetőség működik. A „24/7” ezért nem jelenti minden termék feltétel nélküli, korlátlan kereskedhetőségét.
A nyitvatartáson kívüli időszakban az Ondo szerint szélesebb lehet a vételi és eladási ár közötti különbség, a spread, és alacsonyabbak lehetnek az ügyletméret-korlátok. Egyes ajánlatkéréseket ideiglenesen el is utasíthatnak.
Ennek következménye, hogy egy hétvégi ármozgást óvatosan kell értelmezni. Kevés résztvevő mellett egy kisebb megbízás is nagyobb elmozdulást okozhat. A képernyőn látható ár és a nagyobb pozíció tényleges eladási ára ezért jelentősen eltérhet.
Négy akadály és a gyorsabb pénzügyek kockázatai
Az IMF négy egymással összefüggő feltételt emel ki: jogi bizonyosság, szabályozási egyértelműség, interoperabilitás és biztonságos elszámolási eszközök. Az interoperabilitás különböző rendszerek együttműködési képességét jelenti.
A jogi bizonyosság gyakorlati kérdésekre ad választ: kivel szemben áll fenn a követelés, milyen jog alkalmazandó, és mi történik fizetésképtelenség esetén? Az Ondo saját tájékoztatása elkülönített kibocsátói struktúrát, fedezeteket és harmadik fél ellenőrzését ismerteti. Ezek fontos védelmi elemek, de a működésüket az irányadó szerződések és az adott helyzet alapján kell megítélni.
Az átjárhatóság hiánya közben szétaprózhatja a piacot. Ha az egyik hálózaton van a vevő, a másikon az eszköz, a harmadikon pedig az elszámoláshoz szükséges pénz, az összekapcsolás új költségeket és függőségeket teremthet. A BIS is hangsúlyozza a bezárt likviditás, a jogi véglegesség és a működési ellenálló képesség problémáját.
A gyors elszámolásnak szintén van ára. Az atomi elszámolás során az eszköz és az ellenérték átadása összehangoltan történik. Ez mérsékelhet bizonyos partnerkockázatokat, ugyanakkor az azonnali teljesítéshez azonnal rendelkezésre álló pénz kellhet. A rövidebb elszámolás tehát növelheti egyes résztvevők likviditásigényét.
A DeFi, vagyis decentralizált pénzügyek körében okosszerződések működtetnek például hitelezési alkalmazásokat. Az okosszerződés előre rögzített szabályok szerint végrehajtó program. Ha egy tokenizált eszköz hitelfedezetként szolgál, az áresés automatikus eladást indíthat el.
Szemléltető kockázati lánc lehet, hogy a fedezet veszít az értékéből, a rendszer eladja, az eladás tovább nyomja az árat, majd újabb pozíciók kerülnek bajba. A tőkeáttétel és az összekapcsoltság ilyen módon erősítheti a sokkokat; ezek a Financial Stability Board által is azonosított sérülékenységek közé tartoznak.
Miért nem egyenlő az Ondo növekedése az ONDO drágulásával?
Az ONDO governance token, vagyis közösségi irányításban használható token. Az Ondo Foundation dokumentációja az Ondo DAO és a Flux Finance irányításához kapcsolja. A DAO olyan szerveződési forma, amelyben meghatározott döntéseket tokenalapú szavazással hoznak meg.
Az ONDO birtoklása nem azonos USDY, OUSG vagy tokenizált részvény birtoklásával. Nem jelent automatikusan tulajdonrészt az Ondo Finance-ban, és nem biztosít szerződéses részesedést a platform bevételeiből vagy nyereségéből. Ezt a különbséget az ONDO-ra vonatkozó terméktájékoztató is kiemeli.
Egy sikeresen növekvő platform mellett is alulteljesíthet a hozzá kapcsolódó token. Ehhez elég lehet, ha a befektetők korábban túl magas növekedést áraztak be, gyengül a kriptopiaci hangulat, vagy a token kereslete nem követi az üzleti terjeszkedést. Ez elemzői következtetés, nem az Ondo jövőbeli teljesítményére vonatkozó állítás.
A tokenomika a token gazdasági rendszerét jelenti: kínálatát, elosztását, felhasználását és felszabadítási ütemét. Az ONDO induló teljes kínálata 10 milliárd token; az alapítvány nem jelez tervezett inflációt. Ez azonban nem jelenti azt, hogy minden token már szabadon forgalmazható.
A korábban zárolt tokenek felszabadulása növelheti az eladható mennyiséget. A közzétett ütemezés több évre elnyúló felszabadításokat tartalmaz. Az unlock nem automatikus eladás, de kínálati kockázatot jelenthet: az árhatás attól függ, mit tesznek a tulajdonosok, és mekkora kereslet áll velük szemben.
A token értékeléséhez ezért az eszközállomány mellett a szavazati jogok szerepét, a tulajdonosi koncentrációt, a kínálati változásokat és a kereskedési likviditást is vizsgálni kell. Az IMF-ben való szereplés ezek egyikét sem rendezi el önmagában.
Három lehetséges forgatókönyv és a csalások elleni védekezés
A következő forgatókönyvek elemzői lehetőségek, nem árfolyam-előrejelzések.
Optimista forgatókönyv: a tokenizált eszközök iránti kereslet tartósan növekszik, a hagyományos pénzügyi csatornák tényleges ügyfélforgalmat hoznak, és javul az elszámolás. Az Ondo erősítheti üzleti pozícióját. Az ONDO szempontjából ehhez az is szükséges lenne, hogy a piac tartós értéket tulajdonítson a token funkciójának, miközben felszívja a növekvő forgalomképes kínálatot.
Semleges forgatókönyv: a piac bővül, de az átállás lassú, a verseny erősödik, és a bevételek több szereplő között oszlanak meg. Az Ondo termékei növekedhetnek, miközben az ONDO árfolyamát elsősorban az általános kriptopiaci hangulat mozgatja. Ebben a helyzetben a termékhasználat és a token teljesítménye eltérhet egymástól.
Negatív forgatókönyv: szabályozási korlátozás, technológiai hiba, visszaváltási fennakadás vagy tartósan gyenge likviditás fékezi a keresletet. Ha ehhez tokenfelszabadítások és kedvezőtlen piaci környezet társulnak, az ONDO-ra eladói nyomás nehezedhet. A következmények súlyossága az esemény jellegétől és a működő védelmi intézkedésektől függne.
A makrogazdasági környezet sem hagyható figyelmen kívül. Az alacsonyabb dollárkamatok csökkenthetik az állampapírhoz kapcsolódó termékek hozamát, miközben más kockázatos eszközök megítélését javíthatják. Magasabb kamatok mellett a helyzet fordított is lehet. Ugyanaz a változás tehát eltérően hathat a termékkeresletre és egy governance token árazására.
A figyelem a csalóknak is lehetőséget ad. Hamis airdrop, megtévesztő támogatási üzenet vagy másolt weboldal az ismert márkát használhatja fel tárcahozzáférés megszerzésére. Az airdrop tokenosztást jelent; az erre hivatkozó üzenet önmagában semmit sem igazol.
A domain, a token szerződéscíme és a jóváhagyandó művelet ellenőrzése alapvető védelem. A tárca helyreállító szavait, a seed phrase-t, nem szabad kiadni, és ismeretlen tranzakciót sem célszerű aláírni. Az „IMF által garantált hozam” állítás különösen megtévesztő lenne: a jelentésben való szereplés nem hozamgarancia.
Gyakori kérdések
Az IMF befektetésre ajánlotta az Ondót?
Nem. A jelentésben való megjelenés piaci elemzés része, és nem jelent befektetési ajánlást vagy garanciát.
Mit jelent az RWA-tokenizáció?
Hagyományos eszköz vagy követelés digitális tokenként történő megjelenítését. A tokenhez tartozó jogokat a konkrét konstrukció határozza meg.
Az ONDO mögött amerikai állampapírok vannak?
Az ONDO governance token. Nem azonos az Ondo állampapír-kitettséget biztosító termékeivel, például az OUSG-vel.
Az USDY hagyományos Stabilcoin?
Nem. Az Ondo dokumentációja fedezett, tokenizált adósságinstrumentumként írja le, amely hozamot közvetít.
Minden Ondo-részvénytoken folyamatosan kereskedhető?
Nem feltétlenül. Az elérhetőség eszközönként, időszakonként és a platform működési feltételei szerint változhat.
A platform növekedése garantálja az ONDO drágulását?
Nem. A token árfolyamát saját funkciója, kereslete, kínálata, likviditása és a tágabb piaci környezet is befolyásolja.
Jogi nyilatkozat: A cikk kizárólag tájékoztató és ismeretterjesztő célokat szolgál, nem minősül befektetési vagy pénzügyi tanácsadásnak. A kriptovaluták magas kockázatú, volatilis eszközök lehetnek; jelentős veszteség is bekövetkezhet.