
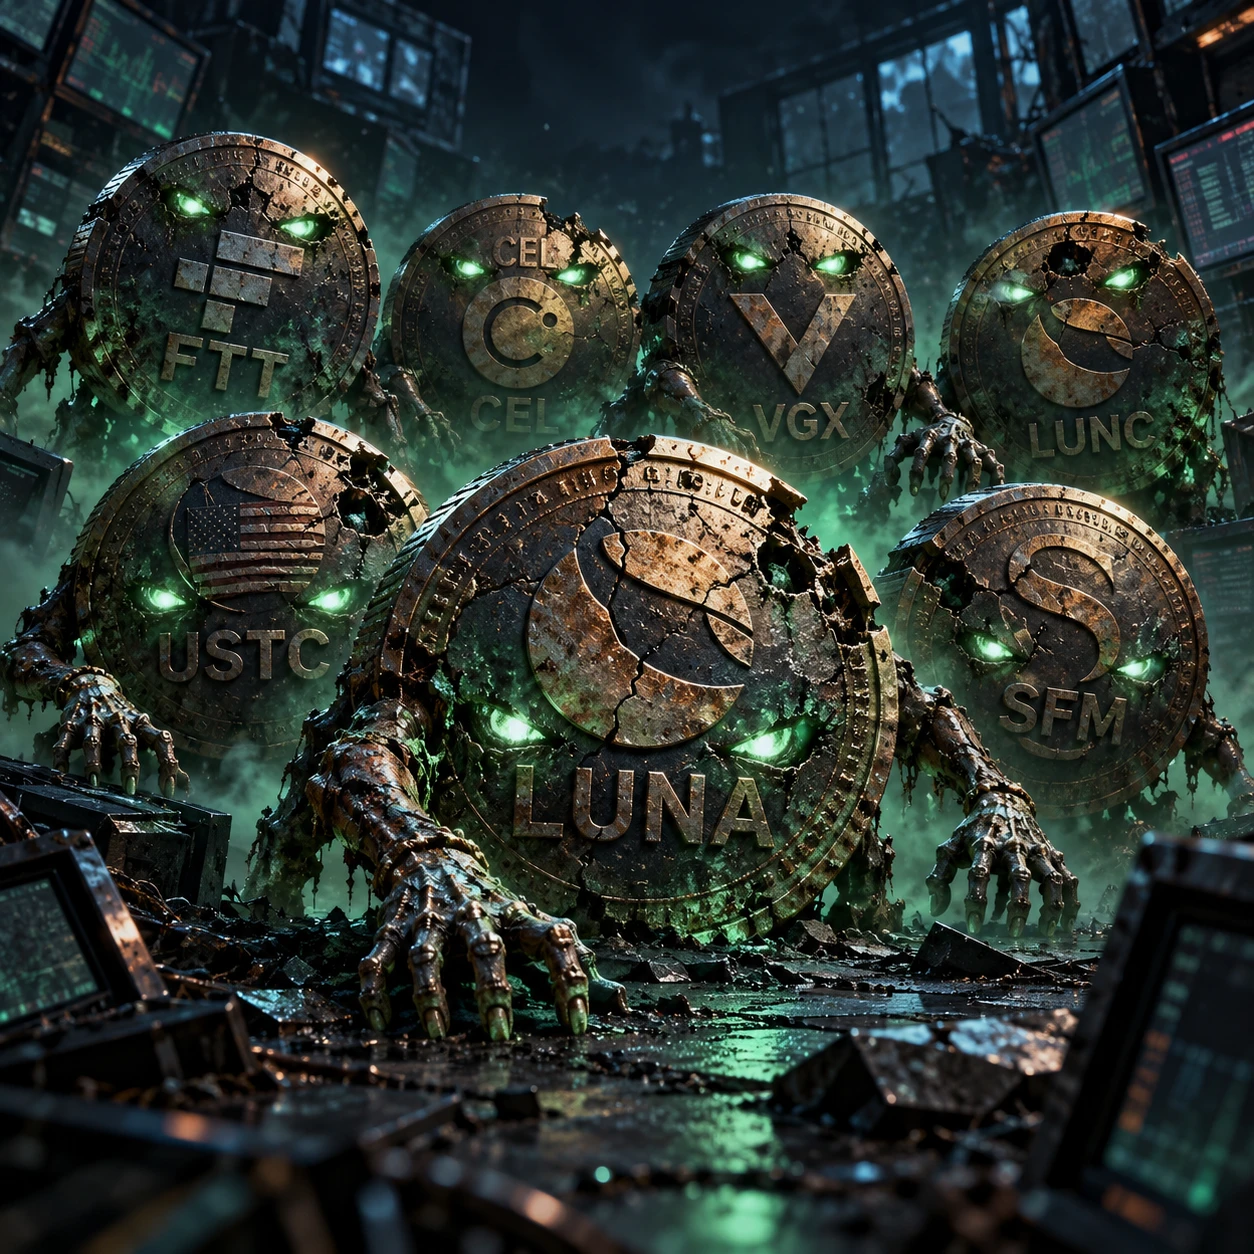
Egy kriptocég csődbe mehet, vezetőit elítélhetik, az eredeti üzleti modellje pedig teljesen eltűnhet — a hozzá kapcsolódó token mégis tovább foroghat a piacon. A zombi tokenek 2026-ban is jelen vannak: az FTT, a CEL, a VGX, a LUNC, az USTC, a LUNA és a SafeMoon különböző módon élte túl saját ökoszisztémájának összeomlását. Történetük megmutatja, miért kell különbséget tenni egy digitális eszköz kereskedhetősége, tényleges használhatósága és gazdasági életképessége között.
A cikkben szereplő piaci adatok a 2026. október 31-i ellenőrzéskor elérhető adatlapok kerekített pillanatfelvételei. Az árfolyamok és a gördülő 24 órás forgalmak folyamatosan változnak; az adatszolgáltatók eltérő piacokat és frissítési időpontokat használhatnak.
Mitől lesz egy kriptovaluta zombi token?
A zombi token nem hivatalos jogi vagy technológiai kategória, hanem szemléletes piaci kifejezés. Olyan kriptoeszközökre használják, amelyek továbbra is léteznek és kereskedhetők, miközben eredeti felhasználási céljuk megszűnt, üzleti hátterük összeomlott, vagy korábbi gazdasági ígéretük súlyosan sérült.
A fennmaradás technikai magyarázata egyszerű. Egy nyilvános blokkláncon kibocsátott token működése sok esetben nem igényli a kibocsátó vállalat folyamatos jelenlétét. Az okosszerződés, vagyis a token szabályait végrehajtó blokkláncos program továbbra is lehetővé teheti az átutalásokat, és más szolgáltatók fenntarthatják a kereskedést.
Decentralizált tőzsdén ehhez akár egyetlen likviditási pool is elegendő lehet. Ez olyan, okosszerződésben elhelyezett eszközállomány, amelyből a felhasználók tokeneket válthatnak. A pool létezése azonban sem a projekt minőségét, sem az eladható mennyiség nagyságát nem garantálja.
A keresletet többféle várakozás tarthatja fenn: új fejlesztőcsapat megjelenése, közösségi újjászerveződés, technikai fejlesztés vagy egyszerűen rövid távú spekuláció. Egy ismert márkanév önmagában is figyelmet vonzhat, még akkor is, ha a mögötte álló szolgáltatás már nem működik.
A felsorolt hét eszköz között ezért jelentős különbségek vannak. Egy megszűnt tőzsde kedvezménytokenje és egy működő blokklánc hálózati eszköze nem azonos helyzetből indul. A közös pont az, hogy a korábbi sikertörténet és a jelenlegi állapot között rendkívül nagy lett a távolság.
FTT: kereskedés az FTX eredeti szolgáltatásai nélkül
Az FTX Token egykor az FTX tőzsde ökoszisztémájához kapcsolódott. Felhasználási lehetőségei közé kereskedési kedvezmények és más platformelőnyök tartoztak, így gazdasági szerepe szorosan összefüggött a szolgáltató működésével.
Az FTX 2022. novemberi összeomlása ezt az alapot szüntette meg. A CoinMarketCap FTT-adatlapja jelenleg külön figyelmeztet arra, hogy a tokennek már nincs felhasználási funkciója. Az ellenőrzéskor körülbelül 0,24 dolláros árfolyamot és egymillió dolláros napi forgalmat mutatott, miközben az ár a történelmi csúcsnál hozzávetőleg 99,7 százalékkal alacsonyabban állt.
Ez fontos ellentmondás: a kereskedési aktivitás fennmaradhat az eredeti szolgáltatási érték eltűnése után is. A forgalom azt jelzi, hogy történnek ügyletek; arról nem ad bizonyítékot, hogy helyreálltak volna a korábbi kedvezmények vagy üzleti kapcsolatok.
A csődeljárással kapcsolatos hírek értelmezése különösen kényes. A hitelezők pénzvisszatérülése és az FTT használhatósága két külön kérdés. Egy visszaszerzett vagyontárgy vagy kedvező eljárási fejlemény önmagában nem teremti újra a token gazdasági szerepét.
A piaci kapitalizáció szintén félrevezető lehet. Ez alapvetően a forgó mennyiség és az ár szorzata, nem pedig egy bankszámlán rendelkezésre álló pénzösszeg. Nem mutatja meg, mennyiért tudnának a tulajdonosok egyszerre kiszállni, és nem helyettesíti a vállalati vagyon vagy a tokenhez kapcsolódó jogok vizsgálatát.
CEL: a hitelezői kifizetés nem a Celsius visszatérése
A Celsius CEL tokenje korábban a kriptohitelezési platform jutalmazási rendszeréhez és szolgáltatási kedvezményeihez kapcsolódott. A platform összeomlása után azonban a hitelezői követelések rendezése és a CEL piaci sorsa eltérő pályára került.
A Celsius hivatalos kifizetési tájékoztatója szerint 2026. január 22-én 344,4 millió dolláros negyedik vagyonfelosztást jelentettek be, februárra tervezett indulással. A tájékoztató a jogosult hitelezőknek BTC-ben vagy dollárban történő teljesítésről, a későbbi kifizetéseknél pedig dollárra és stabilcoinokra való tervezett átállásról beszél.
A stabilcoin olyan kriptoeszköz, amelynek célja egy referenciaérték, például egy amerikai dollár követése. Az értéktartás azonban az alkalmazott konstrukciótól, a tartalékoktól, a visszaváltás feltételeitől és a piaci bizalomtól is függhet.
A kifizetési folyamat nem jelenti a korábbi Celsius-platform vagy a CEL-hez kapcsolódó kedvezményrendszer helyreállítását. A követelés jogosultjának járó vagyonfelosztásból nem következik, hogy egy későbbi CEL-vásárló ugyanilyen jogosultságot szerez.
A CoinGecko CEL-adatlapján a token továbbra is szerepel, a történelmi csúcsánál megközelítőleg 99,9 százalékkal alacsonyabb árszinten. Az ellenőrzéskor jelzett napi forgalom mindössze néhány tíz dolláros nagyságrendű volt. Ez rendkívül szűk, az adatszolgáltató által követett piacra utal, ahol már kisebb ügyleteknek is jelentős hatásuk lehet.
A CEL példája azt mutatja, hogy egy csődeljárás előrehaladása javíthatja a jogosult hitelezők helyzetét anélkül, hogy közben a kapcsolódó token eredeti funkciója visszatérne.
VGX: új történet, bizonytalan piaci mélység
A VGX története azért különleges, mert a Voyager Digital összeomlása után a tokenhez új szervezeti háttér kapcsolódott. A VGX Foundation közleménye új fejezetként mutatta be az átalakulást, a CoinGecko pedig külön jelzi, hogy az ökoszisztémát a Voyagertől független alapítvány kezeli.
Ez lényeges különbség: a VGX értékelésekor már nem lehet automatikusan egy működő Voyager-hűségprogramból kiindulni. Egy token új felhasználást kaphat, de az új célkitűzés és a tényleges, tartós használat között jelentős távolság lehet.
Az ellenőrzéskor a VGX piaci adatlapja körülbelül 97 dolláros, 24 órás forgalmat jelzett. Ez az adat a követett piacok pillanatnyi aktivitását írja le, nem a token összes lehetséges ügyletét, de jól érzékelteti a kereskedés korlátait.
Itt válik fontossá a likviditás fogalma: mennyire könnyen lehet egy eszközt megvenni vagy eladni jelentős árhatás nélkül. Alacsony likviditás mellett egy nagyobb eladási megbízás jóval alacsonyabb árakon teljesülhet, mint amit az adatlap első pillantásra sugall.
Az újrahasznosítás elvileg kínálhat második életet egy tokennek. Ennek megítéléséhez azonban az új alkalmazások, a tényleges felhasználók, a működési feltételek és az ellenőrizhető aktivitás számítanak. Egy új honlap vagy ambiciózus bejelentés önmagában kevés annak bizonyításához, hogy fenntartható kereslet alakult ki.
LUNC és USTC: ugyanaz az összeomlás, eltérő szerepek
A Terra Classic LUNC tokenje és a TerraClassicUSD, azaz USTC szorosan összekapcsolódik a Terra 2022-es válságával, jelenlegi szerepük mégis különböző.
A LUNC a régi Terra-hálózat natív eszköze. A hálózat fenntartásában validátorok vesznek részt: ezek a szereplők ellenőrzik és rögzítik a tranzakciókat. A tokenhez lekötési és közösségi döntéshozatali funkciók is kapcsolódnak, amint azt a Terra Classic protokollleírása ismerteti.
Emiatt pontatlan lenne a LUNC-ot egyszerűen egy teljesen elhagyott tokenként bemutatni. A hálózati működés fennmaradása valós különbség az olyan eszközökhöz képest, amelyeknek megszűnt a korábbi szolgáltatási hátterük.
A technikai működés ugyanakkor nem állítja helyre automatikusan a korábbi gazdasági modellt. Egy blokklánc hosszabb távú életképességéhez a tranzakciófeldolgozáson túl fejlesztők, használható alkalmazások, felhasználók és fenntartható ösztönzők is szükségesek.
Az USTC helyzete ennél is élesebb tanulságot hordoz. Elődje, az UST algoritmikus stabilcoinként egy dollárt célzott meg. A rendszer az akkori LUNA-val összekapcsolt kibocsátási és visszaváltási mechanizmusra épült; a bizalom összeomlásakor ez a kapcsolat súlyosbította a válságot.
A jelenlegi ár ettől a céltól rendkívül messze van. A CoinGecko USTC-adatlapja és a MetaMask árfolyamoldala az ellenőrzéskor egyaránt 0,0047 dollár körüli értéket mutatott. Ez nagyjából fél amerikai cent, vagyis az eredeti egydolláros célérték kevesebb mint fél százaléka.
Az USTC ezért jelenlegi állapotában nem kezelhető dollárértéket tartó stabilcoinként. A korábbi célár nem jelent automatikus visszaváltási jogot, és nem kötelezi a piacot arra, hogy később visszatérjen hozzá.
A kínálatcsökkentésről vagy a dollárkapcsolat helyreállításáról szóló elképzeléseknél a megvalósítható mechanizmus a döntő. A tokenégetés — a kínálat egy részének végleges kivonása — önmagában nem teremt tartalékot, visszaváltási lehetőséget vagy új keresletet. Egy javaslat elfogadása és egy tartósan működő gazdasági rendszer létrejötte két külön lépés.
LUNA: a blokklánc túlélheti a vállalatot
A ma LUNA néven ismert token a 2022-es összeomlás után létrehozott új Terra-hálózathoz tartozik. Nem azonos a LUNC-kal, és a két eszköz árfolyamtörténetét sem szabad összekeverni.
A Terra dokumentációja az új lánc létrehozását külön közösségi döntéshez és új tokenelosztáshoz köti. A LUNA hálózati szerepe a tranzakciókhoz, a lekötéshez és a döntéshozatalhoz kapcsolódik.
Eközben a Terraform Labs honlapja továbbra is a vállalat működésének lezárását jelzi. Ez jól szemlélteti a kriptorendszerek egyik sajátosságát: a vállalat és a nyilvános blokklánc fennmaradása eltérhet egymástól.
A CoinMarketCap LUNA-adatlapján az ellenőrzéskor körülbelül 0,04 dolláros árfolyam és 1,66 millió dolláros napi forgalom szerepelt. Az ár a szolgáltató által nyilvántartott történelmi csúcsnál hozzávetőleg 99,8 százalékkal alacsonyabb volt.
A fennmaradó hálózat tehát rendelkezhet technikai funkcióval, miközben gazdasági súlya jelentősen visszaesik. A következő időszak megítélésénél a fejlesztői kapacitás, az infrastruktúra fenntartása és a tényleges alkalmazáshasználat lehet mérvadó.
A múltbeli csúcs ebben az esetben sem tekinthető természetes visszatérési pontnak. A korábbi piaci környezet, a kínálat, a versenytársak helyzete és a befektetői bizalom egyaránt változhatott. A régi ár önmagában nem mondja meg, mennyit érhet ma ugyanaz a token.
SafeMoon: a név fennmaradt, a szerződés megváltozott
A SafeMoon történetében a jogi következmények különösen súlyosak. Az amerikai igazságügyi minisztérium közleménye szerint Braden John Karony korábbi vezérigazgatót 2026. február 10-én 100 hónap szabadságvesztésre ítélték csalással és pénzmosással kapcsolatos összeesküvések miatt.
A hatósági megállapítások a likviditás kezelésére is kiterjedtek. A befektetőknek zároltként bemutatott poolokhoz a bennfentesek valójában hozzáfértek, és azokból saját céljaikra vontak ki eszközöket. A történet így arra is példa, hogy a biztonságot ígérő marketingállításokat a tényleges technikai jogosultságokkal kell összevetni.
Az SFM ennek ellenére továbbra is szerepel piaci adatbázisokban. A CoinGecko SafeMoon-adatlapja szerződésmigrációra figyelmeztet, és Solana-alapú kereskedést mutat. A CoinMarketCap külön migrációs tájékoztatója szintén jelzi az új hálózatot és szerződést.
A tokenmigráció azt jelenti, hogy egy eszközt új okosszerződésre vagy másik blokkláncra helyeznek át, meghatározott feltételekkel. Ettől a régi és az új token még nem válik minden piacon automatikusan felcserélhetővé.
Ez az árfolyamok összehasonlítását is nehezíti. Ellenőrizni kell, milyen szerződéshez tartozik az adat, történt-e mennyiségi átváltás, és a történelmi grafikon azonos gazdasági tartalmat követ-e végig.
A jól ismert márkanév önmagában nem elég az eszköz azonosításához. A hálózat, a szerződéscím és a migráció szabályai együtt határozzák meg, mi található valójában egy tárcában vagy kereskedési felületen.
Milyen jövő várhat a zombi tokenekre?

A nagy árfolyamesés könnyen keltheti az olcsóság benyomását. A korábbi árhoz képest olcsó és a jelenlegi helyzethez képest alulértékelt azonban két külön állítás. Egy megszűnt szolgáltatás tokenjének nincs automatikus visszatérési kötelezettsége.
A százalékok is megtévesztők lehetnek. Egy 99 százalékot esett eszköznek százszorosára kellene emelkednie a kiinduló ár eléréséhez. Ha a mélypontról megduplázódik, még mindig 98 százalékkal marad el az eredeti értéktől.
A további pálya három általános forgatókönyvvel szemléltethető:
- Kedvező forgatókönyv: ellenőrizhető új felhasználás, tartós fejlesztői munka és szélesebb piaci részvétel alakul ki. Ez javíthatja egyes projektek helyzetét, de nem garantálja a régi árak visszatérését.
- Semleges forgatókönyv: kisebb közösség és időszakos spekuláció tartja fenn a kereskedést. Az ár erősen ingadozhat anélkül, hogy a tényleges használat érdemben növekedne.
- Kedvezőtlen forgatókönyv: további tőzsdei kivezetések, likviditáskivonás, technikai problémák vagy a közösség elapadása következik. Az eladhatóság akkor is megszűnhet, ha a token technikailag tovább létezik.
Ezek feltételes lehetőségek, és nem azonos valószínűséggel alkalmazhatók mind a hét eszközre.
A közvetlen veszélyek között a likviditáshiány mellett a csalások is fontosak. Hamis migrációs oldalak, állítólagos kártérítési portálok és „elveszett kriptót visszaszerző” szolgáltatók célozhatják a korábbi károsultakat. A Celsius hivatalos tájékoztatója konkrétan figyelmeztet hamis kifizetési oldalakra és adathalász megkeresésekre.
A védekezés alapja a hivatalos elérhetőségek független ellenőrzése, a szerződéscímek összevetése és az aláírandó tárcaműveletek megértése. Seed phrase-t vagy privát kulcsot nem szabad ügyintézőnek, migrációs oldalnak vagy „vagyonmentőnek” átadni. Egy ismeretlen engedélykérés más eszközök feletti rendelkezést is lehetővé tehet.
A felelőtlen döntés különösen azért veszélyes, mert itt több kockázat egyszerre jelentkezhet: bizonytalan felhasználás, gyenge piac, technikai összetettség és félrevezető kommunikáció. A kijelzett ár mellett ezért mindig azt kell megérteni, milyen működés és milyen tényleges eladhatóság áll a token mögött.
Gyakori kérdések
Mit jelent pontosan a zombi token?
Nem hivatalos megnevezés olyan kriptoeszközökre, amelyek egy súlyosan sérült vagy megszűnt projekt után is léteznek és kereskednek. A kifejezés önmagában nem írja le a hálózat technikai állapotát.
Miért van ára egy megszűnt vállalat tokenjének?
Mert más piaci szereplők továbbra is köthetnek rá ügyleteket. A fennmaradó árfolyam nem bizonyítja, hogy az eredeti szolgáltatás vagy a tokenhez kapcsolódó kedvezmény visszatért.
Az USTC jelenleg dollárértéket tartó stabilcoin?
Nem. Az ellenőrzött, körülbelül 0,0047 dolláros ár messze elmarad az eredeti egydolláros céltól. Jelenleg jelentős árfolyamkockázatú eszközként kell értelmezni.
Mi a különbség a LUNC és a LUNA között?
A LUNC a Terra Classic hálózathoz, a LUNA a 2022-es összeomlás után létrehozott új Terra-lánchoz tartozik. Külön eszközök, eltérő hálózati környezettel és árfolyamtörténettel.
A hitelezői kifizetések automatikusan értékesebbé teszik a kapcsolódó tokent?
Nem. A kifizetés elismert követeléshez és eljárási feltételekhez kapcsolódik. A token birtoklása önmagában nem bizonyít ilyen jogosultságot.
Eladható egy token, ha látható árfolyama van?
Ez nem garantált. Kevés vevő, alacsony poolállomány, befizetési korlátozás vagy nagy árkülönbség miatt az értékesítés nehéz, veszteséges vagy átmenetileg lehetetlen is lehet.
Jogi nyilatkozat: A cikk kizárólag tájékoztató és ismeretterjesztő célokat szolgál, nem minősül befektetési vagy pénzügyi tanácsadásnak. A kriptovaluták magas kockázatú, volatilis eszközök lehetnek; a befektetett összeg teljes elvesztése is lehetséges.