
Az S&P 500 emelkedése egyre kevésbé árulja el, hogyan él az átlagos amerikai háztartás, és egyre többet mond a technológiai óriások jövőjébe vetett bizalomról. Nick Colas, a DataTrek társalapítója szerint a technológiai vállalatok tágabban értelmezett köre már az index nagyjából felét képviseli. A koncentráció, a mesterséges intelligenciára épülő beruházások és az amerikai kötvényhozamok változása a Bitcoin és a teljes kriptopiac szempontjából is fontos kérdéseket vet fel.
Mit mutat valójában az S&P 500?
Nick Colas a CNBC Closing Bell Overtime című műsorában arra hívta fel a figyelmet, hogy az amerikai részvénypiac legismertebb mutatójának teljesítményét rendkívül erősen meghatározza a technológia. Értelmezése szerint emiatt az index minden korábbinál gyengébben tükrözheti a gazdaság egészének állapotát. Ez elemzői álláspont: önmagában sem recessziót, sem közelgő tőzsdei összeomlást nem bizonyít.
Az S&P Dow Jones Indices meghatározása szerint az S&P 500 az amerikai nagyvállalati részvénypiac mutatója, amely mintegy 500 vezető társaságot fog össze, és a rendelkezésre álló részvénypiaci kapitalizáció hozzávetőleg 80 százalékát fedi le. A kapitalizáció a vállalat részvényeinek összesített piaci értéke, nem az éves árbevétele, foglalkoztatotti létszáma vagy gazdasági hozzáadott értéke.
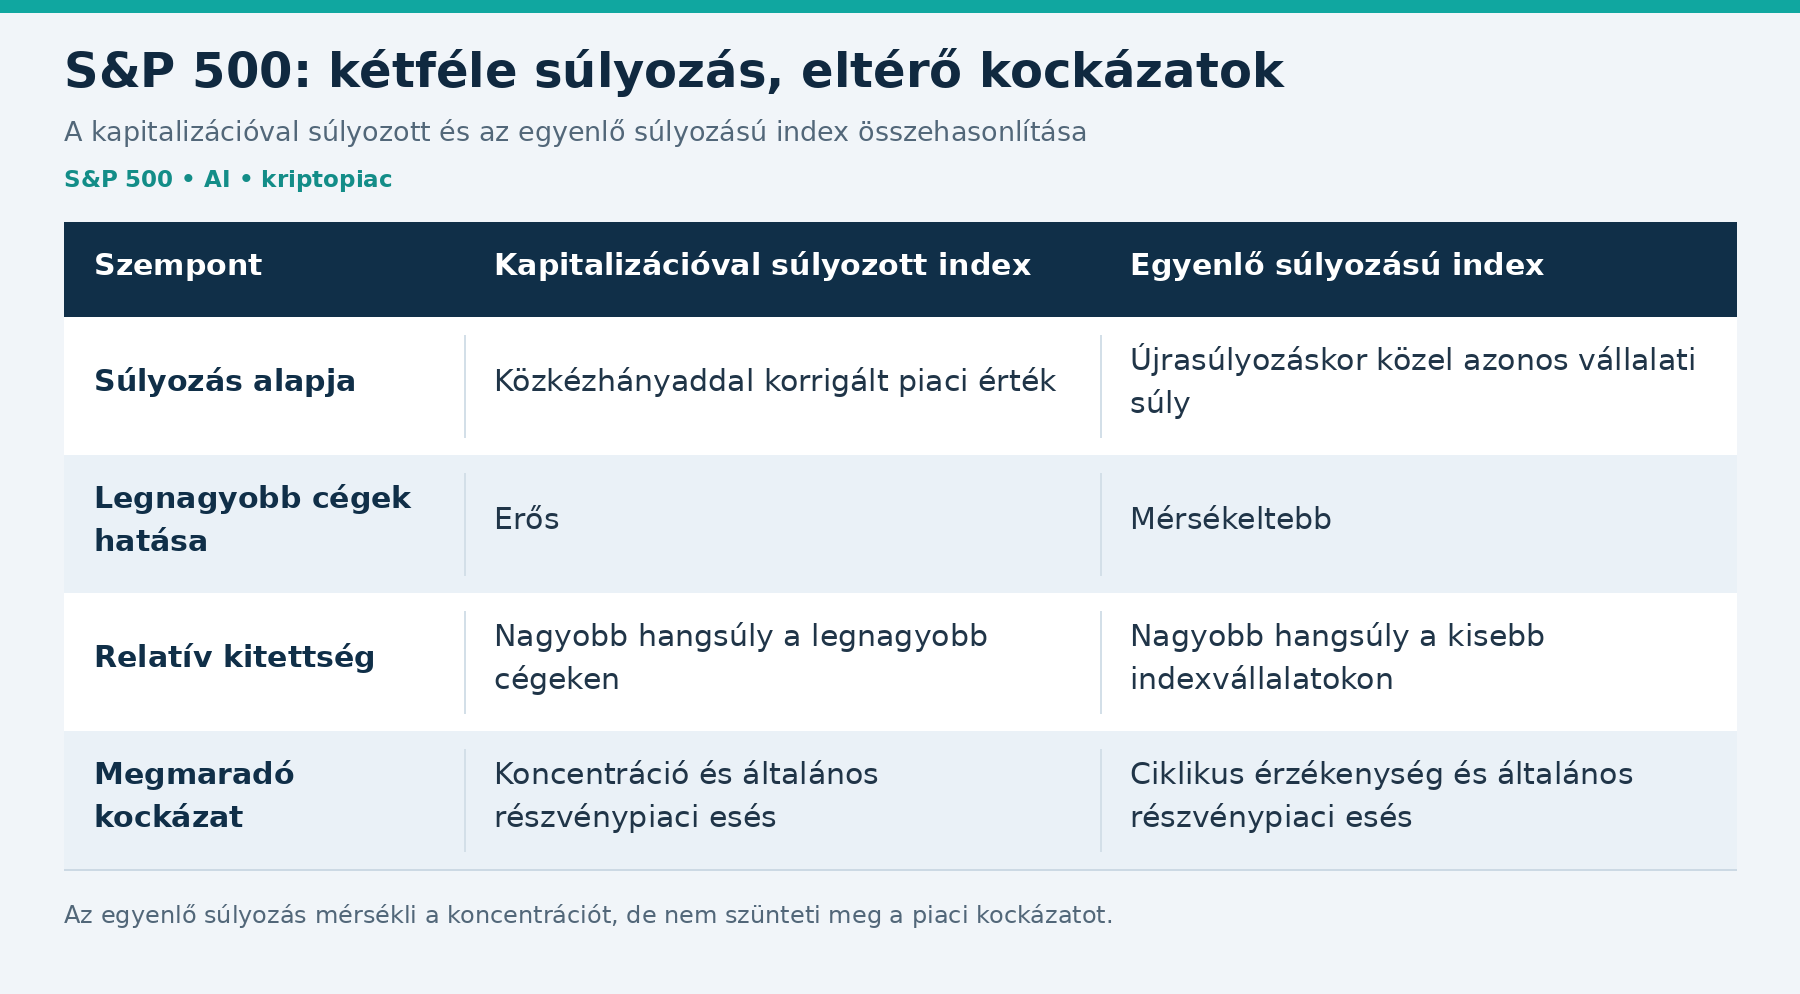
Az index súlyozásánál a közkézhányaddal korrigált piaci érték számít. Ez azt jelenti, hogy a befektetők számára ténylegesen elérhető részvényállomány értékét veszik figyelembe, és a nagyobb vállalatok árfolyammozgása erősebben befolyásolja az összesített eredményt.
Ebből természetesen következik az eltérés a tőzsde és a hétköznapi gazdasági tapasztalatok között. Az amerikai kisvállalkozások többsége nincs jelen az indexben, miközben a nagy nemzetközi cégek eredményeit külföldi bevételek is alakítják. Ráadásul az árfolyamok a várható jövőbeli profitot árazzák, a gazdasági statisztikák pedig jellemzően már lezajlott folyamatokat mérnek.
Mit jelent az 50 százalékos technológiai súly?
Colas nagyjából 50 százalékos becslését érdemes pontosan értelmezni: a technológia és a nagy technológiai cégek együttes, tágabb köréről beszél. Ez nem azonos az S&P 500 hivatalos informatikai szektorának súlyával, és nem kezelhető annak friss, hivatalos adatként közölt értékeként.
A különbség oka az ágazati besorolás. Az Nvidia, az Apple és a Microsoft az informatikai szektorhoz tartozik, miközben az Alphabet és a Meta a kommunikációs szolgáltatások között szerepel, az Amazon pedig a ciklikus fogyasztási javakhoz sorolt vállalat. Gazdasági működésük több ponton összekapcsolódik, de az indexstatisztikák külön kategóriákban mutatják őket.
A besorolásnál fontosabb kérdés, hogy ugyanazok a tényezők mozgatják-e ezeket a részvényeket. Ilyen közös tényező lehet a felhőszolgáltatások iránti kereslet, az adatközpontok építése, a félvezetőipari beruházás vagy a mesterséges intelligenciától remélt profitnövekedés. Különböző cégek így részben ugyanarra a gazdasági történetre válhatnak érzékennyé.
A koncentráció hatását egy egyszerű, kizárólag szemléltető példa mutatja. Ha egy vállalat súlya egy indexben 8 százalék, és a részvénye 10 százalékot esik, változatlan többi árfolyam mellett hozzávetőleg 0,8 százalékponttal húzza le az indexet. A sok száz összetevő tehát önmagában nem jelent egyenletes kockázatmegosztást.
Ez azonban nem teszi használhatatlanná az S&P 500-at. Inkább azt mutatja, hogy az index mellett a kisebb vállalatok teljesítményét, az ágazati különbségeket és az emelkedő részvények arányát is vizsgálni kell, ha a gazdasági folyamatokról szeretnénk képet kapni.
AI-forradalom vagy túl magasra tett léc?
Colas a technológiai dominancia egyik magyarázatát a Moore-törvényben látja. Az Intel összefoglalója szerint ez eredetileg azt a megfigyelést jelöli, hogy az integrált áramkörök tranzisztorszáma nagyjából kétévente megduplázódik, miközben a költség csak mérsékelten emelkedik. Nem természeti törvényről és nem garantált részvénypiaci hozamról van szó.
A gazdasági összefüggés mégis érthető: ha ugyanakkora ráfordítással egyre több számítás végezhető, új szolgáltatások és üzleti modellek válhatnak életképessé. A jobb hardver, a fejlettebb szoftver és a nagyobb felhasználói bázis egymást erősítheti. Ebből bizonyos vállalatok tartós versenyelőnyt építhetnek.
A technológiai fejlődés azonban nem jelenti automatikusan azt, hogy bármilyen részvényár indokolt. A befektetői megtérülést az is meghatározza, mekkora növekedést építettek már be az árfolyamba, mennyibe kerülnek az adatközpontok, és a beruházásokból mikor keletkezik tényleges bevétel. A verseny az új technológia előnyeinek egy részét alacsonyabb ügyfélárak formájában is továbbadhatja.
Az óvatosabb álláspontot Torsten Slok, az Apollo vezető közgazdásza is megfogalmazta: egy 2025. július 16-i elemzésében a legnagyobb amerikai vállalatok értékeltségét a kilencvenes évek technológiai buborékjához hasonlította. Ez dátumhoz kötött elemzői értékelés, nem a jelenlegi piac bizonyított diagnózisa.
A két gondolat egyszerre is igaz lehet: a mesterséges intelligencia jelentős gazdasági változást hozhat, miközben egyes kapcsolódó eszközök túlértékeltté válhatnak. A döntő kérdés az, hogy a későbbi nyereség igazolja-e a mai várakozásokat.
Miért nem mindig jó hír a hozamesés?
Az amerikai kötvénypiac különösen fontos hátteret ad ehhez a vitához. Az amerikai pénzügyminisztérium napi adatsora szerint 2026. október 22-én a tízéves lejárathoz tartozó nominális parhozam 4,96 százalék volt. Ez napi referenciaadat, nem folyamatosan frissülő, pillanatnyi tőzsdei jegyzés.
A kötvényhozam azt mutatja meg, milyen megtérülést áraz a piac az adott hitelviszonyt megtestesítő eszközhöz. A hagyományos, fix kamatozású kötvények árfolyama és hozama ellentétes irányban mozog: erősebb kereslet esetén az árfolyam emelkedhet, a hozam pedig csökkenhet. A hosszú hozamokat a várt jegybanki kamatok, az infláció és a hosszabb futamidőért elvárt többletkompenzáció egyaránt alakítja.
A nominális hozamot és a reálhozamot külön kell kezelni. Utóbbi az infláció figyelembevételével értelmezett megtérülés; a piaci elemzésben az inflációkövető amerikai állampapírok, a TIPS-ek hozama fontos támpont. A nominális hozam eséséből önmagában nem derül ki, hogy az inflációs várakozás vagy a reálhozam változott-e inkább.
Colas szerint az AI-beruházások finanszírozásával kapcsolatos várakozások is hatással lehetnek a reálhozamokra. Az érvelés szerint a kisebb beruházási igény mérsékelheti a tőke iránti keresletet, illetve a gazdasági növekedéssel kapcsolatos várakozásokat. Ez lehetséges magyarázat, de önmagában nem bizonyított oka egy adott napi piaci mozgásnak.
Ugyanez igaz az olajár és a kötvényhozam kapcsolatára. Az olaj drágulása inflációs aggodalmakat kelthet, de egy geopolitikai sokk közben menedékeszközök iránti keresletet is kiválthat. A korábbi együttmozgás gyengülése ezért figyelmeztető jel lehet, de nem bizonyítja, hogy mostantól kizárólag az AI mozgatja a kamatpiacot.
A K alakú gazdaság és a tőzsdei vagyon
A részvényindex és a mindennapi megélhetés eltérését a K alakú gazdaság fogalma is segít megérteni. Ezzel általában olyan helyzetet írnak le, amelyben a magasabb jövedelmű, nagyobb vagyonnal rendelkező háztartások kedvezőbb pályán haladnak, miközben más csoportok lemaradnak vagy nehezebb helyzetbe kerülnek. A kifejezésnek azonban nincs minden kutatásban egységes meghatározása.
A New York-i Fed 2026 májusában közzétett elemzése a magasabb jövedelmű háztartások erősebb fogyasztási és vagyongyarapodási pályáját vizsgálta. A Richmond Fed júliusi kutatása ugyanakkor arra figyelmeztetett, hogy a jövedelem és a fogyasztás eltérő képet mutathat, és az amerikai gazdaság hosszú távon nem írható le folyamatosan K alakúként.
A tőzsdei vagyon hatása ettől még fontos. A részvénnyel és befektetési alappal rendelkező háztartások vagyona az árfolyamok emelkedésével gyarapodhat, ami támogathatja költéseiket. Akinek nincs jelentős pénzügyi megtakarítása, annak ugyanaz az indexemelkedés jóval kevesebb közvetlen előnyt jelenthet.
Ide kapcsolódnak a tőzsdei bevezetések, vagyis az IPO-k is. Egy sikeres bevezetés a tulajdonosok és dolgozók korábban nehezen értékesíthető részesedését könnyebben eladható vagyonná alakíthatja. Egy elhalasztott IPO ezt késleltetheti, de önmagában nem jelenti a vagyon eltűnését vagy a tehetős háztartások számának csökkenését.
Mit változtat az egyenlő súlyozás?
Colas az indexkoncentráció miatt aggódó befektetők számára az egyenlő súlyozású S&P 500 vizsgálatát vetette fel. Ennél a megoldásnál az egyes vállalatok az újrasúlyozáskor megközelítőleg azonos súlyt kapnak, majd az árfolyammozgások miatt a súlyok ismét eltérnek. A hagyományos és az egyenlő súlyozású változat így ugyanarról a vállalati körről adhat eltérő teljesítményképet.
Az Invesco 2026. március 4-i ismertetője szerint január 31-én az RSP egyenlő súlyozású ETF technológiai és kommunikációs kitettsége együttesen 17,3 százalék volt, míg a kapitalizációval súlyozott S&P 500 megfelelő értéke 44,7 százalék. Ezek történeti, két szektort összesítő adatok, amelyek nem hasonlíthatók közvetlenül egy másik dátum kizárólag informatikai szektorsúlyához.
Colas a lakásépítőket is olyan területként említette, amelynek kedvezhetne a jelzáloghitelek olcsóbbá válása. A hatás azonban feltételes: a kedvezőbb finanszírozást ellensúlyozhatja a munkanélküliség emelkedése, a gyenge vásárlói bizalom vagy a lakások magas ára.
Hogyan érintheti mindez a Bitcoint?
A kriptopiac számára az S&P 500 összetétele azért fontos, mert a digitális eszközök és a technológiai részvények részben ugyanarra a befektetői kockázatvállalásra érzékenyek. Amikor a piaci szereplők csökkentik kockázatos pozícióikat, több eszközcsoportban is egyszerre adhatnak el. A Bitcoin technológiai sajátosságai ezért nem garantálnak független árfolyampályát.
Egy 2023-ban megjelent IMF-munkatanulmány a kriptoeszközök és a részvények erősödő együttmozgását, valamint az amerikai monetáris szigorítás kriptopiaci hatását vizsgálta. A kutatás az intézményi befektetők növekvő szerepét is összekapcsolta a pénzügyi piacok szorosabb integrációjával. Ez történeti bizonyíték, nem a 2026. októberi korreláció mérése
A korreláció együttmozgást jelent, nem biztos előrejelzést vagy automatikus ok-okozati kapcsolatot. Mértéke függ a vizsgált időszaktól, és piaci stresszben is változhat. Az, hogy a Bitcoin és a technológiai részvények korábban együtt estek, nem jelenti azt, hogy minden későbbi napon ugyanúgy fognak mozogni.
Az AI-beruházások mérséklődése ezért többféleképpen hathat a digitális eszközökre. Ha rendezett alkalmazkodást és kedvezőbb finanszírozási környezetet hoz, az támogathatja a kockázatvállalást. Ha viszont profitcsalódásokkal és pánikszerű pozíciózárásokkal jár, a kriptovalutákra is eladási nyomás nehezedhet.
Az AI-hoz kapcsolt tokeneknél külön meg kell vizsgálni, hogy a projekt használata teremt-e tényleges keresletet a token iránt. Az adatközpontok vagy a mesterséges intelligencia terjedése önmagában nem bizonyítja egy kapcsolódó token értékének növekedését. A tokenkibocsátás, a későbbi felszabadítások, a gyenge likviditás és a technológiai hibák külön kockázatot jelentenek.
Stabilcoinnak az olyan kriptoeszközöket nevezik, amelyek valamilyen referenciaérték, például az amerikai dollár követésére törekednek. Az árfolyamrögzítés cél, nem feltétlen garancia: a tartalékok minősége, a visszaváltás feltételei és a kibocsátó működése itt is számít. Egy stabilcoin tartása ezért nem azonos egy biztosított bankbetéttel.
Három forgatókönyv és a fontos veszélyjelek
A jelenlegi vita alapján nem indokolható egyetlen biztos index- vagy Bitcoin-célár kijelölése. Hasznosabb azt vizsgálni, hogy milyen gazdasági körülmények támogatnák vagy gyengítenék az egyes piaci pályákat. Az alábbi lehetőségek elemzési keretet adnak, nem számszerűsített valószínűségeket.
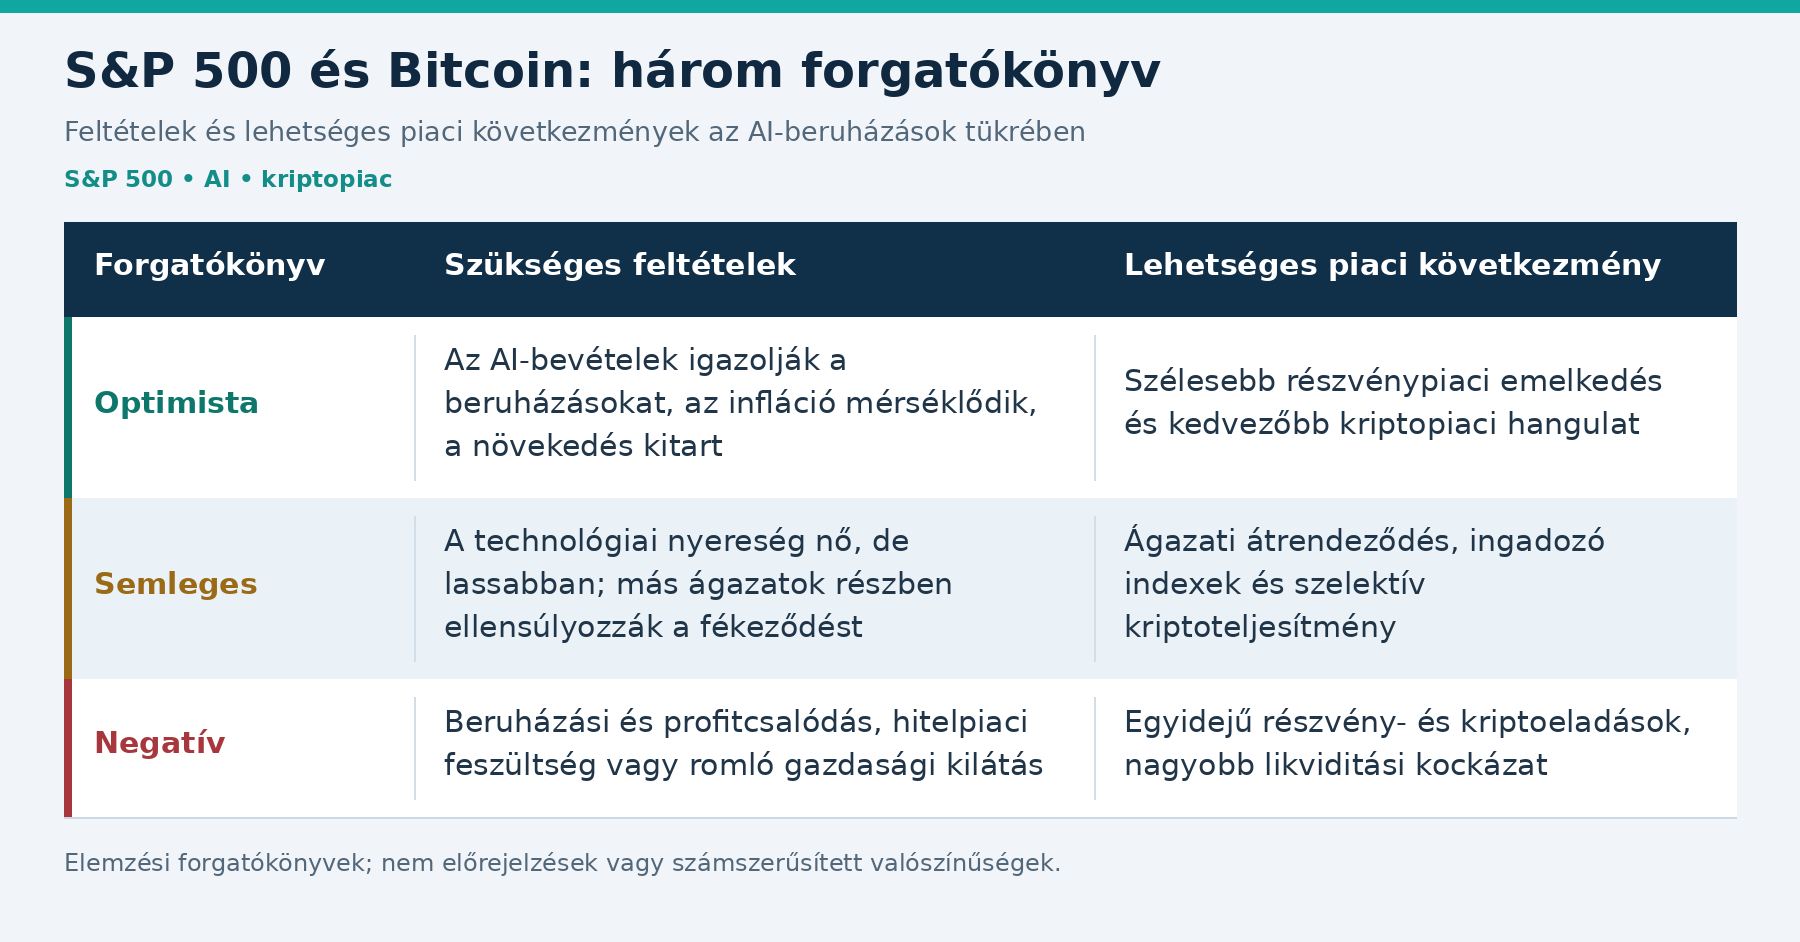
A kriptokereskedésben a tőkeáttétel különösen felerősítheti a bizonytalan helyzetet. A kényszerlikvidálás azt jelenti, hogy a szolgáltató fedezethiány miatt lezárja a pozíciót; sok ilyen ügylet rövid idő alatt tovább gyorsíthatja az esést. A szabályozási változás, egy tőzsde működési zavara vagy egy okosszerződés hibája a makrogazdaságtól függetlenül is veszteséget okozhat.
A csalók közben az AI iránti érdeklődést is kihasználják. Az amerikai értékpapír-felügyelet befektetővédelmi figyelmeztetése hamis kereskedőrobotokra, megtévesztő oldalakra és mesterséges intelligenciával készített álmegszólalásokra is kitér. A garantált hozam, a sürgetés és a kiutaláshoz követelt újabb befizetés súlyos figyelmeztető jel. Investor.gov
Az ellenőrzéshez a szolgáltató valódi webcímét és felügyeleti nyilvántartását önállóan érdemes megkeresni. Privát kulcsot vagy helyreállító szósort senkinek nem szabad átadni, és egy ismert közgazdász vagy vállalat nevével készült videó sem helyettesíti a hiteles azonosítást. Felelős döntéshez az eszköz működését, a veszteség lehetőségét és a pénzhez való hozzáférés feltételeit egyaránt érteni kell.
Gyakori kérdések
Az S&P 500 már nem mutat semmit a gazdaságról?
De igen: fontos információt ad az amerikai nagyvállalatok piaci megítéléséről. A foglalkoztatás, a háztartási fogyasztás vagy a kisvállalkozások helyzetének teljes bemutatására azonban önmagában nem alkalmas.
Valóban 50 százalék a technológiai szektor súlya?
Colas megközelítőleg ekkora súlyról beszél a technológiai cégek tágabb körét tekintve. Ez eltér a hivatalos informatikai szektor besorolásától, ezért a két adat nem cserélhető fel.
Biztonságosabb az egyenlő súlyozású S&P 500?
A legnagyobb vállalatokhoz kapcsolódó koncentrációt mérsékelheti. Az általános részvénypiaci, gazdasági és devizakockázatot azonban nem szünteti meg, és a teljesítménye elmaradhat a hagyományos indexétől.
A csökkenő amerikai kötvényhozam emeli a Bitcoin árát?
Nem szükségszerűen. Az alacsonyabb hozam kedvezhet a kockázatvállalásnak, de ha gazdasági félelmek és menekülő tőke állnak mögötte, a Bitcoin árfolyama közben eshet is.
Az AI terjedése minden AI-tokennek kedvez?
Nem. A token értékét a tényleges felhasználás, a hozzá kapcsolódó jogok, a kínálat változása és a piaci kereslet alakítja; egy sikeres technológiai irányzat nem garantálja minden kapcsolódó projekt sikerét.
Mi a legfontosabb figyelmeztető jel egy ajánlatnál?
A garantált, kiemelkedő hozam ígérete és a gyors befizetésre ösztönző nyomásgyakorlás különösen gyanús. A szolgáltató kilétét és jogosultságát független forrásból kell ellenőrizni.
Jogi nyilatkozat: A cikk kizárólag tájékoztató és ismeretterjesztő célokat szolgál, nem minősül befektetési vagy pénzügyi tanácsadásnak. A kriptovaluták magas kockázatú, erősen volatilis eszközök lehetnek; akár a befektetett összeg teljes elvesztése is lehetséges.