
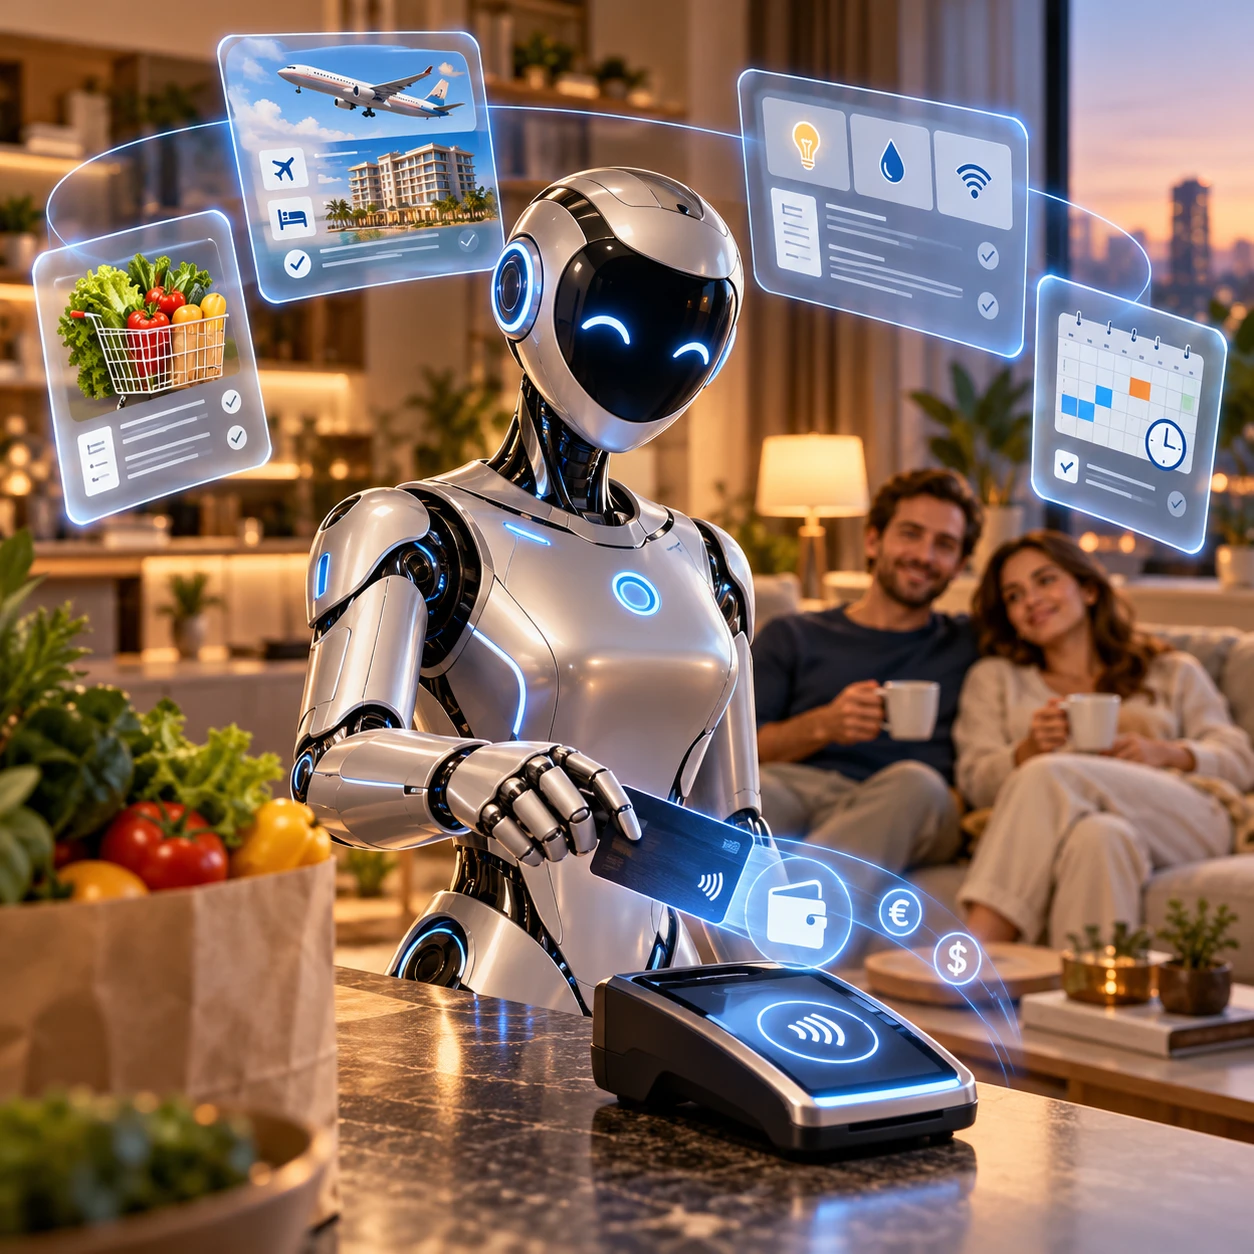
Az AI-ügynökös fizetés átrendezheti, hogyan vásárolunk az interneten: a mesterséges intelligencia az előre megadott szempontjaink alapján választhat bankkártya, közvetlen banki fizetés vagy stabilcoin között. A fizetési iparág szereplői már működő megoldásokkal és éles kísérleti programokkal készülnek erre. A kriptopiac számára új felhasználási terület nyílhat, de ebből még nem következik automatikusan a kapcsolódó tokenek árfolyam-emelkedése.
Mit jelent az AI-ügynökös fizetés?
Az AI-ügynök olyan mesterséges intelligenciára épülő szoftver, amely egy meghatározott cél érdekében eszközöket használhat és műveleteket végezhet. Egy egyszerű chatbot például szállodákat ajánl, egy megfelelő jogosultságokkal rendelkező ügynök viszont összehasonlíthatja az ajánlatokat, ellenőrizheti a lemondási feltételeket, majd engedélyezett kereten belül foglalhat és fizethet is.
Az ehhez kapcsolódó agentic commerce, vagyis ügynökalapú kereskedelem lényege, hogy a vásárlási folyamat egy részét szoftver végzi a felhasználó helyett. Az önállóság mértéke változó: egyes rendszerek minden fizetés előtt jóváhagyást kérhetnek, mások előre meghatározott összeghatárig működhetnek automatikusan.
Brian Dammeir, a Plaid fizetési és pénzügyi menedzsmentterületének vezetője egy október 30-án megjelent interjúban arról beszélt, hogy az ügynökök eltérő fizetési megoldásokat választhatnak, mint az emberek. A döntésben például a kedvezmények, a kártyás jutalmak vagy a felhasználó által előírt egyszerűség kaphat szerepet. Az interjú október 19-én, a Las Vegas-i Money20/20 konferencián készült.
Ez azért jelentős, mert az ember gyakran megszokásból fizet ugyanazzal a kártyával. Egy szoftver minden alkalommal újraszámolhatja, melyik elérhető megoldás felel meg legjobban a feltételeknek.
Az automatizálás azonban nem szüntet meg minden akadályt. Egy ügynököt kevésbé zavarhat egy hosszadalmas űrlap, de a banki hitelesítés, a kereskedő biztonsági rendszere vagy egy hibás integráció továbbra is megállíthatja. A technikai hozzáférés és a fizetésre szóló felhatalmazás két külön követelmény.
Miért változhat meg a fizetési módok versenye?
A vásárló és a kereskedő számára nem feltétlenül ugyanaz a legelőnyösebb fizetés. A kereskedő az alacsony feldolgozási költséget és a gyors pénzhez jutást értékelheti, miközben a vevőnek a visszatérítés, a vásárlásvédelem vagy a kártyás pontgyűjtés lehet fontosabb.
Egy megfelelően kialakított ügynök ezeket együtt mérlegelheti. Elképzelhető például, hogy egy webáruház banki fizetéshez árengedményt ad, a vásárló kártyája viszont pénzvisszatérítést biztosít. Az összehasonlításhoz a kedvezmények mellett az esetleges devizaváltási költséget, a visszafizetés feltételeit és a fizetés biztonságát is figyelembe kell venni.
A legkisebb tranzakciós díj nem feltétlenül jelenti a vásárló számára legjobb teljes ajánlatot. Egy bizonytalan kereskedőnél többet érhet a kedvezőbb reklamációs lehetőség, mint egy kisebb azonnali megtakarítás.
A kártyás rendszerben gyakran említett interchange, magyarul bankközi jutalék az elfogadó és a kibocsátó bank közötti díjelem. Ez nem azonos a kereskedő teljes kártyaelfogadási költségével, amely más tételeket is tartalmazhat.
Az AI-ügynökök terjedése ezért új ösztönzőket teremthet. A szolgáltatók olyan ajánlatokat alakíthatnak ki, amelyeket gépi rendszerek könnyen összehasonlítanak: világos díjakat, egyértelmű visszatérítési szabályokat és automatikusan érvényesíthető kedvezményeket.
Ennek ugyanakkor feltétele az átláthatóság. Ha az ügynök szolgáltatója jutalékot kap bizonyos fizetési módok közvetítéséért, érdekellentét alakulhat ki. A fogyasztó számára lényeges lesz, hogy a rendszer milyen lehetőségeket vizsgál, mit hagy ki, és kinek az érdekeit követi.
A bankok és a kártyatársaságok is alkalmazkodnak
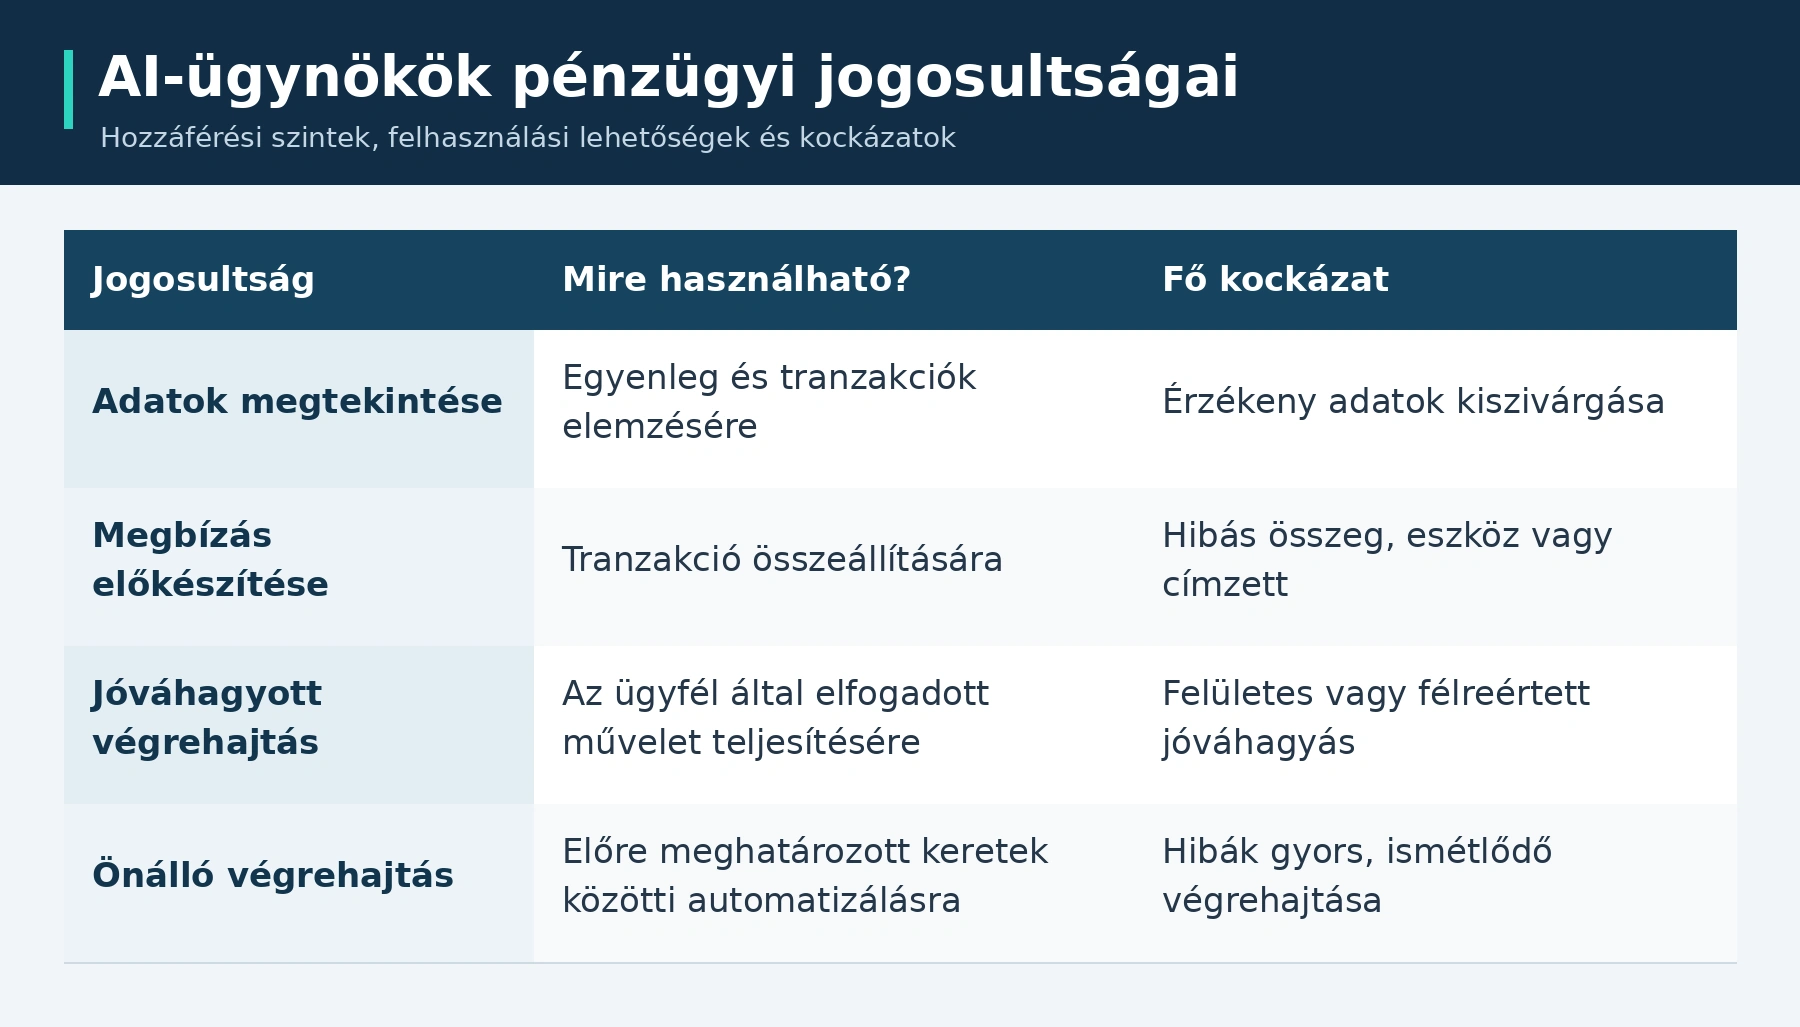
Az AI-ügynökös fizetés nem kizárólag kriptós fejlesztési irány. A hagyományos fizetési szereplők is olyan infrastruktúrát építenek, amelyben szoftverek kezdeményezhetnek megfelelően ellenőrzött tranzakciókat.
A Plaid AI-vállalatoknak kínált megoldásai között szerepel a közvetlen bankszámlás fizetés és az ügynökös kereskedelemhez kapcsolódó tárcsafeltöltés. A vállalat a számlatulajdonos, az egyenleg és a kockázatok ellenőrzését is hangsúlyozza.
A pay-by-bank közvetlen bankszámlás fizetést jelent. A pontos működés országonként és szolgáltatónként eltérhet, ezért a kifejezés önmagában nem garantál azonos sebességet, díjazást vagy visszatérítési lehetőséget.
A Visa 2026 októberében a BILL és a Billtrust részvételével olyan éles kísérleti programról számolt be, amelyben megbízható AI-ügynökök jóváhagyott vállalati számlák kifizetését hajthatják végre beszállítói portálokon. A megoldás az ügynök azonosítására, a fizetési jogosultság ellenőrzésére és a tranzakció követhetőségére épít. Ez konkrét vállalati alkalmazás, de önmagában nem bizonyít általános lakossági elterjedést. Visa
A Visa Intelligent Commerce dokumentációja ügynökhöz rendelt fizetési tokeneket és a felhasználó hitelesített utasításához kapcsolódó ellenőrzéseket ismertet.
A tokenizáció itt a fizetési kártyaadatok helyettesítését jelenti egy korlátozottan használható digitális azonosítóval. Ez különbözik egy blokkláncon kibocsátott kriptotoken létrehozásától.
A fejlemények alapján inkább többféle fizetési rendszer együttélésére érdemes számítani. A kártyák, a banki fizetések és a blokkláncos megoldások eltérő helyzetekben lehetnek előnyösek; az ügynök feladata ezek közötti, ellenőrizhető választás lehet.
Hol kapcsolódik be a kripto és az x402?
A kriptós infrastruktúra különösen ott lehet érdekes, ahol a szoftverek digitális szolgáltatásokat vásárolnak egymástól. Egy ügynöknek szüksége lehet adatokra, számítási kapacitásra vagy egyetlen fizetős lekérdezés eredményére. Ilyenkor a hagyományos regisztráció és előfizetés aránytalanul körülményes lehet.
Az API, vagyis alkalmazásprogramozási felület olyan kapcsolódási pont, amelyen keresztül szoftverek adatokat kérhetnek le vagy szolgáltatásokat vehetnek igénybe.
Az x402 a webes kommunikációba illeszthető fizetési protokoll. A Cloudflare műszaki leírása alapján a szolgáltató egy HTTP 402, vagyis „fizetés szükséges” válaszban közli a feltételeket. A kliens elkészíti az aláírt fizetési adatokat, majd megismétli a kérést; a szolgáltató ellenőrzi és elszámolja a fizetést, ezután hozzáférést ad az erőforráshoz.
Egy szemléltető alkalmazásban tehát az ügynök adatot kér, árat kap, ellenőrzi a költési keretét, majd fizet. A felhasználónak nem feltétlenül kell minden egyes szolgáltatónál külön vásárlási folyamaton végigmennie.
A Cloudflare 2026. szeptember 30-án zárt bétában elérhető Monetization Gateway szolgáltatást jelentett be. A bemutatott rendszer webes tartalmakért, API-kért és más digitális erőforrásokért fogadhat ügynökös fizetést; az ismertetett elszámolás USDC-vel, a Base blokkláncon történik. A közléskor a hozzáférés jogosult amerikai eladókra és vevőkre korlátozódott.
A szabványosítás is előrehaladt: a Linux Foundation júliusi bejelentése szerint működésbe lépett az x402 Foundation. A kezdeményezés több fizetési típus együttműködését célozza. Az x402 protokoll, nem önmagában megvásárolható kriptovaluta.
Miért lehetnek fontosak a stabilcoinok?
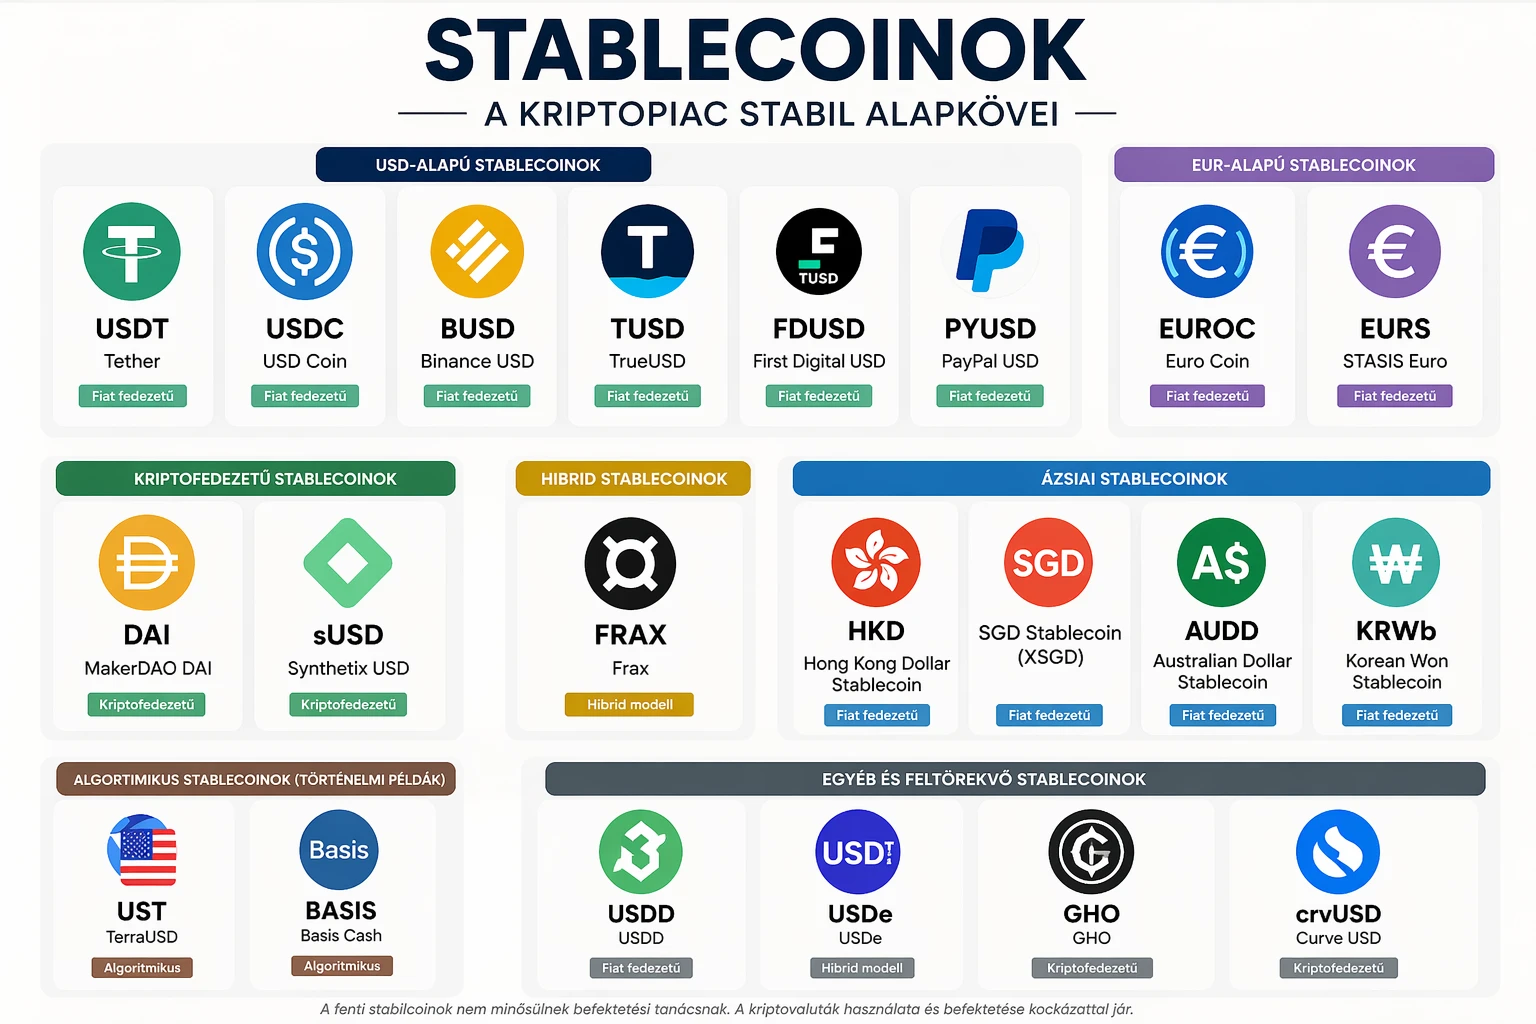
A stabilcoin olyan kriptoeszköz, amely meghatározott referenciaértékhez, például egy pénznemhez igyekszik kötni az értékét. A dolláralapú USDC célja az amerikai dollár értékének követése. Ez fizetési szempontból más szerep, mint egy jelentősen ingadozó árfolyamú kriptoeszközé.
Egy automatikusan működő rendszernek kiszámítható költségkeretre van szüksége. Ha a rendelkezésére álló fizetőeszköz értéke rövid idő alatt nagyot változik, nehezebb tervezni, hány lekérdezést vagy mekkora számítási kapacitást tud megvásárolni.
A blokkláncos fizetés további vonzereje lehet a folyamatos elérhetőség és a programozható végrehajtás. Ezek azonban konkrét hálózattól, tárcsától és szolgáltatótól függő tulajdonságok; a gyorsaság és az alacsony költség nem minden környezetben azonos.
A stabilcoin nem jelent automatikusan kockázatmentes digitális pénzt. A kibocsátó működése, a tartalékok kezelése, a visszaváltás és a technikai infrastruktúra egyaránt számít. A Circle USDC-fehér könyve többek között likviditási, működési és technológiai kockázatokat, valamint bizonyos címek blokkolásának lehetőségét is ismerteti.
Egy euróban gazdálkodó felhasználónak ráadásul a dollárhoz kötött eszköz devizakitettséget is jelenthet. A dollárérték követése nem garantál változatlan euróértéket.
A teljes költségbe a stabilcoin beszerzése, a devizaváltás, a hálózati díj, az esetleges szolgáltatói költség és a hagyományos pénzre történő visszaváltás is beletartozhat. A gas díj a blokkláncos művelet végrehajtásához kapcsolódó hálózati költség; ezt egyes megoldásokban a háttérben szolgáltató fizeti vagy építi be az árazásba.
A stabilcoinok előnye ezért csak a teljes fizetési folyamat vizsgálatával ítélhető meg.
Mit jelent mindez a kriptovaluták értékére nézve?
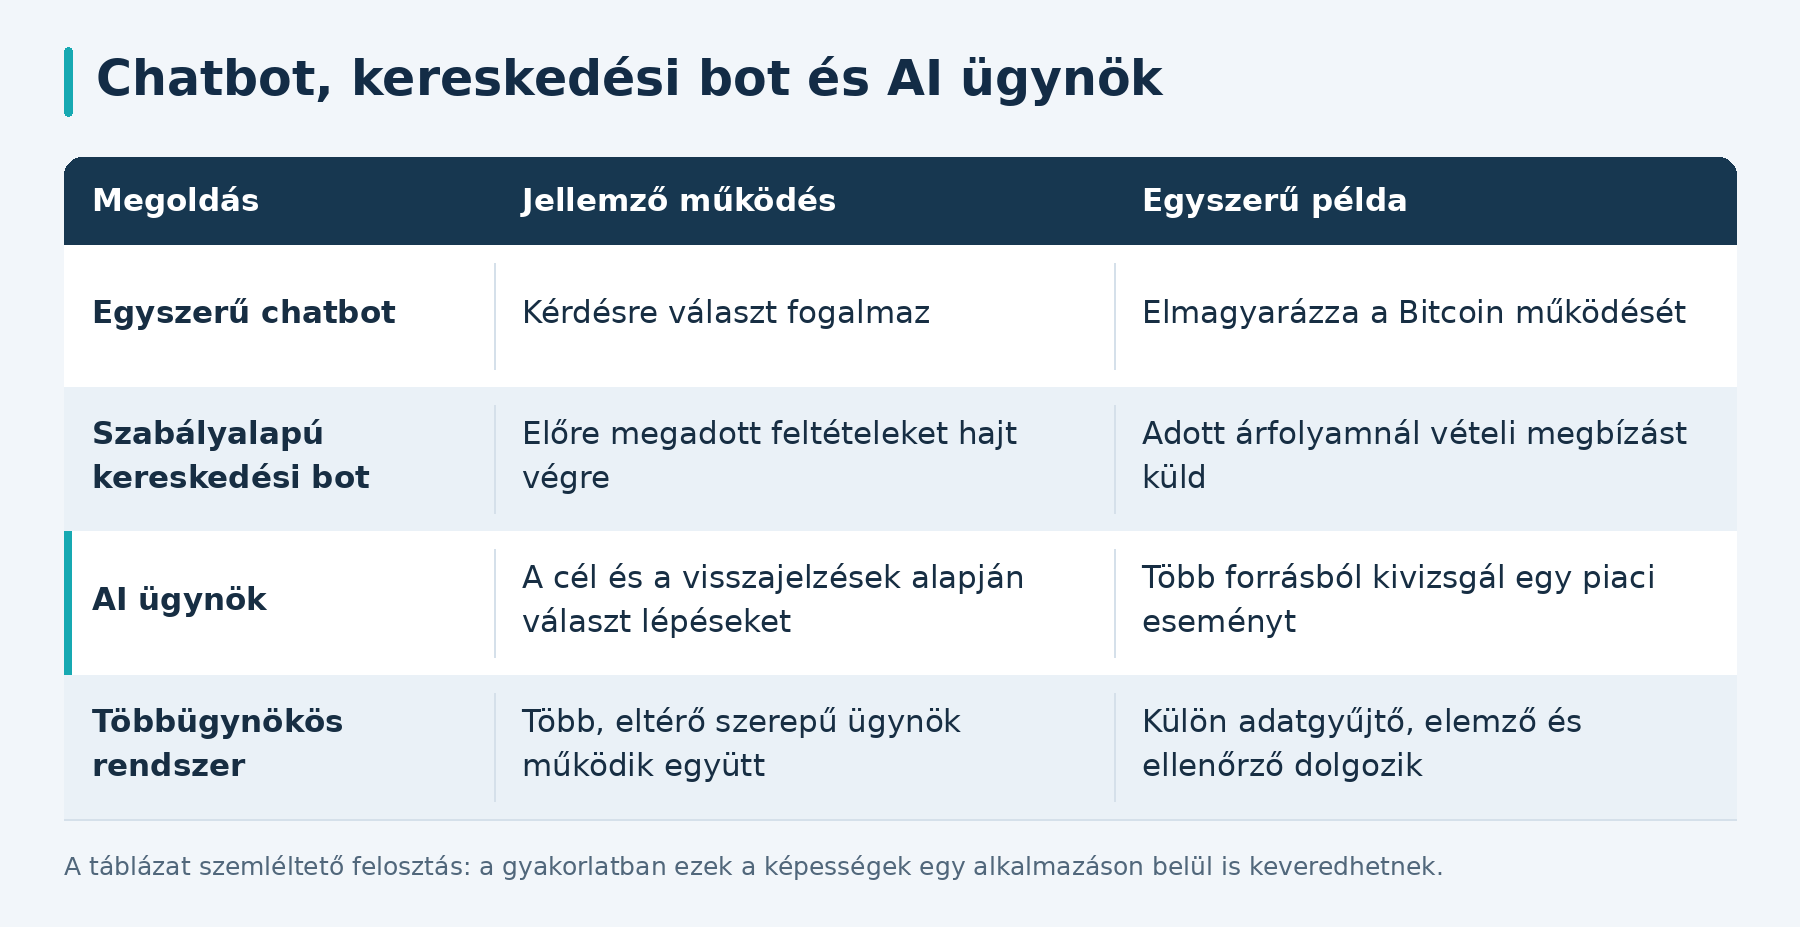
Az ügynökös kereskedelem növekedése többféle vállalkozásnak teremthet bevételi lehetőséget: tárcsaszolgáltatóknak, fizetési feldolgozóknak, infrastruktúra-fejlesztőknek, stabilcoin-kibocsátóknak és a fizetős digitális szolgáltatások üzemeltetőinek.
Egy technológia terjedése azonban nem azonos egy hozzá kapcsolt token értékének növekedésével. A kettő közötti kapcsolatot külön kell megvizsgálni.
Ha például egy hálózaton több stabilcoinfizetés történik, abból nem feltétlenül következik, hogy a felhasználóknak jelentős mennyiséget kell tartaniuk a hálózat saját tokenjéből. A díjak lehetnek alacsonyak, a költségeket közvetítő rendezheti, a bevétel pedig több szereplő között oszolhat meg.
Az értékelésnél ezért az számít, hogy:
- van-e tényleges, fizető felhasználói kereslet;
- mekkora bevételt termel a szolgáltatás;
- szükséges-e a token a működéshez;
- hogyan kapcsolódik a használat a token iránti kereslethez;
- mekkora az új tokenkibocsátás és a versenytársak nyomása.
A tranzakciószám önmagában félrevezető lehet. Sok apró művelet kevés összértéket mozgathat, a tesztforgalom pedig nem feltétlenül jelez tartós üzleti keresletet. Ugyanígy egy nagy vállalati partnerség bejelentése sem azonos a jelentős, rendszeres használattal.
A kereskedelemben történő fizetést érdemes elválasztani az autonóm kriptokereskedéstől is. Egy adatszolgáltatás díjának kifizetése és egy tőkeáttételes pozíció megnyitása egészen más pénzügyi kockázatot jelent, még akkor is, ha mindkettőt AI-ügynök hajtja végre.
Elemzői szempontból a tartós használat, az ellenőrizhető bevétel és az átlátható működés többet mondhat, mint egy projekt nevében szereplő „AI” kifejezés.
Csalások, hibák és a felelősség kérdése
Az automatikus fizetés egyik fő veszélye, hogy egy rossz döntés közvetlen pénzügyi következménnyel járhat. Az ügynök félreérthet egy feltételt, rossz szolgáltatást választhat, vagy támadó által készített tartalommal találkozhat.
A prompt injection olyan manipuláció, amelyben a támadó például egy weboldalba vagy dokumentumba ágyazott utasítással próbálja eltéríteni az AI-rendszert. Fizetési környezetben ennek célja lehet jogosulatlan vásárlás vagy egy csaló kedvezményezett előnyben részesítése.
Az OWASP biztonsági útmutatója a túlzott jogosultságot és önállóságot lényeges kockázatként kezeli. A védekezés része a hozzáférések korlátozása, a nagy hatású műveletek emberi jóváhagyása és a jogosultságok ellenőrzése a háttérrendszerekben. OWASP Gen AI Security Project
Ez fizetésnél azt jelenti, hogy a költési limitet technikai szabálynak is ki kell kényszerítenie. A modellnek adott szöveges kérés önmagában nem elegendő védelem.
Hasznos kontroll lehet a külön költési keret, az engedélyezett kereskedők listája, az azonnali értesítés és a gyorsan visszavonható hozzáférés. Ismeretlen alkalmazásnak átadott banki jelszó, privát kulcs vagy seed kifejezés súlyos kitettséget teremthet. A seed kifejezés a kriptotárca helyreállítására szolgál; megszerzése a pénzeszközök feletti ellenőrzést is lehetővé teheti.
Csalók ismert márkákra és fizetési szabványokra hivatkozva hamis ügynökalkalmazásokat, tárcsakapcsoló oldalakat vagy megtévesztő tokeneket kínálhatnak. Egy protokoll neve nem igazolja egy hozzá társított befektetés hitelességét.
A felelősség szintén döntő kérdés: mit engedélyezett a felhasználó, mit hajtott végre a rendszer, és milyen védelem vonatkozik a tranzakcióra? Az ügynökös vásárlások körüli bizonytalanságokat egy október 28-i iparági beszámoló is kiemelte. A visszatérítés és a jogorvoslat lehetősége az adott fizetési módtól, szolgáltatástól és feltételektől függ.
Három forgatókönyv az AI-ügynökös fizetés jövőjére
Optimista forgatókönyv: a fizetési szabványok együttműködnek, a jogosultságkezelés megbízhatóvá válik, és az ügynökök számottevő költséget vagy időt takarítanak meg. A stabilcoinok különösen a gépek közötti digitális szolgáltatásoknál és egyes nemzetközi fizetéseknél erősödhetnek. Ehhez használható visszatérítési folyamatok, megfelelő megfelelési megoldások és tartós ügyféligény is szükséges.
Ebben a helyzetben a kriptós infrastruktúra több valós gazdasági műveletet szolgálhatna ki. A nyereség azonban továbbra is az egyes szolgáltatók üzleti modelljétől függne; a növekedés nem oszlana el egyenletesen a tokenek között.
Semleges forgatókönyv: az ügynökös vásárlás fokozatosan terjed, de a fizetések jelentős része a meglévő kártyás és banki rendszereken marad. A blokkláncos megoldások jól körülhatárolt területeken találnak piacot, például fizetős adatlekérdezéseknél és digitális erőforrások vásárlásánál. Az innováció ebben az esetben is érdemi lenne, de nem járna a teljes fizetési rendszer gyors átalakulásával.
Kockázati forgatókönyv: csalások, hibás költések, szolgáltatói korlátozások és felelősségi viták fékezik az elfogadást. A fogyasztók kevésbé bíznak az automatizálásban, a vállalkozások pedig több kézi ellenőrzést tartanak fenn. A kriptopiacon különösen sérülékenyek lehetnek azok a projektek, amelyek értékelése gyors tömeges elterjedést feltételez.
Ezek lehetséges fejlődési utak, nem biztos előrejelzések. Az előrehaladás megítéléséhez a visszatérő ügyfeleket, a tényleges fizetési értéket, a hibaarányt és a teljes költséget érdemes vizsgálni.
Az AI-ügynökös fizetés jelentősége abban áll, hogy a szoftver a fizetési mód kiválasztásában is szerepet kaphat. Hogy ez melyik technológiának kedvez, azt a használhatóság, a biztonság, az elfogadottság és a felhasználó számára nyújtott teljes érték együtt határozza meg.
Gyakori kérdések
Mi az AI-ügynökös fizetés?
Olyan fizetési folyamat, amelyben mesterséges intelligenciára épülő szoftver a felhasználó nevében, meghatározott jogosultságok és korlátok között kezdeményez vagy hajt végre tranzakciót.
Minden AI-ügynök kriptovalutával fizet?
Nem. Az alkalmazástól függően bankkártyát, közvetlen bankszámlás fizetést, digitális tárcsát vagy stabilcoint is használhat. A technológia nem kötődik egyetlen fizetési módhoz.
Az x402 egy kriptovaluta?
Nem. Az x402 a webes fizetésekhez használható protokoll. Létezése önmagában nem igazolja semmilyen „x402” elnevezésű token hitelességét vagy szükségességét.
Miért használhatnak az ügynökök stabilcoinokat?
Mert egyes rendszerekben programozható fizetést és kis összegű digitális tranzakciókat tesznek lehetővé. Az előnyöket a teljes költséggel, a devizakitettséggel és a működési kockázatokkal együtt kell értékelni.
Automatikusan emelkedhetnek ettől az AI-tokenek?
Nem. A technológia terjedése csak akkor teremthet tartós tokenkeresletet, ha a használat és az adott token gazdasági szerepe között tényleges kapcsolat van.
Mi a legfontosabb biztonsági követelmény?
Az ellenőrizhető, korlátozott és visszavonható felhatalmazás. Különösen fontos a technikailag kikényszerített költési limit, a tranzakciók követhetősége és az érzékeny hozzáférési adatok védelme.
Jogi nyilatkozat: A cikk kizárólag tájékoztató és ismeretterjesztő célokat szolgál, nem minősül befektetési vagy pénzügyi tanácsadásnak. A kriptovaluták magas kockázatú, volatilis eszközök lehetnek; a stabilcoinok használata is járhat pénzügyi és technológiai kockázatokkal.