
Jamie Dimon szerint komoly pénzügyi kockázatot vállalhat, aki megfelelő kontroll nélkül enged egy mesterséges intelligenciával működő ügynököt a bankszámlájához. A JPMorgan Chase vezérigazgatójának figyelmeztetése olyan időszakban érkezett, amikor az AI már nemcsak pénzügyi kérdésekre válaszol: egyes szolgáltatásokban kereskedést és fizetéseket is végrehajthat. Az AI-alapú pénzkezelés ezért a banki verseny mellett a kriptopiac egyik fontos biztonsági és szabályozási kérdésévé válik.
Miért figyelmeztet Dimon az AI-alapú pénzkezelés veszélyeire?
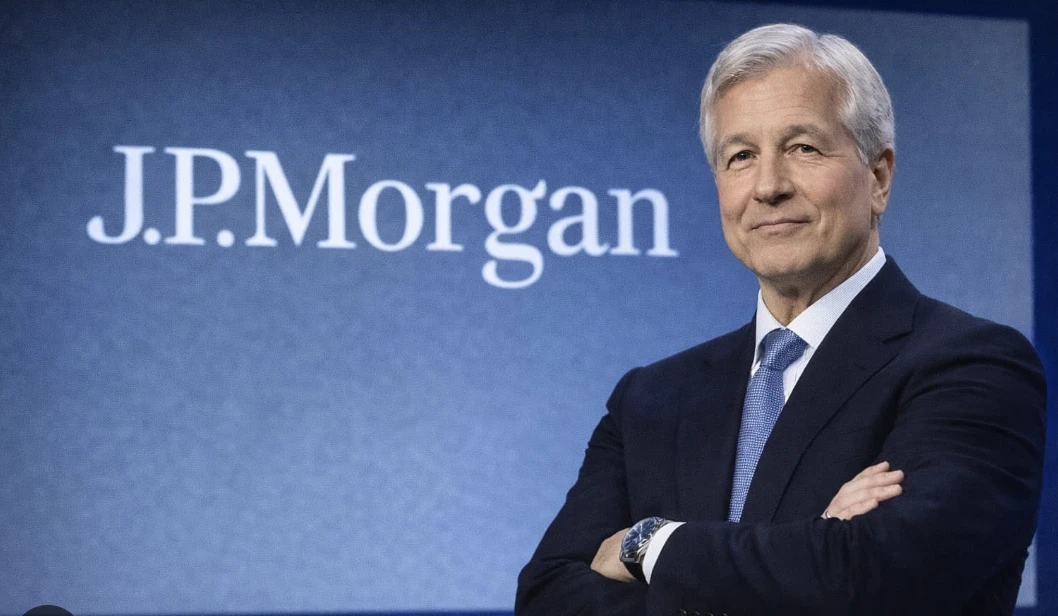
Jamie Dimon a JPMorgan Chase 2026. október 13-i eredménybeszámolójához kapcsolódó elemzői konferenciahíváson beszélt az önállóan cselekvő AI-rendszerek kockázatairól. Álláspontja szerint az ügyfeleknek érteniük kell, milyen következményekkel jár, ha egy külső szoftver hozzáférést kap pénzügyi adataikhoz, illetve a nevükben intézkedik.
A bankvezető különösen a hibásan vagy jogosulatlanul működő ügynököktől tart. Elmondása szerint a JPMorgan saját ügyfélvédelmi eszközökön dolgozik, és nem biztosít korlátozás nélküli hozzáférést tetszőleges külső AI-ügynököknek. A bank közben maga is használ ilyen technológiát, és ügyfelei számára is fejleszt megoldásokat.
Jeremy Barnum pénzügyi igazgató a belépési adatok átadását és a képernyőn megjelenő információk automatizált kiolvasását is kifogásolta. Utóbbit screen scrapingnek nevezik: a szoftver a felhasználóhoz hasonlóan beléphet egy felületre, majd onnan gyűjt adatokat. Ez más biztonsági megoldás, mint amikor egy szolgáltató szabályozott kapcsolaton keresztül, pontosan meghatározott jogosultsággal kap információt.
A figyelmeztetés középpontjában a felhatalmazás áll: mit láthat a program, mit tehet meg, és ki ellenőrzi az intézkedéseit?
Ez azért lényeges, mert a hétköznapi utasítások pénzügyi környezetben könnyen kétértelművé válnak. A „keress jobb helyet a megtakarításomnak” jelenthet egyszerű kamat-összehasonlítást, de jelenthet számlanyitást, átutalást vagy kockázatosabb eszköz vásárlását is. Ha a rendszer a felhasználó szándékát túl tágan értelmezi, a hasznosnak szánt automatizálás veszteséget okozhat.
A pénzügyi chatbot és az AI-ügynök között nagy a különbség
Egy pénzügyi chatbot elsősorban információt dolgoz fel és válaszokat fogalmaz meg. Elmagyarázhatja a kamatos kamat működését, kategorizálhatja a kiadásokat, vagy összehasonlíthat két megtakarítási lehetőséget.
Az AI-ügynök ezzel szemben több lépésből álló feladatokat is végrehajthat. Ha megfelelő eszközökhöz és jogosultságokhoz kapcsolódik, adatokat kérhet le, megbízást adhat, fizetést kezdeményezhet vagy módosíthat egy portfólión. Az „autonóm” kifejezés azonban nem jelenti szükségszerűen azt, hogy minden műveletet emberi ellenőrzés nélkül végez.
A hozzáférés szintje alapvetően meghatározza a veszélyt:
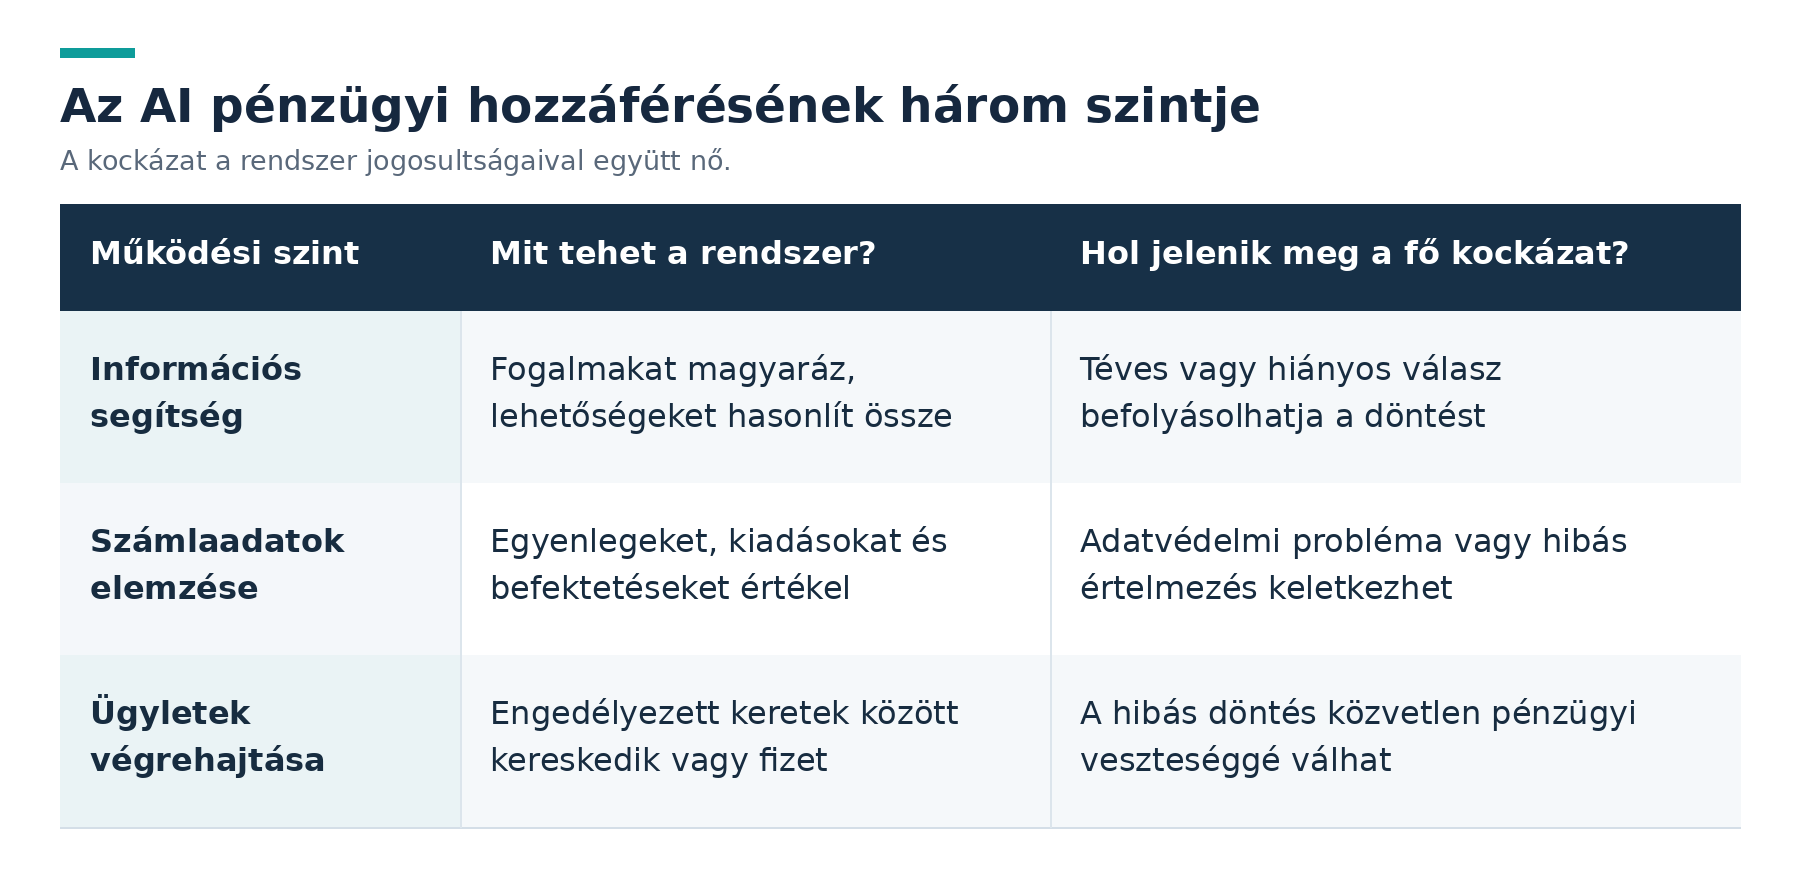
Az OpenAI hivatalos leírása alapján tehát az adatok összekapcsolását nem szabad összemosni az önálló pénzkezeléssel. Egy másik szolgáltatás vagy külső integráció ettől eltérő jogosultságokat kínálhat, ezért minden esetben a konkrét működést kell megvizsgálni.
Az Anthropic „Claude Money” nevű fejlesztéséről szintén jelentek meg beszámolók. Ezek tesztelt, még nem általánosan elérhető funkcióként írják le, ezért működését és jövőbeli hozzáférési körét nem indokolt kész tényként kezelni.
Miért fenyegetheti az AI a bankok betéti bevételeit?
A bankok számára az AI térnyerése üzleti kihívást is jelenthet. Sok ügyfél hosszú ideig ugyanazon a számlán tartja a pénzét, mert a kamatok összehasonlítása, az új szolgáltató kiválasztása és az átállás időt igényel. Egy automatizált pénzügyi asszisztens ezeknek a feladatoknak egy részét megkönnyítheti.
A McKinsey 2026. szeptemberi elemzése szerint a brit fogyasztók 25 százaléka legalább havonta használ generatív AI-t pénzügyi feladatokra. A magas jövedelmű csoportban ez az arány 59 százalék; az adat egy 3700 fős, 2026. júniusi felmérésből származik. Ez az AI pénzügyi használatát mutatja, nem azt, hogy ennyien engednek egy robotot önállóan kereskedni.
A tanácsadó becslése szerint a következő évtizedben 500–700 milliárd fontnyi brit megtakarítás kerülhet át betétekből befektetésekbe. Ez lehetséges átrendeződés, amelyre több tényező hathat; nem már bekövetkezett pénzkiáramlás, és nem kizárólag az AI következménye. Egy külön számítás szerint, ha a folyószámla- és megtakarítási egyenlegek 5–10 százaléka magasabb hozamú számlákra vándorolna, a betéti üzletág profitja legalább 20 százalékkal csökkenhetne.
A mechanizmus érthető: a bank kamatbevételt szerez a hitelein és kamatozó eszközein, miközben betéteseinek kamatot fizet. Ha az ügyfelek magasabb kamatot követelnek, vagy más szolgáltatóhoz viszik pénzüket, a finanszírozás drágulhat.
Az ügyfél számára ugyanakkor a magasabb meghirdetett hozam önmagában nem elegendő összehasonlítási alap. Számítanak a díjak, a hozzáférési feltételek, az adózás, a devizakockázat és a védelem is. Egy bankbetét, egy befektetési alap és egy kriptós hozamtermék eltérő kockázatot hordoz.
A kamatkereső pénzmozgás nem azonos a bankrohammal. Elemzői szempontból azonban elképzelhető, hogy sok, hasonló szabály alapján működő ügynök egy bizalmi sokk idején felgyorsítaná a kiáramlást. Ez lehetséges kockázati mechanizmus, nem bizonyíték arra, hogy az AI szükségszerűen bankválságot okoz.
Hogyan válhatnak a nagybankok az AI-boom nyerteseivé?
A bankok kettős helyzetben vannak. Miközben az AI fokozhatja a versenyt az ügyfelek megtakarításaiért, az infrastruktúra kiépítése új finanszírozási és tanácsadási üzleteket teremthet számukra.
Momei Qu, a PSP Growth kockázatitőke-területének vezetője a Bloomberg műsorában arról beszélt, hogy a Goldman Sachs és a JPMorgan egyre erősebben kapcsolódik az AI-beruházásokhoz. A kapcsolat az adatközpontok finanszírozásán, a lehetséges tőzsdei bevezetéseken és a vállalati felvásárlásokon keresztül jelenhet meg. Az „AI-részvény” megfogalmazás ebben az összefüggésben befektetési értelmezés, nem hivatalos besorolás.
Az IPO, vagyis első nyilvános részvénykibocsátás során egy vállalat részvényei megjelennek a nyilvános piacon. Az ezt szervező bankok díjbevételhez juthatnak. Ugyanez igaz a kötvénykibocsátásokra és egyes vállalatfelvásárlási tanácsadási feladatokra.
A friss eredmények ugyanakkor nem támasztják alá azt az egyszerű következtetést, hogy a banki nyereséget már az AI határozza meg. A JPMorgan 2026 harmadik negyedévében 15,3 milliárd dollár nettó nyereséget ért el, 6 százalékkal többet az előző év azonos időszakánál. Piaci üzletágának bevétele 10,3 milliárd dollárra nőtt, ami 15 százalékos emelkedés: ezen belül a fix kamatozású eszközökhöz kapcsolódó bevétel 4 százalékkal csökkent, a részvénypiaci bevétel 49 százalékkal emelkedett.
A Goldman Sachs FICC-üzletágának bevétele 3,47 milliárd dollár volt, a pénzügyi táblázatban kerekítve 1 százalékos éves csökkenéssel. A FICC a fix kamatozású eszközök, devizák és árupiaci termékek üzletágát jelenti, tehát szélesebb kategória a kötvénykereskedésnél.
Ezeket az adatokat a kereskedési aktivitás, a kamatkörnyezet, az ügyfélforgalom és a finanszírozási kereslet együtt alakítja. Ha az AI-beruházások lassulnának, egyes kapcsolódó banki bevételek is nyomás alá kerülhetnének. A technológiai fellendülésből származó üzleti lehetőség ezért kockázati kitettséget is jelent.
A kriptopiacon az AI már pénzt is mozgathat
A kriptopiaci kapcsolat azért különösen fontos, mert itt már léteznek olyan eszközök, amelyek a mesterséges intelligencia elemzéseit pénzügyi végrehajtással kapcsolják össze.
A Coinbase 2026. június 11-én bemutatott Coinbase for Agents megoldása a vállalat közlése szerint lehetővé teszi, hogy egy csatlakoztatott AI-ügynök engedélyezett keretek között kereskedjen, fizessen és pénzügyi munkafolyamatokat hajtson végre. A bejelentés elkülönített portfólió használatát is ismerteti; bizonyos részletes korlátozásokat akkor még később bevezetendő funkcióként sorolt fel.
A különálló Agentic Wallets termék leírása tranzakciónkénti és munkamenetenkénti költési limiteket, elkülönített kulcskezelést és tranzakciós kockázatszűrést említ. A termékek képességeit tehát külön kell ellenőrizni: az egyik megoldás biztonsági funkciója nem feltétlenül érhető el ugyanúgy a másikban.
A kriptotárca az eszközök kezelését és az ügyletek hitelesítését szolgáló megoldás. A privát kulcs az a titkos jogosultság, amellyel a hozzá tartozó blokkláncos tranzakciók aláírhatók. Ha ezt egy támadó megszerzi, vagy a rendszer túl széles felhatalmazást ad neki, súlyos veszteség keletkezhet.
Az automatizált fizetésekben fontos szerepet kaphatnak a stabilcoinok: olyan kriptoeszközök, amelyek meghatározott értékhez, gyakran valamely hagyományos pénznemhez próbálják kötni árfolyamukat. Ez megkönnyítheti a szolgáltatások árazását, de az értékkövetési cél nem jelent kockázatmentességet.
Az on-chain műveleteket közvetlenül a blokkláncon rögzítik. A DeFi, vagyis decentralizált pénzügy pedig olyan alkalmazásokat foglal magában, amelyekben például kereskedést vagy hitelezést blokkláncon futó programok, úgynevezett okosszerződések szerveznek.
Lehetséges felhasználás, hogy egy ügynök fizet egy adatlekérésért, figyeli a portfólió összetételét, vagy előre rögzített szabály alapján hajt végre műveletet. Ezek valós technológiai lehetőségek, de nem bizonyítják egy kereskedési stratégia nyereségességét.
Az AI-fizetések terjedése elméletileg növelheti egyes hálózatok és fizetési szolgáltatások használatát. Ebből azonban nem következik automatikusan az érintett tokenek árfolyamának emelkedése: meg kell vizsgálni, hogy a használat egyáltalán teremt-e keresletet az adott token iránt.
Miért nem lesz biztonságosabb egy ügylet attól, hogy AI hajtja végre?
Az első veszély az adatminőség. Egy AI-rendszer használhat elavult árfolyamot, félreértheti egy termék feltételeit, vagy hiányos információból vonhat le magabiztos következtetést. Az ESMA, az Európai Értékpapír-piaci Hatóság befektetői figyelmeztetése is kiemeli, hogy a pontatlan AI-válaszok jelentős pénzügyi veszteséghez vezethetnek.
A második veszély a végrehajtás. Egy helyesnek tűnő elemzésből is születhet rossz ügylet, ha hibás az összeg, a címzett, a hálózat vagy a megbízás típusa. A blokkláncon véglegessé vált tranzakciót általában nem lehet úgy visszahívni, mint ahogyan azt egy felhasználó egy hagyományos ügyfélszolgálattól várná.
A harmadik probléma a likviditás, vagyis hogy mekkora összeggel lehet kereskedni anélkül, hogy jelentősen elmozdulna az ár. Egy kisebb token piacán már egy mérsékelt megbízás is kedvezőtlen áron teljesülhet. A várthoz képest rosszabb teljesülési ár az árfolyamcsúszás, angolul slippage.
Az automatizálás ezeket a piaci tulajdonságokat nem szünteti meg. Ha egy program túl gyakran kereskedik, a díjak és az árfolyamcsúszás felemészthetik a stratégia elméleti előnyét. Ha tőkeáttételt is használ, a veszteség és a kényszerű pozíciózárás veszélye tovább nő.
Külön kockázat az utasításbefecskendezés, más néven prompt injection. Ilyenkor egy támadó például egy weboldalba vagy dokumentumba rejtett szöveggel próbálja eltéríteni az AI működését. Az OWASP biztonsági útmutatója ezért korlátozott jogosultságokat és a nagy kockázatú műveleteknél emberi jóváhagyást is javasol.
Pénzügyi környezetben a védelemnek a tranzakció végrehajtását is korlátoznia kell. Egy összeglimit, engedélyezett címzettlista vagy elkülönített tárca akkor is csökkentheti a kárt, ha a modell hibás utasítást követ.
Az „AI-tokeneknél” emellett a tokenomikát, vagyis a kibocsátás, elosztás és felhasználás gazdasági rendszerét is vizsgálni kell. Egy látványos technológiai történet mellett nagy mennyiségű új token kerülhet piacra, miközben a szolgáltatás bevétele nem feltétlenül jut el a tokentulajdonosokhoz.
Ki viseli a veszteséget, és hogyan lehet felismerni a csalást?
Dimon felelősséggel kapcsolatos figyelmeztetését nem szabad minden országra és szolgáltatásra érvényes jogi szabályként értelmezni. Az, hogy egy hibás vagy jogosulatlan művelet következményeit ki viseli, függhet a felhatalmazástól, a szerződéstől, az alkalmazandó jogtól és a szolgáltató magatartásától.
Az AI alkalmazása önmagában nem mentesít egy szabályozott pénzügyi vállalkozást a kötelezettségei alól. Az ESMA befektetési szolgáltatóknak szóló útmutatója szerint az AI-t használó cégeknek is teljesíteniük kell a rájuk vonatkozó MiFID II-követelményeket, beleértve az ügyfél érdekében történő eljárást.
A kriptopiacon közben tovább fejlődik a szabályozás. Az ESMA 2026. szeptember 30-án a MiCA, vagyis az uniós kriptoeszköz-piaci rendelet felülvizsgálatához kapcsolódva többek között a DeFi, a staking és a kriptós hitelezés kezelésére tett javaslatokat. A staking egyes blokkláncok működésének támogatását jelenti tokenek lekötésével vagy delegálásával, amelyhez jutalom és veszteségkockázat is kapcsolódhat. A felügyeleti javaslatokat ugyanakkor meg kell különböztetni a már hatályos követelményektől.
Október 8-án a hatóság külön közlést adott ki a MiCA-követelményeknek nem megfelelő stabilcoinokhoz kapcsolódó szolgáltatásokról. Ez azért fontos egy automatizált rendszer számára, mert a technikailag elérhető eszköz nem feltétlenül kínálható ugyanúgy az uniós ügyfeleknek.
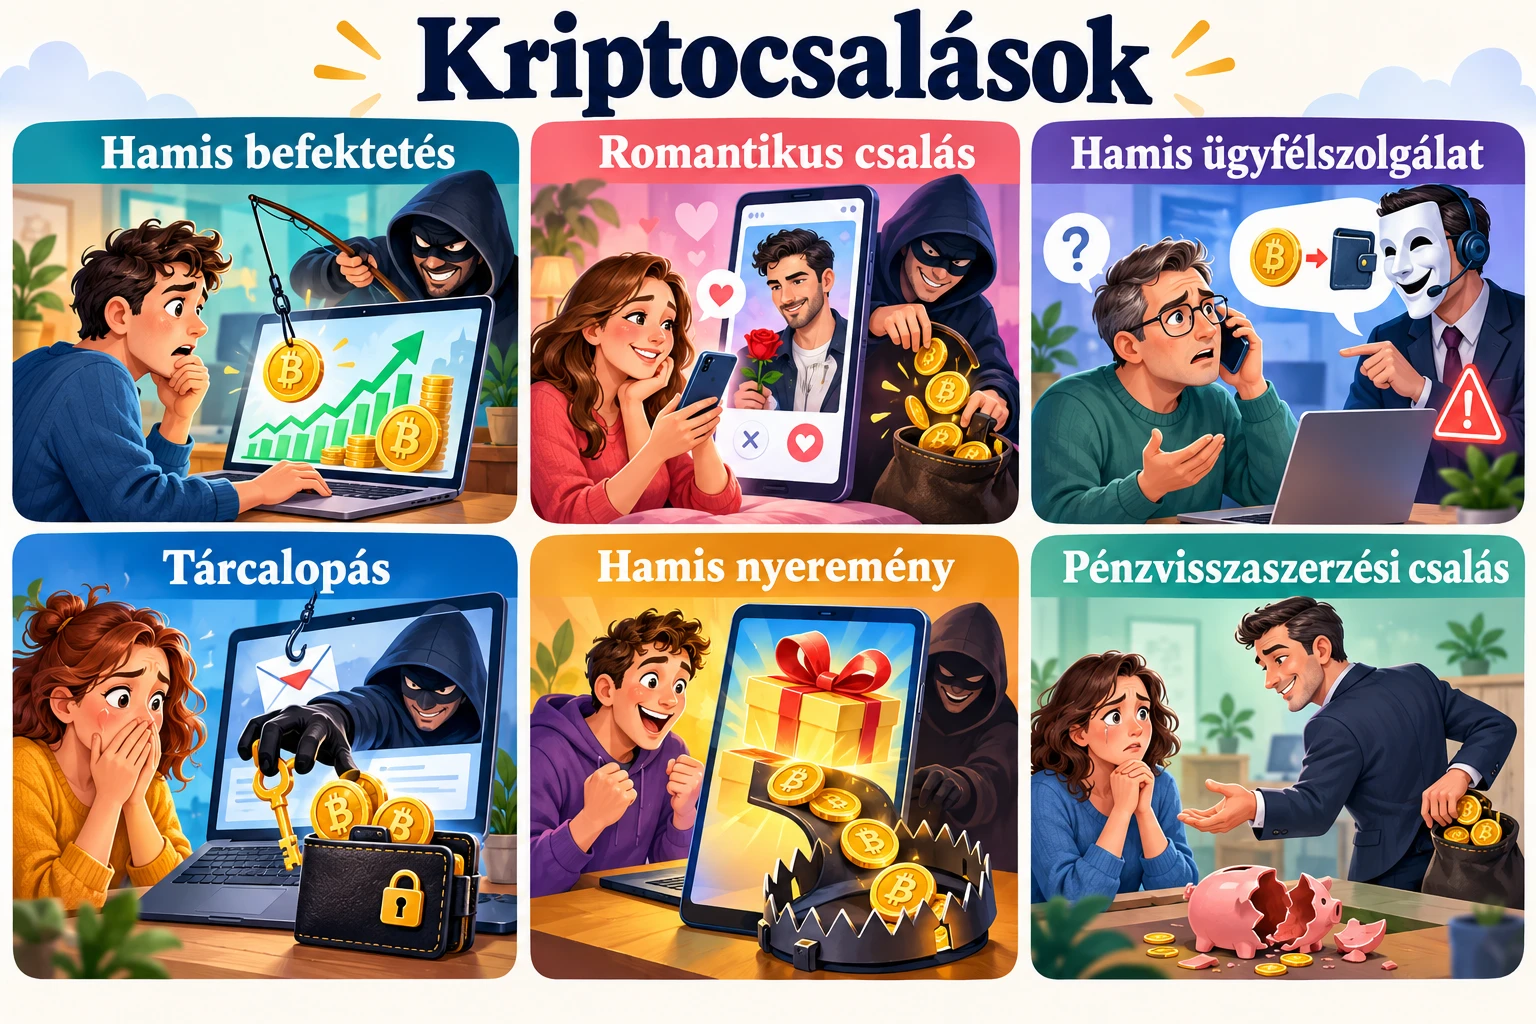
A csalók eközben az AI hírnevét és képességeit is kihasználhatják. A FINRA amerikai önszabályozó szervezet friss tájékoztatója szerint a hamis videók, a hangklónozás és a megtévesztő személyazonosságok egyre meggyőzőbbé tehetik a befektetési csalásokat. A garantált AI-hozam, a sürgetett befizetés és a pénzkivételhez követelt újabb díj erős figyelmeztető jel. A szolgáltató engedélyét független nyilvántartásban kell ellenőrizni, nem a saját weboldalán látható emblémák alapján. A tárca helyreállító szavait vagy privát kulcsát pedig nem szabad chatbotnak, ügyfélszolgálatnak vagy állítólagos befektetési segítőnek átadni.
Három forgatókönyv az AI-pénzügyek jövőjére
Az optimista forgatókönyvben az automatizálás világos jogosultságokkal, ellenőrizhető adatokkal és hatékony korlátokkal terjed. Az ügyfelek könnyebben átlátják pénzügyeiket, a szolgáltatók pedig csökkenthetik bizonyos adminisztratív hibák és költségek előfordulását. A kriptopiacon a hasznos fizetési és adatkezelési alkalmazások kerülhetnek előtérbe. Ehhez megbízható infrastruktúra, megfelelő ösztönzők és következetes felügyelet szükséges.
A semleges forgatókönyvben az AI elsősorban elemző és döntéstámogató szerepben marad. A nagyobb pénzügyi műveleteknél továbbra is az ember adja meg a végső jóváhagyást. A banki és kriptós szolgáltatások fokozatosan fejlődnek, de a bizalom, az adatvédelem és a szabályozási feltételek lassítják a széles körű autonómiát.
A negatív forgatókönyvben a szolgáltatások gyorsabban terjednek, mint a biztonsági kontrollok. Hibás ügyletek, manipulált információk és csalások okozhatnak veszteséget, miközben hasonlóan működő rendszerek tömegesen ugyanarra a piaci jelzésre reagálnak. Ez egyes piacokon növelheti a volatilitást, vagyis az árfolyam-ingadozást, és szigorúbb szolgáltatói korlátozásokat válthat ki.
Ezek lehetséges fejlődési pályák, nem árfolyam-előrejelzések. A Bitcoin, az Ethereum vagy egy AI-hoz kapcsolódó token jövőbeli értékét ebből az egyetlen témából nem lehet megbízhatóan levezetni. A makrogazdasági környezet, a piaci likviditás, a szabályozás és a konkrét projekt gazdasági működése egyaránt számít.
A technológia gyakorlati értékét ezért az mutatja majd meg, hogy mennyire pontosan dolgozik, milyen jogokat kap, és mennyire korlátozható egy hiba következménye. A gyorsabb döntés csak akkor jelent előnyt, ha a döntés feltételei és kockázatai is érthetők.
Gyakori kérdések
Mi az AI-alapú pénzkezelés?
Olyan pénzügyi tevékenység, amelyben mesterséges intelligencia segíti az adatok elemzését, a döntés-előkészítést vagy megfelelő felhatalmazással az ügyletek végrehajtását. A kockázat a hozzáférés szintjétől is függ.
A ChatGPT pénzügyi funkciója önállóan átutalhat pénzt?
Az OpenAI jelenlegi hivatalos tájékoztatója szerint a Finances funkció nem utalhat, nem fizethet számlát és nem kereskedhet. Az összekapcsolt számlaadatokat elemzésre és tervezésre használja.
Garantálhat nyereséget egy AI-kereskedési robot?
Nem. A piaci veszteség, a hibás adatok és a végrehajtási problémák kockázatát az AI nem szünteti meg. Az ESMA is óvatosságra int a magas hozamot ígérő AI-stratégiákkal kapcsolatban.
Biztonságosabb a stabilcoin, mint a bankbetét?
Nem tekinthetők azonos terméknek. A stabilcoin értékkövetési célja mellett kibocsátói, technológiai és visszaváltási kockázatot is hordozhat. A kriptoeszközökre nem szabad automatikusan bankbetéti vagy befektetővédelmet feltételezni.
Ki felel egy AI-ügynök hibás ügyletéért?
Ez az adott szolgáltatás, felhatalmazás, szerződés és jogi környezet alapján állapítható meg. Nem lehet általánosan kijelenteni, hogy minden esetben kizárólag az ügyfél vagy kizárólag a szolgáltató felel.
Az AI terjedése automatikusan felhajtja a kriptoárakat?
Nem. A nagyobb technológiai használat csak akkor teremthet közvetlen tokenkeresletet, ha ezt az adott rendszer működése indokolja. A kibocsátás és a piaci kereslet közben ellenkező irányú hatást is gyakorolhat.
Jogi nyilatkozat: A cikk kizárólag tájékoztató és ismeretterjesztő célokat szolgál, nem minősül befektetési vagy pénzügyi tanácsadásnak. A kriptovaluták magas kockázatú, volatilis eszközök lehetnek; használatuk jelentős veszteséggel járhat.