
Mintegy 600 ezer dollárnyi kriptovagyon, mindössze 5 ezer dollár banki megtakarítás és továbbra is fennálló hitelek: egy amerikai család története megmutatja, miért összetett kérdés a Bitcoin eladása. A férj további árfolyam-emelkedésre vár, a feleség viszont a lakáshitel visszafizetésével teremtene biztonságot. A vita túlmutat egyetlen befektetésen: arról szól, mikor érdemes egy bizonytalan jövőbeli nyereség egy részét kézzelfogható pénzügyi eredménnyé alakítani.
Bitcoin eladása: miért nem tud megegyezni a házaspár?
A The Ramsey Show 2026. október 5-i adásában egy sacramentói betelefonáló, Sarah arról beszélt, hogy férje kriptomegtakarítása elegendő lenne a lakáshitelük visszafizetésére, és még maradna is belőle. A férfi azonban nem akar eladni: arra számít, hogy magasabb árfolyamon később kevesebb Bitcoint kellene feláldoznia ugyanahhoz a célhoz. A műsor hivatalos epizódleírása is feltünteti ezt a családi dilemmát.
Sarah elmondása szerint a család kriptovagyona megközelítőleg 600 ezer dollár, miközben a bankszámlán körülbelül 5 ezer dollárjuk van. Emellett mintegy 20 ezer dollár autóhitel terheli őket. A feleség nyugdíjjogosultságán kívül nem említett külön, hagyományos nyugdíjcélú megtakarítást. Ezek a betelefonáló által közölt összegek, nem nyilvánosan ellenőrizhető számlaadatok.
A helyzet különösen azért figyelemre méltó, mert a házaspár nem fizet rendszeresen extra összeget a lakáshitel tőketartozásának csökkentésére. A hitel megszüntetése így jelentős részben egy későbbi kriptoeladástól függ.
John Delony műsorvezető szélsőséges megfogalmazással érzékeltette a bizonytalanságot: a Bitcoin rendkívül sokat emelkedhet, de akár el is értéktelenedhet. Ez vélemény és retorikai figyelmeztetés, nem számszerű árfolyam-előrejelzés, és nem jelenti azt, hogy a két végkimenetel azonos valószínűségű.
A házaspár alapvetően két különböző célt követ. A férj a megmaradó Bitcoin mennyiségét szeretné maximalizálni, a feleség a család pénzügyi kiszolgáltatottságát csökkentené. A konfliktust ezért önmagában egy optimista vagy pesszimista árfolyamprognózis nem oldja meg.
Mit mutat a Bitcoin árfolyama?
A Bitcoin, rövidítve BTC, központi kibocsátó nélkül működő digitális eszköz. Tranzakcióit egy megosztott nyilvántartás, a blokklánc rögzíti. Árfolyama azonban a piacokon alakul ki: attól függ, hogy a vevők és az eladók milyen áron hajlandók üzletet kötni.
A 2026. október 8-án ellenőrzött adatok szerint az Investing.com egyik lekért pillanatképe 82 730 dolláros BTC-árfolyamot mutatott. Az El País gazdasági lapjának, a Cinco Díasnak a 10:45 UTC időbélyegű oldalán 82 661,5 dollár szerepelt. Ezek időponthoz kötött jegyzések, nem végleges napi záróárak.
A különbség önmagában nem rendellenesség. A szolgáltatók eltérő kereskedési helyszínekből dolgozhatnak, és más ütemben frissíthetik adataikat. A kriptopiac folyamatosan működik, ezért az árfolyamhoz mindig hozzátartozik az időpont és az adatforrás.
Az Investing.com adatsora október 7-re 2,61 százalékos napi csökkenést jelzett. Ez egyetlen nap alatt is érzékelhető változás, különösen nagy összegű megtakarításnál. Egy 600 ezer dolláros, változatlan összetételű Bitcoin-állomány ugyanekkora elmozdulása szemléltető számításként körülbelül 15 660 dolláros értékcsökkenést jelentene. Ez nem a család tényleges veszteségének megállapítása.
A volatilitás az árfolyam ingadozásának mértéke. Minél nagyobb, annál nehezebb előre megmondani, mekkora pénzösszeghez lehet hozzájutni egy meghatározott későbbi időpontban.
Fontos különbség a nem realizált és a realizált eredmény között is. Eladás nélkül az árfolyamcsökkenés nem realizált veszteség, de attól még csökkenti a vagyon aktuális értékét. Ugyanakkor egy korábbi magasabb árfolyamhoz képest számított visszaesés nem feltétlenül jelent veszteséget az eredeti vételárhoz képest.
Aki egy konkrét tartozás rendezését tervezi, annak elsősorban a jelenleg elérhető nettó pénzösszeg számít. A korábbi csúcsárfolyam legfeljebb összehasonlítási pont.
Lakáshitel vagy Bitcoin: eltérő hozam, eltérő kockázat
A lakáshitel visszafizetése és a Bitcoin megtartása két különböző pénzügyi döntés.
A hiteltörlesztés csökkenti vagy megszünteti a jövőbeli kamatfizetést. A Bitcoin megtartása további árfolyamnyereséget tehet lehetővé, de ennek sem a mértéke, sem a bekövetkezése nem garantált.
Vegyünk egy szemléltető példát, amely nem a házaspár ismert hitelszerződését írja le. Ha a fennálló tartozás 400 ezer dollár, az éves kamat pedig 6,5 százalék, akkor a kiinduló tőkére vetített éves kamatteher 26 ezer dollár.
Ez nem jelenti azt, hogy a család minden további évben pontosan ennyit takarítana meg. Egy szokásos, folyamatosan törlesztett hitelnél a tőketartozás csökken, ezért a kamatösszeg is változik. A tényleges megtakarítást a hátralévő futamidő, a törlesztési ütemezés, a kamat típusa és az esetleges díjak határozzák meg.
Az előtörlesztésnél szerződéses költség is felmerülhet. Az amerikai Consumer Financial Protection Bureau tájékoztatója szerint egyes lakáshitelek idő előtti visszafizetéséhez díj kapcsolódhat, ezért a feltételeket külön ellenőrizni kell.
Egy alacsony, hosszú időre rögzített kamatozású hitel megtartása más mérlegelést kívánhat, mint egy drága vagy változó kamatozású kölcsöné. Nincs minden háztartásra érvényes szabály, amely szerint mindig a teljes visszafizetés a legkedvezőbb.
A tehermentes otthon sem szüntet meg minden lakhatási kiadást: biztosítás, karbantartás és más költségek továbbra is maradhatnak. Ráadásul a hitelbe befizetett pénz utána nem hozzáférhető olyan egyszerűen, mint egy banki megtakarítás.
A döntésben az alternatívaköltség is szerepet kap. Ez annak az előnynek a feladása, amelyet a másik lehetőség biztosíthatott volna. Eladás után egy későbbi Bitcoin-emelkedésből kisebb lesz a részesedés; megtartás mellett viszont tovább fut a hitel kamatterhe és az árfolyamkockázat.
A Bitcoin eladásának adója megváltoztathatja a számítást
A „van 600 ezer dollárnyi Bitcoinunk” állítás nem azonos azzal, hogy ugyanennyi elkölthető pénz áll rendelkezésre.
Eladáskor a nyereség után adókötelezettség keletkezhet. Az amerikai IRS digitális eszközökre vonatkozó útmutatója szerint a számításhoz többek között az eladási ellenértéket és az eladott eszközök adózási bekerülési értékét kell ismerni. Utóbbi főszabály szerint a megszerzésük költségéhez kapcsolódik.
Az Egyesült Államokban a legfeljebb egy évig tartott befektetési eszköz eladásának eredménye rövid távú, az egy évnél tovább tartotté hosszú távú tőkenyereség vagy tőkeveszteség. A hosszú távú nyereségnél általában 0, 15 vagy 20 százalékos szövetségi kulcs jöhet szóba; a tényleges kezelés jövedelemfüggő. A rövid távú nettó nyereség a szokásos jövedelemadó-kulcsok szerint adózik. További adóterhek is felmerülhetnek.
Az adó hatását egyszerűsített példával lehet megmutatni. Tegyük fel, hogy egy 600 ezer dollárt érő állomány teljes bekerülési értéke 200 ezer dollár. Ha az eladott tételek költségaránya az egész állományéval azonos, akkor egy 400 ezer dolláros eladáshoz körülbelül 133 333 dollár bekerülési érték és 266 667 dollár nyereség tartozna.
Feltételezett, egységes 15 százalékos adókulccsal ez körülbelül 40 ezer dollár adót jelentene. Vagyis a 400 ezer dolláros eladásból mindössze 360 ezer dollár maradna, egyéb költségek nélkül.
Ugyanezekkel a feltételezésekkel 400 ezer dollár nettó bevételhez körülbelül 444 444 dollárnyi eladásra lenne szükség. A tényleges eredményt azonban megváltoztathatja, hogy pontosan mely tételeket értékesítik, milyen bekerülési értékkel és milyen adókulccsal.
A magyar olvasókra az amerikai szabályok nem alkalmazhatók automatikusan. Magyar adóügyi illetőség esetén a hazai rendelkezéseket és az adott adóév feltételeit kell vizsgálni.
Az adótól való félelem önmagában nem számítás. A vásárlási bizonylatok, tranzakciós adatok és díjak nélkül sem az eladás tényleges költsége, sem a hitelre fordítható összeg nem állapítható meg megbízhatóan.
Miért kevés a nagy kriptovagyon mellé az alacsony vésztartalék?
A történet legsürgetőbb kérdése nem feltétlenül a lakáshitel, hanem a hozzáférhető pénzügyi tartalék.
Az 5 ezer dollár banki pénz a közölt 600 ezer dolláros kriptovagyon és banki megtakarítás együttes összegének körülbelül 0,83 százaléka. Ez nem a család teljes vagyonának aránya: az ingatlan és a nyugdíjjogosultság értékét nem ismerjük. A pénzügyi eszközök közötti egyensúlytalanságot viszont jól érzékelteti.
A likviditás azt mutatja meg, milyen gyorsan, milyen költséggel és mekkora árveszteséggel alakítható egy eszköz elkölthető pénzzé. A Bitcoin nagy piacokon rendszerint értékesíthető, de a hozzáférés és az elérhető ár nem feltétlenül esik egybe a család szükségleteivel.
Egy állásvesztés, javítás vagy egészségügyi kiadás kedvezőtlen árfolyam mellett is bekövetkezhet. Ilyenkor az eladás már nem szabadon időzített befektetési döntés, hanem kényszerű pénzszerzés.
A Ramsey-féle pénzügyi rendszer teljes vésztartalékként általában három–hat havi kiadásnak megfelelő összeget említ. A hangsúly a kiadásokon van, nem a jövedelmen.
Ha egy háztartás szükséges havi kiadása például 4 ezer dollár, akkor az 5 ezer dolláros tartalék körülbelül 1,25 hónapra elegendő. A három–hat havi keret ugyanebben a példában 12–24 ezer dollár lenne. Ezek szemléltető összegek; Sarah családjának havi költségvetése nem ismert.
A tartalék szükséges nagyságát a munkahelyek biztonsága, a biztosítások, az eltartottak száma és az egészségi helyzet is befolyásolja. A fő szempont az, hogy váratlan kiadás esetén ne legyen kötelező kedvezőtlen feltételekkel eladni.
Egy árfolyamhoz kötött digitális eszköz, például egy Stabilcoin sem kezelhető automatikusan banki készpénztartalékként. Az ilyen token valamilyen referenciaértéket, jellemzően egy deviza értékét igyekszik követni, de kibocsátói, visszaváltási és hozzáférési kockázata lehet.
A részleges eladás is külön döntési lehetőség
A családi vitát könnyű két végletre szűkíteni: vagy mindent eladnak, vagy semmit. Pedig a két lehetőség között többféle megoldás is létezik.
A részleges Bitcoin-eladás csökkentheti a kitettséget, miközben a megmaradó állomány továbbra is követi az árfolyamot. Ez nem szüntet meg minden kockázatot, de megváltoztatja, mennyi családi cél függ ugyanattól az eszköztől.
A korábbi, egyszerűsített adópéldában a 400 ezer dollár nettó bevételt biztosító eladás után körülbelül 155 556 dollárnyi kriptovagyon maradna. Ebből azonban még nem rendeztük az autóhitelt, nem egészítettük ki a vésztartalékot, és nem számoltunk további adóval vagy díjjal.
Más megközelítés lenne először a drágább tartozásokat és a tartalékhiányt kezelni. Ehhez ismerni kellene az autóhitel és a lakáshitel tényleges kamatát. Pusztán a tartozások összege alapján nem lehet megállapítani, melyik rendezése javítaná leginkább a helyzetet.
A fokozatos eladás mérsékelheti annak jelentőségét, hogy az egész ügylet egyetlen napi árfolyamon történik. Ugyanakkor hosszabb ideig marad fenn piaci kitettség, és több tranzakció több költséggel járhat.
A célokhoz kötött terv az árfolyamjóslásnál ellenőrizhetőbb keretet adhat: mekkora nettó összeg kell a tartalékhoz, mennyi a tényleges végtörlesztési összeg, és mekkora bizonytalanság fér bele a család költségvetésébe?
A kockázatvállalási hajlandóság és a kockázatviselő képesség különbözik. Valaki lelkileg elviselhet nagy árfolyamesést, miközben a háztartás pénzügyileg nem engedheti meg magának annak következményeit.
Három forgatókönyv: mitől függhet a folytatás?
A Bitcoin kínálata a jelenlegi protokollszabályok szerint legfeljebb 21 millió egység lehet. A Bitcoin technikai ismertetője alapján az új egységek kibocsátása előre meghatározott rend szerint csökken. A szűkösség azonban önmagában nem garantál emelkedő árat: ehhez megfelelő kereslet is szükséges.
Az intézményi hozzáférést segítik a köznyelvben spot Bitcoin ETF-nek nevezett tőzsdei termékek. Ezek az alapul szolgáló Bitcoin tartásával igyekeznek követni az árfolyamot. Az amerikai SEC szerint az érintett konstrukciók jogilag árualapú tőzsdei trustok; a kényelmesebb hozzáférés nem szünteti meg az árfolyamkockázatot.
Elemzési szempontból három általános pálya különíthető el.
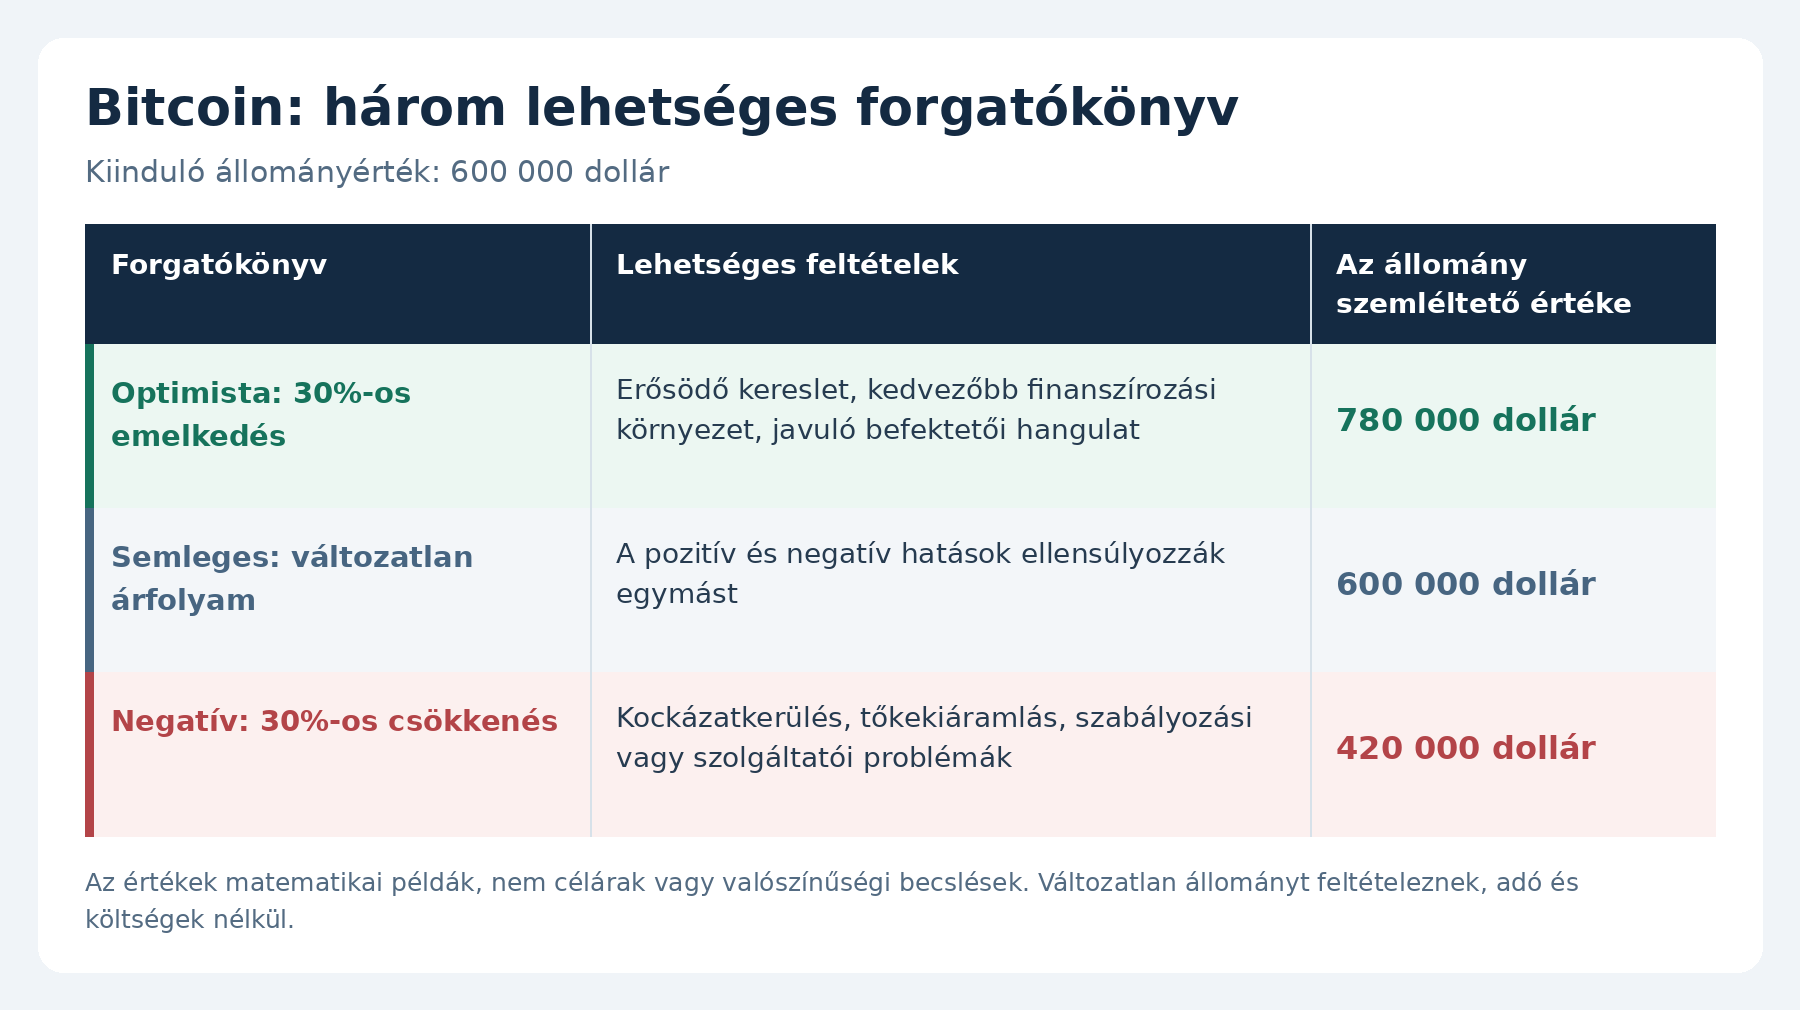
Az értékek matematikai példák, nem célárak vagy valószínűségi becslések. Változatlan állományt feltételeznek, adó és költségek nélkül.
Az optimista pálya mellett ugyanahhoz a dollárösszeghez kevesebb Bitcoin eladása kellene. A semleges pályán viszont a várakozás közben továbbra is futna a hitel kamatterhe, miközben az árfolyam nem biztosítana többletbevételt.
A negatív példában egy feltételezett 400 ezer dolláros lakáshitel felett már csak 20 ezer dolláros bruttó mozgástér maradna. Ez adó és díjak után elégtelen is lehet.
Szintén lényeges az esések és emelkedések aszimmetriája. Egy 30 százalékos visszaesés után 42,86 százalékos emelkedés szükséges az eredeti érték visszanyeréséhez. A 600 ezerről 420 ezer dollárra csökkent állománynak ugyanis 180 ezer dollárt kellene visszanyernie a kisebb kiinduló értékről.
A szigorúbb monetáris környezet, a magasabb biztonságos hozamok vagy a befektetői kockázatkerülés nyomást gyakorolhat a keresletre. Kedvezőbb feltételek támogathatják azt, de egyik összefüggés sem működik automatikusan.
A biztonság a tárcánál és a családi megállapodásnál kezdődik
Az árfolyam mellett az eszközökhöz való hozzáférés is meghatározza a tényleges pénzügyi biztonságot.
Saját tárcánál a privát kulcs teszi lehetővé az eszközök mozgatását. A helyreállító szósor, más néven seed phrase, a tárca hozzáférésének helyreállítására szolgálhat. Elvesztésük vagy illetéktelen kézbe kerülésük súlyos, akár végleges veszteséget okozhat. Letétkezelő szolgáltatónál pedig a szolgáltató működésétől és hozzáférési szabályaitól is függ az ügyfél.

Családi vagyon esetén ezért fontos a biztonságosan kialakított hozzáférési és öröklési terv. Ez nem indokolja a kulcsok vagy jelszavak üzenetben történő megosztását. Az állomány létezését és kezelésének rendjét viszont célszerű dokumentálni.
A csalások gyakran garantált hozammal, hamis ügyfélszolgálati segítséggel vagy elveszett pénz visszaszerzésének ígéretével indulnak. A csaló újabb befizetést, hozzáférési adatot vagy privát kulcsot kérhet. Az SEC figyelmeztetése szerint a megtévesztés közösségi kapcsolatokra és személyes bizalomra is épülhet.
A védekezés alapja az ellenőrzött webcím, az erős, egyedi jelszó, a többtényezős azonosítás és a helyreállító adatok titokban tartása. Különösen gyanús a garantált nyereség és a sürgetés.
Sarah történetében a pénzügyi átláthatóság is hiányos: a feleség nem tudja, mennyibe kerültek a kriptoeszközök. Enélkül közös, adózás utáni terv sem készíthető.
A felelős döntéshez ezért nem elég hinni vagy kételkedni a Bitcoin jövőjében. Ismerni kell a tartozásokat, a havi kiadásokat, az adóterheket és azt, mekkora veszteséget képes ténylegesen elviselni a család. A vagyon értékét az is meghatározza, hogy milyen élethelyzetben és milyen feltételekkel használható fel.
Gyakori kérdések
Mindig érdemes Bitcoint eladni a lakáshitel visszafizetéséhez?
Nem. A hitel kamata, a tartalékok nagysága, az adó és a család kockázatviselő képessége együtt számít. Egy alacsony, rögzített kamatozású hitel más helyzetet jelenthet, mint egy drága kölcsön.
Miért nem biztos tartalék a nagy értékű Bitcoin-állomány?
Mert az értéke a felhasználás időpontjára jelentősen változhat. Váratlan kiadás esetén kedvezőtlen árfolyamon is szükség lehet eladásra.
A részleges eladás megszünteti az árfolyamkockázatot?
Nem. Az eladott rész többé nem követi a Bitcoin árfolyamát, de a megmaradó állomány továbbra is ingadozhat. A teljes háztartási kitettség ugyanakkor csökkenhet.
Mennyi pénz marad egy Bitcoin-eladás után?
Az eladási ellenértékből le kell vonni a díjakat, és számolni kell az esetleges adóval. Az adó megállapításához az eladott eszközök bekerülési értéke és az alkalmazandó szabályok is szükségesek.
Garantálja a korlátozott kínálat a Bitcoin drágulását?
Nem. A korlátozott kínálat fontos tulajdonság, de az árfolyamot a kereslet is meghatározza. A szűkösség nem jelent árfolyamgaranciát.
Mit jelent a 30 százalékos esés egy megtakarításnál?
Egy 600 ezer dolláros állomány értéke 420 ezer dollárra csökkenne. Az eredeti összeg visszanyeréséhez ezt követően körülbelül 42,86 százalékos emelkedés kellene.
Jogi nyilatkozat: A cikk kizárólag tájékoztató és ismeretterjesztő célokat szolgál, nem minősül befektetési, pénzügyi vagy adótanácsadásnak. A kriptovaluták magas kockázatú, volatilis eszközök lehetnek, amelyeknél jelentős veszteség is bekövetkezhet.