

A Samsung Wallet 2026 októberének utolsó hetében USDC-alapú pénzküldéssel bővülhet az arra jogosult amerikai Galaxy-felhasználóknál. A szolgáltatás kompatibilis kriptotárcákba és több mint 60 ország megfelelő bankszámláira is lehetővé teszi a pénzküldést. A bejelentés jelentőségét az adja, hogy a dollárhoz kötött stabilcoin egy széles körben használt mobilalkalmazásba kerül: a tényleges elterjedést azonban a költségek, az elérhetőség és a felhasználói bizalom határozhatja meg.
USDC a Samsung Walletben: mit jelent a bejelentés?

A Samsung Electronics America október 7-én jelentette be, hogy a Samsung Wallet stabilcoin-funkciójának amerikai indulását 2026 októberének utolsó hetére tervezi. Október 8-án tehát még egy bejelentett, indulás előtt álló szolgáltatásról beszélünk. Az első támogatott eszköz az USDC lesz, amely a „Buy Stablecoin” menüpontban alapértelmezett dolláralapú stabilcoinként jelenik meg.
A fejlesztés egyik célja, hogy a felhasználóknak ne kelljen külön kriptós alkalmazást telepíteniük vagy saját maguknak kezelniük a hozzáférést biztosító privát kulcsokat. Ez a mindennapi használat szempontjából jelentős egyszerűsítés: a pénzküldés egy már ismert telefonos felületen történhet.
A privát kulcs egy titkos digitális azonosító, amely egy önállóan kezelt kriptotárcában lehetővé teszi a tranzakciók aláírását. Elvesztése vagy illetéktelen kézbe kerülése súlyos következményekkel járhat. A szolgáltatói kulcskezelés ezt a feladatot leveszi az ügyfél válláról, ugyanakkor nagyobb függést teremt a közreműködő vállalatoktól.
A Samsung által megjelölt 82 milliós készülékkör nem 82 millió aktív ügyfelet vagy új USDC-tulajdonost jelent. A szám az Egyesült Államokban található, Samsung Wallettel kompatibilis Galaxy-készülékekre vonatkozik. A használathoz további jogosultsági feltételek teljesítése szükséges.
Piaci szempontból ez egy lehetséges terjesztési csatorna méretét mutatja. A pénzügyi szolgáltatásoknál azonban a hozzáférés és a rendszeres használat között jelentős különbség lehet. Egy telefonon elérhető új funkció akkor válik gazdaságilag fontossá, ha az ügyfelek valódi problémáját oldja meg, és ismételten igénybe veszik.
Mi az USDC, és mitől stabil egy stabilcoin?
A stabilcoin olyan kriptoeszköz, amelynek értékét egy meghatározott referenciaeszközhöz, például az amerikai dollárhoz igyekeznek kötni. Az USDC esetében a cél az, hogy egy token értéke egy amerikai dollárnak feleljen meg.
Az USDC kibocsátója a Circle. A vállalat tartalékokról szóló tájékoztatása szerint a fedezet készpénzből és magas likviditású, dolláralapú eszközökből áll. A tartalékok összetételéről rendszeres közzétételek, a fedezet megfelelőségéről pedig havi független igazolások készülnek.
A likviditás azt jelenti, hogy egy eszközt milyen könnyen lehet pénzzé tenni jelentős értékvesztés nélkül. A tartalékok megfelelő likviditása azért lényeges, mert a kibocsátónak nagyobb visszaváltási igény esetén is teljesítenie kell kötelezettségeit.
Az egydolláros érték ugyanakkor célérték és visszaváltási konstrukció, nem minden piaci helyzetben garantált tőzsdei árfolyam. A másodlagos piacon az USDC ára eltérhet egy dollártól. A dollárhoz kötöttség tartósabb meggyengülését a kriptopiacon depegnek, vagyis az árfolyamrögzítés elvesztésének nevezik.
A Circle közvetlen visszaváltási szolgáltatásának használata jogosultsági és szerződéses feltételekhez kapcsolódik. Nem következik belőle, hogy minden lakossági felhasználó bármely alkalmazásban, bármikor és költségmentesen dollárra válthatja USDC-egyenlegét. Az USDC önmagában kamatot sem biztosít tulajdonosának.
Egy magyar vagy európai felhasználó számára további szempont a devizakockázat. A dollárban közel változatlan értékű USDC forintban vagy euróban számított értéke elmozdulhat. A dollárhoz kötött stabilitás tehát nem jelent minden pénznemben változatlan vásárlóerőt.
Kriptotárca vagy bankszámla: két eltérő pénzküldési út
Az új funkció kétféle pénzküldést kínál, amelyek működése és költségszerkezete különbözik.
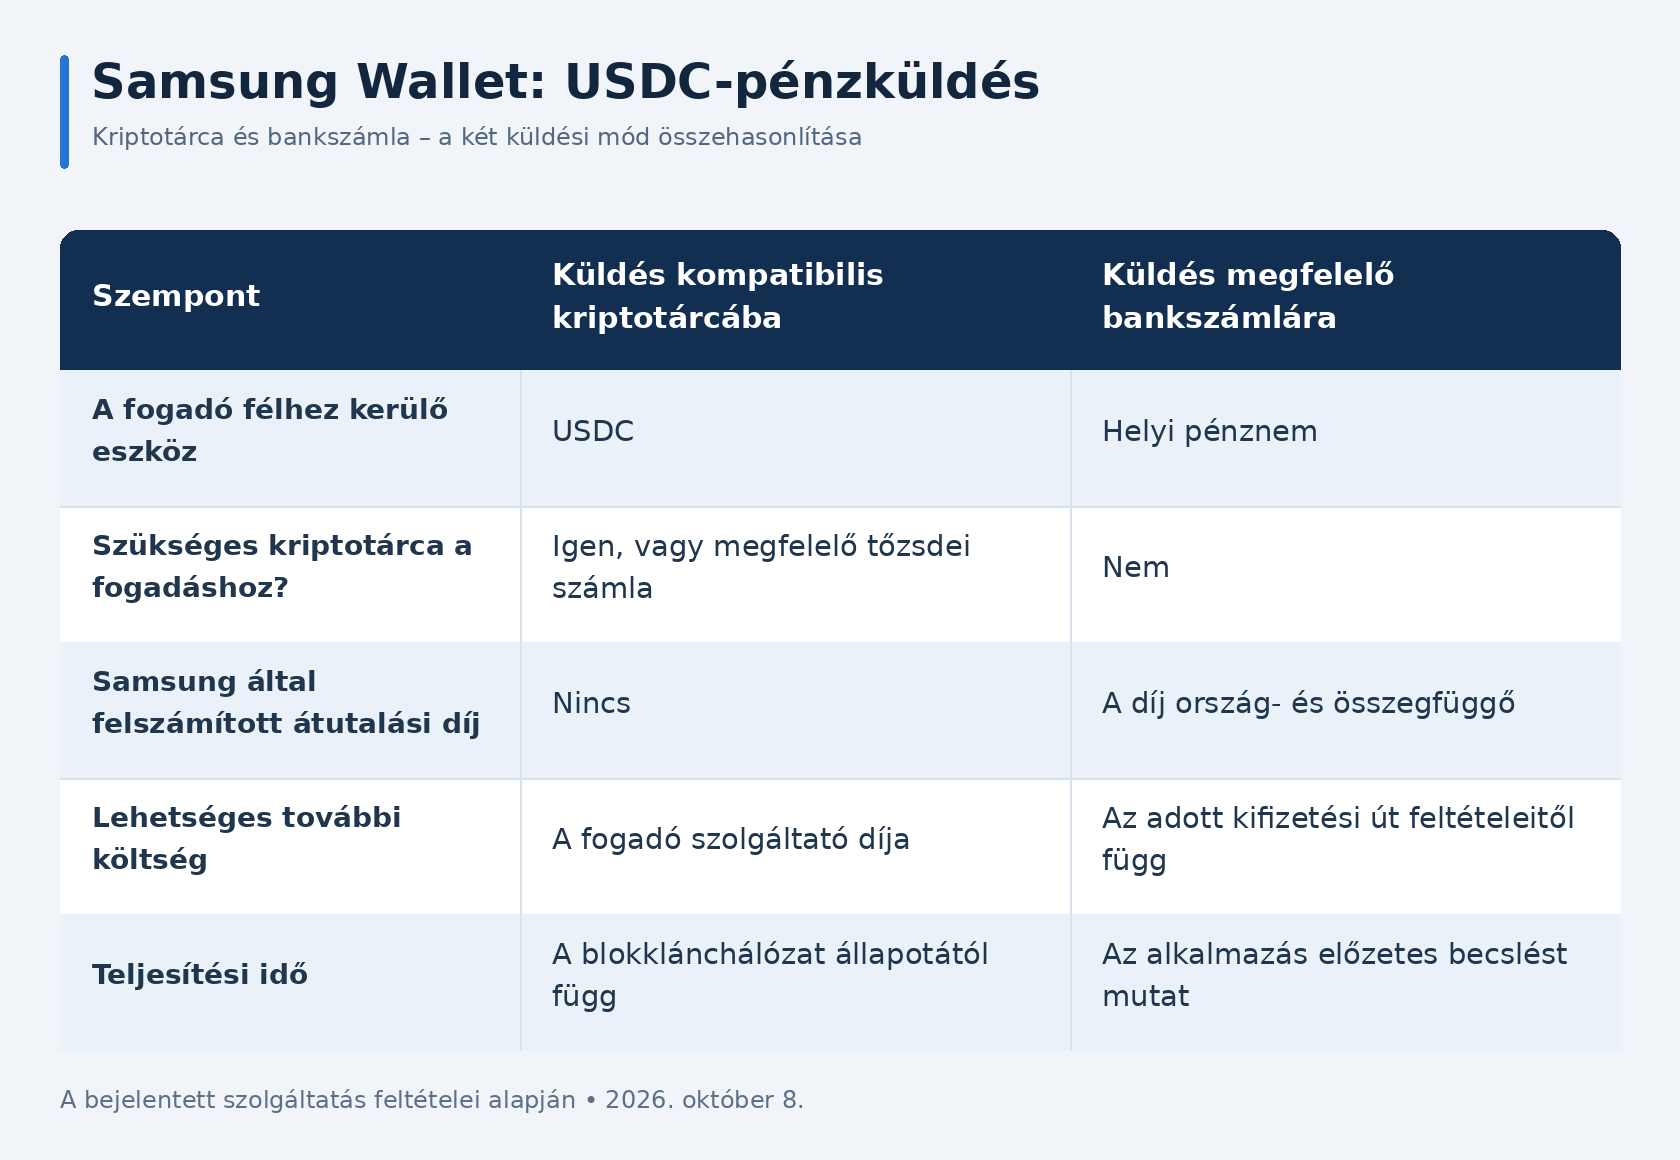
A kompatibilis kriptotárcákba küldött USDC után a Samsung nem számít fel átutalási díjat. A fogadó tárcaszolgáltató vagy kriptotőzsde ugyanakkor alkalmazhat saját díjakat, ezért a Samsung díjmentessége nem jelent minden körülmény között teljes költségmentességet.
A bankszámlás kifizetésnél a Bastion közlése szerint az USDC átváltása és a helyi, szabályozott partnereken keresztüli továbbítása is része a folyamatnak. A címzett így hagyományos pénzt kaphat a bankszámlájára, anélkül, hogy kriptoeszközt kellene kezelnie.
A teljes költséget a címzetthez megérkező összeg alapján érdemes összehasonlítani. Ha valaki például 200 dollárnak megfelelő értéket szeretne külföldre küldeni, az átutalási díj mellett az alkalmazott átváltási árfolyam is számít. Egy alacsony külön díjjal hirdetett szolgáltatás kedvezőtlenebb árfolyam mellett drágább lehet egy másik megoldásnál. Ez szemléltető példa, nem a Samsung konkrét díjszabása.
A gyors blokkláncos továbbítás és a bankszámlás jóváírás ideje sem feltétlenül azonos. Az utóbbihoz megfelelőségi ellenőrzések, pénzváltás és helyi pénzügyi feldolgozás is kapcsolódhat.
Kik használhatják, és mit jelent a 60 ország?
A bejelentett indulás az arra jogosult, legalább 18 éves amerikai lakosokat érinti. Samsung-fiók, Samsung Wallettel kompatibilis Galaxy-készülék és legalább Android 13 szükséges. A használathoz regisztrációt, személyazonosság-ellenőrzést és biometrikus hitelesítés beállítását is előírják.
A személyazonosság-ellenőrzés, más néven KYC, azt szolgálja, hogy a pénzügyi szolgáltató azonosítsa ügyfelét. A biometrikus hitelesítés például ujjlenyomat használatával ellenőrzi, hogy az arra jogosult személy kezdeményezi-e a műveletet.
A több mint 60 ország elsősorban a megfelelő banki fogadási célpontok körére vonatkozik. Nem jelenti azt, hogy ugyanennyi ország lakói feladóként is hozzáférnek az új funkcióhoz. A küldői jogosultságot és a címzett országának támogatását külön kell vizsgálni.
A támogatott országokat az alkalmazásban jelenítik meg. A bank és a számlatípus alkalmassága is számít; egy támogatott országon belül sem feltétlenül fogadhat minden bankszámla ilyen kifizetést. A banki átutalás díját és becsült teljesítési idejét a megerősítés előtt mutatják meg. Szankcionált joghatóságokba történő küldés tiltott.
Magyarországi vagy spanyolországi feladói indulást a vizsgált bejelentés nem erősít meg. A jövőbeli nemzetközi bővítés lehetőségként szerepel, a helyi szabályozási feltételektől függően.
Ez a különbség azért fontos, mert egy globális márka termékbejelentése könnyen keltheti az általános elérhetőség benyomását. A pénzügyi szolgáltatásoknál azonban a készülék típusa önmagában nem elegendő: a lakóhely, az ügyfél-azonosítás és a szolgáltatói feltételek egyaránt meghatározók.
Bastion és Coinbase: ki kezeli az ügyfél pénzét?
A Samsung biztosítja az ismert alkalmazásfelületet, a pénzügyi háttérfeladatokat azonban partnerek végzik. A Bastion közlése szerint a vállalat kezeli a stabilcoin-számlák működését, nyilvántartja az egyenlegeket, végrehajtja a blokkláncos küldéseket, és támogatja a megfelelőségi ellenőrzéseket.
A Coinbase a Bastion USDC-alletéteményeseként vesz részt a konstrukcióban. Az eszközök őrzésére a Coinbase Prime Vault infrastruktúráját használják, amit a Coinbase saját bejelentése is megerősít.
A letéti, vagy custodial megoldás azt jelenti, hogy az ügyfél helyett szolgáltató kezeli az eszközökhöz tartozó kulcsokat és hozzáférési infrastruktúrát. Ez kényelmesebb lehet, különösen azok számára, akik nem szeretnének önálló kriptotárcát működtetni.
Ennek ára a szolgáltatói függőség. Az ügyfélnek számolnia kell azzal, hogy egy technikai hiba, fiókellenőrzés vagy jogszabályi intézkedés befolyásolhatja a hozzáférést. A szabályozott működés csökkenthet bizonyos kockázatokat, de nem szünteti meg valamennyi működési és partnerkockázatot.
A Samsung kifejezetten rögzíti, hogy ebben a konstrukcióban nem bank, nem pénzátutalási szolgáltató és nem digitáliseszköz-letétkezelő, továbbá nem tartja magánál az ügyfélpénzeket.
Az elemzés szempontjából ebből az következik, hogy a márkanév és a pénzügyi felelősség nem feltétlenül ugyanahhoz a szereplőhöz kötődik. A felhasználónak a közreműködő partnerek feltételeit is ismernie kell: különösen a hozzáférés, a panaszkezelés és a kifizetés szabályait.
Solana és Sui: mit jelent a blokkláncok szerepe?
A Samsung a Solanát és a Suit is megnevezi az infrastruktúrát, illetve blokklánchálózati támogatást biztosító partnerek között. A Solana Foundation közleménye megerősíti a Solana-alapú USDC-pénzküldés integrációját.
Mindkét hálózat Layer 1, vagyis olyan alapblokklánc, amely saját infrastruktúráján dolgozza fel és rögzíti a tranzakciókat. A felhasználó számára ez a technológiai háttér akár láthatatlan is maradhat, amikor egy alkalmazás a bonyolultabb lépéseket automatikusan kezeli.
A Sui hivatalos tájékoztatása szerint az integráció USDC-t támogat a Sui hálózatán. A közlemény hangsúlyozza, hogy a felhasználónak az ilyen küldéshez nem kell SUI-t tartania hálózati díjfizetés céljából, és a SUI token nem része az induló Samsung Wallet-eszközkínálatnak.
Ez fontos korlát a piaci értelmezésben. A hálózat használatának bővülése nem jelent automatikus, arányos keresletnövekedést a hálózat saját tokenje iránt. A gazdasági hatás attól függ, hogyan működik a díjfizetés, a hálózat biztonsága és a token kínálata.
A tokenomika ezeknek az összefüggéseknek az együttese: hogyan keletkeznek a tokenek, milyen feladatuk van, és milyen szabályok határozzák meg a kínálatukat. Egy kedvező üzleti bejelentésből ezért nem vezethető le biztos SOL- vagy SUI-árfolyam-emelkedés.
A kompatibilitás gyakorlati kérdés is. Nem elegendő, hogy a címzett tárcája általában támogatja az USDC-t: az adott küldési hálózatot is támogatnia kell. A token neve és a hálózat együttes ellenőrzése alapvető a hibás küldések elkerüléséhez.
Piaci jelentőség: három lehetséges forgatókönyv

A Samsung Wallet USDC-integrációja elsősorban fizetési infrastruktúráról és hozzáférésről szól. A jelentősége abban állhat, hogy a blokkláncos pénzmozgás egy megszokott fogyasztói alkalmazás részeként jelenik meg.
A következő forgatókönyvek elemzési lehetőségek, nem előrejelzések.
Az optimista forgatókönyvben a regisztráció egyszerű, a támogatott pénzküldési útvonalak versenyképesek, és a címzettek megbízhatóan megkapják az összeget. Ebben az esetben rendszeres használat alakulhat ki, például családi támogatások vagy külföldi költségek rendezése során. Az USDC fizetési szerepe erősödhet, a partnerek pedig több tényleges ügyféltranzakciót kezelhetnek.
A semleges forgatókönyvben a szolgáltatás megfelelően működik, de főként egy szűkebb felhasználói kör veszi igénybe. A meglévő banki és fintechmegoldások kényelme, megszokottsága és fogadói hálózata korlátozhatja az átállást. A készülékek nagy száma ekkor jelentős technológiai lehetőség marad, mérsékeltebb üzleti hatással.
A negatív forgatókönyvben a jogosultsági korlátok, az ügyfél-azonosítás nehézségei, a banki kifizetések költsége vagy működési fennakadások fékezik az elterjedést. Egy biztonsági incidens vagy a dollárhoz kötött stabilcoinokba vetett bizalom megingása további akadályt jelenthet.
Az USDC-nél a növekedést nem úgy érdemes értelmezni, mint egy szabadon ingadozó kriptovaluta árfolyamának emelkedését. Az eszköz célja az egydolláros érték követése. A nagyobb használat inkább a forgalomban lévő mennyiséget és a tranzakciós aktivitást növelheti.
A piaci kapitalizáció az egységár és a forgalomban lévő mennyiség szorzata. Egy dollár körüli USDC-ár mellett annak emelkedése jellemzően a kibocsátott mennyiség bővülését mutatná. Ugyanakkor több pénzküldés azonos tokenállománnyal is történhet, ha ugyanaz az összeg gyakrabban cserél gazdát.
A szolgáltatás megítéléséhez ezért az aktív ügyfelek, az ismételt használat, a teljes költség és a sikeres kifizetések aránya fontosabb lehet a kompatibilis telefonok számánál. A blokkláncon látható, úgynevezett on-chain adatok önmagukban nem feltétlenül különítik el a Samsung Walletből eredő forgalmat.
Kockázatok és csalások: a könnyű használat nem teljes védelem
Az USDC tartalékfedezete fontos bizalmi tényező, de a token nem azonos egy hagyományos, betétbiztosítással védett bankszámlaegyenleggel. A Circle kockázati tájékoztatója kitér a betétbiztosítás hiányára, a technikai fennakadásokra és a visszaváltást befolyásoló körülményekre is.
A megfelelőségi korlátozások szintén lényegesek. A Circle feltételei lehetővé teszik bizonyos címek blokkolását és az érintett USDC befagyasztását. Ez a jogszabályi megfelelés része lehet, ugyanakkor azt is mutatja, hogy az USDC használata nem minden helyzetben korlátozásmentes.
A csalások között különösen veszélyesek lehetnek a hamis aktiválási oldalak, a Samsung vagy a Coinbase nevével visszaélő ügyfélszolgálati üzenetek, valamint a „biztonsági ellenőrzéshez” pénzküldést kérő megkeresések. Egy új szolgáltatás körüli érdeklődés alkalmat adhat arra, hogy a csalók sürgetéssel és ismert márkanevekkel próbáljanak bizalmat kelteni.
A védekezés alapja, hogy a funkció elérhetőségét a hivatalos alkalmazásban ellenőrizzük. Ismeretlen üzenetből megnyitott felületen nem szabad belépési adatot vagy ellenőrző kódot megadni, illetve távoli hozzáférést biztosítani a telefonhoz.
A biometrikus hitelesítés az illetéktelen hozzáférés ellen segíthet, de nem akadályozza meg, hogy valaki megtévesztés hatására saját maga hagyjon jóvá egy átutalást. A pénzküldés célját és a címzettet ezért külön is ellenőrizni kell.
A külső blokklánccímre teljesített tranzakció rendszerint nem visszahívható; a Circle is figyelmeztet a hibás címre küldés következményeire. Egy nagy márka integrációja nem indokol felelőtlen döntést: a díjak, a hálózat, a címzett és a szolgáltatói feltételek áttekintése továbbra is szükséges.
Gyakori kérdések
Mikor indulhat az USDC a Samsung Walletben?
A bejelentett amerikai indulást 2026 októberének utolsó hetére tervezik. Október 8-án még nem elindult szolgáltatásról van szó.
Magyarországról is használható lesz pénzküldésre?
Magyarországi feladói elérhetőséget nem jelentettek be. A kezdeti hozzáférés jogosult amerikai lakosokra vonatkozik; a banki fogadási országok köre ettől külön kérdés.
Minden USDC-küldés ingyenes lesz?
Nem. Külső kompatibilis tárcába a Samsung nem számít fel átutalási díjat, de a fogadó szolgáltató felszámíthat költséget. A banki kifizetések díjkötelesek.
Kell kriptotárca a banki címzettnek?
Nem. A támogatott bankszámlára küldött összeg helyi pénznemben érkezhet meg, a háttérben végzett átváltás után.
Szükséges SUI-t tartani az USDC küldéséhez?
A Sui közleménye szerint az integrált Sui-alapú USDC-küldéshez nem szükséges SUI-t tartani. A SUI token nem része az induló eszközkínálatnak.
Lehet majd USDC-vel érintésesen fizetni?
A Samsung az online és az üzleti érintéses fizetést lehetséges későbbi képességként említi. Ezeket nem szabad az októberi indulás biztos funkciójaként kezelni.
Jogi nyilatkozat: A cikk kizárólag tájékoztató és ismeretterjesztő célokat szolgál, nem minősül befektetési vagy pénzügyi tanácsadásnak. A kriptovaluták magas kockázatú, volatilis eszközök lehetnek; a stabilcoinok használata is járhat pénzügyi, technológiai és szolgáltatói kockázatokkal.