
Az XRP ETF-ek már befektetői pénzt vonzanak, a BlackRock esetleges belépését azonban továbbra sem támasztja alá megerősített indulási bejelentés. A világ egyik legnagyobb alapkezelőjénél az ügyfélkereslet, a piac működése és a termék üzleti indokoltsága egyaránt számít. Egy új alap bővíthetné az XRP elérhetőségét, de az árfolyam szempontjából végül a tényleges új kereslet lenne meghatározó.
BlackRock XRP ETF: a várakozás még nem bejelentés
A 2026. szeptember 30-án ellenőrzött nyilvános információk között nem sikerült olyan megerősített BlackRock-bejelentést vagy egyértelműen azonosítható XRP ETF-regisztrációs dokumentumot találni, amely bizonyítaná a termék közelgő indulását. A lehetséges piacra lépésről szóló várakozásokat ezért továbbra is feltételezésként kell kezelni.
A találgatásoknak érthető alapjuk van: a BlackRock már rendelkezik jelentős kriptovaluta-befektetési termékekkel, és az XRP-re épülő tőzsdei konstrukciók más kibocsátóknál is megjelentek. A Franklin Templeton például 2025. november 24-én jelentette be XRPZ jelzésű termékének indulását. Ez azonban egy versenytárs döntése, amelyből nem következik a BlackRock következő lépése.
Steven McClurg, a Canary Capital vezérigazgatója szerint a BlackRock akár 2026 végén vagy 2027 elején is benyújthatna egy XRP ETF-re vonatkozó kérelmet, ha a kereslet megfelelően alakul. Ez egy konkurens piaci szereplő várakozása, nem a BlackRock által közölt menetrend.
Három külön eseményt érdemes megkülönböztetni: a termék tervezését, a hivatalos dokumentumok benyújtását és a kereskedés elindulását. Egy regisztrációs dokumentum már érdemi bizonyíték lenne az előkészítésre, de önmagában még nem jelent működő alapot vagy jelentős XRP-vásárlást.
A BlackRock távolmaradása sem tekinthető végleges elutasításnak. Egy alapkezelő folyamatosan újraértékelheti a termékkínálatát, miközben a korábban ígéretesnek tűnő piacra lépést is elhalaszthatja, ha az ügyfelei más befektetési lehetőségeket keresnek.
Mit mutat az XRP ETF-ek eddigi piaca?
Az ETF, vagyis tőzsdén kereskedett alap olyan befektetési konstrukció, amelynek részesedéseivel értékpapírtőzsdén lehet kereskedni. Egy közvetlen XRP-tartást biztosító, úgynevezett spot XRP ETF tényleges XRP-t tart; befektetője azonban alaprészesedést vásárol, nem saját kriptotárcájába kapja a tokeneket.
A köznyelvi ETF-elnevezés mögött eltérő jogi és befektetési szerkezetek állhatnak. A közvetlen tokentartás, a határidős kitettség és a vegyes portfólió nem azonos. Emiatt az XRP-termékek számának vagy összvagyonának összehasonlításakor mindig ellenőrizni kell, mely konstrukciókat tartalmazza az adott adatbázis.
A szeptember 25-i állapotot ismertető, SoSoValue-adatokra hivatkozó beszámolók szerint az amerikai spot XRP ETF-ek összesített nettó eszközértéke megközelítette az 1,77 milliárd dollárt. Az indulás óta felhalmozott nettó beáramlás körülbelül 1,79 milliárd dollár, a szeptember 22–25. közötti beáramlás pedig mintegy 75,6 millió dollár volt. Ezek történeti adatok, nem szeptember 30-i élő értékek.
Az alapvagyon a meglévő eszközök aktuális értéke. A nettó tőkebeáramlás az alapba érkező és onnan távozó tőke egyenlege. Az alapvagyon tehát akkor is emelkedhet, ha új pénz nem érkezik, de az XRP drágul; pozitív beáramlás mellett pedig csökkenhet, ha az árfolyamesés nagyobb hatású.
Az 1,77 milliárdos vagyon és az 1,79 milliárdos nettó beáramlás különbségéből nem állapítható meg az átlagos befektető vesztesége. Ehhez a vásárlások időpontját, az egyéni bekerülési árakat, a visszaváltásokat és a díjakat is ismerni kellene.
A pozitív beáramlás keresletet jelez, de annak tartósságát többhetes vagy többhavi adatsor mutatja meg. Egyetlen erős hét még nem bizonyítja, hogy egy új, nagy kibocsátó számára már megfelelő méretű piac alakult ki.
XRP árfolyam: miért számít az adatforrás?
A cikk készítésekor megnyitott CoinMarketCap és CoinGecko egyaránt körülbelül 1,49 dolláros XRP-árfolyamot mutatott. A piaci kapitalizáció mindkét oldalon nagyjából 94,3 milliárd dollár volt. Ezek gyorsan változó pillanatképek, nem rögzített kereskedési árak.
A piaci kapitalizáció az árfolyam és a forgalomban lévő tokenmennyiség szorzata. Nem azt jelenti, hogy ugyanennyi pénzt fektettek az eszközbe, és azt sem, hogy a teljes kínálat ezen az áron eladható lenne. Nagyobb eladások önmagukban is megváltoztathatják az árat.
A történelmi csúcsnál már eltérés látható: a CoinGecko 3,65 dollárt, a CoinMarketCap 3,84 dollárt közölt. Az 1,49 dolláros ár ezekhez képest hozzávetőleg 59, illetve 61 százalékos visszaesést jelent. A különbséget az árfolyamadatok történeti lefedettsége és feldolgozási módszere is befolyásolhatja.
Ezért egy csúcstól számított esést mindig az adatforrás megnevezésével érdemes értelmezni. Az egységesnek látszó százalék mögött eltérő referenciaértékek állhatnak.
A korábbi csúcshoz képest alacsonyabb ár önmagában nem bizonyítja, hogy az XRP alulértékelt. A piac egyszerre árazza a jövőbeli keresletet, a kínálatot, a szabályozási környezetet és a befektetők kockázatvállalási hajlandóságát. Egy ETF-ről szóló hír ezek közül csak néhány tényezőt változtathat meg.
Mi alapján dönthet a BlackRock?
Robbie Mitchnick, a BlackRock digitális eszközökért felelős vezetője egy 2025. szeptemberi interjúban az ügyfélkeresletet nevezte a kriptotermékek fejlesztésének legfontosabb mozgatórugójának. A döntési szempontok között a piaci kapitalizáció, a likviditás, a piac érettsége, a befektetési érvrendszer és a portfólióban betöltött szerep is megjelent.
Az ügyfélkereslet nem azonos a közösségi médiában tapasztalható lelkesedéssel. Egy alapkezelő számára az számít, hogy ügyfelei valóban szeretnének-e egy adott eszközhöz hozzáférni, milyen összeggel és milyen időtávon.
A likviditás azt mutatja, mennyire könnyen lehet venni vagy eladni jelentős árfolyam-elmozdítás nélkül. A nagy napi forgalom kedvező jel lehet, de az alap működéséhez az is fontos, hogy stresszes időszakokban rendelkezésre álljon megfelelő kereskedési és letétkezelési háttér.
A portfóliószerep szintén lényeges. Egy új terméknél indokolni kell, milyen befektetési célt szolgál, és miben különbözik a már elérhető kriptoeszközöktől. Az XRP népszerűsége önmagában nem válaszolja meg, hogy egy intézményi portfólióban milyen kockázatot és milyen lehetséges előnyt jelentene.
Ebből az következik, hogy a BlackRock kivárása üzletileg racionális lehet: közben megfigyelheti a versenytársak tapasztalatait és a kereslet tartósságát. Ez azonban elemzői értelmezés; a vállalat konkrét belső döntési indokait nem ismerjük.
A forrásszöveg Bitcoin-párhuzama pontosításra szorul. Az IBIT 2024. január 11-én kezdte meg a Nasdaq-kereskedést, vagyis az amerikai spot Bitcoin ETF-ek első indulási hullámában jelent meg. Nem évekkel később lépett be erre a piacra.
Elég lenne a néhány millió dolláros díjbevétel?
Az alapkezelők bevételének egyik forrása a kezelt vagyon után felszámított éves díj. Ha szemléltetésként az 1,77 milliárd dolláros XRP ETF-vagyonra egységesen 0,25 százalékot alkalmazunk, akkor évi 4,425 millió dollár díjbevétel adódik.
Ez azonban nem ellenőrzött, összesített tényleges bevétel. A termékek díjai eltérnek, az alapvagyon folyamatosan változik, és időszakos díjkedvezmények is módosíthatják a bevételt.
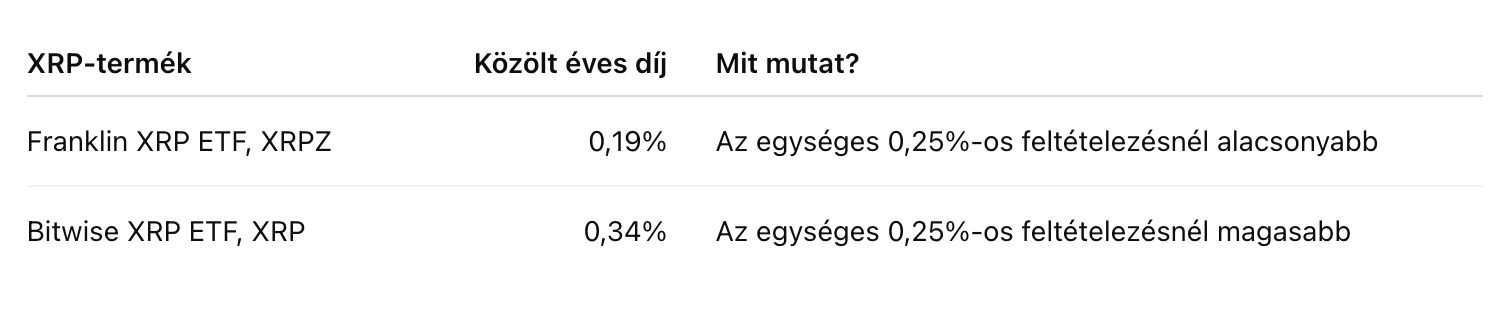
A Franklin díját a termékoldal, a Bitwise díját az SEC-hez benyújtott dokumentum is közli. A tényleges ágazati díjbevételhez az egyes alapok időszaki vagyonát és érvényes díját külön kellene összesíteni.
Egy hipotetikus BlackRock-alap sem kapná meg automatikusan a teljes piacot. Például 500 millió dolláros átlagos vagyon és 0,20 százalékos éves díj mellett a bevétel egymillió dollár lenne, még a kapcsolódó költségek figyelembevétele előtt.
A díjbevétel ráadásul nem azonos a nyereséggel. A termék működtetéséhez letétkezelés, jogi háttér, adminisztráció, kereskedési infrastruktúra és értékesítési támogatás szükséges.
A jelenlegi piacméret így magyarázhatja az óvatosságot, de nem bizonyítja, hogy a BlackRock számára üzletileg érdektelen lenne az XRP. Egy új alap stratégiai értéket is képviselhetne: bővíthetné a kínálatot és kiszolgálhatna meglévő ügyfeleket. A döntéshez a várható növekedés legalább annyira számít, mint a mai bevételi lehetőség.
Az RLUSD és a BUIDL kapcsolata nem XRP ETF
A BlackRock és a Ripple ökoszisztémája között létezik kapcsolat, de ennek jellegét pontosan kell bemutatni. A Securitize 2025. szeptember 23-i közleménye szerint egy okosszerződés lehetővé teszi, hogy a BlackRock BUIDL és a VanEck VBILL tokenizált alapjainak jogosult tulajdonosai részesedéseiket Ripple USD-re, azaz RLUSD-re váltsák.
Ez alaprészesedések és RLUSD közötti átváltási lehetőség. A közleményből nem következik, hogy a BlackRock XRP ETF-et készít elő, vagy hogy a BUIDL működéséhez XRP-befektetési állományt épít.
A tokenizáció azt jelenti, hogy egy eszközhöz kapcsolódó tulajdonosi vagy jogosultsági nyilvántartást blokkláncon megjelenő token képvisel. Egy tokenizált állampapíralap gazdasági kitettsége ettől továbbra is az alap mögötti eszközökhöz kapcsolódik.
Az RLUSD dollárhoz kötött stabilcoin: célja az egy dollár körüli érték fenntartása, megfelelő tartalékokkal és visszaváltási mechanizmussal. Az XRP ezzel szemben változó árfolyamú kriptoeszköz. Az RLUSD használatának terjedése ezért nem azonos az XRP iránti befektetési kereslet növekedésével.
Három fogalmat különösen fontos szétválasztani: a Ripple vállalatot, az XRP Ledger hálózatot és az XRP kriptoeszközt. Az XRP birtoklása nem jelent Ripple-részvényt vagy jogosultságot a vállalat nyereségére.
Az XRP Ledger tranzakciós költségeit XRP-ben fizetik, ami hálózati felhasználást teremt. Ebből azonban nem következik, hogy minden új szolgáltatás arányosan növelné az XRP árfolyamát. A díjfizetéshez szükséges tokenmennyiség és a befektetési célú kereslet eltérő nagyságrendű lehet.
Hogyan hatna egy új ETF az XRP piacára?
Egy BlackRock XRP ETF legkézzelfoghatóbb lehetséges előnye az elérhetőség bővülése lenne. Olyan ügyfelek is hozzáférhetnének az XRP árfolyamához, akik értékpapírszámlát használnak, de közvetlen kriptotárcát vagy kriptotőzsdei számlát nem szeretnének működtetni.
Az árfolyamhatás megértéséhez azonban különbséget kell tenni az alaprészesedések tőzsdei forgalma és az alapba érkező új tőke között. Ha egy befektető meglévő részesedést vesz egy másiktól, az nem jelent automatikusan új XRP-vásárlást.
Az alap XRP-állománya új részesedések létrehozásakor növekedhet. A Bitwise dokumentációja például készpénzes és közvetlen XRP-átadással történő létrehozást is lehetővé tesz. Emiatt még az alapállomány növekedése sem feltétlenül jelent azonos időpontban, nyilvános kriptotőzsdén végrehajtott vételt.
Egy nagy kibocsátó megjelenése új befektetőket hozhatna, ugyanakkor a pénz egy része meglévő XRP-alapokból is átáramolhatna. Ha egy ügyfél egyik ETF-et eladva egy másikat vásárol, az ágazat összesített kereslete alig változhat.
A döntő kérdés ezért a teljes XRP ETF-piac nettó bővülése lenne. Egy új alap látványos növekedése kevésbé jelentős a token szempontjából, ha azt más alapok hasonló mértékű kiáramlása ellensúlyozza.
A pozitív beáramlás sem garantál áremelkedést. Nagy tulajdonosok eladásai, a szabadon hozzáférhető kínálat változása vagy általános piaci kockázatkerülés ellensúlyozhatja az ETF-ek keresletét. A tokenomika — vagyis a kínálat, az elosztás és a felszabadítás szabályrendszere — ezért továbbra is fontos; a lekötésből felszabaduló token nem feltétlenül kerül azonnal eladásra.
Három forgatókönyv és a legfontosabb kockázatok
Optimista forgatókönyv: az XRP ETF-ek több hónapon át tartós nettó beáramlást mutatnak, az ügyfélkereslet erősödik, és a BlackRock hivatalos dokumentációval jelzi a piacra lépési szándékát. Ha a későbbi indulás érdemi új keresletet hozna, az támogathatná az XRP árfolyamát. Ennek mértékét előre nem lehet megbízhatóan számszerűsíteni.
Semleges forgatókönyv: az alapok piaca lassan bővül, a BlackRock továbbra is kivár, az XRP árát pedig főként a teljes kriptopiac mozgása és a meglévő kereslet-kínálat alakítja. Ebben az esetben a BlackRock nélküli ETF-piac is működhet tovább; egyetlen kibocsátó hiánya nem határozza meg az eszköz sorsát.
Negatív forgatókönyv: romlik a kockázatvállalási hangulat, az ETF-ekből pénzt vonnak ki, vagy a korábban beárazott BlackRock-várakozás nem teljesül. Az XRP ilyenkor akkor is gyengülhet, ha közben a hálózat technológiai fejlődése folytatódik.
Mindhárom esetben számít a makrogazdasági környezet. A kamatok, a dollár mozgása és a pénzügyi piacok likviditása befolyásolhatja a kriptoeszközök iránti keresletet. A technológiai és letétkezelési kockázatokat az ETF sem szünteti meg, miközben díjai, kereskedési ideje és követési eltérései további szempontokat jelentenek.
A pletykákhoz csalások is kapcsolódhatnak. 2023 novemberében egy hamis, BlackRocknak tulajdonított XRP-trösztbejegyzés átmeneti árfolyamugrást váltott ki, majd kiderült, hogy a bejegyzés nem hiteles. Ez megmutatta, hogy még egy hivatalosnak látszó nyilvántartási adat is félrevezető lehet.
Egy állítólagos indulási hírt ezért a kibocsátó közleményével és az SEC EDGAR rendszerében található dokumentumokkal együtt kell ellenőrizni. A termék neve, a benyújtó személye és a dokumentum típusa egyaránt fontos.
A garantált hozamot, előzetes ETF-hozzáférést vagy BlackRock nevében szervezett tokenosztást ígérő ajánlatok veszélyjelzések. Egy ETF megvásárlásához nem kell megadni a kriptotárca helyreállító kifejezését, és nem kell „aktiválási díjat” küldeni egy ismeretlen címre. A felelőtlen döntés különösen kockázatos, ha ellenőrizetlen hírekhez tőkeáttétel társul: ilyenkor egy rövid árfolyamkilengés is jelentős veszteséget okozhat.
Gyakori kérdések
Bejelentette már a BlackRock az XRP ETF indulását?
A cikk készítésekor ellenőrzött források alapján nincs megerősített indulási bejelentés. A 2026 végi vagy 2027 eleji időpont piaci várakozás.
Mit jelent a spot XRP ETF?
Olyan tőzsdei befektetési terméket, amely közvetlen XRP-tartással biztosít árfolyamkitettséget. A befektető alaprészesedést birtokol, nem saját tárcában lévő XRP-t.
Garantálna áremelkedést a BlackRock belépése?
Nem. Az új kereslet, a más alapokból történő átcsoportosítás, az eladói kínálat és az általános piaci környezet együtt határozná meg a következményeket.
Bizonyítja az RLUSD–BUIDL kapcsolat az XRP ETF előkészítését?
Nem. A bejelentett megoldás tokenizált alaprészesedések RLUSD-re váltását teszi lehetővé, nem XRP ETF-ről szól.
Miért nem azonos az ETF-vagyon a tőkebeáramlással?
Az alapvagyon az eszközök aktuális értéke, amely az árfolyammal is változik. A nettó beáramlás az érkező és távozó tőke különbsége.
Hol ellenőrizhető egy valódi BlackRock XRP ETF-hír?
A BlackRock és az iShares hivatalos felületein, az SEC EDGAR adatbázisában, illetve az érintett tőzsde közleményeiben. Egy közösségi bejegyzés önmagában nem elegendő.
Jogi nyilatkozat: A cikk kizárólag tájékoztató és ismeretterjesztő célokat szolgál, nem minősül befektetési vagy pénzügyi tanácsadásnak. A kriptovaluták magas kockázatú, volatilis eszközök lehetnek, amelyeknél jelentős veszteség is bekövetkezhet.
Kulcsszavak: BlackRock XRP ETF, XRP ETF, spot XRP ETF, XRP árfolyam, BlackRock, iShares, Ripple, RLUSD, BUIDL, ETF tőkebeáramlás, kriptopiaci elemzés
SEO meta title:
Meta description: