Az amerikai CLARITY Act egy kulcsfontosságú szenátusi eljárási szavazáson elbukott, de ez nem jelenti azt, hogy az Egyesült Államok kriptoszabályozása megállt. Az SEC és a CFTC vezetői jelezték: a Kongresszus döntésétől függetlenül készek a már meglévő törvényi felhatalmazásaik alapján tovább építeni a digitális eszközök szabályozási keretrendszerét.
A piac számára azonban lényeges különbség van egy kongresszusi törvény és a szabályozó hatóságok saját rendeletei között. Az utóbbiak gyorsabban megszülethetnek, ugyanakkor szűkebb jogi alapokra épülnek, könnyebben megtámadhatók a bíróságokon, és egy későbbi SEC– vagy CFTC-vezetés egyszerűbben módosíthatja őket.
A CLARITY Act 49–50 arányban akadt el a Szenátusban
Az amerikai Szenátus 2026. szeptember 15-én 49–50 arányban utasította el azt az eljárási indítványt, amely lehetővé tette volna a Digital Asset Market Clarity Act, vagy röviden CLARITY Act további tárgyalását. A cloture-eljáráshoz 60 támogató szavazatra lett volna szükség.
Fontos pontosítani: nem magának a törvénynek a végleges elfogadásáról szavaztak. A szeptember 15-i voksolás arról szólt, hogy a Szenátus továbblépjen-e a törvényjavaslat tárgyalásával. A szükséges 60 szavazat hiányában a jogszabály ezen a ponton elakadt.
Ez azért különösen jelentős, mert a CLARITY Act hosszú törvényhozási folyamaton jutott el idáig. A Képviselőház még 2025. július 17-én 294–134 arányban fogadta el a jogszabály korábbi változatát, ráadásul 78 demokrata képviselő is támogatta. A Szenátus bankügyi bizottsága 2026 májusában szintén továbbengedte a tervezetet, 15–9-es szavazással.
A törvény alapvető célja az amerikai kriptopiac egyik legnagyobb, több mint egy évtizede húzódó problémájának rendezése lett volna: annak világos meghatározása, hogy mely digitális eszközök és piaci tevékenységek tartoznak az értékpapír-felügyeletet ellátó SEC, illetve az árupiaci és derivatív felügyeletet ellátó CFTC hatáskörébe.
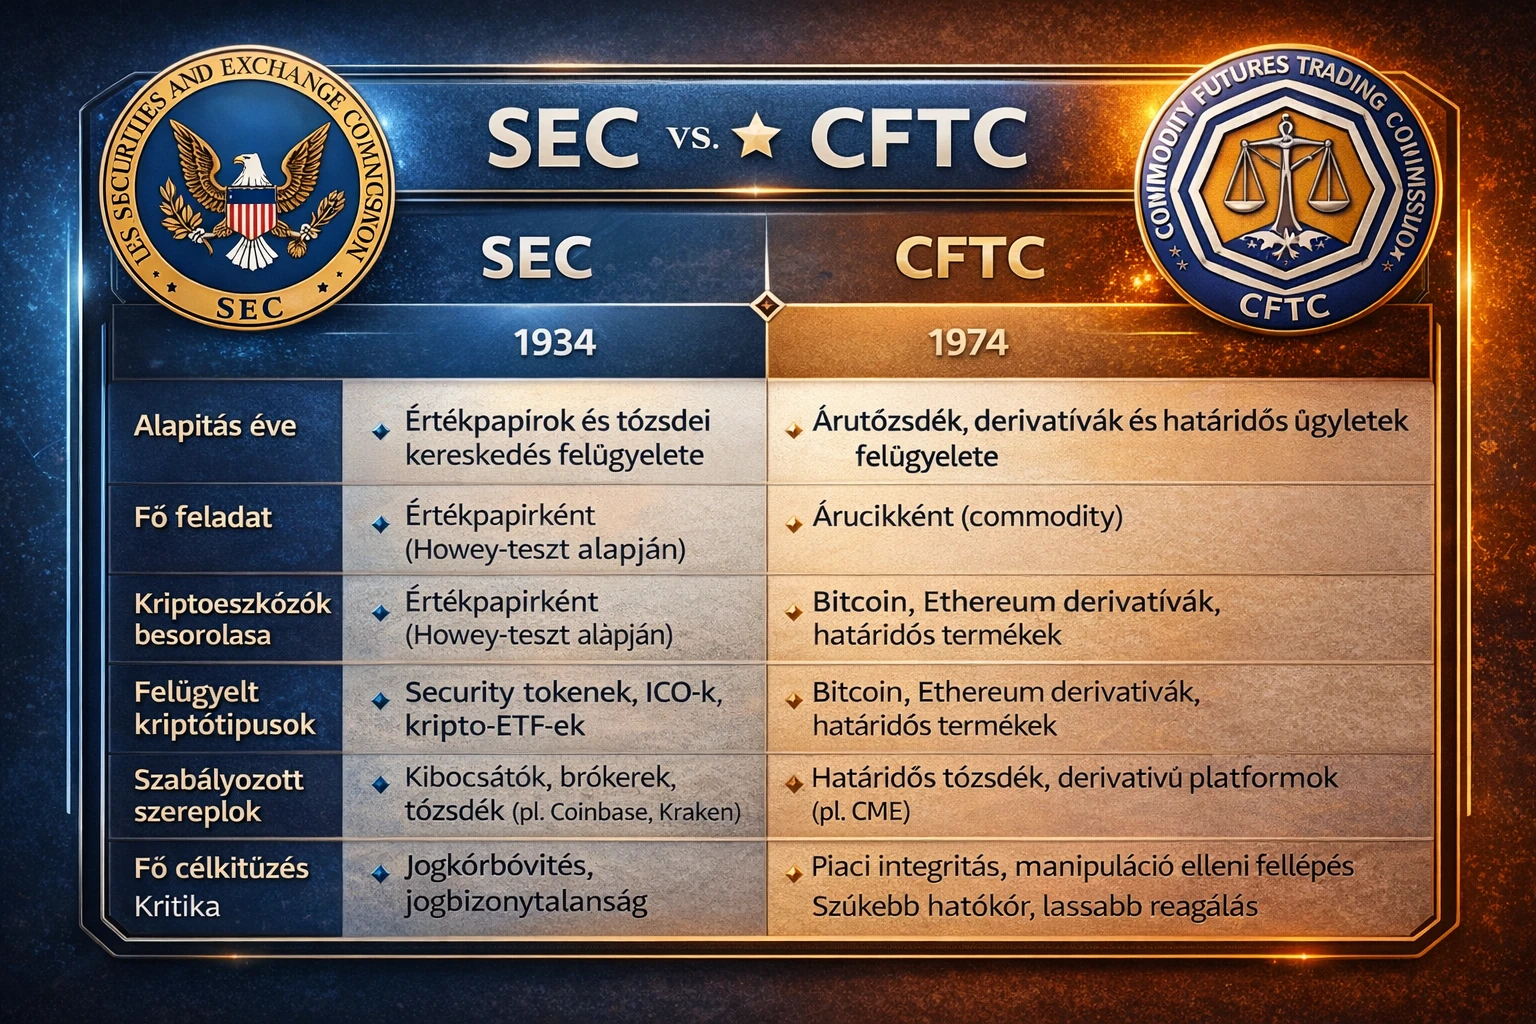
A kongresszusi elemzések szerint a javaslat a CFTC számára átfogóbb felügyeleti jogkört adott volna a „digitális árupiacok” spot kereskedésére, miközben az SEC megtartotta volna a hatáskörét az értékpapírnak minősülő konstrukciók és befektetési szerződések felett. A kriptotőzsdéknek, brókereknek és kereskedőknek meghatározott esetekben CFTC-regisztrációra, ügyfélvagyon-szétválasztásra és további megfelelési kötelezettségekre lett volna szükségük.
Miért nem kapta meg a szükséges 60 szavazatot a CLARITY Act?
A kudarc mögött több, egymással összefüggő politikai és pénzügyi vita állt.
A szeptember 14-én bemutatott végleges tervezet támogatói szerint több mint egy év tárgyalásai során 126 érdemi változtatást építettek be demokrata szenátorok kérései alapján. A módosítások többek között etikai szabályokat, az állami főügyészeknek biztosított szerepet, fejlesztői jogvédelmet és a fizetési Stabilcoinok miatt esetlegesen kialakuló bankbetét-kiáramlás kezelésére szolgáló rendelkezéseket tartalmaztak.
A republikánus tárgyalók álláspontja az volt, hogy ezek a kompromisszumok elegendő biztosítékot teremtettek a fogyasztóvédelem és az etikai aggályok kezelésére. Tim Scott, a Szenátus bankügyi bizottságának elnöke a sikertelen szavazás után azt mondta, hogy a kongresszusi folyamat megtorpanása után rövid távon az SEC-re és a CFTC-re hárulhat a szabályozási keretek pontosítása.
A törvény demokrata ellenzői ugyanakkor azt állították, hogy a módosítások továbbra sem oldották meg megfelelően az összeférhetetlenségi, pénzügyi stabilitási és befektetővédelmi kérdéseket. Elizabeth Warren, a bankügyi bizottság rangidős demokrata tagja például erősebb korlátozásokat szorgalmazott a szövetségi tisztségviselők kriptoérdekeltségeivel kapcsolatban. Ezek a kifogások különösen Donald Trump elnök és családja kriptoipari üzleti érdekeltségei miatt kerültek a vita középpontjába.
Ez politikailag vitatott kérdés: a törvény támogatói szerint az utolsó változat már jelentős etikai korlátozásokat tartalmazott, míg ellenzői szerint ezek továbbra is kiskapukat hagytak. A két értelmezés közötti nézetkülönbség a végső tárgyalások során sem oldódott fel.
A másik fontos konfliktus a Stabilcoin-jutalmak kérdése volt. A banki szektor egy része attól tart, hogy ha a Stabilcoin-tulajdonosok a bankbetétekhez hasonló hozamot kaphatnak, akkor jelentős pénzmennyiség áramolhat ki a hagyományos bankbetétekből. Ez elméletileg csökkentheti a bankok finanszírozási forrásait és hitelezési kapacitását. A GENIUS Act már tiltja, hogy maga a Stabilcoin-kibocsátó közvetlenül kamatot vagy hozamot fizessen, de a kapcsolt vállalkozások és harmadik felek által kínált jutalmak szabályozása külön vita tárgya maradt.
A CLARITY Act elakadt, de az SEC már hónapok óta készül a saját rendszerére
Paul Atkins SEC-elnök a szenátusi szavazás után jelezte, hogy a hatóság a CLARITY Act nélkül is tovább dolgozik a kriptoeszközök szabályozásán.
Ez nem pusztán politikai szándéknyilatkozat. Az SEC már 2026. augusztus 18-án bemutatta a Regulation Crypto Assets nevű szabályozási javaslatát, amely új rendszert teremtene bizonyos kriptoeszközökhöz kapcsolódó befektetési szerződések kibocsátására.
A tervezet két fontos kibocsátási mentességet tartalmaz. Az egyik legfeljebb 5 millió dollár bevonását engedné négyéves időszak alatt, a másik pedig évente legfeljebb 75 millió dolláros tőkebevonást tenne lehetővé meghatározott közzétételi és jelentési feltételek mellett.
Emellett az SEC egy úgynevezett safe harbor, azaz feltételes jogi „biztonságos kikötő” létrehozását is javasolja. Ennek lényege, hogy bizonyos feltételek teljesülése esetén egy kriptoeszközt nem tekintenének befektetési szerződés részének, vagyis az adott konstrukció kikerülhetne az értékpapírjogi szabályok egy része alól.
Ez különösen fontos a tokenkibocsátók és blokkláncprojektek számára. Az amerikai kriptopiac egyik alapvető jogi kérdése ugyanis régóta az, hogy mikor számít egy token önmagában értékpapírnak, illetve mikor csak a tokenhez kapcsolódó értékesítési konstrukció minősül befektetési szerződésnek.
Az SEC és a CFTC 2026 márciusában már közösen kiadott egy értelmezést, amely öt csoportot különböztet meg: digitális árucikkeket, digitális gyűjthető eszközöket, digitális eszközöket vagy „tools” kategóriát, Stabilcoinokat és digitális értékpapírokat. Az értelmezés szerint például egy nem értékpapírnak minősülő kriptoeszköz is értékpapírjogi szabályozás alá kerülhet, ha olyan befektetési szerződés keretében kínálják, amely megfelel a vonatkozó jogi kritériumoknak.
Az SEC augusztusi javaslata azonban még nem végleges szabály. A nyilvános konzultáció határideje 2026. október 20., így a hatóságnak még értékelnie kell a piaci szereplők és más érintettek észrevételeit.
A CFTC is saját kriptopiaci szabályokon dolgozhat
A CFTC helyzete összetettebb.
Az amerikai Commodity Futures Trading Commission hagyományosan a határidős, opciós és más derivatív piacokat felügyeli. A kriptoeszközök esetében ezért már jelenleg is jelentős hatásköre van például a Bitcoinhoz vagy Etherhez kapcsolódó futures termékek, illetve egyes tőkeáttételes és letéti kereskedési konstrukciók felett.
A tőkeáttételes kereskedés azt jelenti, hogy a kereskedő kölcsönzött tőkét is használ a pozíció méretének növelésére. Ez megsokszorozhatja a nyereséget, de ugyanilyen módon a veszteséget és a likvidálási kockázatot is.
A probléma az, hogy a CFTC jelenlegi törvényi felhatalmazása nem egyenértékű egy teljes, kongresszusi úton létrehozott kripto-spotpiaci felügyeleti rendszerrel.
Michael Selig CFTC-elnök már augusztusban arra utasította munkatársait, hogy vizsgálják meg, miként használhatná a hatóság jelenlegi jogköreit egy új kriptopiaci szabályrendszer kialakítására. Az egyik vizsgált lehetőség szerint bizonyos kriptokereskedési platformok egy CFTC által felügyelt, a Designated Contract Market, vagyis DCM-rendszerhez kapcsolódó struktúrában működhetnének. A DCM az amerikai jogban olyan szabályozott piac, amelyen például határidős termékeket lehet kereskedni.
Selig a szeptemberi szenátusi kudarc után ismét azt közölte, hogy a CFTC a meglévő törvényi hatáskörein belül folytatni kívánja a szabályalkotást.
Ez azonban nem jelenti azt, hogy a CFTC egyszerűen saját döntésből megvalósíthatja a CLARITY Act teljes rendszerét. A Kongresszus új, kifejezett spotpiaci felhatalmazást tudna adni a hatóságnak; a CFTC saját rendeletei viszont csak azokra a területekre terjedhetnek ki, amelyekhez a jelenlegi Commodity Exchange Act megfelelő jogalapot biztosít.
Ez a különbség kulcsfontosságú.
Hatósági szabály vagy kongresszusi törvény: miért nem ugyanaz a kettő?
Az SEC és a CFTC lépései rövid távon jelentősen csökkenthetik a jogi bizonytalanságot. A tőzsdék, kibocsátók, DeFi-fejlesztők és intézményi szereplők számára már önmagában értékes lehet, ha pontosabban láthatják, milyen követelmények szerint működhetnek az Egyesült Államokban.
A DeFi, vagyis decentralizált pénzügy olyan blokkláncalapú pénzügyi alkalmazásokat jelent, amelyekben a hagyományos banki vagy brókeri közvetítő szerepét részben vagy egészben intelligens szerződések és decentralizált protokollok veszik át.
A CLARITY Act egyik vitatott kérdése éppen az volt, hogy mely DeFi-protokollok tekinthetők valóban decentralizáltnak, és melyek működnek valójában azonosítható vállalkozások irányítása alatt. A szeptember 10-i szövegváltozat például bizonyos nem decentralizált protokollokra CFTC-regisztrációs és Bank Secrecy Act követelményeket írt volna elő.
Egy kongresszusi törvény előnye az lenne, hogy maga a törvényhozó hatalom húzná meg az SEC és a CFTC közötti határvonalakat.
A szabályozó hatóságok ennél korlátozottabb helyzetben vannak: a meglévő törvényeket értelmezik és hajtják végre.
Ez többféle kockázatot teremt. Egy új amerikai adminisztráció vagy más összetételű SEC és CFTC később módosíthatja a most elfogadott szabályokat. Az iparági szereplők bíróságon is vitathatják, hogy egy hatóság túllépett-e a Kongresszustól kapott felhatalmazásán. Emiatt maga Atkins és Selig is korábban azt hangsúlyozta, hogy a kongresszusi jogalkotás tartósabb megoldást jelentene.
A Stabilcoin-szabályozás külön úton már előrébb tart
A CLARITY Act megtorpanását nem szabad úgy értelmezni, hogy az Egyesült Államokban semmilyen országos kriptotörvény nem létezik.
Donald Trump 2025. július 18-án aláírta a GENIUS Actet, amely önálló szövetségi szabályozási rendszert hozott létre a fizetési Stabilcoinok számára. A jogszabály többek között tartalékkövetelményeket, közzétételi szabályokat és engedélyezési rendszert vezet be.
A Stabilcoin olyan kriptoeszköz, amelynek értékét egy másik eszközhöz – leggyakrabban az amerikai dollárhoz – próbálják kötni. A cél az, hogy árfolyama jóval kevésbé legyen volatilis, mint például a Bitcoiné.
A GENIUS Act végrehajtása jelenleg is zajlik. Az amerikai pénzügyminisztérium 2026 augusztusában újabb végrehajtási szabályokat bocsátott társadalmi egyeztetésre, a törvény fő korlátozásainak várható hatálybalépése pedig – amennyiben a végleges szabályok nem aktiválják korábban – 2027. január 18.
A CLARITY Act tehát nem elsősorban a Stabilcoin-szabályozás alapjait teremtette volna meg. Sokkal szélesebb kérdést próbált megoldani: az amerikai kriptopiac teljes piaci struktúráját és az SEC–CFTC hatáskörmegosztást.
A Bitcoin is reagált, de nem csak a szabályozás mozgatta a piacot
A szenátusi szavazást követő órákban a kriptopiacon erősödött az eladói nyomás.
A FactSet adatai alapján a Bitcoin a kereskedés során 74 913 dollárig esett, ami körülbelül 4,3 százalékos napon belüli visszaesést jelentett. Szeptember 16-án később nagyjából 75 700 dollár környékén kereskedett.
A mozgást azonban nem érdemes kizárólag a CLARITY Act kudarcával magyarázni.
Ugyanezen a héten a piac a Federal Reserve kamatdöntésére is készült, miközben az emelkedő inflációs kockázatok, a magas energiaárak és a kötvényhozamok szintén befolyásolták a kockázatos eszközök árazását.
A szabályozási fejlemény tehát egy fontos kriptospecifikus katalizátor volt, de az árfolyammozgás mögött több tényező egyszerre állhatott.
Hosszabb távon a piac számára nem feltétlenül az a legfontosabb kérdés, hogy egyetlen napon hány százalékkal változik a Bitcoin árfolyama. Sokkal jelentősebb lehet, hogy az amerikai tőzsdék, tokenkibocsátók, intézményi szereplők és DeFi-protokollok milyen jogi feltételek mellett tudnak működni.
Mi következhet most az amerikai kriptoszabályozásban?
A jelenlegi helyzetből három fő forgatókönyv rajzolódik ki:
- Az SEC és a CFTC fokozatosan kitölti a szabályozási hiány egy részét. Az SEC véglegesítheti a Regulation Crypto Assets rendszerét, a CFTC pedig a jelenlegi törvényi hatáskörén belül új kereskedési és piaci szabályokat dolgozhat ki. Ez rövidebb távon növelheti a jogbiztonságot, de nem feltétlenül oldja meg az összes hatásköri kérdést.
- A Kongresszus később ismét előveszi a CLARITY Actet vagy egy módosított törvényt. A szeptember 15-i szavazás jogilag nem törölte a javaslatot. Újabb tárgyalásokkal elméletileg ismét napirendre kerülhet, bár a politikai és törvényhozási naptár ezt megnehezítheti.
- A hatósági szabályalkotás bírósági vitákhoz vezet. Ha az SEC vagy a CFTC agresszívebben értelmezi meglévő jogkörét, az érintett vállalatok vagy más piaci szereplők megtámadhatják a szabályokat. Ebben az esetben a szabályozási bizonytalanság egy része a Kongresszusból a bíróságokra helyeződhet át.
A legfontosabb következtetés ezért nem az, hogy az amerikai kriptoszabályozási folyamat véget ért. Éppen ellenkezőleg: a CLARITY Act megtorpanásával a szabályozási kezdeményezés rövid távon a Kongresszustól az SEC és a CFTC felé tolódott el.
A kriptoipar szempontjából viszont továbbra is nyitott kérdés, hogy a két hatóság meglévő jogköre elegendő-e egy stabil, hosszú távon kiszámítható piaci struktúra kialakításához. A hatósági szabályok képesek lehetnek számos gyakorlati kérdést rendezni, de a tartós SEC–CFTC hatáskörmegosztás véglegesítése továbbra is kongresszusi jogalkotást igényelhet.
Gyakori kérdések
Mi a CLARITY Act?
A Digital Asset Market Clarity Act egy amerikai kriptopiaci törvényjavaslat, amely többek között azt határozná meg, hogyan oszlik meg a digitális eszközök felügyelete az SEC és a CFTC között, és milyen szabályokat kell követniük a kriptotőzsdéknek, brókereknek és más piaci szereplőknek.
Elbukott végleg a CLARITY Act?
Nem. A 2026. szeptember 15-i szavazás egy eljárási indítványról szólt, amely 49–50 arányban nem kapta meg a szükséges 60 szavazatot. A jogszabály tehát elakadt, de formálisan később újra napirendre kerülhet.
Szabályozhatja az SEC és a CFTC a kriptopiacot a Kongresszus nélkül?
Bizonyos területeken igen. Mindkét hatóság rendelkezik meglévő törvényi jogkörrel. Ezek azonban nem feltétlenül elegendők ugyanannak az átfogó spotpiaci rendszernek a létrehozásához, amelyet a CLARITY Act biztosított volna.
Mi az SEC Regulation Crypto Assets javaslata?
Egy 2026 augusztusában bemutatott szabálytervezet, amely többek között új mentességeket és közzétételi szabályokat teremtene bizonyos kriptoeszközökhöz kapcsolódó tőkebevonások számára, valamint feltételes safe harbor rendszert vezetne be.
Mi történik a Stabilcoinokkal a CLARITY Act nélkül?
A fizetési Stabilcoinokra már külön szövetségi törvény, a GENIUS Act vonatkozik. Ennek végrehajtási szabályain jelenleg is dolgoznak. A CLARITY Acthez kapcsolódó viták inkább például a Stabilcoin-jutalmakra és azok bankrendszerre gyakorolt lehetséges hatására koncentráltak.
Mit jelent mindez a Bitcoin számára?
Rövid távon a szabályozási bizonytalanság növelheti a volatilitást, de a Bitcoin árfolyamát egyszerre számos más tényező – monetáris politika, likviditás, intézményi kereslet és általános piaci kockázatvállalás – is befolyásolja. A CLARITY Act sorsa önmagában nem teszi lehetővé a Bitcoin jövőbeli árfolyamának megbízható előrejelzését.
Jogi nyilatkozat
A cikk kizárólag tájékoztató és ismeretterjesztő célokat szolgál. Nem minősül befektetési, pénzügyi, jogi vagy kereskedési tanácsadásnak. A kriptovaluták és más digitális eszközök magas kockázatú és jelentős árfolyam-ingadozásnak kitett eszközök lehetnek; bármilyen pénzügyi döntés előtt indokolt az önálló kutatás és szükség esetén megfelelő szakértő bevonása.