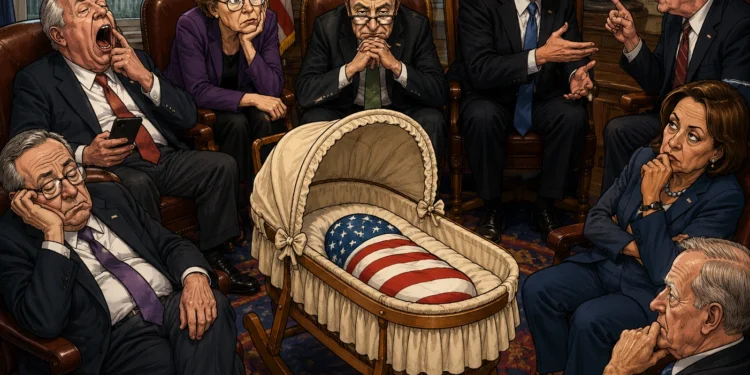
Az amerikai kriptopiac egyik legfontosabb szabályozási reformja, a CLARITY Act 2026. szeptember 15-én elakadt az Egyesült Államok Szenátusában. A törvényjavaslat továbblépéséhez szükséges eljárási szavazás 49–50 arányban bukott el, miközben 60 igen szavazatra lett volna szükség.
A döntés azért különösen fontos a kriptopiac számára, mert a CLARITY Act célja egy tartós szövetségi keretrendszer kialakítása lett volna többek között az SEC és a CFTC hatásköre, a tokenek jogi besorolása, a kriptotőzsdék működése és a decentralizált pénzügyek szabályozása körül. A törvény ugyan nem feltétlenül került végleg le a napirendről, de a 2026-os elfogadás lehetősége jelentősen beszűkült.
A CLARITY Act elbukta a kulcsfontosságú szenátusi szavazást
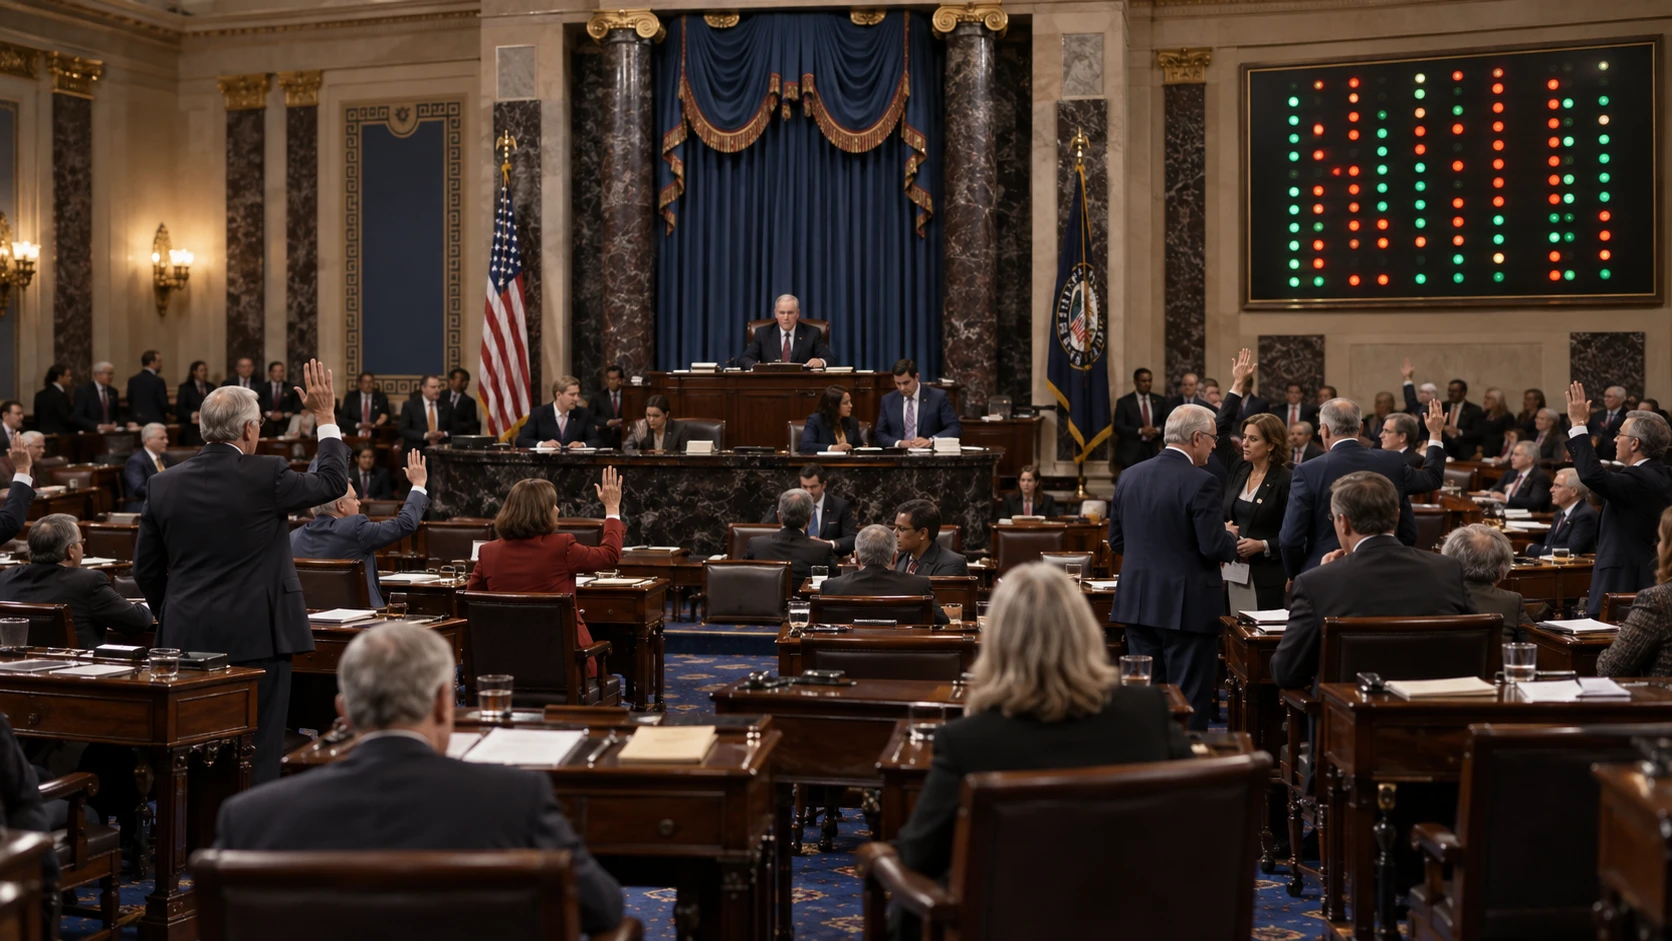
Fontos pontosítani, mi történt Washingtonban: a Szenátus szeptember 15-én nem magát a CLARITY Actet utasította el végszavazáson. A szavazás arról szólt, hogy lezárják-e az eljárási akadályokat és továbblépjenek-e a H.R. 3633 számú törvényjavaslat tárgyalására.
Az amerikai Szenátus hivatalos nyilvántartása szerint az indítvány 49 igen és 50 nem szavazatot kapott, így nem érte el a szükséges 60 voksos küszöböt.
A Reuters beszámolója szerint Jerry Moran, Susan Collins és Josh Hawley republikánus szenátorok is ellene szavaztak. Thom Tillis szintén nemmel voksolt a végső szavazási jegyzőkönyvben, ám ezt eljárási okból tette: a szavazat megváltoztatása lehetőséget teremthet arra, hogy később újra napirendre kerüljön az indítvány.
Ez lényeges különbség. Jogi értelemben tehát a CLARITY Act nincs végleg „halott” állapotban. Politikai és időzítési szempontból azonban sokkal nehezebb lett az elfogadása, mert a Kongresszus munkarendjét az őszi félidős választások előtti szünet is szűkíti.
A mostani kudarc ráadásul hosszú törvényhozási folyamat után következett be. A Képviselőház még 2025. július 17-én 294–134 arányban elfogadta a CLARITY Actet; akkor 78 demokrata képviselő is igennel szavazott.
A Szenátus Bankbizottsága 2026. május 14-én 15–9 arányban szintén továbbengedte saját, jelentősen módosított változatát. Az Agriculture Committee pedig januárban külön Digital Commodity Intermediaries Act néven fogadott el olyan szabályozási elemeket, amelyek új hatásköröket adtak volna a CFTC-nek a digitális árupiacok felett.
Vagyis nem egy rövid életű törvényjavaslat akadt el, hanem több mint egyéves tárgyalássorozat egyik kulcsfontosságú eredménye.
Mit szabályozna valójában a CLARITY Act?
A CLARITY Act központi kérdése egyszerűen megfogalmazható: mikor értékpapír egy kriptoeszköz, mikor digitális áru, és melyik amerikai hatóság felügyeli?
Az Egyesült Államokban évek óta vita folyik arról, hogy különböző tokenek és a hozzájuk kapcsolódó tranzakciók mennyiben tartoznak az értékpapírpiacot felügyelő Securities and Exchange Commission, vagyis az SEC, illetve az árupiacokért felelős Commodity Futures Trading Commission, azaz a CFTC hatáskörébe.
A Képviselőház által elfogadott rendszer a CFTC-nek adott volna központi szerepet az úgynevezett digital commodity, vagyis digitális árunak minősülő kriptoeszközök spot piacán. A spot piac alatt az azonnali adásvételt értjük, szemben például a határidős vagy más derivatív ügyletekkel. Az SEC eközben továbbra is felügyelte volna az értékpapírnak vagy befektetési szerződésnek minősülő konstrukciókat.
A szabályozás egyik legfontosabb újítása az lett volna, hogy a token és a token kibocsátásához kapcsolódó befektetési szerződés jogilag bizonyos esetekben elkülöníthető legyen.
Ez a laikus számára technikai részletnek tűnhet, a kriptopiac működése szempontjából azonban meghatározó kérdés.
Egy blokkláncprojekt például kezdetben értékesíthet tokeneket azért, hogy finanszírozza a hálózat fejlesztését. A finanszírozási ügylet bizonyos körülmények között értékpapír-jellegű lehet, miközben évekkel később ugyanazt a tokent már egy széles körben működő, decentralizált hálózat használati eszközeként adják-veszik.
A CLARITY Act megpróbált jogi mechanizmust létrehozni ennek a változásnak a kezelésére, többek között a „mature blockchain system”, azaz kellően érett és decentralizált blokkláncrendszer fogalmával.
A támogatók szerint ez kiszámíthatóbbá tenné a jogi környezetet. Kritikusai ugyanakkor attól tartanak, hogy a decentralizáltságra épülő tesztek egyes esetekben lehetőséget teremthetnének arra, hogy olyan tokenek is kikerüljenek az értékpapír-szabályozás alól, amelyek mögött továbbra is jelentős központi irányítás áll. Timothy Massad volt CFTC-elnök kongresszusi vallomásában többek között ezt a kockázatot emelte ki.
Miért akadt el a CLARITY Act?
A szenátusi vita az utolsó hónapokra jóval szélesebbé vált annál, hogy egyszerűen az SEC és a CFTC hatásköréről szóljon.
Az egyik konfliktus a befektetővédelem körül alakult ki. A Szenátus Bankbizottságának republikánus vezetése szerint a törvény többek között közzétételi kötelezettségeket, bennfentesekre vonatkozó értékesítési korlátozásokat és csalás elleni eszközöket tartalmazott volna.
A bizottság demokrata kisebbségének elemzése viszont azt állította, hogy a tervezet továbbra is túl nagy réseket hagy az értékpapírjog, a pénzügyi stabilitás, a fogyasztóvédelem és az illegális pénzügyi tevékenységek elleni szabályozás területén.
Külön politikai vita alakult ki az állami tisztségviselők kriptós üzleti érdekeltségeinek kezeléséről is. Elizabeth Warren, a Bankbizottság rangidős demokrata tagja a szeptember 15-i szavazás előtt azt mondta, hogy a törvény etikai és nemzetbiztonsági biztosítékait elégtelennek tartja.
A szavazás előtti utolsó változatba emiatt új összeférhetetlenségi rendelkezések is bekerültek. A The Block beszámolója szerint a módosítások a szövetségi választott tisztségviselők, bírák és házastársaik bizonyos kriptós ügyleteire is kiterjedtek volna.
A kompromisszum azonban nem hozott elegendő új támogató szavazatot.
A Stabilcoin-vita a hagyományos bankokat is bevonta
A CLARITY Act sorsát különösen érdekessé teszi, hogy az egyik legfontosabb utolsó pillanatos konfliktus nem általában a Bitcoinról vagy az altcoinokról, hanem a Stabilcoinokról szólt.
A Stabilcoin olyan kriptoeszköz, amelynek értékét valamilyen referenciaeszközhöz – jellemzően az amerikai dollárhoz – próbálják rögzíteni. Az Egyesült Államok 2025 júliusában már elfogadta a GENIUS Actet, amely külön szövetségi szabályozási keretet vezetett be a fizetési Stabilcoinokra. A törvény egyebek mellett teljes, likvid tartalékolást és rendszeres közzétételt ír elő.
A GENIUS Act megtiltotta, hogy maga a Stabilcoin-kibocsátó kamatot vagy hozamot fizessen a token birtoklásáért. Ugyanakkor vita maradt arról, hogy egy kriptotőzsde, kapcsolt vállalkozás vagy más harmadik fél adhat-e hasonló gazdasági hatású jutalmat.
A bankszektor szerint ez ösztönözheti a megtakarítók egy részét arra, hogy bankbetétek helyett Stabilcoin-termékekben tartsanak pénzt. Az American Bankers Association és más bankszövetségek ezért a CLARITY Act szigorítását kérték, arra hivatkozva, hogy jelentős betétkiáramlás esetén csökkenhet a kisebb bankok hitelezési kapacitása.
A szeptemberi kompromisszumtervezet erre egy úgynevezett circuit breakert, vagyis szabályozási vészféket vezetett volna be. Ha a Stabilcoinokhoz kapcsolódó ösztönzők érdemi betétkiáramlást okoztak volna a közösségi bankokból, a pénzügyi hatóságok szigoríthattak volna a rendszeren. A bankszövetségek szerint ez nem jelentett elegendő előzetes védelmet, mert csak a problémák kialakulása után avatkozott volna be.
A vita jól mutatja, hogy a kriptoszabályozás már nem elkülönült technológiai kérdés. Egyre közvetlenebbül érinti a hagyományos bankrendszert, a betéti piacot, a fizetéseket és végső soron a hitelkínálatot is.
Mit jelent a kudarc a Bitcoin, az altcoinok és a kriptotőzsdék számára?
A piaci reakció gyors volt. A Reuters szerint a Bitcoin több mint 5 százalékot is esett, miközben egyre valószínűbbé vált a szavazás sikertelensége, a Coinbase és a Stabilcoin-kibocsátó Circle részvényei pedig nap közben akár 10 százalék körüli mínuszban is jártak.
Ezekből ugyanakkor nem következik, hogy minden árfolyammozgást kizárólag a CLARITY Act okozott. A kriptoeszközök rendkívül volatilis piacokon forognak, ahol a makrogazdasági várakozások, a kamatpolitika, a derivatív pozíciók és a likviditás – vagyis az, hogy mekkora vételi vagy eladási mennyiség mozgatható meg jelentős árhatás nélkül – egyszerre befolyásolhatják az árakat.
Szabályozási szempontból ráadásul nem minden kriptoeszköz számára azonos jelentőségű a törvény.
A Bitcoin körüli amerikai jogi besorolás lényegesen kevésbé bizonytalan, mint sok más token esetében. A CLARITY Act elakadása ezért elemzői szempontból elsősorban azoknak az altcoinoknak, tokenkibocsátóknak, kereskedési platformoknak és DeFi-szereplőknek fontos, amelyek tevékenységénél továbbra is kérdés lehet az SEC- vagy CFTC-hatáskör.
A DeFi, vagy decentralizált pénzügy olyan blokkláncalapú pénzügyi szolgáltatásokat jelent, amelyeknél egyes műveleteket hagyományos bank vagy bróker helyett okosszerződések hajtanak végre. A CLARITY Act különbséget próbált tenni a pusztán szoftvert fejlesztő szereplők és a ténylegesen felhasználói eszközöket vagy tranzakciókat ellenőrző közvetítők között. A szenátusi bizottsági álláspont szerint ez lehetővé tette volna, hogy a valóban decentralizált szoftverfejlesztés ne ugyanabba a szabályozási kategóriába kerüljön, mint egy centralizált pénzügyi szolgáltató.
A törvény elakadása azt jelenti, hogy ezeknek a határvonalaknak egy részét továbbra is a meglévő jogszabályok, szabályozói döntések és bírósági eljárások alakítják.
A Kongresszus nélkül is folytatódik az amerikai kriptoszabályozás
A CLARITY Act sikertelensége nem jelenti azt, hogy az amerikai kriptoszabályozás megállt.
Az SEC és a CFTC 2026 márciusában közös értelmezést adott ki arról, hogyan alkalmazandók bizonyos szövetségi értékpapírpiaci szabályok különböző kriptoeszközökre és tranzakciókra.
Az SEC augusztusban ezen túlmenően bemutatta a Regulation Crypto Assets nevű szabályozási javaslatot. Ennek célja többek között egy külön rendszer létrehozása bizonyos kriptoeszközökhöz kapcsolódó befektetési szerződések kibocsátására. A tervezet két regisztrációs mentességet is tartalmazna, valamint feltételes safe harbort, vagyis jogszabályi „biztonságos kikötőt” egyes tranzakciók számára. A nyilvános konzultáció 2026. október 20-ig tart.
Ez azért lényeges, mert rövid távon az SEC és a CFTC szabályalkotása részben csökkentheti a jogbizonytalanságot.
A törvényhozás és a hatósági szabályozás azonban nem ugyanaz.
Egy kongresszusi törvény tartósabban rendezhetné például azt, hogy pontosan hol húzódik a két hatóság jogköre és milyen új felügyeleti jogosítványokat kap a CFTC. Az ügynökségi szabályok ezzel szemben csak a már meglévő törvényi hatáskörökön belül mozoghatnak, és a jövőben könnyebben módosíthatók vagy bíróságon megtámadhatók. Erre a jogi bizonytalanságra a Reuters által idézett iparági szakértők is felhívták a figyelmet.
Három forgatókönyv jöhet a CLARITY Act után
Kedvező szabályozási forgatókönyv: a szenátusi vezetés újabb kompromisszumot dolgoz ki, és sikerül megszerezni a 60 szavazatot. Mivel a Szenátus várható változata jelentősen eltér a 2025-ben elfogadott képviselőházi szövegtől, az egységes változatot ezután a Képviselőháznak is jóvá kellene hagynia. Ez csökkenthetné a tokenbesorolással és a kriptotőzsdék működésével kapcsolatos hosszú távú jogbizonytalanságot.
Semleges forgatókönyv: 2026-ban nem születik átfogó piacstruktúra-törvény, de az SEC, a CFTC, a bankfelügyeletek és a pénzügyminisztérium tovább építik saját szabályozási rendszerüket. Ebben az esetben a piac működőképes maradhat, de a szabályozás kevésbé egységes és nagyobb mértékben függhet az egyes hatóságok értelmezésétől.
Kockázati forgatókönyv: a kongresszusi patthelyzet elhúzódik, miközben a hatósági szabályokkal szemben újabb jogviták indulnak. Ebben az esetben különösen azok a projektek és szolgáltatók szembesülhetnek bizonytalansággal, amelyeknél nem egyértelmű, hogy az adott token vagy tevékenység értékpapír-, áru- vagy más pénzügyi szabályozás alá tartozik.
Ezek nem árfolyam-előrejelzések. A kriptopiac reakcióját a szabályozás mellett a globális likviditás, az amerikai kamatkörnyezet, az intézményi tőkeáramlások és a befektetői kockázatvállalási hajlandóság is jelentősen befolyásolja.
Miért fontos a CLARITY Act elakadása a globális kriptopiacnak?
A CLARITY Act jelentősége túlmutat az Egyesült Államokon.
Az amerikai pénzügyi piac mérete miatt az ottani szabályozás közvetlenül befolyásolhatja a nemzetközi kriptotőzsdék termékkínálatát, a tokenkibocsátók struktúráját, az intézményi szereplők belépési feltételeit és azt is, hol telepednek le a blokkláncvállalatok.
Az Európai Unió időközben a MiCA-rendszerrel egységesebb, előre lefektetett szabályozási modellt alakított ki. Az amerikai megközelítés ezzel szemben továbbra is több hatóság, különböző pénzügyi jogszabályok, bírósági precedensek és új törvényalkotási kezdeményezések kombinációjára épül.
A CLARITY Act legfontosabb piaci ígérete ezért nem egy konkrét kriptoeszköz árfolyamának növelése lett volna, hanem a szabályozási kiszámíthatóság növelése.
Ugyanez jelenti az elakadás legfontosabb következményét is: a kriptopiac nem marad szabályozás nélkül, de továbbra sincs olyan egységes kongresszusi keretrendszer, amely egyértelműen lezárná az SEC és a CFTC közötti legfontosabb hatásköri kérdéseket.
A következő hónapokban ezért nem kizárólag azt érdemes figyelni, hogy újra napirendre kerül-e a CLARITY Act. Legalább ennyire fontos lesz az SEC folyamatban lévő szabályalkotása, a CFTC lépései, a Stabilcoin-szabályok végrehajtása, valamint az, hogy sikerül-e új politikai kompromisszumot kialakítani a befektetővédelem, az etikai szabályok és a bankszektort érintő rendelkezések körül.
Gyakori kérdések
Mi a CLARITY Act?
A Digital Asset Market Clarity Act egy amerikai törvényjavaslat, amely átfogóbb szabályozási keretet hozna létre a digitális eszközök számára, és pontosabban elhatárolná az SEC és a CFTC felügyeleti hatáskörét.
Elutasította a Szenátus a CLARITY Actet?
Nem végszavazáson utasította el. 2026. szeptember 15-én a törvényjavaslat tárgyalásának továbblépéséhez szükséges eljárási indítvány nem kapta meg a 60 szükséges szavazatot. A hivatalos eredmény 49–50 volt.
Újra szavazhat a Szenátus a törvényről?
Eljárásilag igen. Thom Tillis szenátor szavazatának megváltoztatása lehetőséget hagyott az újratárgyalásra. A rendelkezésre álló törvényhozási idő azonban korlátozott, ezért az új szavazás és az elfogadás nem tekinthető biztosnak.
Miért fontos a CLARITY Act az altcoinok számára?
Mert a szabályozás egyik fő célja annak meghatározása, hogy egy token mikor tekintendő értékpapírnak és mikor digitális árunak. Ez a kérdés közvetlenül befolyásolhatja a tokenkibocsátókat, tőzsdéket és más szolgáltatókat.
Mi köze van a Stabilcoinoknak a CLARITY Acthez?
A vita egyik központi kérdése az lett, hogy kriptotőzsdék és más harmadik felek kínálhatnak-e kamathoz hasonló jutalmakat Stabilcoinok tartásáért. A bankszektor szerint az ilyen konstrukciók betéteket vonhatnak el a hagyományos bankoktól.
Megáll az amerikai kriptoszabályozás a CLARITY Act nélkül?
Nem. Az SEC és a CFTC saját meglévő jogkörein belül továbbra is hozhat szabályokat és értelmezéseket. Az SEC például 2026 augusztusában új, kriptoeszközökkel kapcsolatos szabályozási javaslatot tett közzé.
Jogi nyilatkozat
A jelen cikk kizárólag tájékoztató és ismeretterjesztő célokat szolgál. Nem minősül befektetési, pénzügyi, jogi vagy kereskedési tanácsadásnak. A kriptovaluták és más digitális eszközök magas kockázatú, jelentős árfolyam-ingadozásnak kitett eszközök lehetnek, ezért bármilyen pénzügyi döntés előtt indokolt a saját kutatás és szükség esetén megfelelő szakértő bevonása.