
Elakadt az amerikai Clarity Act előrehaladása, de a kriptopiaci növekedésnek továbbra is lehetnek más mozgatórugói. A Robinhood Chain köré épülő ökoszisztémában a Pons tokenégetése és az Arbitrum bevételmegosztási modellje két eltérő lehetőséget kínál. A kérdés azonban nemcsak az, hogy mennyi pénzt termelnek ezek a rendszerek, hanem az is, hogy ebből hogyan részesülhetnek a tokenek tulajdonosai.
Az elemzés a 2026. október 3-án ellenőrzött nyilvános információkra épül. A piaci adatlapok értékei folyamatosan változnak.
1. Mi történt valójában a Clarity Acttel?
Az amerikai szenátus szeptember 15-én nem fogadta el a Digital Asset Market Clarity Act tárgyalásának előmozdításához kapcsolódó eljárási indítványt. A hivatalos szavazási jegyzőkönyv szerint 49 szenátor szavazott igennel, 50 nemmel, egy pedig nem szavazott. Az indítvány elfogadásához háromötödös támogatásra lett volna szükség.
Ez fontos pontosítás a „megbukott a kriptotörvény” megfogalmazáshoz képest. Nem a törvényjavaslat végleges elfogadásáról tartott szavazás zárult elutasítással, hanem az előrehaladását segítő eljárási lépés akadt el. Ebből önmagában nem következik, hogy később sem kerülhet ismét napirendre.
A Clarity Act a digitális eszközök amerikai szabályozásának egyik alapvető kérdését próbálja rendezni: hogyan oszlik meg a felügyelet az értékpapírpiaci hatóság, az SEC, valamint az árupiaci és származtatott ügyleteket felügyelő CFTC között. A javaslat hivatalos megnevezése is e két hatóság szabályozási szerepére utal.
A piaci jelentőség érthető. Ha egy vállalkozás bizonytalan abban, milyen jogi feltételekkel kínálhat egy tokent vagy működtethet kereskedési szolgáltatást, óvatosabban tervezhet fejlesztést, terjeszkedést és tőkebevonást.
A szabályozási bizonytalanság ugyanakkor nem kapcsolja ki automatikusan a működő kriptoalkalmazásokat. Egy szolgáltatás továbbra is szerezhet felhasználókat, bonyolíthat tranzakciókat és termelhet bevételt a rá vonatkozó jogi keretek között.
Elemzői szempontból ezért két kérdést kell különválasztani. Az egyik az amerikai szabályozás jövője, a másik egy adott projekt üzleti teljesítménye. A kettő összefügg, de nem mozog szükségszerűen azonos ütemben.
2. A Robinhood Chain új növekedési lehetőséget teremtett
A Robinhood hivatalos közleménye szerint a Robinhood Chain nyilvános főhálózata 2026. július 1-jén indult el. A rendszer az Arbitrum technológiájára épülő Layer 2 blokklánc.
A Layer 2 olyan második rétegű hálózatot jelent, amely egy alapblokklánchoz kapcsolódva segíti a tranzakciók feldolgozását. A Robinhood Chain az Ethereumra támaszkodik az elszámolásban, miközben saját környezetet kínál a rá épülő alkalmazásoknak.
Egyszerű példával: az Ethereum az alapinfrastruktúra, a Robinhood Chain pedig egy erre épített, külön működési környezet. Ebben kereskedési, hitelezési és más pénzügyi alkalmazások jelenhetnek meg.
A DeFi, vagyis decentralizált pénzügy olyan szolgáltatásokat takar, amelyek működésében blokkláncon futó programok, úgynevezett okosszerződések vesznek részt. Ettől még az egyes szolgáltatások hozzáférési feltételei, irányítása és kockázatai jelentősen eltérhetnek.
A Robinhood Chain jelentősége nem pusztán a technológia. Egy ismert pénzügyi platformhoz kapcsolódó hálózat könnyebben kerülhet a fejlesztők és a felhasználók látóterébe. Ez azonban lehetőség, nem bizonyíték arra, hogy minden rajta működő projekt sikeres lesz.
Az ellenőrzéskor a DefiLlama körülbelül 1,04 milliárd dollárnyi DeFi-ben lekötött értéket mutatott a hálózaton. A TVL, azaz total value locked az alkalmazásokban elhelyezett eszközök értékét jelzi; nem azonos a hálózat bevételével vagy nyereségével.
A TVL növekedése ráadásul az eszközárak emelkedéséből is származhat. A tartós fejlődés megítéléséhez ezért a felhasználói aktivitást, a tőkebeáramlást és a bevételek minőségét együttesen érdemes vizsgálni.
3. Pons: mitől érdekes a tokenindító platform?
A Pons a Robinhood Chainen működő tokenindító platform, angolul launchpad. Lehetővé teszi új tokenek létrehozását és kereskedését. A saját dokumentációja szerint a felhasználók a tárcájukból hagyják jóvá a tranzakciókat, a Pons pedig nem veszi letétbe az eszközeiket.
Itt három dolgot kell megkülönböztetni: magát a szolgáltatást, annak PONS nevű tokenjét, valamint a platformon létrehozott különálló tokeneket. Egy sikeres új token forgalmat hozhat a szolgáltatásnak, de a teljes platform sikere sem garantálja minden ott létrehozott eszköz értékállóságát.
A befektetési történet középpontjában a díjtermelés és a PONS visszavásárlása áll. A kereskedésből származó pénz egy része a platform saját tokenjének megvásárlására, majd égetésére fordítható.
A tokenégetés azt jelenti, hogy tokeneket véglegesen kivonnak a felhasználható kínálatból. A visszavásárlás piaci keresletet teremthet, az égetés pedig csökkentheti a később értékesíthető mennyiséget.
Az október 3-i ellenőrzéskor a DefiLlama az alábbi, kerekített értékeket mutatta:
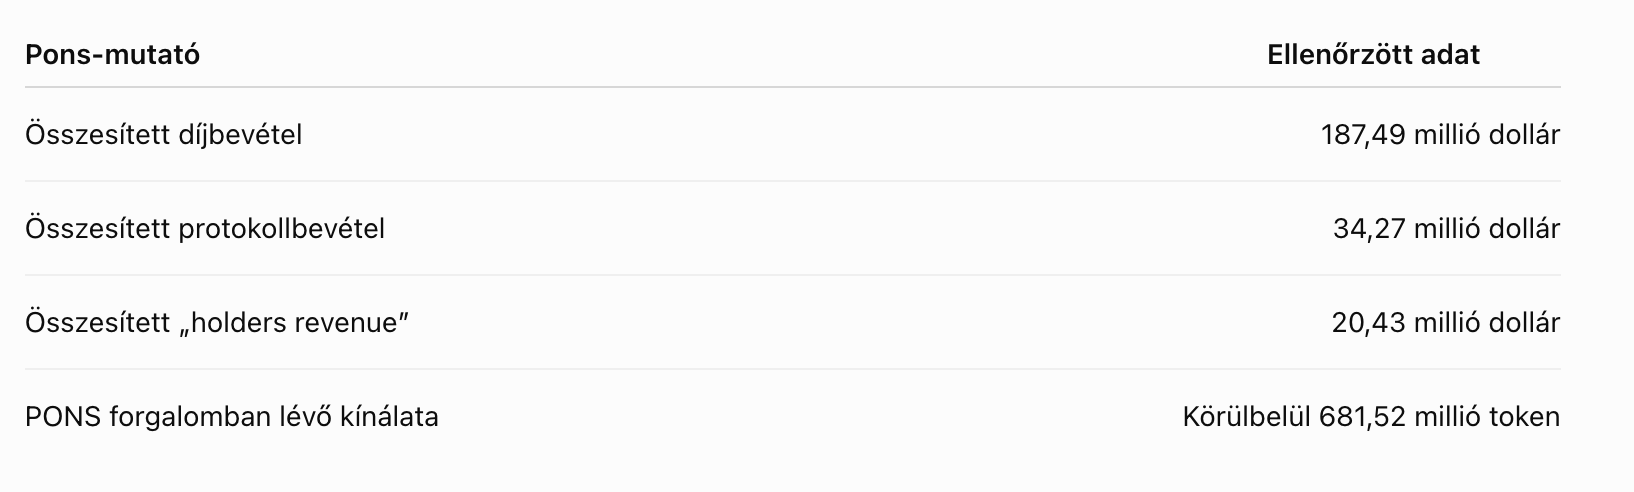
4. Közel harmadával kisebb kínálat: mit ér a tokenégetés?
Az eredeti, egymilliárdos mennyiséghez viszonyítva a körülbelül 681,52 milliós forgalomban lévő kínálat mintegy 31,8 százalékkal kisebb. Ez jelentős eltérés, de a forgalomban lévő és az elégetett mennyiséget mindig külön is ellenőrizni kell: a kettő közötti különbség nem minden tokennél kizárólag égetésből származik.
A Pons dokumentációja kifejezetten leírja a PONS visszavásárlását és égetési címre küldését. A bevételi fejezet a protokolldíjak 80 százalékát felhasználó, időben elosztott visszavásárlásról beszél, ugyanakkor jelzi, hogy ez az arány még nem megváltoztathatatlan szabály. pons
A tokenomika a token gazdasági rendszerét jelenti: mekkora a kínálat, hogyan változik, kik rendelkeznek vele, és milyen mechanizmusok kapcsolják a projekt működéséhez. A kínálatcsökkentés ennek fontos, de önmagában elégtelen eleme.
Egy leegyszerűsített számítás megmutatja a hatását. Ha egy token összesített piaci értéke változatlan marad, miközben az értékeléshez használt kínálata egymilliárdról 681,52 millióra csökken, az egy tokenre jutó ár matematikailag körülbelül 46,7 százalékkal magasabb lehetne. Ez szemléltető példa, nem árfolyam-előrejelzés.
A valóságban a kereslet is változik. Ha a befektetők érdeklődése gyorsabban esik, mint a kínálat, a token ára égetés mellett is csökkenhet.
Az ellenőrzött tokenadatlap körülbelül 0,43 dolláros PONS-árat és 294,11 millió dolláros piaci kapitalizációt mutatott. A kapitalizáció az ár és a forgalomban lévő kínálat szorzata, nem pedig a projektbe ténylegesen befizetett pénz.
A lényeg tehát a visszavásárlási képesség tartóssága. Ha a kereskedési aktivitás visszaesik, kevesebb pénz maradhat erre. A múltbeli tokenégetés erős adat, de a jövőbeni bevételtermelés minősége dönti el, mennyire fenntartható a modell.
5. Arbitrum: bevétel a technológia használatából

Az Arbitrum más módon kapcsolódik a Robinhood Chain növekedéséhez. Nem kizárólag egy alkalmazás kereskedési sikerére épít, hanem a hálózat által használt technológia biztosítására.
Az Arbitrum Expansion Program, röviden AEP keretében a Robinhood Chain protokollszintű nettó bevételének 10 százaléka az Arbitrum ökoszisztémájába kerül. Ebből 8 százalék az ArbitrumDAO kincstárát, 2 százalék az Arbitrum Developer Guild fejlesztői szervezetet illeti.
A DAO decentralizált autonóm szervezetet jelent. Az Arbitrum esetében az ARB token tulajdonosai irányítási jogokat gyakorolhatnak, például javaslatokról és a közös vagyon felhasználásáról szavazhatnak.
A bevételmegosztás alapja a nettó protokollbevétel, nem egyszerűen minden beszedett díj. Az AEP leírása a lánc tranzakciórendező rendszerének eredményéhez kapcsolja a fizetendő részesedést.
Szemléltető példaként: tízmillió dollárnyi megfelelően számított nettó bevételből egymillió dollár jutna az Arbitrum ökoszisztémájának. Ebből 800 ezer a DAO kincstárába, 200 ezer a fejlesztői szervezethez kerülne.
Ezért az eredeti angol cikkben szereplő, augusztusi és szeptemberi díjakból számolt körülbelül 4,3 millió dolláros részesedést nem célszerű automatikusan ténylegesen elszámolt bevételként kezelni. A havi összegekhez az ellenőrzés során nem sikerült olyan elsődleges megerősítést találni, amely a nettó elszámolási alapot is egyértelműen igazolta volna.
Van azonban ellenőrizhető bizonyíték a modell jelentőségére. Az Arbitrum Foundation szeptemberi beszámolója szerint júliusban az AEP licencdíjai 360 ezer dollárt, a DAO havi bevételének 35 százalékát tették ki. Ez az egész program bevétele, nem kizárólag a Robinhood Chain hozzájárulása.
Elemzői szempontból az előny a bevételi források bővülése. Több sikeres partnerlánc mérsékelheti az egyetlen hálózat aktivitásától való függést.
6. A több bevétel miért nem garantál magasabb ARB-árat?
A kriptopiaci elemzések gyakori hibája, hogy a hálózat vagy az ökoszisztéma sikerét automatikusan a token drágulásával azonosítják. Az ARB esetében különösen fontos megvizsgálni a kettő közötti kapcsolatot.
Az ARB alapvetően irányítási token: birtoklása az ArbitrumDAO döntéshozatalában ad szerepet. GitHub A kincstárhoz befolyó pénz ezért nem ugyanaz, mint a tokenenként járó osztalék.
A bevétel finanszírozhat fejlesztéseket, ösztönzőprogramokat vagy más közösségi célokat. Ezek hosszabb távon javíthatják a rendszer versenyképességét, de a token tulajdonosának ebből származó előnye közvetett és bizonytalan.
Egy esetleges visszavásárlási vagy tulajdonosi jutalmazási mechanizmus erősebb kapcsolatot teremthetne a bevétel és a token iránti kereslet között. Egy ilyen lehetőséget azonban külön döntés és ellenőrizhető végrehajtás nélkül nem szabad működő, garantált juttatásként bemutatni.
A kínálat alakulása szintén lényeges. Az Arbitrum Foundation közlése szerint 2026. augusztus 17-én mintegy 770 millió ARB maradt az eredeti fokozatos felszabadítási ütemezésben, amelynek utolsó lépése 2027 márciusában esedékes. A már felszabadított vagy DAO-kincstárban lévő mennyiség nem azonos a ténylegesen piacon forgó kínálattal.
A tokenfelszabadítás akkor okozhat eladási nyomást, ha a jogosultak értékesítik az elérhetővé váló eszközeiket. Ez nem automatikus következmény, de figyelembe veendő kockázat.
Az ARB értékeléséhez ezért három kérdés tartozik: nő-e tartósan a bevétel, hatékonyan használják-e fel, és létrejön-e megfelelő kapcsolat az ökoszisztéma gazdasági sikere és a token kereslete között?
7. Pons és ARB: eltérő előnyök, közös kockázatok
A két projekt összevetése akkor hasznos, ha az eltérő értékteremtési mechanizmusokat is megmutatja.
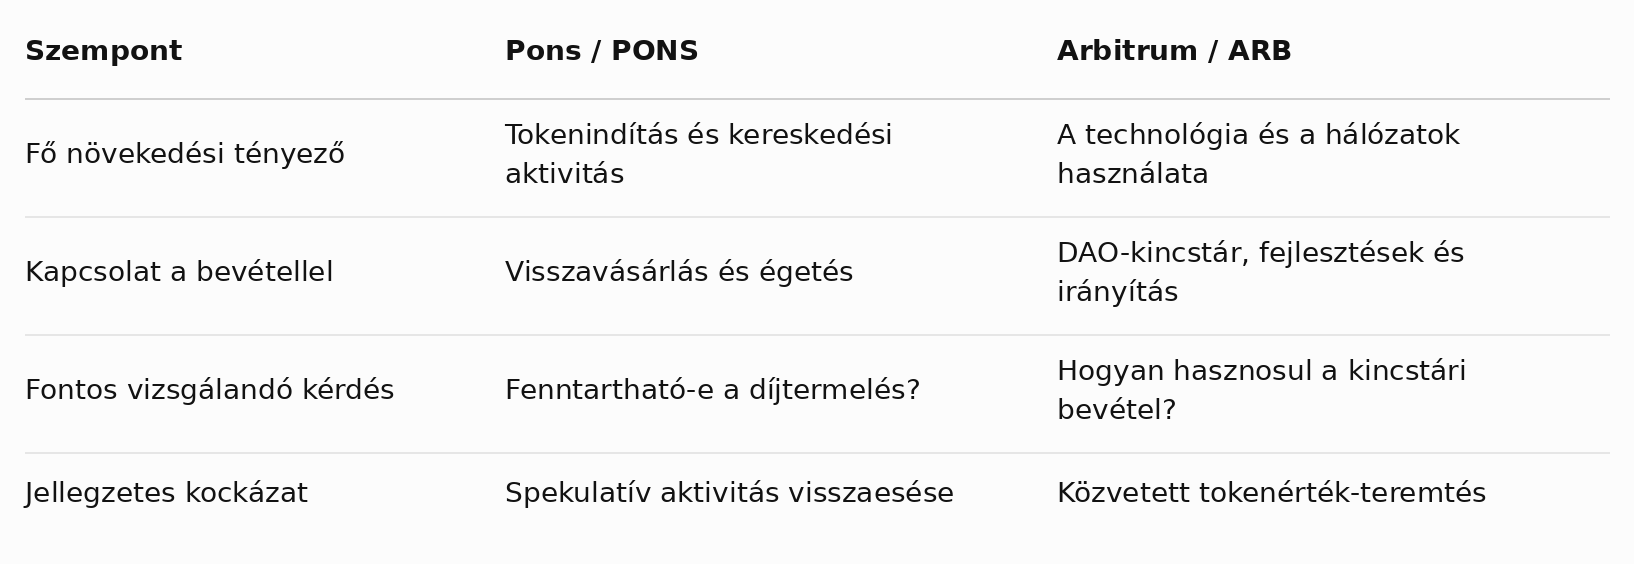
A likviditás azt mutatja, mennyire könnyű egy eszközt megvenni vagy eladni anélkül, hogy az ügylet jelentősen elmozdítaná az árát. Vékony piacon a kijelzett árhoz képest kedvezőtlenebb teljesítési ár alakulhat ki, különösen nagyobb eladásnál.
Technológiai kockázat is van. A Pons v2 dokumentációja szerint a biztonsági felülvizsgálatok folyamatban vannak, és a változatot a jelentések közzétételéig auditálatlanként kell kezelni. A dokumentáció a nyilvános tokenindítás korlátozását is jelzi.
A v2 egyes tokenizált eszközökkel való párosítást is lehetővé tesz. A tokenizált részvényhez kapcsolódó eszköz azonban a kibocsátási konstrukciótól függő jogokat hordoz; nem szabad automatikusan hagyományos részvénytulajdonként értelmezni. A Pons dokumentációja szerint az ilyen párosítás a páreszköz árfolyam- és likviditási kockázatát is hozzáadja a pozícióhoz.
Stabilcoin használatakor is megmaradhat kibocsátói, fedezeti és árfolyamrögzítési kockázat: a stabil érték cél, nem feltétlen garancia.
Mindkét tokent érintheti a kriptopiac általános kockázatvállalási hajlandósága. Egy erős dollár, szigorúbb finanszírozási környezet vagy széles piaci eladási hullám a javuló üzleti mutatókat is felülírhatja.
8. Három forgatókönyv a következő időszakra
Optimista forgatókönyv: a Robinhood Chain használata tartósan bővül, a felhasználók visszatérnek, és az aktivitás több alkalmazástípus között oszlik meg. A Pons megőrzi versenyképességét, így rendszeresen képes visszavásárlásokat finanszírozni. Az Arbitrum több partnerlánctól szerez bevételt, a kincstári forrásokat pedig eredményesen használja fel.
Ebben a helyzetben mindkét token megítélése javulhat. A PONS esetében a visszavásárlás közvetlenebb piaci hatást fejthet ki; az ARB-nél az irányítási és gazdasági kapcsolat erősödése lehet meghatározó. Árfolyam-emelkedés ekkor sem biztos, mert a piac előzetesen beárazhatja a kedvező fejleményeket.
Semleges forgatókönyv: a nyári indulási lendület mérséklődik, de az ökoszisztéma működőképes marad. A bevételek hullámzanak, a tokenégetés folytatódhat, az Arbitrum licencbevétele pedig fokozatosan bővülhet.
Ilyenkor a tokenek ára jelentős oldalazást és időszakos kilengéseket mutathat. Egy üzletileg fejlődő projekt is lehet túl magasan árazott ahhoz, hogy további gyors drágulás következzen.
Negatív forgatókönyv: visszaesik a spekulatív forgalom, csökkennek a díjak, vagy egy technológiai, szabályozási probléma rontja a bizalmat. A Pons visszavásárlási kapacitása gyengülhet. Az ARB esetében a kisebb bevétel mellett a kínálat változása vagy a kincstári kiadások hatása is nyomást gyakorolhat az árra.
Ezek elemzői lehetőségek, nem számszerű valószínűségi előrejelzések. Megítélésükhöz a bevételi trend, a tényleges visszavásárlás, a felhasználói aktivitás és a kínálat változása adhat támpontot.
A Clarity Act elakadása mellett tehát léteznek önálló növekedési tényezők. A Ponsnál azt kell bizonyítani, hogy a tokenégetést tápláló kereslet tartós. Az Arbitrumnál azt, hogy a technológiai sikerből származó bevétel a token tulajdonosai számára is értelmezhető gazdasági előnnyé válhat.
Gyakori kérdések
Végleg megbukott a Clarity Act?
A szeptember 15-i eljárási indítvány elbukott. Ez akadályozta az előrehaladást, de önmagában nem jelenti a törvényjavaslat végleges lezárását.
Mi a különbség a Pons platform és a PONS token között?
A Pons tokenek létrehozására és kereskedésére szolgáló alkalmazás. A PONS a hozzá kapcsolódó különálló token; a platformon létrehozott más eszközök nem azonosak vele.
A tokenégetés garantálja a PONS drágulását?
Nem. A kínálatcsökkentés kedvező tényező lehet, de az árfolyamot a kereslet, a likviditás, a befektetői várakozások és az általános piaci környezet is alakítja.
A Robinhood Chain bevételének 10 százaléka az ARB tulajdonosaihoz kerül?
Nem közvetlenül. A megfelelő nettó protokollbevételből 8 százalék a DAO kincstárába, 2 százalék a fejlesztői szervezethez kerül. Ez nem automatikus tokenenkénti kifizetés.
Miért fontos külön vizsgálni a díjbevételt és a protokollbevételt?
Mert a felhasználók által fizetett díjak több szereplő között oszolhatnak meg. A protokollnál maradó összeg mutatja pontosabban, milyen forrás állhat rendelkezésre működésre, fejlesztésre vagy visszavásárlásra.
Jogi nyilatkozat: A cikk kizárólag tájékoztató és ismeretterjesztő célokat szolgál, nem minősül befektetési vagy pénzügyi tanácsadásnak. A kriptovaluták magas kockázatú, volatilis eszközök lehetnek, amelyeknél jelentős vagy teljes tőkeveszteség is előfordulhat.