
Melyik ország állampolgáraként a legkedvezőbb kriptovalutával foglalkozni? A kriptovaluta-adózás nemzetközi összehasonlítása alapján az Egyesült Arab Emírségek, Németország, Portugália, Svájc és Szingapúr is vonzó lehet, de más-más befektetőnek. A döntő kérdés általában az adóilletőség és a tevékenység jellege: ugyanabban az országban a bitcoin eladásából származó nyereség lehet adómentes, miközben a kereskedési vállalkozás vagy a staking bevétele már adóköteles.
Az összehasonlítás a 2026. október 3-án ellenőrzött forrásokra épül. A bemutatott országok válogatást alkotnak, nem a világ valamennyi adórendszerének teljes rangsorát.
Az útlevél és az adóilletőség két külön kérdés
Az állampolgárság egy országhoz fűződő jogi kapcsolat. Az adóilletőség azt határozza meg, hogy adózási szempontból melyik államhoz tartozunk. A tartózkodási engedély pedig az adott országban való tartózkodásra jogosít. Ezek összefügghetnek, de nem helyettesítik egymást.
Az OECD kifejezetten figyelmeztet: egy új állampolgárság vagy tartózkodási jogosultság megszerzése önmagában nem alapozza meg automatikusan az új adóilletőséget, és nem szünteti meg a korábbit. Egy második útlevél ezért nem általános megoldás a kriptonyereség adóztatására. OECD
Magyar olvasóknál további részlet is számít. A hazai szabályok szerint a magyar állampolgár főszabály szerint belföldi illetőségű, meghatározott kivétellel a kettős állampolgároknál. Ha a külföldi állam is saját illetőségűnek tekinti, az alkalmazható adóegyezmény rendezi az ütközést: jellemzően az állandó lakóhely, a létérdekek központja és a szokásos tartózkodási hely vizsgálata kerül előtérbe. nav.gov.hu
Ezért a „kiköltöztem, tehát többé nem adózom Magyarországon” állítást minden esetben a tényleges körülményekkel és az adott egyezménnyel kell összevetni. A külföldi lakás, az ottani életvitel és az illetőségigazolás sokkal többet jelenthet, mint a tőzsdei fiókban átírt cím.
Az Egyesült Államok pedig jól mutatja, hogy az állampolgárság közvetlenül is döntő lehet: az amerikai állampolgárok főszabály szerint külföldön élve is kötelesek elszámolni világjövedelmükkel. Kedvezmények és adóbeszámítások létezhetnek, de egy dubaji költözés önmagában nem törli az amerikai kötelezettségeket.
A hasznos kérdés tehát így hangzik: melyik ország jogszerűen megszerzett adóilletősége mellett, milyen kriptós tevékenységgel marad a legtöbb nettó jövedelmünk?
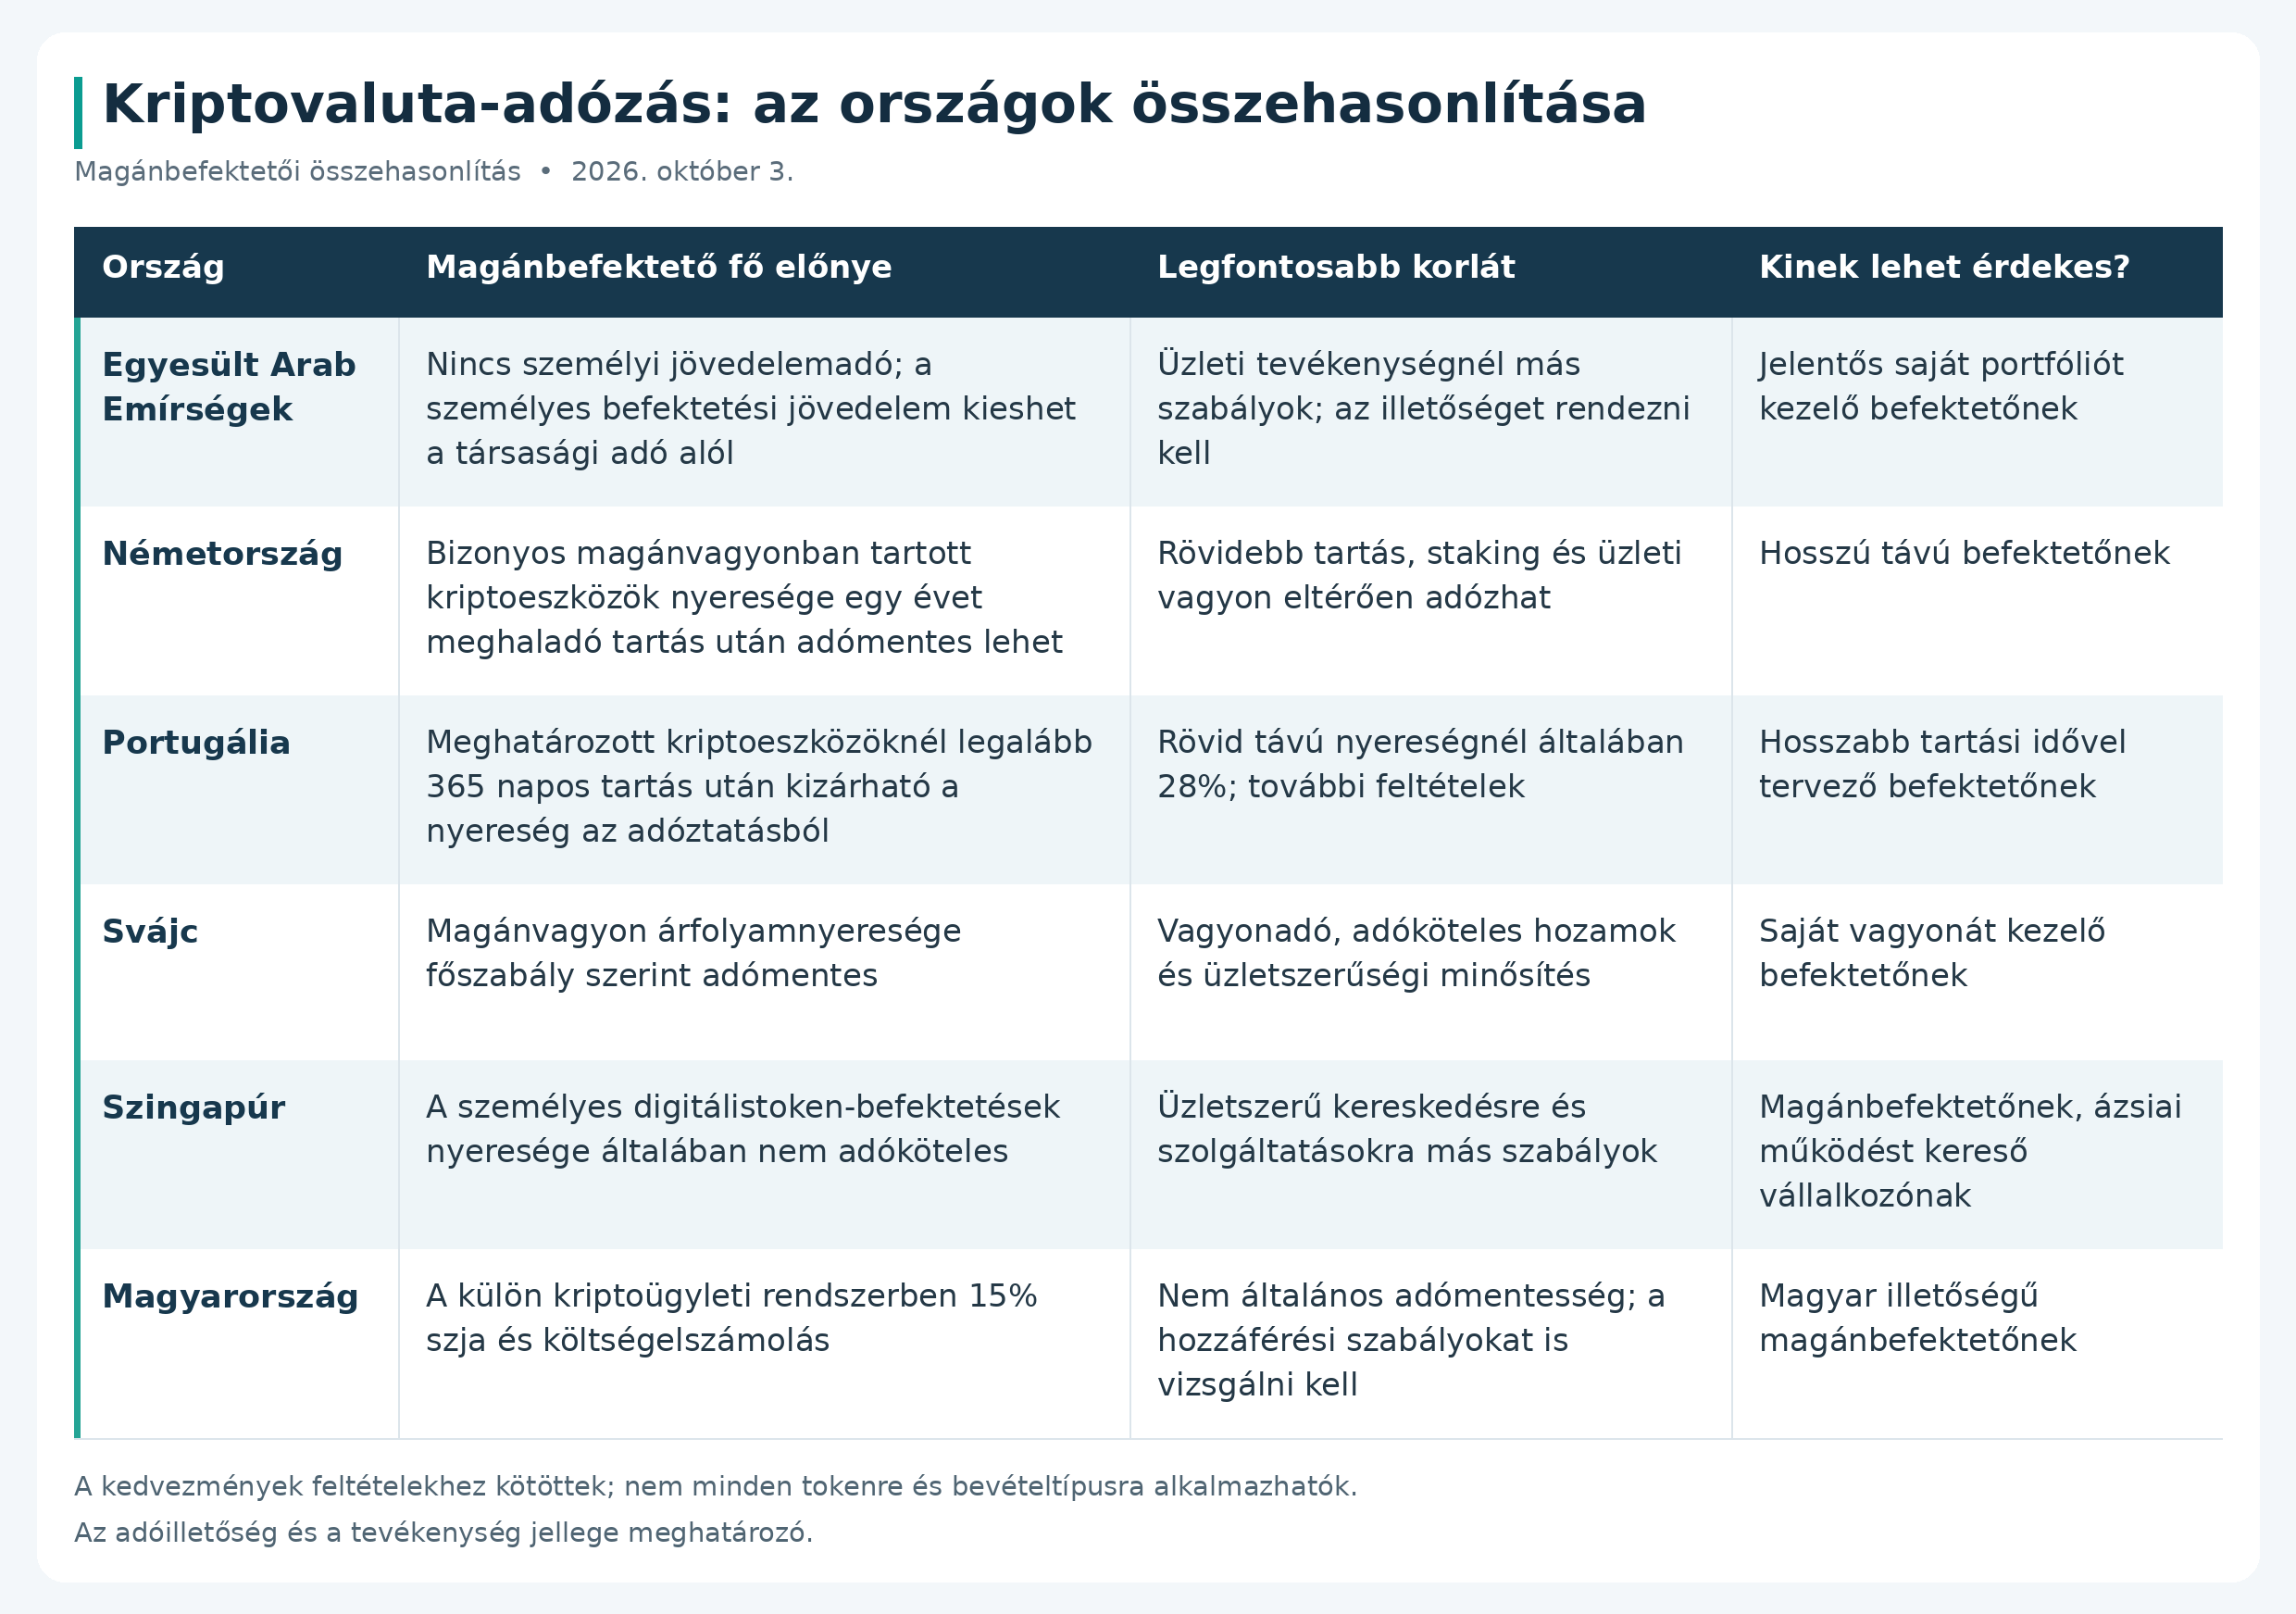
Kriptovaluta-adózás: az országok összehasonlítása
Az alábbi táblázat saját vagyonát kezelő magánszemély szempontjából mutatja a fő különbségeket. A kedvezmények feltételekhez kötöttek; nem minden tokenre és bevételtípusra alkalmazhatók.
Egyesült Arab Emírségek: erős jelölt, feltételekkel

Ha a fő szempont a saját vagyonból elért befektetési nyereség adóterhe, az Egyesült Arab Emírségek az összehasonlítás egyik legerősebb jelöltje. Az ország nem vet ki személyi jövedelemadót, ami jelentős előnyt teremthet a magánbefektetőknek.
A szövetségi adóhatóság szerint természetes személynél akkor merül fel társaságiadó-kötelezettség, ha az Emírségekben üzleti tevékenységet végez, és annak éves forgalma meghaladja az egymillió dirhamot. A személyes befektetési jövedelem ugyanakkor nem tartozik az így figyelembe vett üzleti bevételi körbe. Corporate Tax Topics
A lényegi különbség a saját befektetés és az üzleti működés között húzódik. Saját megtakarításból bitcoint vásárolni más helyzet, mint ügyfelek pénzét kezelni, átváltási szolgáltatást nyújtani vagy kriptós vállalkozást működtetni. A rendszeresség és az engedélyköteles tevékenység miatt a konkrét minősítést is ellenőrizni kell.
Az illetőség megszerzése külön feladat. A helyi szabályok egyik lehetséges feltétele legalább 183 nap fizikai jelenlét egy összefüggő tizenkét hónapos időszakon belül. Léteznek más feltételrendszerek is, köztük legalább 90 napos jelenlét megfelelő további kapcsolatokkal; az adóegyezmények alkalmazásánál azok saját illetőségi szabályai is számítanak.
Elemzői szempontból ez a környezet nagyobb portfóliónál lehet különösen értékes. Minél jelentősebb a realizált nyereség, annál nagyobb lehet a lehetséges adókülönbség. A lakhatás, biztosítás, utazás és adminisztráció költsége azonban ugyanúgy csökkenti a nettó előnyt.
A költözés megtérülése ráadásul nem vezethető le egyetlen sikeres évből. Ha a következő év veszteséges, a korábban feltételezett adómegtakarítás elmaradhat, miközben a megélhetési kiadások megmaradnak. Az országválasztásnak ezért többéves életviteli és pénzügyi döntésnek kell lennie.
Németország és Portugália: a türelem adóelőnye
Németország elsőre nem tűnik kézenfekvő kriptós adóparadicsomnak. A magánvagyonban tartott, megfelelően besorolt kriptoeszközök eladásánál azonban fontos az egyéves határ: az egy évet meghaladó tartás után elért nyereség kívül kerülhet a magánértékesítési ügyletek adóztatásán. Egy éven belül az eredmény főszabály szerint adóköteles lehet.
Ez elsősorban annak kedvez, aki vásárol, majd hosszabb ideig tartja az eszközét. Az adózási rendszer így a befektetés időtávját is befolyásolhatja, de az adóelőny nem garantálja, hogy a tartás gazdaságilag jó döntés lesz.
A német pénzügyminisztérium útmutatója szerint a kripto–kripto csere is értékesítési esemény, és az újonnan megszerzett eszköznél újraindul a tartási idő számítása. Ha valaki bitcoint etherre vált, nem elegendő azt néznie, mikor vásárolta az eredeti bitcoint. A staking bevételére szintén külön adózási szabályok vonatkoznak.
A staking azt jelenti, hogy a befektető tokenjeit egy megfelelő blokklánchálózat működésének és biztonságának támogatására használja, amiért jutalmat kaphat. Ez a bevétel eltér az egyszerű árfolyamnyereségtől. A „több mint egy éve tartom” állítás ezért önmagában nem rendezi az összes keletkező jövedelem adóját.
Portugáliában a személyi jövedelemadóról szóló szabályozás bizonyos, értékpapírnak nem minősülő kriptoeszközöknél legalább 365 napos tartás esetén kizárja az értékesítésből származó nyereséget és veszteséget az adóztatásból. A szabály alkalmazhatóságát az eszköz besorolása és a nemzetközi feltételek is befolyásolják.
A rövidebb ideig tartott eszközök adóköteles nyereségére általában 28 százalékos külön adókulcs vonatkozik. Az egyéb jövedelmek, a választható összevonás és a vállalkozási tevékenység miatt a teljes személyes helyzetet itt is külön kell értékelni.
Portugália tehát nem általánosan kriptoadómentes ország. Hosszú távú magánbefektetésre kedvező lehet, de a gyakran változtatott portfólió vagy az üzleti működés más eredményt adhat.
Mindkét ország fontos tanulsága, hogy a tranzakciós előzmény gazdasági értéket képvisel. A vétel időpontja, az eszközcsere és a bekerülési érték dokumentálása nélkül nehezebb igazolni a kedvezmény feltételeit. Egy jól vezetett nyilvántartás ezért a befektetési folyamat része.
Svájc: adómentes nyereség, adóztatható vagyon
Svájcban a magánvagyonként kezelt kriptoeszközök eladásának nyeresége főszabály szerint adómentes. A szövetségi adóhatóság azonban különbséget tesz a magánvagyon kezelése és az önálló keresőtevékenység között: a tranzakciók jellege, terjedelme és finanszírozása megváltoztathatja a besorolást.
A kriptoállomány ráadásul a kantonális vagyonadó körébe tartozhat. A stakingpoolból kapott jutalom főszabály szerint adóköteles vagyoni hozam, a bányászat ellenértéke pedig szintén adóköteles jövedelem lehet. Az adómentes árfolyamnyereség mellett a magánbefektetési veszteség általában nem vonható le.
Ez három külön vizsgálatot jelent: mennyi nyereséget realizáltunk, mekkora vagyont tartunk, és milyen további hozamokat szerzünk. Egy nagyobb bitcoinállomány adózási eredménye ezért más lehet, mint egy kisebb, rendszeresen stakingelt tokenportfólióé.
Svájc előnyét a teljes vagyoni és jövedelmi helyzetre kell kiszámítani. A kanton és a lakóhely megválasztása is releváns, ezért az országot nem lehet egyetlen egységes „0 százalékos” címkével leírni.
Befektetési szempontból az is kérdés, mennyire fontos az eladás időzítésének szabadsága. A tartási időhöz nem kötött magánnyereség-kedvezmény más döntési helyzetet teremthet, mint egy éves várakozási feltétel. Ettől azonban az üzletszerűségi minősítés kockázata és a vagyonadó még nem tűnik el.
Szingapúr és Hongkong: a befektetés minősítése dönt
Szingapúr adóhatósága szerint a részvények és más pénzügyi eszközök, köztük digitális tokenek személyes befektetésként történő adásvételének eredménye általában nem adóköteles. Ez a magánbefektető számára kedvező kiindulópont.
Az üzleti tevékenység más kategória. A tokenekkel üzletszerűen kereskedő vállalkozások nyereségére a szokásos jövedelemadózási szabályok vonatkoznak. A minősítésnél az adóhatóság többek között a megszerzés célját, a tranzakciók gyakoriságát és a tartási időt vizsgálja.
Az elemzői következtetés ezért feltételes: Szingapúr vonzó lehet saját vagyon kezelésére, de az adóelőnyt nem célszerű automatikusan kiterjeszteni egy kereskedési vállalkozásra. A vállalkozó számára az engedélyezés, a bankkapcsolat és a működési költség legalább annyira fontos, mint a magánbefektetőkre vonatkozó szabály.
Hongkongot külön érdemes megemlíteni, mert nem önálló ország, hanem Kína különleges közigazgatási területe, saját adórendszerrel. Az adóhatóság kriptoeszközökre vonatkozó útmutatója szerint a tőkeeszköz eladásából származó nyereség nem tartozik a profitadó körébe, de a kereskedési tevékenységből származó eredmény adóköteles lehet.
A két helyszín közös tanulsága, hogy az eszköz neve kevés az adózási válaszhoz. Ugyanaz a token lehet hosszú távú befektetés, kereskedési készlet vagy szolgáltatásért kapott ellenérték.
Ez különösen fontos annak, aki a kriptós tevékenységből szeretne megélni. A saját megtakarítás alkalmi átrendezése és egy szervezett, bevételtermelő működés között jelentős különbség lehet. A portfólió mérete önmagában nem oldja meg ezt a minősítési kérdést.
Magyarország és a költözés valódi költsége
Magyarországon a külön kriptoügyleti szabályok alá tartozó jövedelmet 15 százalék személyi jövedelemadó terheli, és az igazolt költségek elszámolhatók. A NAV tájékoztatója szerint akkor keletkezik a rendszerben releváns bevétel, amikor a magánszemély kriptoeszköz átruházásával nem kriptoeszköz formájában szerez vagyoni értéket. Nemzeti Adó- és Vámhivatal
Ez azt jelenti, hogy az egyik kriptoeszköz másikra cserélése eltérhet a hagyományos pénzre váltástól vagy a kriptóval történő vásárlástól. A külföldi példákból ezért nem lehet automatikusan levezetni a magyar adózási eredményt.
A kedvező ország kiválasztásához a megtakarítás nagyságát is érdemes arányosítani. Szemléltető számítás: ha az adott szabályok szerint megállapított éves adóköteles jövedelem 20 000 eurónak megfelelő összeg, annak 15 százaléka 3 000 euró. Ez nem piaci előrejelzés és nem konkrét bevallási számítás; a magyar bevallás forintban, a vonatkozó átszámítási szabályokkal készül.
Ha egy külföldi életvitel éves többletköltsége a példában 10 000 euró, a 3 000 eurós feltételezett adómegtakarítás önmagában nem indokolja a költözést. A számítás nagyobb jövedelemnél megfordulhat, de azt is vizsgálni kell, mennyire ismételhető a nyereség.
A költségek között szerepelhet a lakhatás, a biztosítás, a család utazása, a könyvelés és a jogi segítség. A hozzáférést pedig külön kell ellenőrizni: milyen szolgáltatót használhatunk, milyen bank fogadja a kiutalást, és milyen dokumentumokat kér a pénz eredetéről.
A kriptós nyereség papíron és a felhasználható pénz nem mindig ugyanaz. Ha a szolgáltató korlátozza a kiutalást, vagy az eszköz csak kis forgalmú piacon adható el, a kedvező adókulcs nem oldja meg a hozzáférési problémát.
Melyik ország a legkedvezőbb?
Saját kriptoportfólió adóterhére összpontosítva az Egyesült Arab Emírségek az egyik legerősebb választás a vizsgált helyszínek között. Hosszú távú európai magánbefektetésnél Németország és Portugália lehet vonzó. Svájc és Szingapúr szintén kedvező feltételeket adhat, de más adóelemekkel és minősítési kérdésekkel.
Ez elemzői értékelés, nem hivatalos rangsor. Más eredményre juthat egy alkalmi bitcoinbefektető, egy rendszeres stakingbevételt szerző magánszemély és egy ügyfeleket kiszolgáló vállalkozás.
Az adóelőny mellett a szabályozott hozzáférést is mérlegelni kell. Az EU MiCA-rendelete közös követelményeket teremt a kriptoeszköz-szolgáltatók számára, de nem egységesíti a magánszemélyek nemzeti kriptoadózását. A szolgáltató engedélye ezért más kérdés, mint az ügyfél nyereségének adókulcsa.
Az átláthatóság is erősödik. Az uniós DAC8 szabályait 2026. január 1-jétől kell alkalmazni; ezek a kriptós tranzakciókra is kiterjesztik az adóügyi információszolgáltatást és információcserét. Az alacsony adó nem jelent láthatatlan jövedelmet.
Piaci szempontból a kedvező adózás és a kiszámítható működés együtt ösztönözheti a tőke és a vállalkozások koncentrációját. Ez azonban lehetséges hatás, nem garancia arra, hogy egy helyi projekt tokenje felértékelődik.
Végül az országválasztás az eszköz kockázatait sem szünteti meg. A likviditás, vagyis a gyors, jelentős árhatás nélküli eladhatóság romolhat; tőzsdei vagy technológiai hiba is veszteséget okozhat. A Stabilcoin olyan kriptoeszköz, amely meghatározott érték követésére törekszik, de az árfolyamrögzítés és a visszaváltás sem feltétlenül kockázatmentes.
A döntés sorrendje ezért világos: először a tevékenység és az illetőség tisztázása, utána a teljes adóteher és életviteli költség kiszámítása, végül a szolgáltatói hozzáférés vizsgálata. Így derül ki, melyik ország kedvező az adott befektetőnek.
Gyakori kérdések
Melyik országban lehet adómentes a kriptonyereség?
A vizsgált helyszínek közül az Emírségek, Svájc és Szingapúr magánbefektetői szabályai lehetnek kedvezők; Németországban és Portugáliában a tartási idő is döntő. Az adómentesség mindenütt feltételekhez kötött.
Kell új állampolgárság a kedvező kriptovaluta-adózáshoz?
Általában nem ez a fő feltétel. Az adóilletőség, az alkalmazható adóegyezmény és a tevékenység jellege határozza meg a helyzetet. Egy új útlevél önmagában nem törli a korábbi kötelezettségeket.
Elég 183 napot külföldön tölteni?
Nem általánosan. Az országok belső illetőségi szabályai és az adóegyezmények együttesen számítanak; az állandó lakóhely és a személyes, gazdasági kapcsolatok is fontosak lehetnek.
Németországban minden kriptós bevétel adómentes egy év után?
Nem. A kedvezmény megfelelő magánértékesítési nyereségre vonatkozhat, egy évet meghaladó tartás után. A stakingjutalom és az üzleti tevékenység bevétele külön kérdés.
A külföldi kriptotőzsde megváltoztatja az adóilletőséget?
Önmagában nem. A szolgáltató székhelye nem helyettesíti a magánszemélyre vonatkozó illetőségi és jövedelemadózási szabályokat.
A Stabilcoinra váltás automatikusan adómentes?
Nem. Az eszköz besorolása és az adott ország szabályai számítanak. Németországban például a kripto–kripto csere is értékesítési esemény lehet; a magyar kriptoügyleti rendszer eltérő logikát követ.
Jogi nyilatkozat: A cikk kizárólag tájékoztató és ismeretterjesztő célokat szolgál, nem minősül befektetési, pénzügyi, adózási vagy jogi tanácsadásnak. A kriptovaluták magas kockázatú, volatilis eszközök lehetnek.