
A Coinbase újabb lépést tett afelé, hogy a kriptokereskedés mellett a nemzetközi pénzforgalomban is meghatározó szereplővé váljon: a Thunes hálózatával kapcsolja össze stabilcoin-infrastruktúráját. A Coinbase-részvény árfolyama ugyanakkor továbbra is nyomás alatt áll, miközben a vállalat értékéről egymástól látványosan eltérő becslések születnek. A kérdés az, hogy az új fizetési kapcsolatok mikor és mekkora nyereséget termelhetnek.
Adatellenőrzés: 2026. október 25. A részvényárfolyamoknál az október 23-i amerikai rendes kereskedési nap záróadatai szerepelnek.

1. Mit hoz a Coinbase és a Thunes együttműködése?
A Coinbase és a Thunes október 19-én jelentette be stratégiai együttműködését. A megállapodás kétirányú: a Coinbase biztosítja a Thunes stabilcoin-infrastruktúráját, a Thunes pedig helyi bankszámlákhoz és mobilpénztárcákhoz kapcsolódó kifizetési hozzáféréssel bővíti a Coinbase lehetőségeit. A megcélzott felhasználási területek között vállalati beszállítók kifizetése, platformokon dolgozók nemzetközi díjazása és családi hazautalások szerepelnek. A feladatmegosztást a Coinbase hivatalos bejelentése is ismerteti.
A fejlesztés egy gyakorlati problémára adhat választ. Hiába érkezik meg gyorsan egy digitális eszköz a világ másik felére, ha a címzett azt nem tudja könnyen elkölteni, bankszámlára fogadni vagy helyi pénznemre váltani. A nemzetközi fizetésekben ezért a blokkláncos továbbítás mellett a fogadó oldali kifizetés minősége is meghatározó.
A Thunes saját tájékoztatása szerint hálózata több mint 140 országot és 90 pénznemet fed le. Ez azonban a vállalat teljes hálózatának kiterjedését jelzi: önmagában nem bizonyítja, hogy minden Coinbase-ügyfél számára azonnal elérhetővé vált valamennyi útvonal. A Thunes közleménye infrastruktúra-integrációról szól, amelynek tényleges ügyfélelérhetőségét termékenként és célországonként kell vizsgálni.
A bejelentések nem közölnek olyan részletes díjstruktúrát, garantált többletbevételt vagy teljes bevezetési menetrendet, amelyből már most megbízható eredményhatás számítható lenne. Az együttműködés jelentősége ezért jelenleg elsősorban stratégiai: szélesítheti a Coinbase által kiszolgálható fizetési igényeket, de a kereskedelmi sikerhez működő termékekre és visszatérő ügyfelekre lesz szükség.
2. Hogyan segíthetnek a stabilcoinok a pénzküldésben?
A stabilcoin olyan kriptoeszköz, amelynek értékét valamilyen referenciaértékhez, például az amerikai dollárhoz igyekeznek kötni. A fiat pénz ezzel szemben a hagyományos, állami pénzrendszer része: ilyen a forint, az euró vagy a dollár. A mostani együttműködés ennek a két világnak az összekapcsolását célozza.
Egy elképzelhető fizetési folyamatban a küldő hagyományos pénzből indítja az utalást, az érték továbbításának egy szakasza stabilcoinnal történik, a fogadó pedig helyi pénznemben kapja meg az összeget. Ez szemléltető példa, nem a Coinbase–Thunes szolgáltatás valamennyi részletében közzétett működési leírása.
A címzett szempontjából az lehet vonzó, ha nem szükséges kriptotőzsdét vagy saját blokkláncos pénztárcát használnia. Egy külföldi megrendelőnek dolgozó szakembert általában az érdekel, hogy mennyi pénz, milyen költséggel és mikor érkezik meg hozzá. A háttérben alkalmazott technológia akkor teremt értéket, ha ezen javít.
A stabilcoin ugyanakkor nem jelent automatikusan kockázatmentes pénzt. Az USDC kibocsátója, a Circle például likvid dolláreszközökkel fedezett konstrukciót működtet, de feltételeiben külön jelzi: külső kereskedési platformokon az árfolyam eltérhet az egy dollártól, a közvetlen visszaváltás pedig jogosultsági feltételekhez kötött. Az eszközre nem vonatkozik hagyományos betétbiztosítás.
Az USDC itt a működés megértését segítő példa: az október 19-i partnerségi közlemények nem neveznek meg kizárólagosan alkalmazandó tokent.
A teljes költséget is együtt kell nézni. Az alacsony blokkláncos tranzakciós díj mellett felmerülhet devizaváltási költség, szolgáltatói díj és helyi kifizetési költség. A gyors digitális továbbítás pedig önmagában nem garantál azonnali banki jóváírást.
3. Miért esik a Coinbase-részvény a terjeszkedés mellett?
A Coinbase-részvény október 23-án 164,45 dolláron zárta a rendes amerikai kereskedést, ami 2,74 százalékos napi csökkenést jelentett. A záróárat és a napi változást a Yahoo Finance árfolyamadatai és a Stock Analysis historikus adatsora egyaránt alátámasztják. Az október 16-i 173,16 dolláros záráshoz képest ez saját számítás alapján körülbelül 5,03 százalékos heti visszaesés.
Ebből nem következik, hogy a piac a Thunes-partnerséget kedvezőtlennek tartaná. Egyetlen részvény mozgását egyszerre alakíthatják az eredményvárakozások, a kriptopiaci aktivitás, a kamatkörnyezet és a befektetők általános kockázatvállalási hajlandósága. Az együttműködés és az árfolyamesés időbeli közelsége önmagában nem bizonyít oksági kapcsolatot.
A tőzsdei értékelés ráadásul mindig a várakozásokhoz viszonyít. Egy ígéretes fejlesztés akkor sem feltétlenül emeli az árfolyamot, ha a befektetők már korábban jelentős növekedést áraztak be, vagy közben más üzletágak kilátásai romlanak.
A COIN vállalati részvény, nem kriptovaluta. Tulajdonosa a Coinbase üzleti teljesítményéhez kapcsolódó kitettséget vállal, amelyet a költségek, a verseny, a részvénykibocsátások és a szabályozás is befolyásolhat. A Bitcoin árfolyamának emelkedése ezért nem garantál azonos irányú vagy azonos mértékű COIN-mozgást.
A fizetési terjeszkedés hosszabb távon mérsékelheti a kereskedési ciklusoktól való függést. Ennek mértékét azonban csak a tényleges bevételi és eredményadatok mutathatják meg.
4. Mit árulnak el a pénzügyi számok?
A Coinbase második negyedéves adatai alapján már jelentős az előfizetések és szolgáltatások szerepe. A vállalat közlése szerint ez a kategória a nettó bevétel 48 százalékát adta 2026 második negyedévében. A Coinbase-termékekben tartott USDC átlagos állománya pedig elérte a 20 milliárd dollárt.
A részletes bevételi bontás azonban árnyaltabb képet mutat:
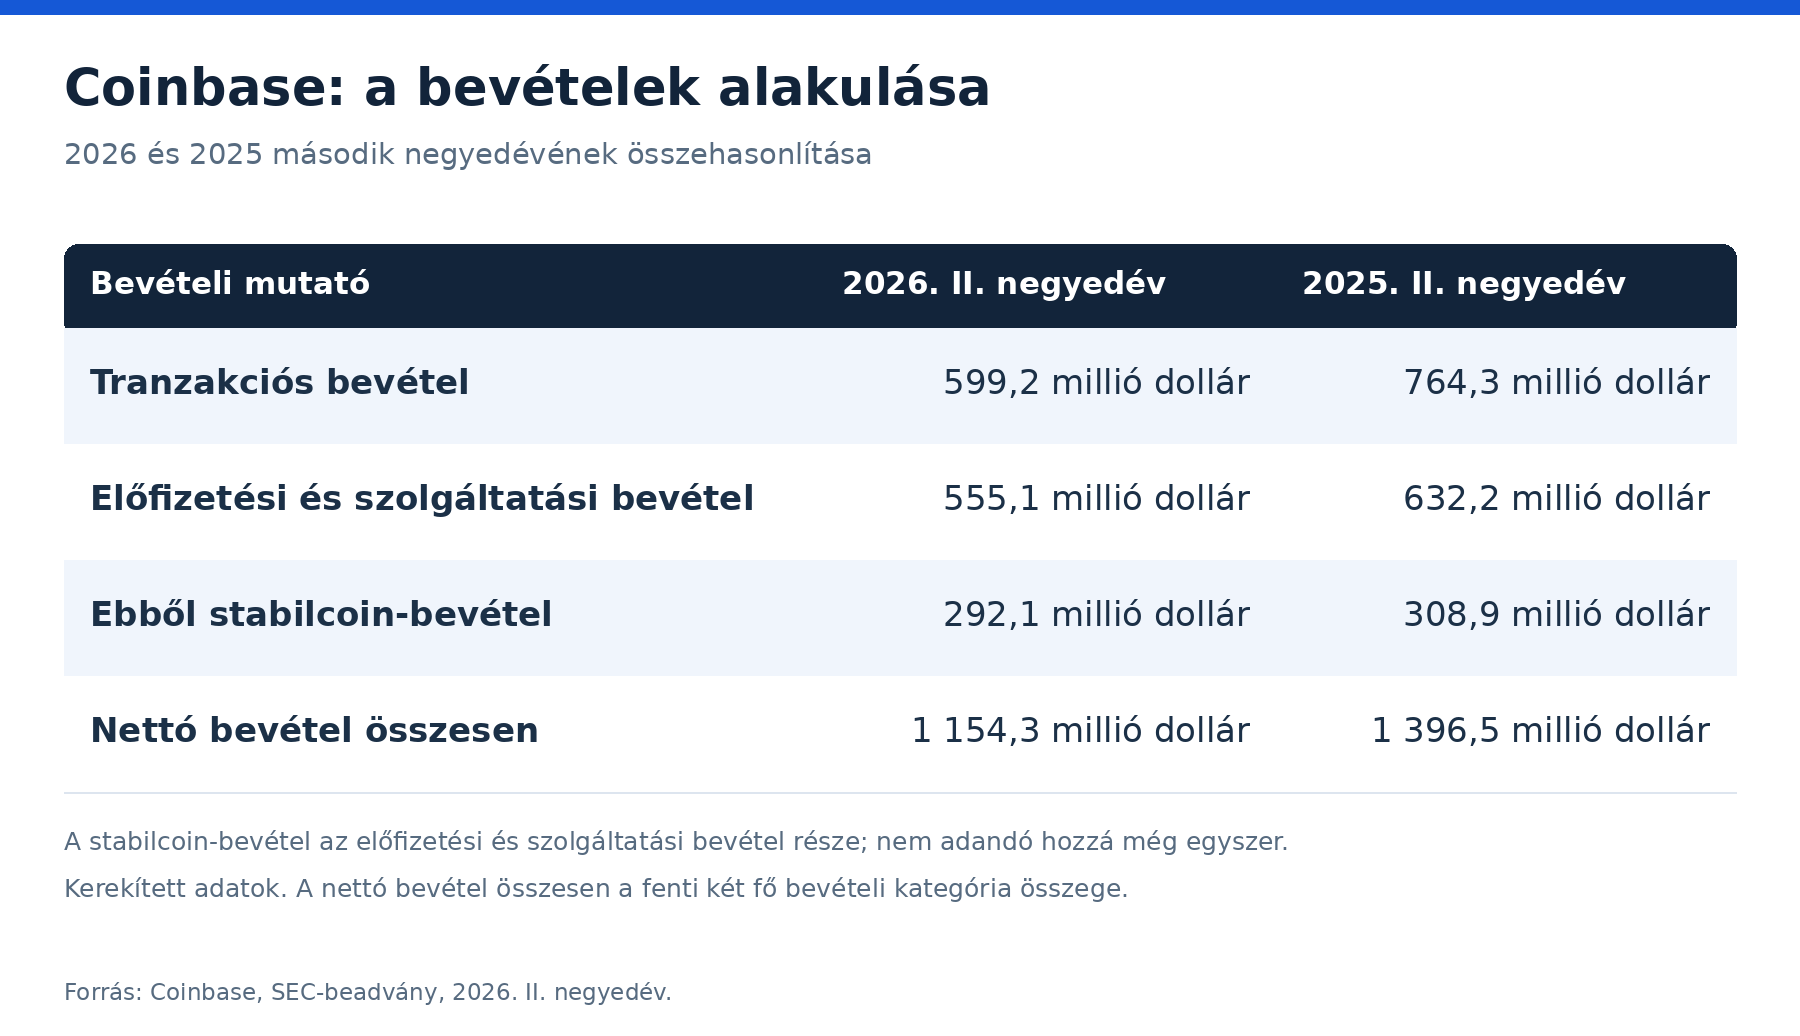
A stabilcoin-bevétel az előfizetési és szolgáltatási kategória része, ezért nem adandó hozzá még egyszer. Az adatok kerekítettek. A számokat a SEC-nek benyújtott bevételi kimutatás tartalmazza.
A lényegi különbség az arány és az összeg között van. Az előfizetési és szolgáltatási bevételek súlya úgy is növekedhet, hogy közben maga a bevétel csökken, amennyiben a tranzakciós üzletág még erősebben esik vissza. Ezért a diverzifikáció előrehaladása és a teljes vállalati növekedés két külön vizsgálandó kérdés.
A nyereségmutatókat is érdemes szétválasztani. A Coinbase második negyedéves nettó vesztesége mintegy 359,5 millió dollár volt, miközben korrigált EBITDA-ja 207,8 millió dolláros pozitív értéket mutatott. A korrigált EBITDA többek között bizonyos nem pénzkiadással járó tételeket és részvényalapú juttatásokat is kiszűr; ezért nem azonos sem a számviteli nyereséggel, sem a szabad pénzárammal.
A Thunes-megállapodás pénzügyi jelentőségét majd az mutatja meg, hogy mennyi új üzletet hoz, és annak bevételéből a működtetés, megfelelés és ügyfélszerzés után mennyi marad meg.
5. Mi áll a 247 dolláros értékbecslés mögött?
A Coinbase értékelési vitájának egyik látványos száma a 247,39 dolláros becsült részvényérték. Ez a Simply Wall St felületén megjelent, QuanD nevű közösségi szerző egyéni értékeléséhez tartozik. Nem elemzői konszenzus, és nem a Coinbase által meghatározott érték.
A közzétett befektetői érvelés abból indul ki, hogy a kriptoeszközök hosszú távú terjedése magasabb kereskedési aktivitást, nagyobb ügyfélvagyont és bővülő szolgáltatási bevételeket eredményezhet. A szerző egy olyan lehetséges pályát vázol fel, amelyen a bevétel több év alatt jelentősen emelkedik, és a nyereséghányad is javul. Ezek feltételezések, nem igazolt jövőbeli eredmények.
Az elképzelés fontos eleme a működési tőkeáttétel. Ha egy vállalkozás bevétele gyorsabban nő, mint a költségei, akkor a nyeresége a bevételnél nagyobb arányban emelkedhet.
Egy egyszerű, szemléltető példában 100 egység bevétel és 80 egység költség mellett 20 egység eredmény keletkezik. Ha a bevétel 120-ra nő, miközben a költség változatlan marad, az eredmény 40-re emelkedik. A bevétel 20 százalékkal, az eredmény 100 százalékkal bővül. A valóságban természetesen a költségek is változhatnak, és visszaeső bevételnél ugyanez a hatás kedvezőtlen irányban működhet.
A százalékok értelmezése különösen fontos. A 164,45 dolláros árfolyam körülbelül 33,5 százalékkal alacsonyabb a 247,39 dolláros becslésnél. A becsült érték eléréséhez viszont a jelenlegi árfolyamról 50,4 százalékos emelkedés kellene. A különbség az eltérő számítási alapból adódik; egyik arányszám sem ígért hozam.
6. Miért mutat ennyivel alacsonyabb értéket a DCF-modell?
A Simply Wall St október 25-én ellenőrzött értékelési oldalán a jövőbeli pénzáramokra épülő becslés 18,25 dollár volt részvényenként. Ez lényegesen alacsonyabb a 164,45 dolláros piaci árnál és a QuanD-féle értékbecslésnél is. A platformon szereplő adat változó modellkimenet, ezért mindig ellenőrzési időponthoz kötve értelmezendő.
A DCF, vagyis diszkontált pénzáram-alapú értékelés azt becsüli meg, mennyit érhetnek ma a vállalkozás jövőben megtermelhető pénzáramai. A később várható pénz kisebb jelenértéket képvisel, mert a várakozásnak és a bizonytalanságnak költsége van.
A két szám más jellegű információ:
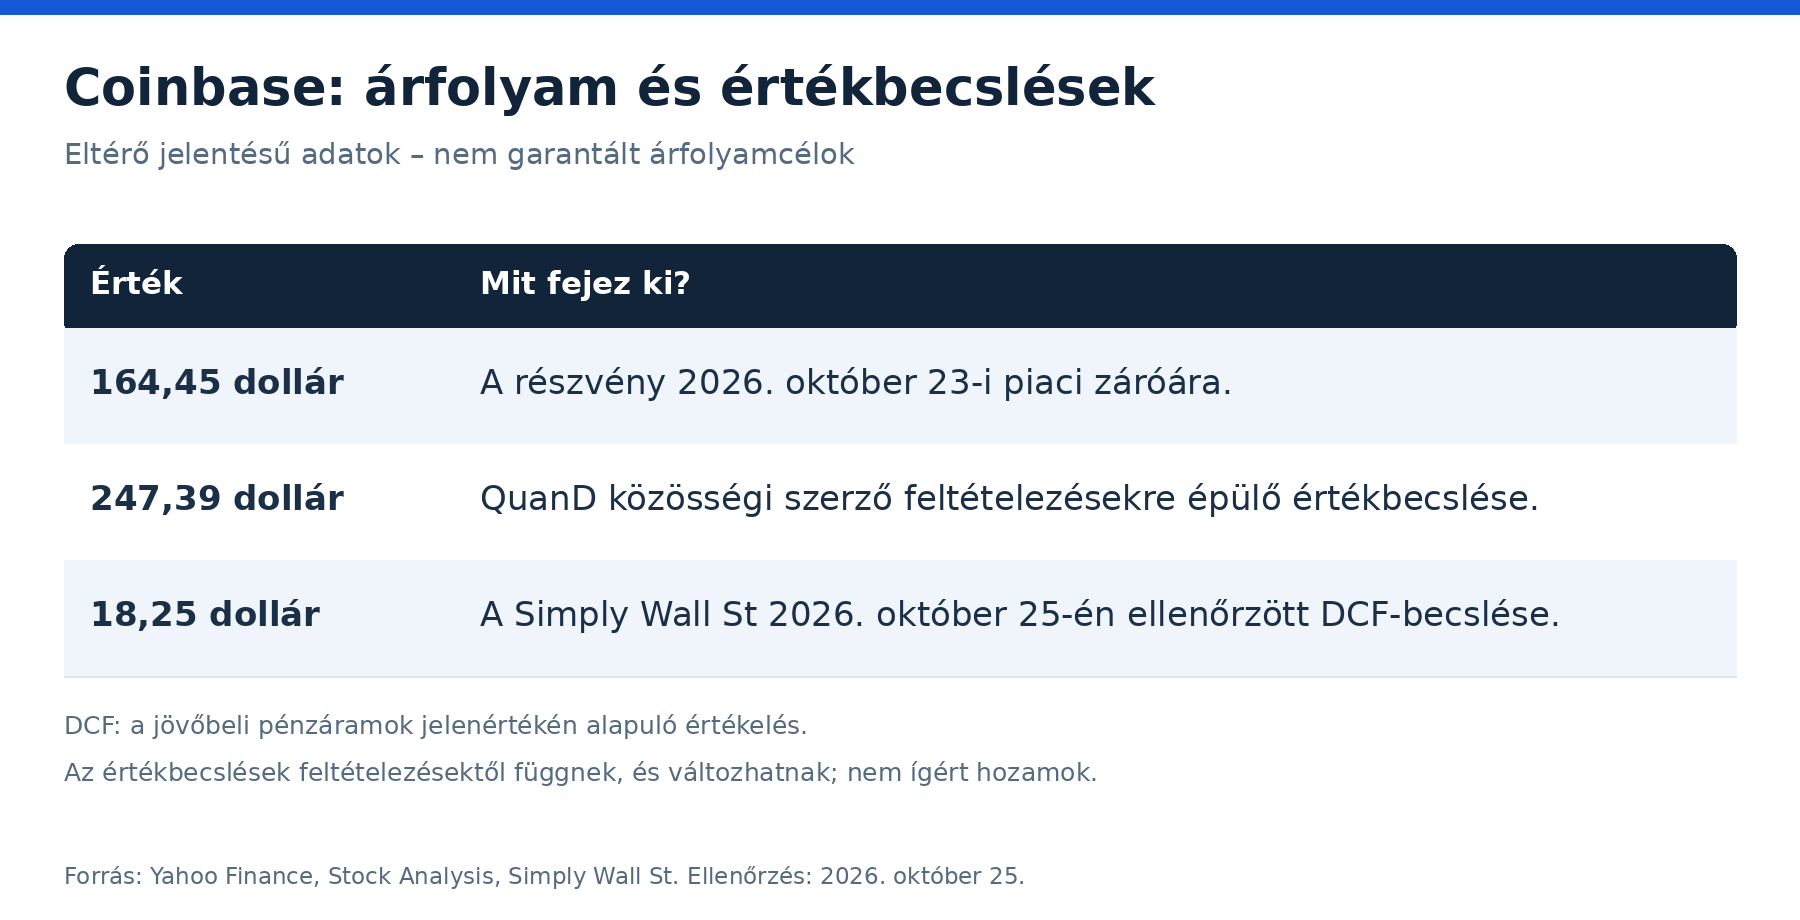
A DCF eredményét nagymértékben befolyásolja a bevétel várható növekedése, a fenntartható nyereségesség, a beruházási szükséglet és az alkalmazott diszkontráta. Utóbbi lényegében azt fejezi ki, milyen megtérülést várnak el a vállalat kockázataiért cserébe.
Egy ciklikus kriptovállalatnál különösen nehéz eldönteni, melyik időszak tekinthető normálisnak. Egy kiugróan erős kereskedési év túlzottan kedvező, egy mély visszaesés pedig túlzottan kedvezőtlen kiindulópontot adhat.
A nagy értékelési különbség önmagában nem bizonyítja sem az alulértékeltséget, sem egy közelgő összeomlást. Elsősorban azt mutatja, hogy az eredmény rendkívül érzékeny a feltételezésekre. Az alacsony DCF-értéket sem szabad automatikus árfolyamcélként kezelni, és az optimista becslés sem helyettesíti a működési teljesítmény bizonyítékait.
A fizetési üzletág új lehetőségeit érdemes modellezni, de azokhoz valószínűséget, bevezetési költséget és megtérülési időt is kell rendelni.
7. Három lehetséges forgatókönyv a Coinbase számára
A következő pályák elemzési forgatókönyvek, nem számszerű árfolyam-előrejelzések.
Optimista forgatókönyv: a fizetési integráció megbízhatóan működik, rendszeres vállalati forgalmat vonz, és érdemi bevételt termel. Ezzel párhuzamosan javul a kriptopiaci aktivitás, miközben a költségek lassabban emelkednek a bevételnél. Ebben a helyzetben erősödhetne az az értékelési megközelítés, amely a Coinbase-t szélesebb pénzügyi infrastruktúra-szolgáltatóként kezeli. A feltétel azonban a bizonyítható növekedés és a javuló pénztermelés.
Semleges forgatókönyv: az új fizetési lehetőségek fokozatosan terjednek, de rövid távon még kis súlyt képviselnek. A bevételek egyik területen javulnak, másutt gyengülnek, így az összkép vegyes marad. A részvény árfolyamát továbbra is erősen mozgathatják a negyedéves eredmények és a kriptopiaci hangulat. A technológiai előrelépés ebben az esetben lassabban jelenik meg a vállalat eredményében.
Negatív forgatókönyv: a kereskedési aktivitás tartósan gyenge marad, miközben az új szolgáltatások bevezetése költségesebb vagy lassabb a vártnál. A verseny alacsony díjakat kényszerít ki, a megfelelési kiadások emelkednek, vagy valamelyik partner működési problémája rontja az ügyfélélményt. Ilyen környezetben a növekvő fizetési forgalom sem feltétlenül járna megfelelő nyereséggel.
A megkülönböztető jelzőszámok ezért nem csupán az új partnerségek száma vagy a hálózat földrajzi mérete. Fontosabb lehet a visszatérő ügyfelek aránya, az egy tranzakcióra jutó nettó bevétel, a szolgáltatási költség és a szabad pénzáram alakulása. Egy nagy hálózat üzletileg akkor értékes, ha azt tartósan és nyereségesen használják.
8. Kamatkockázat, csalások és a következő ellenőrzési pont
A stabilcoin-üzletágat a kamatkörnyezet is befolyásolja. A Coinbase második negyedéves beszámolója szerint az alacsonyabb átlagos kamatok kedvezőtlenül hatottak a stabilcoin-bevételre, amit részben ellensúlyozott az ügyfelek magasabb átlagos USDC-állománya. Ez jól mutatja, hogy a növekvő használat és a növekvő bevétel nem feltétlenül jár együtt.
A további kockázatok közé tartozik a devizaváltás költsége, a helyi kifizetési partnerek likviditása és a technológiai hibák lehetősége. Az ügyfélazonosítási, pénzmosás-megelőzési és szankciós ellenőrzések szintén meghatározzák, melyik útvonal milyen feltételekkel működhet. A részvényesek szempontjából pedig a részvényalapú juttatások és az esetleges új kibocsátások egy részvényre jutó hatását is vizsgálni kell.
A felhasználókat külön veszélyeztethetik az ismert márkák nevével visszaélő csalók. Egy partnerség bejelentése nem indokolja, hogy valaki „aktiválási díjat” utaljon egy ismeretlen kriptocímre, vagy átadja pénztárcája helyreállító szavait. A Coinbase biztonsági tájékoztatója szerint ügyfélszolgálatuk nem kér jelszót, kétlépcsős azonosító kódot vagy helyreállító kifejezést, és nem utasítja az ügyfelet arra, hogy biztonsági okból idegen tárcába mozgassa eszközeit.
A következő fontos pénzügyi ellenőrzési pont a Coinbase által október 29-re, amerikai tőzsdezárás utánra bejelentett harmadik negyedéves eredményközlés. Mivel a Thunes-partnerséget októberben jelentették be, annak későbbi működéséről a szeptember végén lezárult negyedév számai önmagukban még nem adhatnak teljes képet; a vezetői tájékoztatás viszont tisztázhat részleteket.
Felelős döntéshez ezért a partnerségi hírek mellett a költségeket, a pénztermelést és a vállalt kockázat nagyságát is együtt kell mérlegelni. Egy jelentős árfolyamesés önmagában nem bizonyítja, hogy egy részvény olcsó.
Gyakori kérdések
Mit jelent a Coinbase–Thunes partnerség?
A Coinbase stabilcoin-infrastruktúráját kapcsolja össze a Thunes hagyományos pénzes kifizetési hálózatával. A cél többek között nemzetközi vállalati kifizetések és hazautalások támogatása.
Már minden Coinbase-ügyfél használhatja az összes kifizetési útvonalat?
A bejelentésből ez nem következik. A tényleges elérhetőség az adott terméktől, célországtól, pénznemtől és ügyféljogosultságtól függhet.
A 247,39 dolláros becslés hivatalos célár?
Nem. Egy közösségi szerző értékbecslése, amely saját növekedési és nyereségességi feltételezéseire épül. Nem garantált árfolyam és nem elemzői konszenzus.
Biztos árfolyamesést jelez az alacsony DCF-érték?
Nem. A DCF egy modell eredménye, amely érzékeny a jövőbeli pénzáramokra és a diszkontrátára. Nem jelzi megbízhatóan a rövid távú piaci mozgások irányát vagy időpontját.
Kockázatmentesek a stabilcoinok?
Nem. Előfordulhat árfolyameltérés, likviditási, kibocsátói vagy technológiai probléma, továbbá az átváltás és a kifizetés feltételei is számítanak.
Mi a különbség a COIN és a Bitcoin között?
A COIN a Coinbase vállalati részvénye. A Bitcoin önálló kriptoeszköz. A részvény értékét a kriptopiac mellett a Coinbase üzleti döntései, kiadásai és versenyhelyzete is alakítja.
Jogi nyilatkozat: A cikk kizárólag tájékoztató és ismeretterjesztő célokat szolgál, nem minősül befektetési vagy pénzügyi tanácsadásnak. A kriptovaluták és a hozzájuk kapcsolódó vállalatok részvényei magas kockázatú, jelentős árfolyam-ingadozásnak kitett eszközök lehetnek.