
Egy kriptotőzsde munkatársa már tudja, melyik tokent listázzák a jövő héten. Ha a bejelentés előtt továbbadja az információt egy ismerősének, aki erre alapozva vásárol, a tippből jogi ügy lehet. De mitől válik egy információ bennfentessé, és hogyan dönthető el, hogy valaki nyilvános adatokból következtetett jól, vagy bizalmas értesülést használt fel?
Mit jelent a bennfentes kereskedés?
Bennfentes kereskedésről akkor beszélünk, amikor valaki egy ügylethez felhasználja a birtokában lévő bennfentes információt. Ez megtörténhet részvényvásárlással, kötvényeladással vagy egy kriptoeszközre adott korábbi megbízás visszavonásával is. A jogi megítéléshez az információ tartalmát, megszerzésének és felhasználásának körülményeit, valamint az érintett eszközre vonatkozó szabályokat együtt kell vizsgálni.
Az uniós szabályok szerint az információnak kellően pontosnak és nem nyilvánosnak kell lennie, és a nyilvánosságra kerülése várhatóan jelentős hatást gyakorolna az érintett eszköz árára. A tőzsdei szabályozás ezt azzal teszi kézzelfoghatóvá, hogy megvizsgálja, egy észszerűen eljáró befektető felhasználná-e az értesülést a döntéséhez. Egy átvételi tárgyalás előrehaladott szakasza már lehet elég konkrét ehhez, ha körvonalazódik az ügylet és a várható árfolyamhatás. Egy homályos megjegyzés arról, hogy a céget egyszer talán felvásárolják, önmagában kevés.
A jelentőséget az ügylet előtti helyzetből kell megítélni. Ha például egy cég legnagyobb ügyfele felmond egy olyan szerződést, amely az árbevétel számottevő részét adja, az értesülés már a közzététel előtt érdemi lehet. A tényleges árfolyammozgás utólag több körülménytől függhet, például attól, mennyit sejtett előre a piac, vagy milyen más hírek érkeztek ugyanaznap. A jelentős árfolyamhatásra ezért nincs minden esetre érvényes százalékos küszöb.
A nyilvános adatokból levont következtetés máshogy működik. Egy elemző a korábbi gyorsjelentésekből, a rendelésállományból és az iparági adatokból arra juthat, hogy egy vállalat a vártnál gyengébb eredményt közöl majd. Az elemzés akkor is nyilvános információra épülhet, ha a következtetést addig senki sem tette közzé. Ha viszont ugyanő időközben megkapja a még bizalmas, árérzékeny gyorsjelentést, és ennek ismeretében változtat a megbízásán, már az új információ szerepét is vizsgálni kell. Kívülről mindkét ügylet ugyanúgy nézhet ki, miközben más adatok alapján született meg a döntés.
A vételtől a tipp továbbadásáig
A tiltott felhasználás egyik könnyen érthető példája a veszteség elkerülése. Tegyük fel, hogy valaki előre tudja, hogy egy kriptoprojekt olyan biztonsági hibát talált, amely komoly veszteséget okozhat, ezért eladja az érintett tokent. Ugyanez a probléma merülhet fel, ha egy korábban beadott vételi megbízást a hír miatt töröl vagy módosít. A szabály azt a döntést is vizsgálja, amellyel az illető elkerüli a számára kedvezőtlenné vált ügyletet.
Az információhoz vezető út sokféle lehet. Megismerheti a cég vezetője, a felvásárláson dolgozó külső tanácsadó vagy az a szolgáltató, amelynek a sajtóközleményt előre elküldték. A felelősség kiterjedhet arra is, aki bizalmas információn alapuló tanácsot követ, miközben tudja, vagy tudnia kellene, honnan származik a tipp. Például egy listázás előkészítésén dolgozó ismerős üzenete, amely nyomatékosan sürgeti a vásárlást a bejelentés előtti órákban, egészen más körülményeket teremt, mint egy nyilvánosan elérhető elemzés.
Az információ jogosulatlan továbbadása külön visszaélés lehet. Az uniós szabályok szerint számít, hogy az átadás a munka, a szakma vagy a feladatok rendes gyakorlásához tartozik-e. Egy ügylet előkészítésén dolgozó jogásznak szüksége lehet ugyanarra az adatra, amelynek egy magánbeszélgetésben való megosztása már problémát jelenthet. A tipp címzettjének kereskedése és az értesülés átadója által tanúsított magatartás külön-külön is vizsgálható.
MAR és MiCA: melyik szabály vonatkozik az ügyletre?
Az uniós pénzügyi piacokon a piaci visszaélésekről szóló MAR-rendelet 7. cikke határozza meg a bennfentes információt, a 8. cikk a bennfentes kereskedelmet, a 14. cikk pedig a tilalmakat rögzíti. A szabályozás a hatálya alá tartozó pénzügyi eszközöknél, például a tőzsdére bevezetett részvényeknél alkalmazható. A kibocsátó vezetőinek ügyleteire külön bejelentési előírások és meghatározott beszámolók közzététele előtti tilalmi időszak is vonatkozhat. A szabályszerűen bejelentett vezetői részvényügylet megítélésében továbbra is számít, rendelkezett-e a vezető bennfentes információval, és felhasználta-e azt.
A kriptoeszközök piacairól szóló MiCA-rendelet 86–92. cikke külön szabályozza a piaci visszaéléseket. A rendelkezések azokra a MiCA alá tartozó kriptoeszközökre vonatkoznak, amelyeket kereskedésbe bevezettek, vagy amelyek bevezetését kérték. Az ilyen eszközöknél a tilalom a kereskedési platformon kívül kötött ügyletre is kiterjedhet. Egy tokenként kibocsátott részvény pénzügyi eszköznek minősülhet, így a szabályok kiválasztásánál a jogi besorolás döntő.
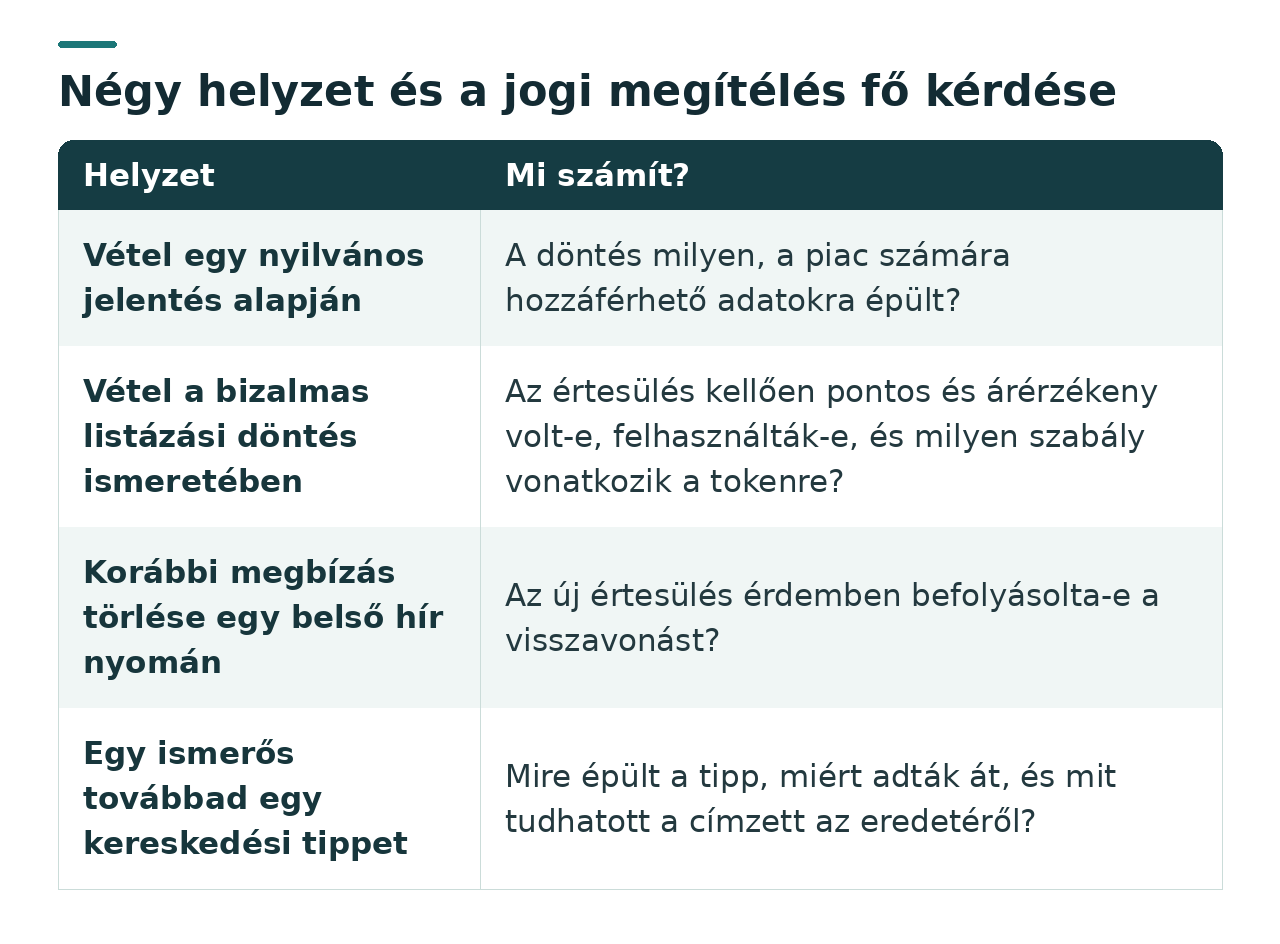 A két uniós rendszerben külön feltételekkel az ügyfél függőben lévő, árfolyamot érdemben befolyásolni képes megbízásáról szerzett konkrét információ is bennfentes lehet a megbízást kezelő személy számára. Ha például egy bróker egy nagy ügyfélmegbízás ismeretében saját ügyletet köt az ügyfél előtt, felmerülhet az előrekereskedés, angolul front-running esete. A megítéléshez az is fontos, hogy a megbízás adatai bizalmas forrásból származtak-e, illetve az adott piacon milyen előírások vonatkoznak az ügyletre.
Három valós ügy az OPUS-tól a Kalshiig
OPUS GLOBAL – részvényvétel a visszavásárlás híre előtt. Az MNB 2025. novemberi közlése szerint négy magánszemély még a nyilvános bejelentés előtt értesült a társaság 2023-as részvény-visszavásárlási programjáról, majd részvényekre adott megbízásokat. A jegybank bennfentes kereskedelem és az egyik érintettnél jogosulatlan információátadás miatt összesen 74,75 millió forint piacfelügyeleti bírságot szabott ki, és feljelentéseket tett. További két személynél szintén felmerült a gyanú, de az MNB bizonyíthatóság hiányában lezárta a piacfelügyeleti eljárást. A bírság felügyeleti döntés, a feljelentés pedig külön büntetőjogi eljáráshoz vezethet.
Coinbase – kereskedés a tokenlistázás bejelentése előtt. Az amerikai igazságügyi tárca közlése szerint Ishan Wahi volt Coinbase-termékmenedzser bizalmas listázási információkat adott át a testvérének és egy barátjának, akik a bejelentések előtt kereskedtek az érintett kriptoeszközökkel. Wahit 2023-ban két év börtönbüntetésre ítélték, miután bűnösnek vallotta magát elektronikus kommunikáció felhasználásával elkövetett csalásra irányuló összeesküvésben. Az ítélet jogalapja azért lényeges, mert megmutatja, hogy az amerikai hatóság a bizalmas vállalati adatok felhasználása miatt csalási tényállás alapján is felléphetett.
Kalshi – előre ismert szavak az elnök beszédében. A CFTC 2026. augusztusi határozata szerint Gabriel Perez, a Fehér Ház súgógépkezelője előre hozzáfért az elnök beszédeihez, és olyan eseményszerződésekkel kereskedett a Kalshin, amelyek egy-egy szó vagy kifejezés elhangzásától függtek. Mintegy 107,5 ezer dollárnyi nyereség visszafizetésére és 65 ezer dollár pénzbírság megfizetésére kötelezték, valamint hároméves kereskedési tilalmat szabtak ki rá. A predikciós piacon egy beszéd pontos szövege ugyanúgy meghatározhatja egy kontraktus értékét, ahogyan egy vállalati döntés befolyásolhatja a részvény árát. Az amerikai ügyet az ottani árupiaci felügyelet a saját szabályai alapján rendezte.
Mi bizonyíték, és mi csak gyanús időzítés?
Egy hír előtt nyitott nagy pozíció jó kiindulópont lehet egy vizsgálathoz. Ugyanazt az időzítést azonban eredményezheti egy nyilvános adat ügyes értelmezése, szerencse vagy egy olyan kereskedési stratégia is, amely sok hasonló ügyletből áll. A hatóság ezért az időrend mellett azt vizsgálhatja, ki látta a bizalmas adatot, mikor férhetett hozzá, kapcsolatban állt-e a kereskedővel, és hogyan tért el az ügylet a kereskedő korábbi gyakorlatától. Az egymást alátámasztó adatok együtt segíthetnek megállapítani, mi vezette a döntést.
Sok blokkláncon egy tranzakció és a tárcák közötti pénzmozgás nyilvánosan követhető. A tárcacímhez tartozó személy, az ügyletet kiváltó értesülés vagy egy központosított tőzsdén leadott megbízás részletei viszont ebből önmagukban nem derülnek ki. Ha például egy tárca nagy mennyiségű tokent utal egy tőzsdére, az utalás látható lehet, miközben a későbbi eladásról nincs nyilvános adat. A blokklánc időrendjét ezért gyakran más adatokkal, például számlanyilvántartásokkal vagy kommunikációs nyomokkal kell összevetni.
Az is számít, hányszor fordult elő a szokatlan ügylet. Egyetlen jó találat kevés támpontot adhat, ha ugyanaz a kereskedő sok híresztelésre nyitott pozíciót, és a többi próbálkozása veszteséggel zárult. Egy egymást követő bejelentések előtt ismétlődő, addig szokatlan ügyletsor már több kérdést vethet fel. Az összehasonlítás akkor mond többet, ha a nyereséges ügyletek mellett a teljes megfigyelhető kereskedési előzményt is figyelembe veszik.
A piaci manipuláció külön vizsgálandó magatartás. Jó példa rá, ha valaki hamis listázási hírt terjeszt, hogy másokat vételre vegyen rá, majd a megugró árfolyamon eladja a tokenjeit. Ilyenkor a vizsgálat középpontjában a hamis jelzés és az ár mesterséges befolyásolása áll. Ha a kereskedő egy valódi, még bizalmas listázási döntést használ fel, a bennfentes kereskedés feltételei merülhetnek fel. Egy összetett ügyben ugyanaz a szereplő mindkét magatartást tanúsíthatja.
Hogyan előzik meg a visszaélést a kibocsátók és a platformok?

A megelőzés az információhoz való hozzáférésnél kezdődik. Egy tőzsdei társaság a még bizalmas ügylet dokumentumait azoknak adhatja át, akiknek szükségük van rá a munkájukhoz. A MAR szerinti bennfentes jegyzék segít megállapítani, kik és mikor fértek hozzá az értesüléshez. Kriptós listázásnál ugyanezt a gyakorlati célt szolgálhatja, ha a bejelentés időzítését csak a listázásért felelős munkatársak látják, és a hozzáféréseket naplózzák. Egy későbbi vizsgálatban ezekből rekonstruálható az információ útja.
A közzététel időzítése külön kérdés. A tőzsdei kibocsátó számára a MAR határozza meg, mikor köteles nyilvánosságra hozni a rá közvetlenül vonatkozó bennfentes információt. Egy több lépésből álló folyamat köztes állomása is minősülhet bennfentes információnak akkor is, ha a MAR az adott helyzetben csak a lezáró esemény vagy körülmény közzétételét írja elő. A tárgyalás résztvevői így a hivatalos bejelentésre várva is olyan információ birtokában lehetnek, amelynek kereskedési célú felhasználása tilos.
A tőzsdei piacokon a MAR, az érintett kriptoügyleteknél a MiCA ír elő piacfigyelési és bejelentési kötelezettségeket az érintett szolgáltatóknak. A MiCA 92. cikke alapján például a kriptoügyleteket üzletszerűen szervező vagy végrehajtó szereplőknek jelezniük kell az illetékes hatóságnál, ha megalapozott gyanú merül fel egy ügylettel vagy megbízással kapcsolatban. Egy törölt megbízás is vizsgálható. A szolgáltató jelzése kiindulópontot ad a felügyeleti vizsgálathoz, ahol az ügyletet az elérhető bizonyítékokkal együtt értékelik.
Mit kockáztat a piac és az egyéni kereskedő?
Ha a piaci szereplők tartósan attól tartanak, hogy túl gyakran kereskednek náluk többet tudó ellenfelekkel, óvatosabban adhatnak ajánlatot. Emiatt szélesedhet a vételi és eladási ár közötti rés, és egy kisebb ügylet is könnyebben elmozdíthatja az árat. Ez különösen fontos a kevés aktív vevővel és eladóval rendelkező tokeneknél. Ha egy tokenre a legjobb eladási ajánlat 100, a legjobb vételi ajánlat pedig 96 egység, a két ár között négy egység a különbség. A kiszállás költsége még változatlan piaci helyzetben is érzékelhető annak, aki azonnal megvenné, majd azonnal eladná a tokent. Ha a bizalom megrendül és ritkulnak az ajánlatok, ez a rés tovább tágulhat. Egy hirtelen árugrás mögött ilyenkor akár néhány megbízás is állhat. Az árfolyammozgás önmagában kevés ahhoz, hogy bárki következtessen egy közelgő bejelentésre vagy felmérje a token valódi keresletét.
A „bennfentes tipp” megjelölést csalók is használják. Gyakori figyelmeztető jel a garantált nyereség, a listázás előtti sürgetés vagy egy hivatalos bejelentésnek álcázott képernyőkép. A jelzést érdemes a tőzsde vagy a kibocsátó saját felületén ellenőrizni. A fizetős csoportban kapott link hamis belépőoldalra is vezethet, a tárcacsatlakozásnak álcázott jóváhagyás pedig hozzáférést adhat a kriptoeszközökhöz. A helyreállító szavakat titokban kell tartani, és engedélykérésnél érdemes ellenőrizni, pontosan milyen műveletet hagyna jóvá az aláírás.
Aki munkájában kellően konkrét, még bizalmas és várhatóan árérzékeny értesülést kap, annak a szolgáltató vagy a munkáltató megfelelési csatornája segíthet tisztázni, miként kezelhető az információ. Ez már a meglévő megbízásoknál is számíthat, mert a hír miatt kezdeményezett módosítás maga is vizsgálat tárgya lehet. Egy piaci pletyka alapján döntő olvasónak közben az a lényeges kérdés, hogy mi támasztja alá az állítást, mennyit mutat már az aktuális ár, és milyen veszteséget okozhat egy téves értesülés.
Gyakori kérdések
Csak vállalatvezető követhet el bennfentes kereskedést?
A tilalom másokra is vonatkozhat, például alkalmazottra, tanácsadóra vagy olyan ismerősre, aki tudja, illetve akinek tudnia kellene, hogy a felhasznált tipp bennfentes információra épül.
Bennfentes kereskedés lehet egy megbízás törlése?
Igen. Az uniós szabályok szerint egy korábban adott megbízás visszavonása vagy módosítása is ide tartozhat, ha azt a később megszerzett bennfentes információ felhasználásával teszik.
Számít, ha az ügylet végül veszteséges?
A szabályok az információ tiltott felhasználását vizsgálják. Egy utólag veszteséges ügylet is jogsértő lehet, ha a megállapításához szükséges feltételek teljesülnek.
Egy közösségi médiában megjelent pletyka már nyilvános információ?
A bejegyzés hozzáférhető lehet, de a mögötte lévő pontos értesülés ettől még maradhat bizalmas. Számít, mi vált ténylegesen hozzáférhetővé a piac számára. A MAR szerint egy kellően pontos pletyka jelezheti, hogy az információ bizalmas jellege megszűnt, és a kibocsátónak közzé kell tennie az értesülést.
A kriptopiacon is tiltott a bennfentes kereskedés?
Az EU-ban igen, a MiCA hatálya alá tartozó, kereskedésbe bevezetett vagy bevezetésre kért kriptoeszközöknél. A pénzügyi eszköznek minősülő tokenekre a pénzügyi piacok szabályai lehetnek irányadók.