A Uniswap (UNI) árfolyama szeptember közepén látványosan erősödött: szeptember 17-én a token a 6,7–6,8 dolláros tartományban forgott, miközben szeptember 10-én még 5,95 dollár körül zárt. A mozgás mögött nem egyetlen hír áll, hanem több, egymást erősítő tényező: az UNI-égetést támogató díjmodell, a Uniswap rendkívül magas kereskedési forgalma, a Robinhood Chain gyors növekedése, az új StablePair technológia és a Circle Arc hálózatának friss indulása.
A kép ugyanakkor összetettebb annál, mint hogy „jó hír érkezett, ezért emelkedett az ár”. A szélesebb kriptopiacot közben kamatemelés és amerikai szabályozási bizonytalanság terheli. Éppen ezért az UNI relatív ereje elsősorban a Uniswap saját fundamentális történetének újbóli átárazását jelzi – miközben a kockázatok sem tűntek el.
Az  emelkedése: mit mutatnak az árfolyamadatok?
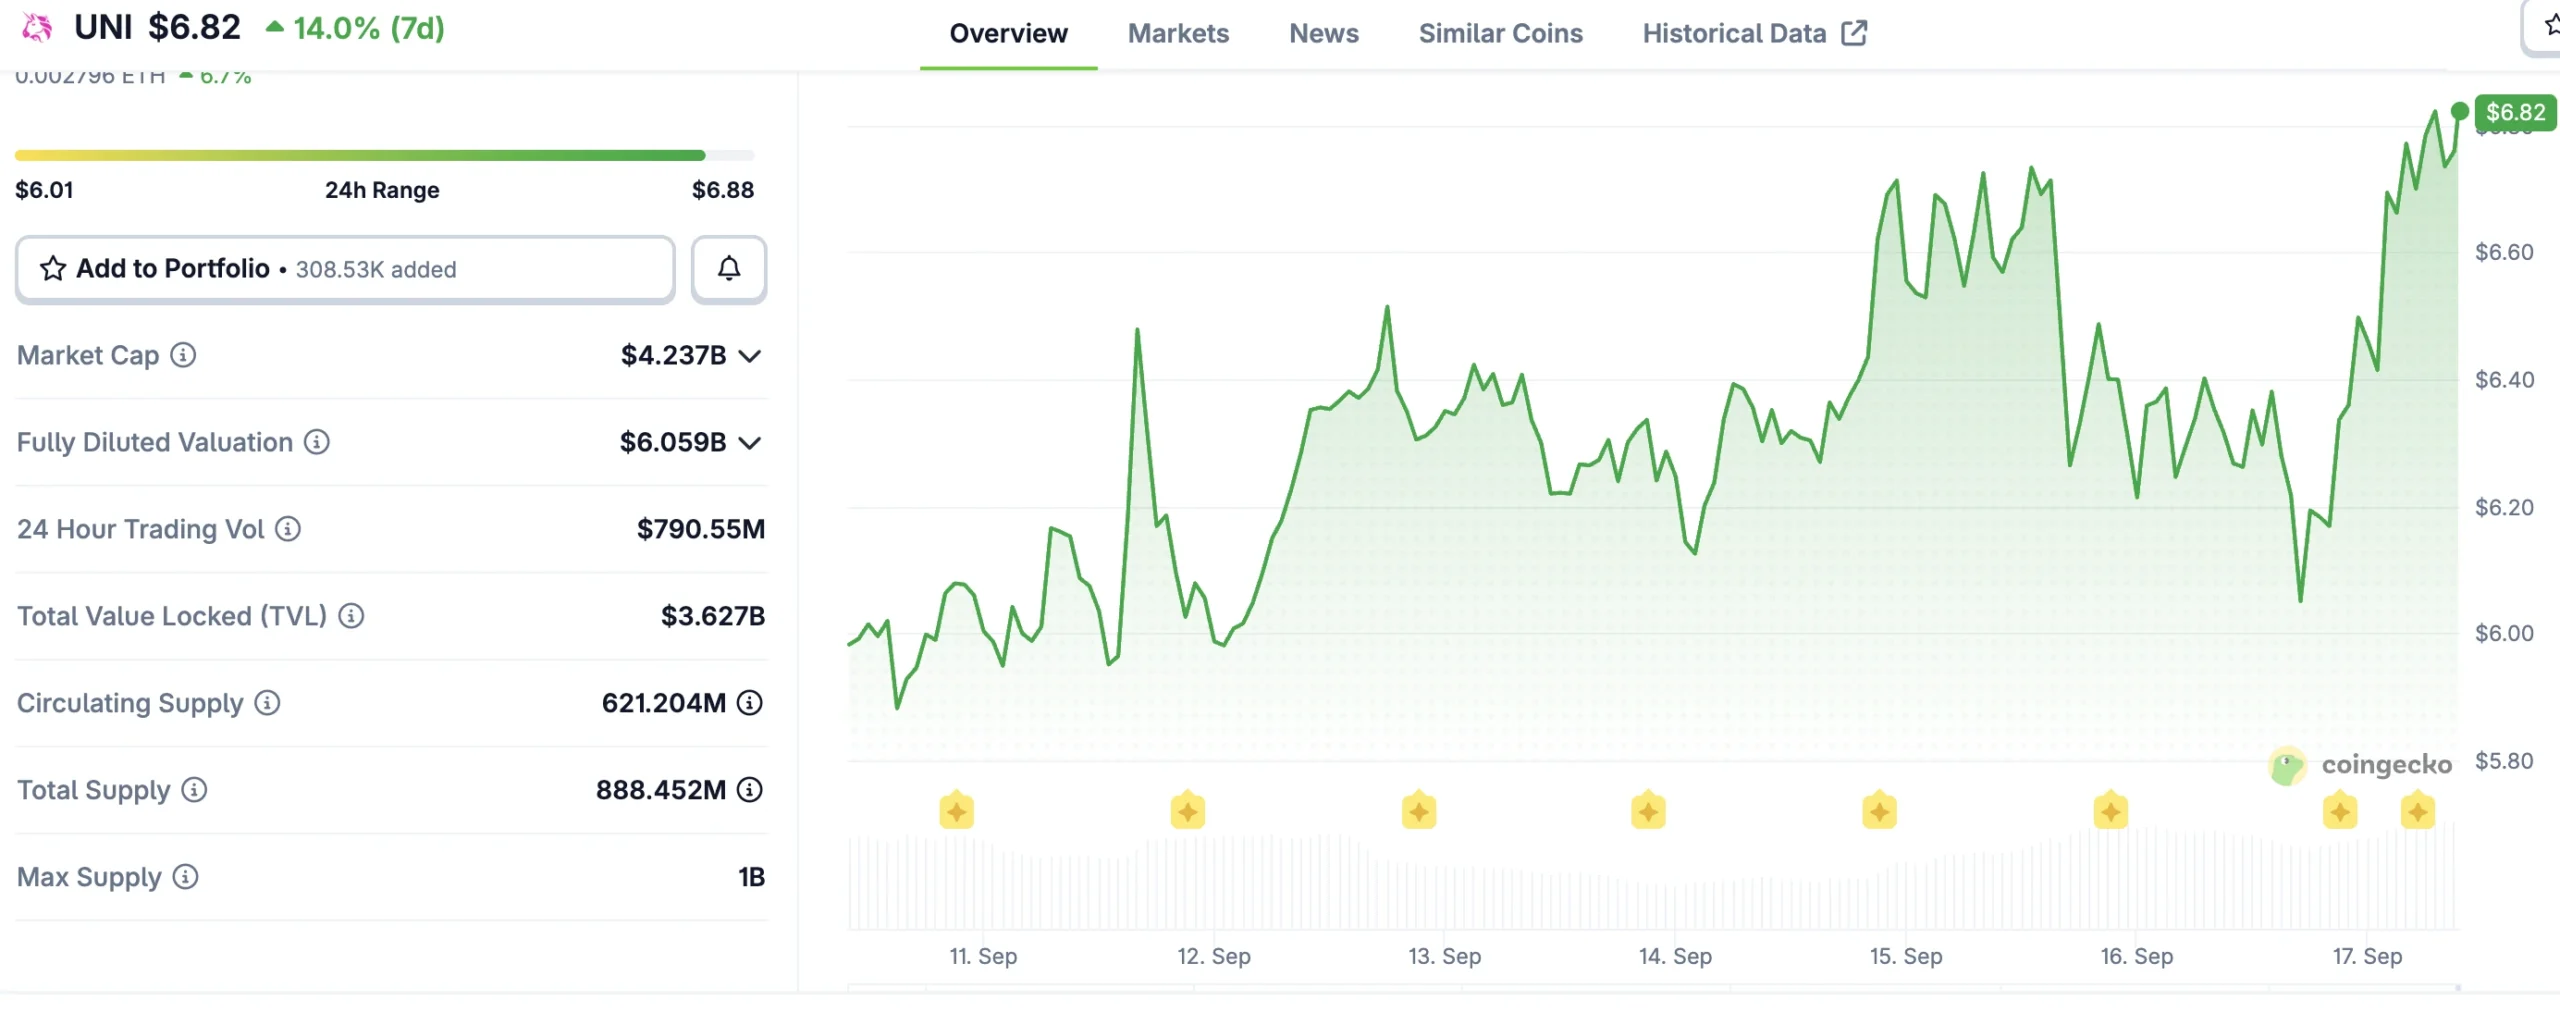
A CoinGecko napi adatai alapján az UNI szeptember 10-én 5,95 dollár körül zárt, szeptember 12-én már 6,37 dollárig kapaszkodott, majd a szeptember 13-i visszaesés után ismét felfelé fordult. Szeptember 16-án 6,69 dolláros záróárat jegyeztek, 17-én pedig a token a 6,7–6,8 dolláros sávban mozgott. A pontos hétnapos százalékos változás attól is függ, melyik adatforrás milyen időponttól számítja a gördülő hét napot, ezért az egyes felületeken eltérő – nagyjából 8–14 százalék közötti – értékek jelenhetnek meg.
A piaci kapitalizáció, vagyis a forgalomban lévő tokenek aktuális árfolyamon számított összértéke szeptember 17-én nagyjából 4,2 milliárd dollár körül alakult. A CoinGecko mintegy 620 millió forgalomban lévő UNI-t jelzett. A teljesen hígított értékelés, azaz az FDV azt mutatja meg, mekkora lenne az elméleti érték a maximális tokenmennyiséggel számolva; ez jelenleg megközelíti a 6 milliárd dollárt. Az FDV-t azonban nem szabad összekeverni a tényleges piaci kapitalizációval.
Fontos az árfolyamgrafikont tágabb összefüggésben is nézni. Az UNI szeptember 6-án 7,29 dollár körül is járt, tehát a mostani mozgás egyelőre nem új havi csúcs, hanem részben a szeptember eleji visszaesés ledolgozása. Ez mérsékli azt az értelmezést, hogy máris új, egyértelmű emelkedő trend indult volna.
A lényeg inkább az, hogy az UNI több kedvezőtlen külső piaci esemény ellenére visszanyerte az elvesztett terület jelentős részét. Ennek megértéséhez a Uniswap üzleti-logikai modelljében végbement változásból érdemes kiindulni.
A díjkapcsoló és az UNI-égetés megváltoztatta a token történetét
Az UNI hosszú éveken át elsősorban irányítási, úgynevezett governance token volt. Tulajdonosai részt vehettek a Uniswap protokoll döntéshozatalában, de a hatalmas kereskedési forgalom és a token értéke között nem létezett közvetlen gazdasági kapcsolat.
Ez 2025 végén az úgynevezett UNIfication javaslat elfogadásával lényegesen megváltozott. A protokoll bizonyos kereskedési díjakból származó bevétele immár olyan mechanizmusba kerülhet, amelynek során UNI-t égetnek el, vagyis véglegesen kivonnak a forgalomból. A reform részeként 100 millió UNI-t egyszeri alkalommal a közösségi treasuryből is elégettek.
A folyamat technikailag nem hagyományos részvény-visszavásárlás. A kereskedési díjak a TokenJar nevű okosszerződésekben gyűlnek össze. A rendszer résztvevői meghatározott mennyiségű UNI elégetéséért cserébe megszerezhetik az ott összegyűlt eszközöket. Így a protokoll gazdasági aktivitása közvetve UNI-keresletet, majd végleges tokenkivonást eredményezhet. Az UNI-tulajdonosok ugyanakkor nem kapnak automatikusan osztalékot vagy közvetlen részesedést a bevételből.
Ez azért lényeges, mert megváltoztatja azt a kérdést, amelyet a piac az UNI értékelésekor feltesz. Korábban elsősorban az számított, mennyire értékes a Uniswap irányításának joga. Most már egyre inkább az is: mekkora forgalmat dolgoz fel a protokoll, ebből mennyi díjat tud megtartani, és ebből végül mennyi UNI kerül ténylegesen elégetésre?
A díjak bevezetése fokozatos volt. Júliusban a governance a v4 díjmechanizmusának kiterjesztését is végrehajtotta, miközben a Robinhood Chain szintén bekerült az UNI-égetés rendszerébe. A júliusi Uniswap-adatok szerint a protokolldíjak addig mintegy 7,5 millió UNI elégetését finanszírozták a 100 milliós egyszeri treasury-égetésen felül, és egyetlen napon 186 ezer UNI égetésére is volt példa.
A piac számára éppen ez az egyik legerősebb fundamentális érv: ha növekszik a Uniswap használata, és a forgalom egyre nagyobb része díjköteles infrastruktúrán halad keresztül, az elméletileg gyorsíthatja a tokenkínálat csökkenését. Ez azonban nem lineáris összefüggés: egymilliárd dollárnyi extra kereskedési forgalom nem jelent automatikusan meghatározott mennyiségű UNI-égetést, hiszen számít a pool típusa, a díjszint, a hálózat és az adott fee adapter konfigurációja is.
A Robinhood Chain lett a Uniswap egyik legfontosabb növekedési motorja
Az árfolyammozgás mögött az erős on-chain, vagyis közvetlenül a blokkláncon mérhető aktivitás is fontos tényező.
A DeFiLlama szeptember 17-i adatai szerint a Uniswap különböző hálózatain mintegy 3,62 milliárd dollárnyi TVL volt. A TVL, vagy Total Value Locked, az okosszerződésekben elhelyezett eszközök összértékét jelenti; nem a Uniswap „vagyona”, hanem többek között a kereskedéshez rendelkezésre álló likviditás egyik mérőszáma. Ugyanez az adatforrás közel 77 milliárd dollárnyi 30 napos és több mint 22 milliárd dollárnyi hétnapos DEX-forgalmat jelzett.
A DEX – decentralized exchange, vagyis decentralizált tőzsde – központi szolgáltató nélkül, okosszerződésekkel teszi lehetővé az eszközök cseréjét. A Uniswap ezen belül AMM-et, automatizált árjegyzőt használ: a kereskedők hagyományos tőzsdei ajánlati könyv helyett likviditási poolokkal kereskednek.
Különösen feltűnő a Robinhood Chain súlya. A DeFiLlama szerint a hálózat önmagában mintegy 30 milliárd dollárt adott a Uniswap 30 napos, illetve 10,8 milliárdot a hétnapos forgalmához. Utóbbi a teljes Uniswap-forgalom majdnem fele.
Ez azért különösen fontos az UNI szempontjából, mert a Robinhood Chain július végén bekerült a protokolldíj- és tokenégetési rendszerbe. A júliusi governance-javaslat szerint a Uniswap már a hálózat indulását követő tíz napban több mint egymilliárd dollárnyi kumulált forgalmat dolgozott fel ott.
Szeptember elején pedig a Uniswap több mint hétmillió swapot – tokenek közötti cserét – dolgozott fel egyetlen nap alatt. Az ilyen adatok önmagukban még nem garantálják az UNI árfolyamának emelkedését, de alátámasztják azt a narratívát, hogy az égetési mechanizmus mögött valódi protokollhasználat áll.
A StablePair Hook új frontot nyit a stabilcoin-kereskedésben
A mostani emelkedés egyik legközvetlenebb technológiai katalizátora szeptember 10-én érkezett: a Uniswap Labs elindította a StablePair Hookot a Uniswap v4-en.
A „hook” leegyszerűsítve egy programozható modul, amely módosíthatja egy v4-es likviditási pool működését. Például meghatározhatja, hogyan változzanak a kereskedési díjak különböző piaci helyzetekben.
A StablePair kifejezetten olyan párokra készült, amelyek értékének normális esetben közel azonosnak kell lennie. Ide tartozik például a USDC/USDT stabilcoin-pár vagy két, Bitcoint leképező token. A stabilcoin olyan kriptoeszköz, amelynek árfolyamát jellemzően valamely hagyományos pénzhez – például az amerikai dollárhoz – igyekeznek kötni.
A hagyományos fix díjas AMM-eknél probléma, hogy amikor egy ilyen pár árfolyama kis mértékben eltér az elméleti egyensúlytól, az arbitrázskereskedők jelentős részt vihetnek el az árfolyam helyreállításából keletkező értékből. A StablePair Hook ehelyett dinamikusan változtatja a díjat annak függvényében, mennyire tért el a pool ára a referenciaártól. A cél, hogy a likviditásszolgáltatók – az LP-k, akik eszközöket helyeznek a poolba – az általuk létrehozott gazdasági érték nagyobb részét megtartsák.
A piac mérete nem elhanyagolható. A Uniswap Labs szerint csak 2026 második negyedévében 43,4 milliárd dollárnyi stabilcoin–stabilcoin kereskedés történt a protokollon. A StablePair ezért nem egyszerű technikai kiegészítő: a DeFi egyik legnagyobb forgalmú szegmensét célozza.
Az UNI szempontjából a kapcsolat közvetett. Egy hatékonyabb AMM-modell vonzóbbá teheti a Uniswapot a likviditásszolgáltatók számára, ami mélyebb likviditást és nagyobb forgalmat eredményezhet. Ha ebből több protokolldíj keletkezik, annak egy része az UNI-égetési rendszerbe kerülhet. A feltételes mód itt fontos: az új technológia gazdasági sikerét még tényleges használattal kell bizonyítani.
Az Arc indulása friss katalizátort adott az UNI-nak
Szeptember 16-án újabb, időzítését tekintve különösen fontos hír érkezett: elindult a Circle által fejlesztett Arc nyilvános mainnetje, és a Uniswap már az első naptól működik rajta.
Az Arc Layer 1, vagyis önálló alapblokklánc, amelyet kifejezetten pénzügyi piacokra, stabilcoin-fizetésekre és tokenizált eszközökre terveztek. A Circle közlése szerint a hálózat több mint száz alkalmazással és több mint száz intézményi, illetve ökoszisztéma-szereplővel indult el.
A Uniswap v2, v3, v4 és UniswapX egyaránt elérhető az Arcon, a projekt pedig a Uniswapot a hálózat preferált DEX-eként mutatja be. Az Arc induló validátorai között többek között a BlackRock, a DTCC, a Mastercard és a Visa is szerepel.
Ez természetesen nem jelenti azt, hogy ezek a vállalatok UNI-t vásárolnak vagy támogatják annak árfolyamát. A jelentőség másban rejlik: a Uniswap olyan infrastruktúrán kap kiemelt szerepet, amelynek célpiaca éppen a stabilcoinok, tokenizált pénzügyi eszközök és intézményi on-chain elszámolás.
Az Arc indulásának időzítése ráadásul jól egybeesik az UNI szeptember 16–17-i erősödésével. Ebből önmagában nem bizonyítható közvetlen oksági kapcsolat, de a hír egy már korábban kialakuló fundamentális narratívát erősített tovább.
Miért érdekes az emelkedés a kedvezőtlen makrokörnyezetben?
Az UNI teljesítményét különösen figyelemre méltóvá teszi, hogy a szélesebb piaci környezet nem volt egyértelműen kedvező.
Az amerikai jegybank szeptember 16-án 25 bázisponttal, 3,75–4,00 százalékra emelte az irányadó kamatsávot, és további szigorítás lehetőségét jelezte. A magasabb kamatok általában kedvezőtlenek a kockázatos eszközök, így a kriptovaluták számára, mert nő a biztonságosabb hozamot kínáló befektetések vonzereje és drágul a finanszírozás.
Egy nappal korábban az amerikai Szenátus sem tudta előremozdítani a kriptopiac szabályozási kereteit tisztázni kívánó Clarity Actet, amire a Bitcoin és több kriptopiaci részvény eséssel reagált.
A CoinGecko szeptember 17-i összehasonlítása szerint az UNI gördülő hétnapos teljesítménye felülteljesítette a globális kriptopiacot, amely ugyanebben a mérésben mintegy 2,5 százalékos mínuszban állt.
Ez arra utal, hogy az UNI emelkedése nem pusztán egy általános altcoin-rali része. A projektspecifikus katalizátoroknak – Arc, StablePair, növekvő forgalom és tokenégetés – valószínűleg érdemi szerepük van. Rövid távú árfolyammozgások esetén azonban soha nem lehet pontosan szétválasztani a hírek, a derivatív pozicionálás, a shortzárások és a spekulatív kereslet hatását.
Az UNI kilátásai: három lehetséges forgatókönyv és a fő kockázatok

Pozitív forgatókönyvben a Uniswap magas kereskedési aktivitása tartós marad, a Robinhood Chain és az Arc új forgalmat hoz, a v4-es megoldások pedig növelik a likviditást. Ebben az esetben az UNI-égetés is jelentős maradhat. Árfolyam szempontjából a szeptember eleji 7,0–7,3 dolláros tartomány tartós visszahódítása lenne fontos jel, de ez önmagában sem garantálná az emelkedés folytatódását.
Semleges forgatókönyvben a mostani hírek pozitív hatása fokozatosan beárazódik, miközben az UNI a nagyjából 6–7 dolláros térségben konszolidál. Ebben az esetben a piacnak több bizonyítékra lenne szüksége arról, hogy az új hálózatok forgalma és az égetési ütem hosszabb távon is fenntartható.
Kockázati forgatókönyvben a szigorúbb monetáris környezet, a kriptopiaci gyengülés vagy a DEX-forgalom visszaesése ismét 6 dollár alá nyomhatná a tokent. A szeptember eleji adatok alapján az 5,8–6 dolláros tartomány fontos rövid távú referenciazóna, de technikai szinteket sem érdemes biztos támaszként kezelni.
Technológiai kockázat is van. A 0x szeptember 14-én közzétett kutatása 84 163 vizsgált Uniswap v4-hook több mint felét rosszindulatúnak minősítette, és arra figyelmeztetett, hogy egyes külső hookok a lekérdezéskor és a tényleges végrehajtáskor eltérő árakat adhatnak. A kritika nem magát a v4 alapprotokollt feltörő hibát ír le, hanem a permissionless – bárki által létrehozható – hookok környezetének kockázatát. Uniswap oldalról ezzel szemben azt hangsúlyozzák, hogy a routereknek és alkalmazásoknak kell szűrniük a rosszindulatú likviditási forrásokat. A Uniswap saját dokumentációja is külön biztonsági kockázati kategóriaként kezeli a hookok egyedi programlogikáját.
A tokenomika szintén árnyaltabb, mint egyszerűen azt mondani, hogy „az UNI deflációs”. Jelenleg nincs aktív tokeninfláció, de a governance az Uniswap hivatalos dokumentációja szerint évente a teljes kínálat legfeljebb 2 százalékának megfelelő új UNI kibocsátására jogosult; ezzel eddig nem élt. Az égetési mechanizmus tehát jelenleg csökkenti a kínálatot, de a jövőbeli kínálat alakulása részben governance-döntés marad.
Mit érdemes figyelni a következő hetekben?
Az UNI árfolyamánál fontosabb lesz annak vizsgálata, hogy a mostani fundamentális történet számszerűen is folytatódik-e. A legfontosabb adatok a tényleges Uniswap-forgalom, a díjbevétel, az UNI-égetés üteme, a Robinhood Chain aktivitása, az Arc likviditásának növekedése és a StablePair poolok használata lesznek.
A szeptemberi emelkedés mögött tehát nem egyetlen spekulatív hír áll. A Uniswap az elmúlt hónapokban olyan gazdasági modellt épített ki, amely a protokoll használatát korábbinál közvetlenebbül kapcsolja az UNI kínálatához. Ehhez most egyszerre társul technológiai fejlesztés, új hálózati terjeszkedés és magas DEX-forgalom.
Ez erősebb fundamentális alapot ad az UNI történetének, de nem szünteti meg a kriptopiac alapvető kockázatait. A következő szakaszban az lesz a döntő, hogy az aktivitás és a tokenégetés fenntarthatónak bizonyul-e akkor is, amikor az újdonság hatása elmúlik.
Gyakori kérdések
Miért emelkedik most a Uniswap (UNI) árfolyama?
Több tényező együttesen támogatja az UNI-t: magas Uniswap-forgalom, növekvő UNI-égetés, a Robinhood Chain aktivitása, a StablePair Hook bevezetése és a Uniswap szeptember 16-i indulása a Circle Arc hálózatán. Rövid távú ármozgásokat azonban nem lehet egyetlen okra visszavezetni.
Mit jelent az UNI-égetés?
Az elégetett UNI-tokeneket véglegesen használhatatlan címre küldik, így azok kikerülnek a használható kínálatból. A Uniswap esetében a protokolldíjak egy része olyan rendszerbe kerül, amely UNI elégetésével teszi hozzáférhetővé a felhalmozott díjakat.
Kapnak-e osztalékot az UNI tulajdonosai?
Nem. Az UNI tulajdonosainak nincs automatikus, arányos követelésük a protokoll bevételére. A jelenlegi értékfelhalmozási mechanizmus a tokenégetésen keresztül működik.
Mi a StablePair Hook?
A Uniswap v4 egyik programozható megoldása, amely az egymáshoz szorosan kötött árfolyamú tokenpárok – például dollárhoz kötött stabilcoinok – kereskedési díját dinamikusan változtatja. Célja, hogy a likviditásszolgáltatók több értéket tartsanak meg az arbitrázsfolyamatból.
Biztosan tovább emelkedik az UNI?
Nem. Az árfolyamot a Uniswap saját fundamentumai mellett a Bitcoin mozgása, a globális kockázatvállalási hajlandóság, a kamatkörnyezet, a szabályozás, a DEX-verseny, a technológiai kockázatok és a spekulatív pozicionálás is befolyásolja.
Miért fontos a Robinhood Chain az UNI számára?
A hálózat rövid idő alatt a Uniswap egyik legnagyobb forgalmú piacává vált, és a rajta keletkező protokolldíjak bekerülhetnek az UNI-égetési mechanizmusba. Emiatt a Robinhood Chain aktivitása már a token gazdasági modellje szempontjából is releváns.
Jogi nyilatkozat
A cikk kizárólag tájékoztató és ismeretterjesztő célokat szolgál, nem minősül befektetési, pénzügyi vagy kereskedési tanácsadásnak. A kriptovaluták magas kockázatú és rendkívül volatilis eszközök lehetnek; árfolyamuk rövid idő alatt jelentősen változhat.