A tokenizált részvények a hagyományos tőkepiac és a kriptogazdaság találkozási pontját jelentik: egy blokkláncon nyilvántartott token részvényt, részvényhez kapcsolódó jogosultságot vagy annak árfolyamát követő pénzügyi követelést testesíthet meg. A technológia éjjel-nappali kereskedést, töredékes befektetést és gyors elszámolást ígér, de a „tokenizált részvény” elnevezés mögött egymástól nagyon eltérő jogi konstrukciók állhatnak. A befektető számára ezért nem a token neve, hanem az a döntő, hogy pontosan mit birtokol, kivel szemben van követelése, és milyen jogok illetik meg.
Mit jelent a részvények tokenizációja?
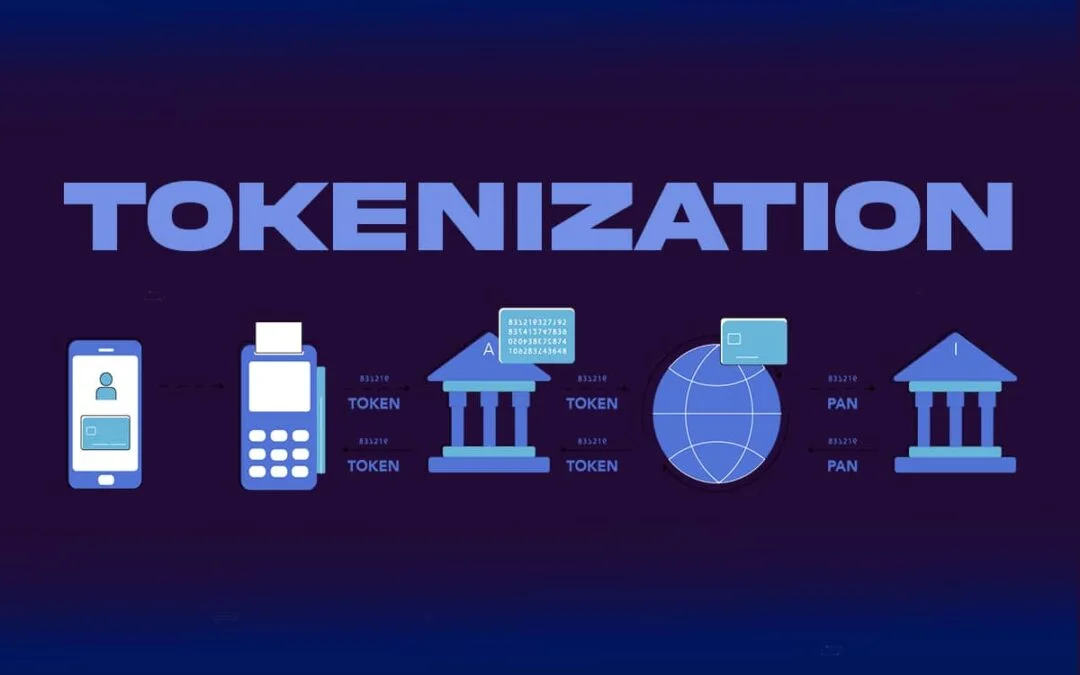
A tokenizáció során egy hagyományos pénzügyi eszközhöz kapcsolódó tulajdonjogot vagy gazdasági kitettséget digitális token formájában, elosztott főkönyvi technológián – jellemzően blokkláncon – rögzítenek. Az ilyen részvényjellegű token átruházható két blokklánccím között, kereskedhető központi vagy decentralizált platformon, és okosszerződésekben is felhasználható.
Az okosszerződés olyan, blokkláncon futó program, amely előre meghatározott feltételek alapján automatikusan végrehajt műveleteket. Tokenizált értékpapíroknál kezelheti például a kibocsátást, a visszaváltást, az engedélyezett befektetői címek listáját, a részvényfelosztásokat vagy az osztalék gazdasági hatásának elszámolását.
Fontos azonban, hogy a blokkláncon megjelenő token nem válik automatikusan valódi részvénnyé. A jogi tartalmat a kibocsátási dokumentáció, a társasági jog, az értékpapír-szabályozás, a letétkezelési szerződés és a token tulajdonosának nyújtott konkrét jogok határozzák meg. A blokklánc többnyire az eszköz technikai formája vagy nyilvántartási rétege; nem helyettesíti a jogszabályokat.
Ezért félrevezető minden tokenizált részvényt egyetlen kategóriaként kezelni. Ugyanazt az Apple-, Tesla- vagy Nvidia-részvényárfolyamot követő két token közül az egyik mögött letétben tartott részvény és visszaváltási jog állhat, míg a másik csupán a kibocsátó fizetési ígérete.
Három modell, három különböző jogi valóság
Az amerikai SEC 2026 januárjában közzétett szakmai állásfoglalása jól használható rendszert adott a tokenizált értékpapírok megértéséhez. A gyakorlatban három fő modell különíthető el.
1. Kibocsátó által támogatott, natív tokenizált részvény. Ebben a modellben maga a társaság vagy az általa felhatalmazott szereplő bocsátja ki a részvényt tokenizált formában. A blokkláncos nyilvántartás a hivatalos tulajdonosi rendszer része, a token pedig ugyanazokat a részvényesi jogokat adhatja, mint a hagyományos értékpapír: osztalékot, szavazati jogot és a társaság vagyonából való részesedést. Ez áll a legközelebb ahhoz, hogy a token valóban „maga a részvény” legyen.
2. Letétkezelői fedezetű token. Egy harmadik fél hagyományos részvényeket vásárol és szabályozott letétkezelőnél tart, majd ezekre jellemzően 1:1 arányban tokeneket bocsát ki. A token tulajdonosa közvetlen vagy közvetett érdekeltséget szerezhet a letétben lévő eszközben, de a kibocsátó társaság részvénykönyvében rendszerint nem ő szerepel. Ilyenkor a szavazati jog gyakran hiányzik, az osztalékot pedig készpénz helyett tokenmennyiség-növeléssel vagy más gazdasági jóváírással továbbíthatják.
Az xStocks például azt közli, hogy tokenjei mögött szabályozott letétben tartott, 1:1 arányú részvény- vagy ETF-fedezet áll. Ugyanakkor ezek nem adnak közvetlen szavazati jogot és készpénzben fizetett osztalékot; az osztalék gazdasági értékét egy úgynevezett rebasing mechanizmus, vagyis a kimutatott tokenegyenleg módosítása közvetíti.
3. Szintetikus vagy árfolyamkövető token. Ennél a terméknél a befektető nem szerez tulajdonjogot sem a társaságban, sem feltétlenül egy elkülönített részvényállományban. A token egy kötvény, derivatív szerződés, swap vagy más követelés lehet, amelynek értéke a hivatkozott részvény árfolyamát követi.
A Robinhood európai Classic Stock Token termékei például derivatív szerződések: árfolyamkitettséget adnak, de nem biztosítanak tulajdonjogot az alapul szolgáló részvényben. A Robinhood 2026-ban bevezetett új generációs Stock Tokenjei pedig a társaság SEC-beadványa szerint Jerseyben kibocsátott, tokenizált hitelviszonyt megtestesítő értékpapírok, amelyek gazdasági kitettséget nyújtanak, de nem adnak jogot az alapul szolgáló vállalat kibocsátójával szemben.
A három modell árfolyama hasonlóan mozoghat, a befektető jogi helyzete azonban teljesen eltérő. Ez a tokenizált részvények legfontosabb tanulsága.
Hogyan működik a tokenizált részvény a gyakorlatban?
Egy fedezett konstrukcióban az engedélyezett közvetítő megvásárolja a hagyományos tőzsdén jegyzett részvényt, majd azt letétkezelőnél helyezi el. Ezután ugyanannyi vagy a feltételek szerint megfelelő mennyiségű tokent hoz létre, azaz „mintel”. Visszaváltáskor a tokeneket megsemmisíti – ez a „burn” –, és a feltételek szerint részvényt vagy pénzt ad a jogosultnak.
A token vétele történhet hagyományos pénzből, kriptovalutából vagy Stabilcoin felhasználásával. A Stabilcoin olyan blokkláncos eszköz, amelynek kibocsátója egy meghatározott referenciaértékhez, többnyire az amerikai dollárhoz igyekszik kötni az árfolyamát.
Ha a részvénytoken és a fizetőeszköz ugyanazon a hálózaton mozog, elvileg lehetővé válik az úgynevezett atomi elszámolás: az értékpapír és az ellenérték egyetlen összekapcsolt műveletben cserél gazdát, így egyik fél sem teljesít a másik nélkül.
A hagyományos amerikai részvénypiacon az elszámolás jellemzően T+1 rendszerű, vagyis az ügyletet követő munkanapon fejeződik be. A blokkláncos tranzakció technikailag másodpercek vagy percek alatt véglegessé válhat.
Ez azonban nem jelenti feltétlenül azt, hogy a mögöttes részvény letétkezelői nyilvántartása, a banki pénzmozgás és minden jogi bejegyzés is ugyanilyen gyorsan lezárul. A valódi hatékonyság attól függ, hogy a teljes folyamat on-chain működik-e, vagy csak a felhasználó által látott tokenréteg.
A tokenek egy része saját tárcába is kiutalható, más termékeket kizárólag a szolgáltató alkalmazásában lehet tartani. Az előbbi nagyobb önállóságot és decentralizált pénzügyi felhasználást kínál, de a privát kulcs elvesztésének, a hibás címre küldésnek és az okosszerződés sérülékenységének kockázatát is a befektetőre terheli.
Már több milliárd dolláros a tokenizált részvénypiac

A tokenizált részvények piaca még eltörpül a globális tőzsdék mellett, de már nem pusztán kísérleti labor. Az RWA.xyz 2026. szeptember 23-i adatai szerint a nyilvános részvényeket és ETF-eket megjelenítő tokenek „distributed”, vagyis láncon szétosztott állománya 3,15 milliárd dollár, a csak reprezentált állomány pedig további 27,02 millió dollár volt.
A platform 6 556 eszközt, 3,77 millió tartói címet és 12,67 milliárd dolláros havi átutalási forgalmat mutatott.
Ezeket a számokat óvatosan kell értelmezni. Egy személy több tárcacímet is használhat, ezért a „holders” adat nem azonos ugyanennyi egyedi befektetővel. Az on-chain átutalási forgalom sem feltétlenül egyezik meg a tényleges vásárlási és eladási forgalommal: tartalmazhat tárcák közötti mozgatást, kibocsátást, visszaváltást vagy protokollműveleteket is.
A szolgáltatói verseny ugyanakkor látványosan gyorsult. Az RWA.xyz akkori rangsorában az Ondo, a bStocks, az xStocks, a Securitize, a Reality, a Robinhood, a Figure, a Superstate, a WisdomTree és a Dinari szerepelt a legnagyobb platformok között.
A Kraken 2026 márciusában azt közölte, hogy az xStocks kínálata elérte a 100 részvény- és ETF-tokent, az indulás óta mért összesített tranzakciós forgalom pedig meghaladta a 25 milliárd dollárt. Ez szolgáltatói adat, és nem azonos a forgalomban lévő tokenek értékével, de jól jelzi a kereskedési érdeklődést.
Miért lehetnek fontosak a tokenizált részvények?
Az első előny a hozzáférés. A tokenek kis egységekre oszthatók, ezért akár néhány euróval is felvehető részvénykitettség. A töredékes részvény azonban önmagában nem blokkláncos újítás: számos hagyományos bróker is kínálja. A tokenizáció többlete az átruházhatóságban, a programozhatóságban és a különböző pénzügyi alkalmazások összekapcsolásában rejlik.
A második ígéret a hosszabb kereskedési idő. Egyes termékek 24/5, mások 24/7 elérhetők. Hétvégén azonban a mögöttes részvény hivatalos tőzsdéje zárva van, ezért nincs folyamatos elsődleges referenciaár.
A likviditásszolgáltatók ilyenkor modellekből, határidős termékekből és alternatív piacokból becsülnek értéket, jellemzően szélesebb vételi-eladási különbséggel. Hétfői piacnyitáskor ezért hirtelen árkorrekció következhet.
A harmadik előny a gyors és programozható elszámolás. Az automatizált tulajdonosváltás csökkentheti az egyeztetési költségeket, a hibákat és a közvetítői lánc hosszát.
Ugyanakkor a nagyon gyors bruttó elszámolás több azonnal rendelkezésre álló likviditást is igényelhet, mert kevesebb lehetőség marad az ügyletek nap végi nettósítására. Ami technikailag gyorsabb, nem minden piaci szereplőnek automatikusan olcsóbb.
A negyedik lehetőség a DeFi, vagyis a decentralizált pénzügyi protokollok világa. Egy szabadon mozgatható részvénytoken fedezetként elhelyezhető hitelplatformon, likviditási poolba tehető vagy automatizált portfólióba építhető.
Ez tőkehatékonyságot teremthet, de új kockázati láncot is: a részvény, a tokenkibocsátó, a letétkezelő, az árfolyam-orákulum és a DeFi-protokoll hibája egyaránt veszteséget okozhat. Az orákulum olyan adatkapcsolat, amely a blokkláncon kívüli részvényárat továbbítja az okosszerződésnek.
Kriptopiaci szempontból a tokenizált részvények növelhetik a blokkláncok, a Stabilcoinok, az orákulumszolgáltatások és az intézményi letétkezelés használatát. Ebből azonban nem következik automatikusan, hogy az érintett hálózat natív kriptovalutájának árfolyama emelkedni fog.
Az értékfelhalmozás attól függ, hogy a díjak, a biztosítékok és a szolgáltatási bevételek ténylegesen eljutnak-e az adott token gazdaságába.
A legfontosabb kockázatok
Jogi és tulajdonosi kockázat. A token neve vagy az 1:1 fedezet állítása nem bizonyítja, hogy a befektető bejegyzett részvényes. Ellenőrizni kell, van-e szavazati jog, osztalékjog, közvetlen visszaváltás és jogilag elkülönített fedezet.
Kibocsátói és letétkezelői kockázat. Ha a token egy harmadik fél kötelezettsége, a befektető nemcsak a részvény árfolyamát, hanem a kibocsátó, a különleges célú társaság és a letétkezelő fizetőképességét is vállalja. A „bankruptcy remote”, vagyis csődtől elkülönített struktúra csökkentheti, de nem feltétlenül szünteti meg ezt a kockázatot.
Likviditási és árkövetési kockázat. Kis forgalomnál nagy lehet a spread, azaz a legjobb vételi és eladási ár különbsége. A token piaci ára elszakadhat a mögöttes részvénytől, különösen zárva tartó tőzsde, piaci sokk vagy visszaváltási fennakadás esetén.
Technológiai kockázat. Okosszerződés-hiba, ellopott adminisztrátori kulcs, hálózati leállás, hibás orákulum vagy sebezhető blokklánchíd veszteséget okozhat. A programozhatóság azt is jelenti, hogy a kibocsátó befagyasztási, tiltólistázási vagy kényszerített áthelyezési funkciókat építhet a tokenbe.
Szabályozási és földrajzi kockázat. Egy termék elérhetősége országonként változik, és később is korlátozható. Az xStocks például 2026 szeptemberében nem volt hozzáférhető amerikai, brit, kanadai és ausztrál ügyfeleknek. A jogi besorolás azt is meghatározza, milyen engedélyek, befektetővédelmi szabályok és jogorvoslati lehetőségek érvényesek.
Vállalati események és adózás. Osztalék, részvényfelosztás, felvásárlás, leválasztás vagy kivezetés esetén a token kibocsátójának szabályai döntik el az elszámolást. Az osztalék helyetti tokenjóváírás adókezelése eltérhet a hagyományos osztalékétól, és több országot érintő konstrukciónál forrásadó, devizaátváltás vagy kettős adóztatási kérdés is felmerülhet.
Szabályozás az Egyesült Államokban és Európában
Az amerikai szabályozás 2026-ban látványos fordulatot vett, de nem mondta ki, hogy minden részvényjellegű token szabadon kereskedhető. Az SEC januári álláspontja szerint a tokenizált értékpapír továbbra is értékpapír: a technikai forma nem írja felül a gazdasági tartalmat és a befektetővédelmi kötelezettségeket.
2026 szeptember 17-én az SEC ötéves, feltételes Innovation Exemption keretet nyitott a tokenizált NMS-részvények engedélyezett, on-chain piacai előtt. Az NMS az amerikai országos piaci rendszerben jegyzett részvények körét jelenti. A mentesség alapján kijelölt platformok engedélyezett szereplőkkel, nyilvános blokkláncon működő automatizált árjegyzői likviditási poolokat használhatnak.
A feltételek szigorúak: a tokennek az azonos osztályú hagyományos részvénnyel ugyanazokat a jogokat és kiváltságokat kell nyújtania; korlátozzák a kereskedhető szimbólumok számát és a volument; az alapul szolgáló kibocsátót előzetesen értesíteni kell, és tiltakozása esetén a token nem vezethető be.
A kereskedést a hagyományos részvény felfüggesztésével egy időben meg kell állítani, az okosszerződésnek pedig nyilvánosnak és auditálhatónak kell lennie. A pusztán szintetikus, árfolyamkövető tokenek nem férnek bele ebbe a keretbe.
A Nasdaq 2026 elején jóváhagyott szabálymódosítása hasonló elvet követett: a tokenizált és a hagyományos részvény ugyanazon ajánlati könyvben, azonos prioritással kereskedhet, ha helyettesíthető egymással, azonos azonosítóval rendelkezik és ugyanazokat a részvényesi jogokat biztosítja.
A lényeg itt nem egy részvényutánzat létrehozása, hanem ugyanannak az értékpapírnak egy új technikai formája.
Az Európai Unióban a valódi részvényjogokat vagy részvényárfolyamhoz kötött származtatott kitettséget megtestesítő token jellemzően pénzügyi eszköz, ezért nem egyszerűen a MiCA kriptoeszköz-szabályai vonatkoznak rá.
Az ESMA technológiasemleges megközelítése szerint a tokenizált pénzügyi eszközöket szabályozási célból továbbra is pénzügyi eszközként kell kezelni; a MiFID II szerinti átruházható értékpapír vagy derivatíva minősítés a konkrét jogoktól függ.
Az uniós DLT Pilot Regime szabályozott tesztkörnyezetet biztosít tokenizált részvények, kötvények és befektetési jegyek kereskedésére és elszámolására. A rendszer célja, hogy meghatározott MiFID II- és CSDR-kivételek mellett lehessen kipróbálni az új infrastruktúrát, miközben fennmarad a piac integritása és a befektetők védelme.
Ez azonban nem jelenti azt, hogy bármely kriptotőzsde automatikusan kínálhat részvénytokeneket az EU teljes területén.
Hogyan ellenőrizzen egy tokenizált részvényt a befektető?
Vásárlás előtt legalább nyolc kérdésre érdemes írásos választ keresni:
- Mit testesít meg a token: valódi részvényt, letétkezelői jogosultságot, hitelviszonyt vagy derivatívát?
- Ki a kibocsátó, és melyik hatóság felügyeli?
- Hol és milyen jogi személy nevén tartják a mögöttes részvényeket?
- Csőd esetén elkülönül-e a fedezet a kibocsátó vagyonától?
- Van-e szavazati, osztalék- és visszaváltási jog?
- Független fél rendszeresen igazolja-e az 1:1 fedezetet?
- Mekkora a spread, milyen díjak és devizaváltási költségek vannak?
- Kiutalható-e saját tárcába, és mely hálózatokon használható biztonságosan?
A tokenizált részvények optimista forgatókönyvében a szabályozott, kibocsátó által elfogadott tokenek összeolvadnak a hagyományos piac likviditásával, az elszámolás gyorsabbá válik, és a részvények valóban programozható pénzügyi építőelemek lesznek.
Semleges esetben a piac párhuzamos termékekre tagolódik: a hagyományos brókercsatorna marad meghatározó, míg a tokenek bizonyos országokban, kriptotőzsdéken és DeFi-alkalmazásokban terjednek.
A negatív forgatókönyvben a likviditás széttöredezik, egy jelentős kibocsátói vagy okosszerződéses veszteség megrendíti a bizalmat, a hatóságok pedig több terméket korlátoznak.
A technológia jövőjét ezért nem pusztán a gyorsaság dönti el, hanem az, hogy a tokenizáció képes-e ugyanolyan vagy erősebb tulajdonosi jogot, átláthatóságot és jogorvoslatot adni, mint a hagyományos értékpapírpiac.
Gyakori kérdések a tokenizált részvényekről
A tokenizált részvény ugyanaz, mint a hagyományos részvény?
Nem feltétlenül. Egy natív, kibocsátó által támogatott token ugyanazokat a jogokat biztosíthatja, de sok termék csak letétben tartott részvényhez kapcsolódó jogosultságot vagy szintetikus árfolyamkitettséget ad.
Kap osztalékot a token tulajdonosa?
Ez a feltételektől függ. Lehet közvetlen osztalék, pénzbeli egyenérték vagy tokenmennyiség-növelés, de olyan konstrukció is létezik, amelynél nincs osztalékjog.
Lehet szavazni tokenizált részvénnyel?
Csak akkor, ha a token dokumentációja kifejezetten továbbadja a szavazati jogot. Sok harmadik fél által kibocsátott részvénytoken nem biztosít ilyen jogosultságot.
Miért térhet el a token ára a részvény árától?
Az eltérést gyenge likviditás, széles spread, zárva tartó hagyományos tőzsde, hibás árfolyam-adat, visszaváltási nehézség vagy piaci stressz okozhatja.
Biztonságosabb-e egy 1:1 fedezett token?
Az 1:1 fedezet csökkentheti az árfolyamkövetési és kibocsátói kockázatot, de csak akkor megbízható, ha a fedezet valóban létezik, elkülönített, ellenőrzött és jogilag a token tulajdonosainak javát szolgálja.
Használható-e tokenizált részvény DeFi-protokollban?
Egyes, szabadon átruházható tokenek igen. Ilyenkor azonban a részvénykockázathoz okosszerződés-, orákulum-, likvidációs és protokollkockázat is társul.
Jogi nyilatkozat
Ez az anyag kizárólag tájékoztató és ismeretterjesztő célt szolgál, nem minősül befektetési, pénzügyi, jogi vagy adótanácsadásnak. A kriptovaluták, a tokenizált értékpapírok és a kapcsolódó DeFi-termékek magas kockázatú, volatilis eszközök lehetnek; befektetés előtt mindenki végezzen saját kutatást, és szükség esetén kérje engedéllyel rendelkező szakember segítségét.