A Mastercard és a SoFi már nem csupán kísérletezik a blokklánc-alapú pénzmozgással: a SoFi Bank teljes betéti- és hitelkártya-programjában élesbe állt a SoFiUSD-vel végzett stabilcoin-elszámolás. Az évi 25 milliárd dollárnál nagyobb forgalmú program azért fontos, mert megmutathatja, hogyan illeszthető be egy bank által kibocsátott digitális dollár a hagyományos kártyás infrastruktúrába anélkül, hogy a vásárlóknak vagy a kereskedőknek kriptovalutára kellene váltaniuk. A kezdeményezés ugyanakkor technológiai, likviditási és szabályozási kockázatokat is felszínre hoz.
Élesbe állt a Mastercard és a SoFi közös rendszere

A SoFi Technologies és a Mastercard 2026. szeptember 22-én jelentette be, hogy a korábban tesztelt megoldás valós tranzakciókkal, üzemi környezetben működik. A SoFi Bank fokozatosan a teljes kártyaprogramját blokklánc-alapú elszámolásra állítja át, és ehhez a saját maga által kibocsátott SoFiUSD-t használja. A program évesített forgalma várhatóan meghaladja a 25 milliárd dollárt, a kapcsolódó tranzakciók pedig már megjelentek a blokkláncon.
Ez minőségi változás a márciusban bejelentett együttműködéshez képest. Akkor még arról volt szó, hogy a két társaság megvizsgálja a SoFiUSD használatát a Mastercard globális hálózatán, valamint azt, hogy a SoFi technológiai platformja, a Galileo később más kártyakibocsátóknak is felkínálhatja ezt a lehetőséget. Fél évvel később az elképzelésből működő szolgáltatás lett.
Fontos azonban pontosan érteni, mi változott. A kártyabirtokos továbbra is dollárban vásárol, a kereskedő pedig nem köteles SoFiUSD-t tartani. A Mastercard kártyás infrastruktúrája, biztonsági folyamatai és vitakezelési rendszere sem tűnik el. A stabilcoin a háttérben, a pénzügyi szereplők közötti elszámolás egyik eszközeként jelenik meg.
Mit jelent a stabilcoin-elszámolás?
Egy bankkártyás fizetés több egymást követő műveletből áll. Az engedélyezéskor a rendszer ellenőrzi, hogy a kártya használható-e, és rendelkezésre áll-e a szükséges fedezet vagy hitelkeret. Az elszámoláskor a résztvevők összesítik, hogy végül ki mennyivel tartozik a másiknak. A kiegyenlítéskor történik meg a tényleges pénzmozgás a kártyakibocsátó bank, az elfogadói oldal és más közreműködők között.
A SoFiUSD ebben az utolsó, háttérben zajló szakaszban kap szerepet. Ahelyett, hogy minden pénzmozgás kizárólag a hagyományos banki nyitvatartáshoz és átutalási rendszerekhez igazodna, az érték egy támogatott blokkláncon is továbbítható. Az on-chain, vagyis blokkláncon rögzített tranzakció ellenőrizhető digitális főkönyvi bejegyzést hoz létre. Ez lehetővé teheti a nap 24 órájában működő elszámolást, ideértve a hétvégéket és az ünnepnapokat is.
A stabilcoin olyan blokkláncalapú token, amelynek kibocsátója arra törekszik, hogy az értéke egy referenciaeszközhöz – ebben az esetben az amerikai dollárhoz – igazodjon. A SoFiUSD, blokkláncos jelöléssel SOFID, elvileg 1:1 arányban dollárra váltható, a mögöttes tartalék pedig a SoFi közlése szerint elsősorban készpénzből áll. A token Ethereumon és Solanán is elérhető.
Az 1:1 arányú visszaválthatóság ugyanakkor nem jelenti azt, hogy a SoFiUSD kockázatmentes vagy azonos lenne egy bankbetéttel. A SoFi hivatalos tájékoztatása szerint a token nem bankbetét, nem törvényes fizetőeszköz, és sem az FDIC, sem a SIPC nem biztosítja. A blokkláncos átutalások jellemzően visszafordíthatatlanok, technikai fennakadás, késedelem vagy akár tartós veszteség is előfordulhat.
Miért nagy lehetőség ez a Mastercardnak?
A Mastercard számára a legfontosabb stratégiai előny az, hogy a vállalatnak nem kell választania a hagyományos kártyahálózat és a blokklánc között. A társaság új elszámolási opciót illeszt a meglévő rendszeréhez, miközben megtartja a globális elfogadói hálózatot, a csalásmegelőzést, a megfelelési folyamatokat és a fogyasztóvédelmi mechanizmusokat.
Ez azért lényeges, mert a stabilcoinok terjedése elméletileg megkerülhetővé tehetné a hagyományos fizetési közvetítők egy részét. A Mastercard válasza az, hogy nem kívülről szemléli ezt a változást, hanem olyan összekötő réteggé próbál válni, amelyen keresztül a bankok, fintechcégek és kereskedők a digitális és a hagyományos pénzt egyaránt mozgathatják.
A vállalat 2026 júniusában már szélesebb stabilcoin-stratégiát vázolt fel. A tervek szerint a Mastercard rendszerében a SoFiUSD mellett többek között az USDC, a PYUSD, az USDG, az USDP és az RLUSD is támogatható, több blokkláncon, például az Ethereum, a Solana, a Polygon, a Base és az Arbitrum hálózatán. A cél nem a meglévő elszámolási módok megszüntetése, hanem az, hogy a pénzügyi intézmények a szabályozási, likviditási és működési igényeikhez igazodó megoldást választhassanak.
Ha a modell más kibocsátókra és elfogadókra is kiterjed, a Mastercard több tranzakciós folyamatban válhat nélkülözhetetlenné. A közvetlen bevételi hatás azonban egyelőre nem számszerűsíthető: a társaságok nem közöltek díjstruktúrát, bevételi célt vagy eredmény-előrejelzést.
A 25 milliárd dolláros évesített kártyaforgalom sem azonos a Mastercard bevételével, és nem jelenti azt, hogy ekkora új pénzösszeg kerül a rendszerbe. Ez a SoFi meglévő kártyaprogramjának feldolgozott forgalma, amely most más módon kerül kiegyenlítésre.
A SoFi saját forgalmán bizonyíthatja a modellt
A SoFi számára a megállapodás egyszerre belső modernizáció és látványos referencia. A vállalat a saját, jelentős méretű kártyaprogramján bizonyíthatja, hogy bank által kibocsátott stabilcoinnal is működtethető nagy volumenű elszámolás. Ha a rendszer megbízhatónak, gyorsnak és gazdaságosnak bizonyul, a SoFi később bankoknak, fintechcégeknek és kártyakibocsátóknak is értékesítheti a technológiát a Galileo platformon keresztül.
A SoFiUSD-t 2025 decemberében vezették be vállalati és intézményi felhasználásra. A kibocsátó közlése szerint ez volt az első olyan, amerikai országos banki engedéllyel rendelkező intézmény által kibocsátott stabilcoin, amely nyilvános, engedély nélkül használható blokkláncon jelent meg. 2026 májusában a SoFi ügyfelei számára is elérhetővé vált a token megvásárlása, eladása, tartása és átváltása.
A kereskedők szempontjából az egyik fő ígéret a gyorsabb hozzáférés a bevételhez. A SoFi szerint a Big Business Banking platformon keresztül a partner azonnal fogadhatja az elszámolt összeget egy SoFi Bank-számlán, majd azt bármikor, külön díj nélkül dollárra válthatja. Nincs szüksége saját kriptotárcára, tokenkezelési rendszerre vagy arra, hogy stabilcoint tartson a mérlegében.
Ez különösen hétvégén, ünnepnapokon vagy több időzónában működő vállalkozásoknál lehet értékes. A gyorsabb kiegyenlítés csökkentheti azt az időt, amíg a pénz úton van, és javíthatja a forgótőke felhasználását.
A „gyorsabb” azonban nem feltétlenül jelent minden esetben „olcsóbbat”: a teljes költséghez hozzáadhatók a megfelelési, integrációs, letétkezelési, likviditási és blokklánchasználati ráfordítások is.
Mastercard, Visa és PayPal: három eltérő út
A nagy fizetési szereplők ugyanabba az irányba tartanak, de eltérő ponton kapcsolják be a stabilcoinokat a rendszerükbe.
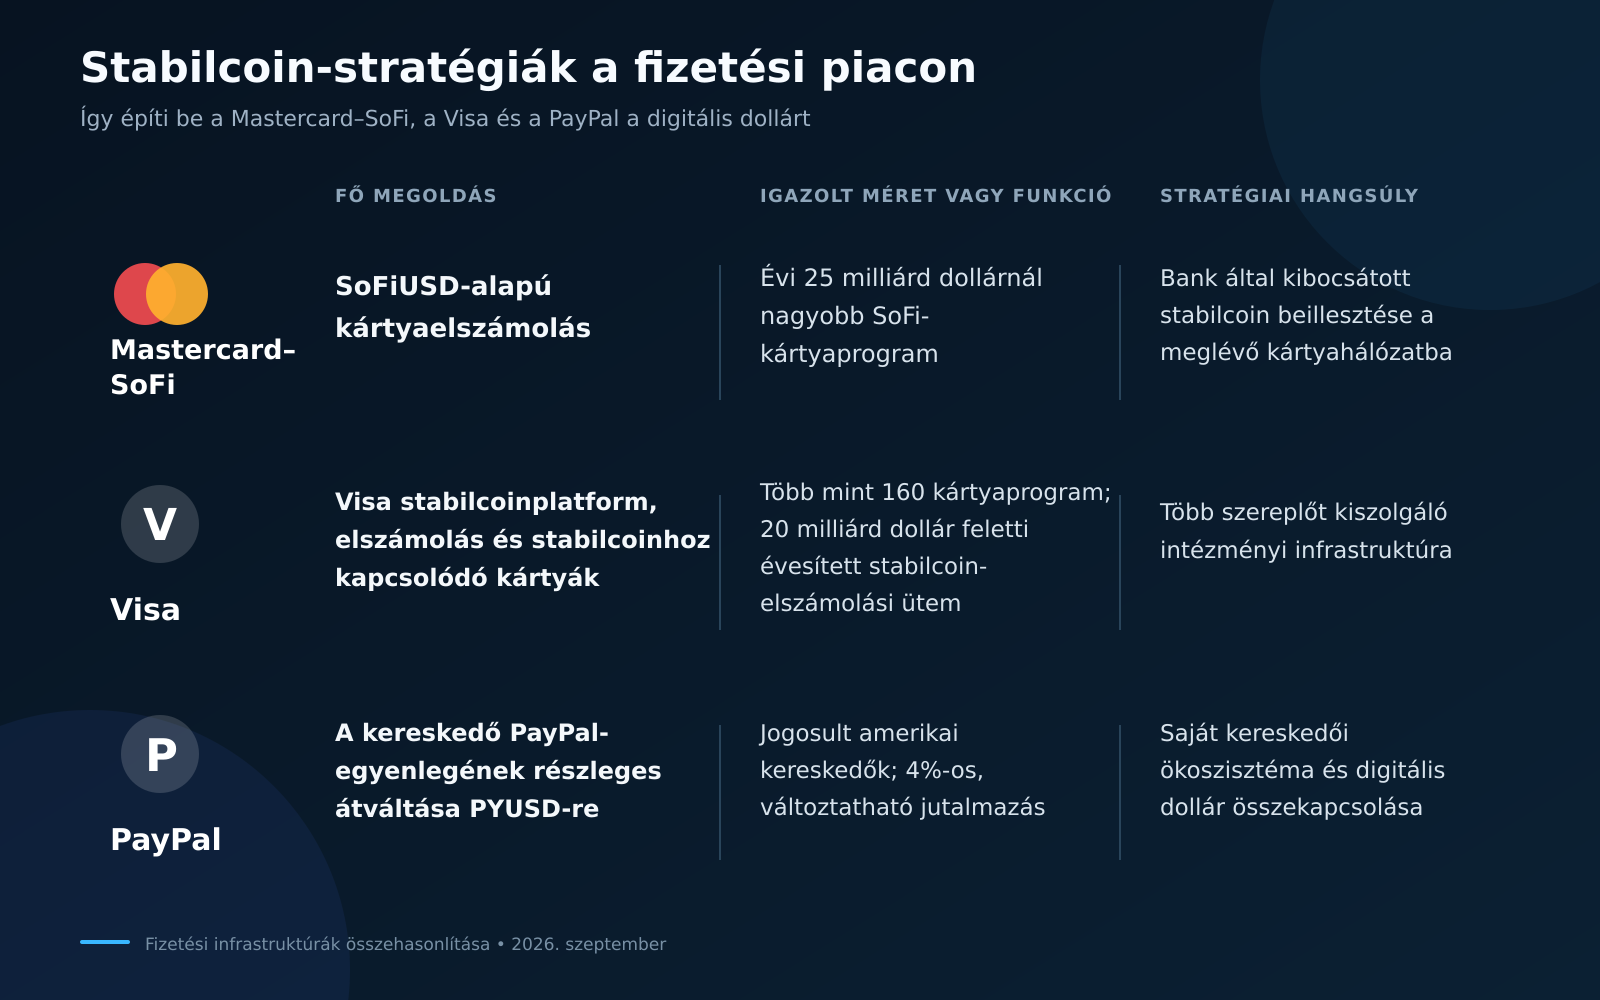
A Visa 2026 júliusában indította el vállalati stabilcoinplatformját, amely egyetlen kezelési környezetben kínál tokenkibocsátási, visszaváltási, tárca- és pénzmozgatási funkciókat. A vállalat szeptemberi adatai szerint világszerte több mint 160 stabilcoinhoz kapcsolódó kártyaprogram működött a hálózatán; ezek fizetési volumene közel 200 százalékkal nőtt éves összevetésben, a stabilcoinos elszámolás évesített üteme pedig meghaladta a 20 milliárd dollárt.
A PayPal más megközelítést választott. A jogosult amerikai kereskedők beállíthatják, hogy PayPal-egyenlegük meghatározott része automatikusan PYUSD-re váltson. A program jelenleg évi 4 százalékos jutalmazást kínál a tartott PYUSD-re, miközben a vásárlói fizetési folyamat nem változik. A jutalom nem kockázatmentes kamat, feltételei módosulhatnak, és adózási következménye is lehet.
A versenyből az látszik, hogy a stabilcoin már nem kizárólag kriptotőzsdei likviditási eszköz. Egyre inkább elszámolási és vállalati pénzkezelési infrastruktúraként jelenik meg.
A nyertes nem feltétlenül az lesz, aki a legtöbb tokent bocsátja ki, hanem az, aki a legmegbízhatóbban kapcsolja össze a blokkláncot a banki számlákkal, a kereskedőkkel és a szabályozott fizetési rendszerekkel.
Mit jelenthet a megállapodás a befektetőknek?
A hír rövid távú pénzügyi hatását nehéz megbecsülni. Sem a Mastercard, sem a SoFi nem közölte, mekkora díjbevételt vagy költségmegtakarítást vár az új elszámolási modelltől. Emiatt túlzó lenne a bejelentést azonnali eredményfordulatként értelmezni.
A Mastercard szempontjából a stratégiai érték abban állhat, hogy a vállalat a jövőben többféle pénzformát tud ugyanazon hálózaton kezelni. Ez növelheti szolgáltatásainak vonzerejét a bankok és a kereskedők számára, és csökkentheti annak kockázatát, hogy a blokkláncalapú fizetési megoldások teljesen megkerülik a kártyatársaságot.
A SoFi számára pedig a saját stabilcoin, a banki háttér és a Galileo technológiai ügyfélköre együtt teremthet új, vállalatoknak értékesíthető infrastruktúra-szolgáltatást.
A szeptember 23-i Zacks-összesítés szerint a Mastercard részvénye 2026 elejétől 2,6 százalékkal gyengült, miközben az összehasonlítási alapként használt iparági mutató 11,6 százalékkal esett. A 25,14-es előretekintő árfolyam/nyereség mutató az iparági 17,15-ös érték felett állt, a konszenzus pedig 17 százalékos éves eredménynövekedést jelzett.
Ezek pillanatfelvételek, nem garantált előrejelzések: a tényleges eredményt a fogyasztás, a szabályozás, a verseny, az árazás és az új szolgáltatások elfogadottsága egyaránt módosíthatja.
Három lehetséges forgatókönyv
Optimista forgatókönyv: a SoFi rendszere üzembiztosan kezeli a nagy forgalmat, a kereskedők érzékelhetően gyorsabban jutnak pénzhez, és más bankok, fintechcégek, illetve kártyakibocsátók is csatlakoznak. A Galileo új ügyfeleket szerezhet, a Mastercard pedig több stabilcoin-alapú elszámolási és határon átnyúló pénzmozgást közvetíthet. Ebben az esetben a mostani indulás iparági mintává válhat.
Semleges forgatókönyv: a rendszer technikailag működik, de elsősorban a SoFi belső likviditáskezelését javítja. Más szereplők lassan csatlakoznak, mert a meglévő banki megoldások megfelelőek számukra, az integráció költsége magas, vagy a stabilcoin nem ad elég nagy előnyt. A projekt ebben az esetben értékes referencia marad, de rövid távon nem alakítja át a Mastercard bevételi szerkezetét.
Negatív vagy kockázati forgatókönyv: technikai hiba, blokklánctorlódás, okosszerződés-probléma, kibertámadás, likviditási zavar vagy szabályozási változás lassítja a terjedést.
Az okosszerződés olyan blokkláncon futó program, amely előre meghatározott feltételek teljesülésekor automatikusan hajt végre műveleteket; hibás kód esetén azonban a veszteség gyorsan és nehezen visszafordíthatóan következhet be. Bizalomvesztést okozhatna az is, ha a SoFiUSD piaci ára tartósan eltérne az egydolláros céltól, vagyis elveszítené a dollárhoz rögzített árfolyamát.
A gyorsaság mellett a kockázatokat is mérni kell
A stabilcoin-elszámolás egyik vonzereje a folyamatos rendelkezésre állás, ám a 24/7 működés új feladatokat is teremt. A bankoknak és a kártyahálózatoknak hétvégén is biztosítaniuk kell a likviditást, a felügyeletet, a csalásészlelést és az incidenskezelést.
Egy blokklánc ugyan folyamatosan üzemelhet, de a hozzá kapcsolódó banki, megfelelési és ügyfélszolgálati rendszereknek is lépést kell tartaniuk vele.
További kockázat a token kibocsátójával és tartalékával szembeni kitettség. A stabilcoin értékállósága attól függ, hogy a fedezet valóban rendelkezésre áll-e, likvid marad-e, és szükség esetén gyorsan teljesíthető-e a visszaváltás.
A rendszernek emellett kezelnie kell a pénzmosás elleni ellenőrzést, a szankciós listákat, az adatvédelmet, valamint azt is, hogy a nyilvános blokklánc átláthatósága ne fedjen fel érzékeny üzleti információkat.
A Mastercard és a SoFi lépésének jelentősége ezért nem az, hogy „lecserélték a bankrendszert blokkláncra”. Éppen ellenkezőleg: azt tesztelik nagy méretben, hogy a szabályozott banki háttér, a kártyahálózat és a blokkláncos elszámolás együtt képes-e hatékonyabban működni.
Ha igen, a stabilcoinok legfontosabb felhasználási területe nem feltétlenül a spekuláció, hanem a pénzügyi infrastruktúra kevéssé látványos, de óriási forgalmú háttérrétege lehet.
Gyakori kérdések
Mi változik a SoFi kártyájával fizető vásárló számára?
A vásárlási folyamat lényegében nem változik. Az ügyfél továbbra is a megszokott kártyával és dollárban fizet; a SoFiUSD a háttérben zajló intézményi elszámolásban jelenik meg.
A kereskedőnek SoFiUSD-t kell tartania?
Nem. A SoFi közlése szerint a kereskedő fogadhatja az összeget SoFi Bank-számlán, és azt a nap bármely szakában dollárra válthatja. Nem szükséges saját kriptotárcát vagy blokkláncos infrastruktúrát kiépítenie.
Biztosított bankbetétnek számít a SoFiUSD?
Nem. Bár a SoFiUSD-t szabályozott amerikai bank bocsátja ki, maga a token nem bankbetét, nem FDIC- vagy SIPC-biztosított, nem banki garanciával ellátott termék és nem törvényes fizetőeszköz.
Miért lehet gyorsabb a blokkláncos elszámolás?
Mert a támogatott blokkláncok a banki nyitvatartástól függetlenül, hétvégén és ünnepnapokon is működhetnek. A teljes folyamat sebessége ugyanakkor a kapcsolódó banki, megfelelési és visszaváltási rendszerektől is függ.
A Mastercard saját stabilcoint bocsátott ki?
Nem. A SoFiUSD kibocsátója a SoFi Bank. A Mastercard a hálózatot és az elszámolási infrastruktúrát biztosítja, illetve több szabályozott stabilcoin támogatását is tervezi.
Garantálható, hogy a SoFiUSD mindig pontosan egy dollárt ér?
Nem. A token célja az 1:1 arány megtartása, és dollárra váltható a vonatkozó feltételek szerint, de piaci, működési vagy likviditási zavar esetén az ára eltérhet az egydolláros szinttől.
Jogi nyilatkozat: Ez az anyag kizárólag tájékoztató és ismeretterjesztő célt szolgál, nem minősül befektetési, pénzügyi vagy jogi tanácsadásnak. A kriptovaluták és a stabilcoinok magas kockázatú, volatilis eszközök lehetnek; bármely pénzügyi döntés előtt indokolt önálló kutatást végezni és szükség esetén szakértőhöz fordulni.