

Matt Hougan, a Bitwise befektetési igazgatója szerint a Hyperliquid ugyanúgy építhet több üzletágat egyetlen sikeres termékre, ahogy az Amazon az online könyvkereskedésből nőtt ki. A kriptoderivatívák után már részvényindexekhez és árupiaci termékekhez kötött ügyletek, valamint előrejelzési piacok is megjelentek a hálózaton. Közben a HYPE árfolyama a két dél-koreai tőzsdei bevezetést követő reggelen 72 dollár körül járt, a 24 órás adatok pedig esést mutattak.
Miért hasonlítja a Bitwise a Hyperliquidet az Amazonhoz?

Matt Hougan az Unchained podcastban Laura Shinnek úgy érvelt, hogy az Amazon könyvekkel szerzett ügyfeleket, majd ugyanazon a felületen egyre több termékkategóriát nyitott meg előttük. A Hyperliquid kiindulópontja a lejárat nélküli kriptoderivatíva volt. A befektetési igazgató szerint erre a kereskedési infrastruktúrára több, önállóan is forgalmat hozó piac épülhet. Ebben látja annak lehetőségét, hogy a Hyperliquid idővel a pénzügyi piacok egyik nagy szereplőjévé váljon.
A párhuzam az ügyfélszerzésen túl a likviditás miatt érdekes. Egy nagy forgalmú tőzsde vonzó az árjegyzőknek, akik vételi és eladási ajánlatokkal töltik fel az ajánlati könyvet. Ha emiatt szűkül a két oldal legjobb ajánlata közötti rés, és nagyobb ügyletek is kisebb árhatással teljesülnek, a piac újabb kereskedőket vonzhat. A Hyperliquid számára az a kérdés, hogy a bitcoinpiacon kiépült kapcsolatok és technológia mennyit segítenek például egy részvényindexhez kötött szerződés elindításában. Egy ritkán kereskedett kontraktusra ugyanazon a hálózaton is kevés ajánlat érkezhet.
Hougan szerint az általa megkérdezett intézmények érdeklődnek az amerikai terjeszkedés iránt, miközben sok vagyonkezelő még ismerkedik a platform működésével. Ez a befektetési igazgató tapasztalata. A Bitwise saját HYPE-kitettséget kínáló tőzsdei terméket működtet, így üzleti érdeke is fűződik ahhoz, hogy több befektető foglalkozzon az eszközzel.
Mit mutat a Hyperliquid 255 milliárd dolláros forgalma?
A DefiLlama Hyperliquid Perps-adatlapjának november 11-én ellenőrzött pillanatképe szerint 30 nap alatt 254,65 milliárd dollárnyi lejárat nélküli határidős ügyletet kötöttek. A DefiLlama ugyanerre az időszakra 86,18 millió dollárnyi díjat és a saját módszertana szerint 66,8 millió dollár protokollbevételt mutatott. A Castle Labs november 10-i összesítésében 68,2 millió dollár volt a gördülő 30 napos bevétel. A két érték eltérő pillanatképből származik.
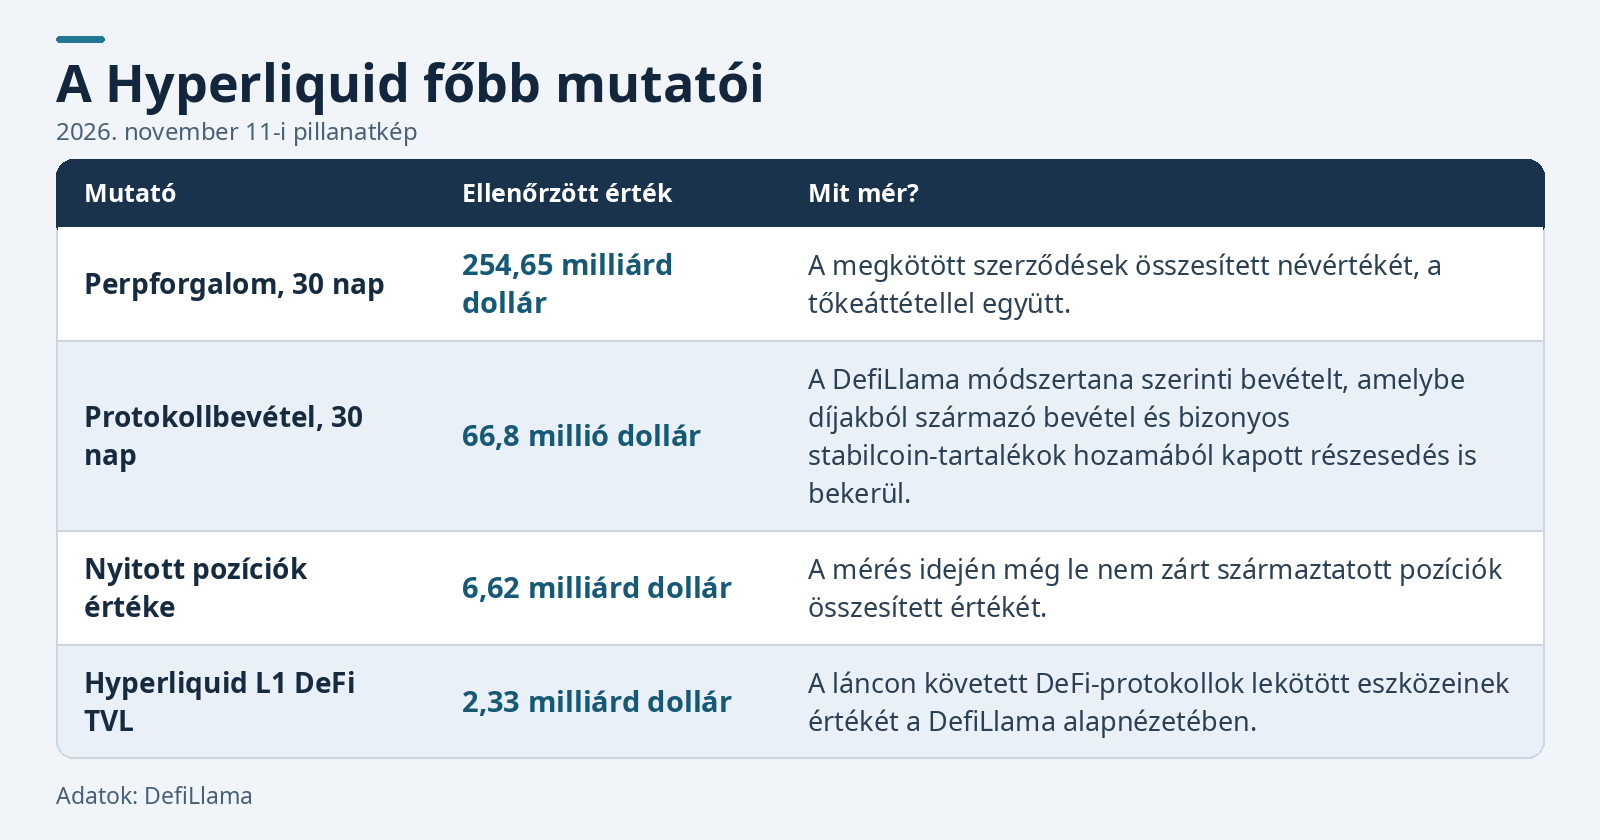
A forgalom értelmezéséhez jó példa egy 1000 dolláros fedezettel megnyitott, ötszörös tőkeáttételű pozíció. A nyitó ügylet 5000 dollárnyi forgalmat jelent, majd a zárás újabb ügyletként számít. Ugyanaz a fedezet egymás után több ügyletet is kiszolgálhat. A nyitott pozíciók értéke, vagyis az open interest ezzel szemben egy adott időpontban mutatja a fennálló pozíciókat. Ebből önmagában az sem olvasható ki, hogy a kereskedők emelkedésre vagy esésre számítanak.
A TVL az angol total value locked rövidítése. Dollárértéke változhat attól is, hogy elmozdul a már lekötött eszközök ára. A DefiLlama láncoldalán a hidakon keresztül elérhető eszközökre vonatkozó bridged TVL külön mutató, nagyjából 8,2 milliárd dolláros értékkel az ellenőrzött nézetben. A híd olyan infrastruktúra, amely két blokklánc között teszi lehetővé az eszközök átvitelét. A két TVL-adat különböző körben számol, ezért az összeadásuk félrevezető képet adna.
A Castle Labs november 10-i összevetésében a Hyperliquidnél összpontosult a vizsgált decentralizált perptőzsdék nyitott pozícióinak mintegy 56 százaléka. Ez a részesedés a követett blokkláncos platformokra vonatkozik. A központosított kriptotőzsdéket és a hagyományos határidős piacokat is bevonva más volna a viszonyítási alap. A nagy nyitott állomány a platform piaci súlyát mutatja, ugyanakkor egy hirtelen ármozgásnál a sok fennálló pozícióból egyszerre több is elérheti a kényszerzárási küszöböt.
A HIP-3 részvényindexeket és árupiaci termékeket hozott
A Hyperliquid saját blokkláncán a HyperCore kezeli többek között az ajánlati könyves kereskedést, míg az Ethereum-kompatibilis HyperEVM okosszerződések és különálló alkalmazások futtatására szolgál. A HIP-3 fejlesztés révén külső csapatok is indíthatnak saját perppiacokat a HyperCore-on. A piac üzemeltetője határozza meg a szerződés feltételeit, felel a referenciaárat szolgáltató rendszerért, és a protokoll előírásai szerint HYPE-ot köt le. Az S&P Dow Jones Indices licencmegállapodása alapján a Trade[XYZ] például S&P 500-hoz kapcsolódó szerződést indított.
A perpetual futures, magyarul lejárat nélküli határidős kontraktus, olyan származtatott ügylet, amellyel egy eszköz vagy index ármozgására lehet pozíciót felvenni. Egy részvényhez kötött perp árfolyamkitettséget ad. A részvényesi jogok, így a szavazati jog vagy a tényleges osztalékhoz való jog a részvény tulajdonosát illetik. Az ügylet fedezetét a piactól függően stabilcoin adhatja. Ez olyan kriptoeszköz, amely egy referenciaértéket, például az amerikai dollárt igyekszik követni.
A lejárat hiányában az árak közelítését a finanszírozási fizetés segíti, amely a Hyperliquiden óránként történik a long és short pozíciók között. A pozitív finanszírozási ráta mellett az emelkedésre pozicionált oldal fizet, negatív ráta mellett fordítva. Az árfolyam kedvező irányba mozdulhat úgy is, hogy a felhalmozódó finanszírozási költség a nyereség egy részét elviszi. A zárva tartó hagyományos tőzsdék idején pedig a blokkláncos piac a saját ajánlatai alapján árazhat. Újranyitáskor a külső referenciaár visszatérése hirtelen korrekciót okozhat, különösen vékony ajánlati könyv mellett.
A külső fejlesztők szerepe már a forgalomban is látható. A Castle Labs november 10-i adatai alapján az előző hét Hyperliquid-perpforgalmának 44 százaléka érkezett HIP-3-as piacokról. Ez azt mutatja, hogy a külső csapatoknak érdemi szerepük van a platform használatában. A HIP-3 azonban a piacindítás módját jelöli, így ez az arány önmagában kevés ahhoz, hogy megmondjuk, a forgalom mekkora része kötődött hagyományos eszközökhöz. Ehhez az egyes kontraktusok adatait és a forgalom néhány nagy piacra való koncentrációját is vizsgálni kell.
A HIP-4 előrejelzési piacai más ügyfeleket vonzhatnak
A HIP-4 első éles piaca 2026 májusában indult egy naponta elszámolt bitcoinárfolyam-kérdéssel. Az egyszerű igen–nem szerződés például arra szólhat, hogy a bitcoin ára egy megadott időpontban egy bizonyos szint felett lesz-e. Egy ilyen teljesen fedezett kontraktusnál a nyertes oldal egységnyi kifizetést kap, a vesztes oldal értéke nullára csökkenhet. A kockázatot a szerződés vételárában vállalja a kereskedő, amelyet kedvezőtlen kimenetel esetén teljesen elveszíthet.
A november 10-i UnderHyper-pillanatkép 15,2 millió dollárnyi 24 órás forgalmat jelzett az előrejelzési piacokon. Ez már mérhető kereslet, miközben a perpforgalom nagyságrendje mutatja, mennyire a származtatott ügyletekre támaszkodik ma a Hyperliquid. Az előrejelzési piacoknál különösen fontos a kérdés megfogalmazása, a kiértékeléshez elfogadott adatforrás és az, hogy ki dönt vitás esetben. Egy ritkán kereskedett eseménypiac ára ráadásul néhány ajánlat hatására is nagyot mozdulhat, így az árból számolt valószínűséget érdemes a likviditással együtt értelmezni.
Az ICE-megállapodás és a HYPE ETF két utat nyit az Egyesült Államokban
Az amerikai terjeszkedés legkézzelfoghatóbb fejleménye az Intercontinental Exchange és a Trade[XYZ] október 29-i megállapodása. A New York-i tőzsde anyavállalata stratégiai befektetést jelentett be a Trade[XYZ]-be. A két fél a Hyperliquid infrastruktúrájára építve külön amerikai kereskedési és elszámolási rendszert tervez, ügyfél-azonosítással és pénzmosás elleni ellenőrzéssel. A közlemény szerint a tervezett működéshez, ideértve a tőkeáttételes kereskedést is, hatósági jóváhagyások szükségesek.
A Bitwise BHYP közben már 2026 májusától kereskedhető a NYSE Arcán. Ez az eszköz a HYPE árfolyamához ad kitettséget hagyományos értékpapírszámlán keresztül. Az ICE terve közvetlenül a származtatott piacok működésére és elszámolására vonatkozik. A Bitwise-termék érdeklődését a nettó tőkeáramlás és az alapban tartott eszközök mutatják, míg az ICE-program jelentőségét az engedélyezés, az indulás feltételei és később a tényleges kereskedési aktivitás jelezheti.
Az európai hozzáférésnél a termék besorolása is számít. Az ESMA 2026. februári tájékoztatása szerint a perpetual futures néven kínált, tőkeáttételes ügyletekre a CFD-kre vonatkozó intézkedések alkalmazandók, ha az adott szerződés megfelel a CFD fogalmának. Ezek közé tartozhat a tőkeáttételi korlát és a negatív egyenleg elleni védelem. A ténylegesen elérhető szolgáltatások és a hozzájuk tartozó védelem megítéléséhez az adott termék feltételei és a szolgáltató jogállása számítanak.
A HYPE árfolyama esett a dél-koreai listázások után
November 10-én az Upbit koreai wonban, bitcoinban és USDT-ben jegyzett HYPE-párokat nyitott, a Bithumb pedig wonpárt vezetett be. A CoinGlass november 11-én, közép-európai idő szerint 5:16-kor 71,81 dolláros árfolyamot és 2,85 százalékos 24 órás esést jelzett. A crypto.news árfolyamoldalának aznapi pillanatképe 71,75 dollárt és 3,25 százalékos mínuszt mutatott. A CoinGecko historikus adatai szerint a november 9-i, UTC szerinti záróár 75,10 dollár volt. Az eltérő adatfelvételek miatt indokoltabb nagyjából 72 dolláros reggeli árszintről beszélni, mint egyetlen, minden piacra érvényes napi változásról.
A koreai wonpárok több helyi kereskedő számára teszik hozzáférhetővé a tokent. A bevezetés tartós hatását az első nap után fennmaradó forgalom és a könyv mélysége mutathatja meg. Az árfolyamból önmagában a listázások hatása sem mérhető ki: a meglévő tulajdonosok eladásai, a tágabb kriptopiaci hangulat és a származtatott pozíciók zárása egyaránt alakíthatja az árat. A külső tőzsdék HYPE-ügyletei közben az adott kereskedési helyszín díjbevételeit növelhetik.
A HYPE a hálózat saját tokenje. A HyperEVM-en ezzel fizetik a tranzakciós díjakat, és a hálózat biztosításában is szerepe van a stakingen keresztül, vagyis a tokenek validátorhoz rendelésével. A protokoll díjszabályai szerint a díjak egy részét az Assistance Fund HYPE-ra váltja, a dokumentáció pedig az így megszerzett tokeneket elégetettként kezeli. A visszavásárlások piaci súlya függ a díjbevételektől és attól, hogy közben mennyi új token válik eladhatóvá. A HYPE tulajdonosa a token birtoklásával önmagában sem részvényesi jogot, sem garantált bevételrészesedést nem szerez.
A DefiLlama november 11-i pillanatképe mintegy 17,2 milliárd dollárra tette a HYPE piaci kapitalizációját. Ezt a mutatót a forgalomban lévő kínálat és az egységár szorzata adja. Így akkor is emelkedhet, ha az egységár változatlan marad, de nő a forgalomban lévő mennyiség. Az árfolyam értelmezéséhez ezért a kínálat időbeli változása is fontos.
Három forgatókönyv a Hyperliquid és a HYPE előtt
Kedvező forgatókönyv. Ha az amerikai projekt megszerzi a szükséges engedélyeket, és a részvényindexekhez, árupiaci termékekhez kötött szerződések tartós likviditást vonzanak, a bevétel kevésbé függhet a kriptopiac egyetlen szegmensétől. A HYPE szempontjából az is számítana, hogy a nagyobb aktivitásból mennyi bevétel jut a protokollhoz, és ebből mekkora visszavásárlás valósul meg.
Semleges forgatókönyv. Az új piacok bővülnek, de az ügyfelek többsége továbbra is elsősorban kriptós perpekkel kereskedik. A bevétel ebben az esetben erősen együtt mozoghat a kriptopiac forgalmával, miközben a HYPE árát rövidebb távon a kínálat változása és az általános kockázatvállalási hajlandóság is alakíthatja.
Kockázati forgatókönyv. Az engedélyezés elhúzódása, a versenytársak alacsonyabb díjai vagy egy referenciaár-hiba visszafoghatja a használatot. Erős piaci mozgásnál a tőkeáttételes pozíciók kényszerzárásai tovább növelhetik az árfolyam-ingadozást. A pozíció akár rövid idő alatt is elveszítheti a fedezet jelentős részét. A több terméket kiszolgáló közös infrastruktúra miatt egy technikai fennakadás egyszerre több piacot is érinthet.
A növekedés tartósságáról többet mondhat több hónap forgalma és díjbevétele, mint egy kiugró nap. Egy hektikus piaci időszakban a kényszerzárások és az aktív újrapozicionálás együtt is felhúzhatják a forgalmat. Ha a különböző eszközosztályokhoz kötött piacok nyugodtabb hetekben is visszatérő kereskedőket és árjegyzőket vonzanak, az közelebb vinné a Hyperliquidet ahhoz a több lábon álló üzlethez, amelyet Hougan az Amazon-hasonlattal leírt.
A tőzsdei listázások és az új termékek körüli figyelmet csalók is kihasználhatják. Az európai felügyeletek útmutatója a gyakori módszerek közé sorolja az adathalászatot és a szolgáltatók megszemélyesítését. Hamis airdropoldal vagy ügyfélszolgálat tárcaengedélyt, aláírást vagy helyreállító szavakat kérhet. A helyreállító szavakat és a privát kulcsot titokban kell tartani, aláírás előtt pedig az oldal címét és az engedély tartalmát is ellenőrizni kell. Egy közösségi bejegyzés vagy egy tőzsdei bevezetés híre alapján könnyű figyelmen kívül hagyni a tőkeáttétel és a likviditás kockázatát.
Gyakori kérdések a Hyperliquidről
Mi a különbség a Hyperliquid és a HYPE között?
A Hyperliquid a blokklánc és a rá épülő kereskedési infrastruktúra neve. A HYPE a hálózat saját tokenje, amelynek árfolyama önállóan változik a kriptopiacon.
Miért fizethet a nyereséges pozíció tulajdonosa finanszírozási díjat?
A fizetés irányát a finanszírozási ráta előjele határozza meg. A pozíció tulajdonosa akkor is fizethet a másik oldalnak, ha az árfolyam neki kedvező irányba mozdult.
Részvényt szerez, aki részvényhez kötött perppel kereskedik?
A kereskedő a részvény árfolyamához kötött szerződést szerez. A részvénytulajdonhoz járó jogokat a tényleges részvény birtokosa gyakorolhatja.
Mitől nőhet a HYPE iránti kereslet?
A hálózati díjak fizetése, a staking, a piacüzemeltetői lekötés és a protokoll által finanszírozott visszavásárlás egyaránt adhat keresletet. Az árfolyamot az eladói kínálat és az általános piaci környezet is befolyásolja.
Elindultak már az ICE amerikai Hyperliquid-piacai?
Az ICE és a Trade[XYZ] az együttműködést jelentette be. A közlemény alapján a tervezett amerikai kereskedés indulásához hatósági jóváhagyások kellenek.