
Rekordra, közel 1 290 milliárd dollárra nőtt az amerikai hitelkártya-adósság 2026 harmadik negyedévében. Az októberi infláció felülmúlta a várakozásokat, és a határidős piac a decemberi Fed-ülésre már szinte teljesen beárazott egy kamatemelést. A háztartások közül főleg azok fizetnének többet, akik hónapról hónapra tartozást visznek tovább. A Bitcoin már az inflációs adat napján esett, amikor a piac átárazta a következő hónapok kamatpályáját.
Mi áll az amerikai hitelkártya-adósság rekordja mögött?
A New York-i Fed november 10-én közzétett adatai szerint az amerikai háztartások hitelkártya-egyenlege szeptember végére 1 285 milliárd dollárra emelkedett. Ez 22 milliárd dollárral több az előző negyedévinél és 52 milliárddal magasabb az egy évvel korábbinál. A teljes háztartási hitelállomány negyedéves szinten 334 milliárd dollárral, 1,8 százalékkal bővült, és elérte a 19 105 milliárd dollárt. A növekmény több mint háromnegyedét a jelzáloghitelek adták, amelyek állománya 257 milliárd dollárral nőtt.
A rekord nominális érték, vagyis az összeg nincs az inflációval kiigazítva. A nyilvántartásban az is megjelenhet, aki a kimutatás zárásakor tartozik a kártyáján, majd a fizetési határidőig rendezi a teljes egyenleget. Az amerikai családok tényleges kamatterhének becsléséhez a továbbgörgetett egyenlegek nagyságát, kamatát és fennállásuk időtartamát is ismerni kellene.
A törlesztési adatok árnyalják a képet. Az újonnan legalább 90 napos késedelembe kerülő hitelkártya-egyenlegek évesített átmeneti rátája 7,05 százalékról 6,87 százalékra csökkent egy év alatt. A mutató az előző negyedévben még rendben fizetett vagy 90 napnál rövidebb késésben lévő egyenlegekből indul ki, és az újonnan súlyos késedelembe kerülő összegek arányát évesíti. Így a teljes állomány nőhet, miközben az új súlyos késedelmek aránya mérséklődik. A gazdaság állapotáról a két adat együtt ad jobb képet.
Hol a legnagyobb a törlesztési nyomás?
A New York-i Fed jövedelmi környezet szerinti vizsgálata szerint 2022 és 2024 között az alacsonyabb átlagjövedelmű körzetekben emelkedett a legmeredekebben a hitelkártyák késedelmi rátája. A kutatók irányítószám alapján, a lakókörzet átlagjövedelme szerint képeztek csoportokat. Az eredmény ezért a környékek közötti különbséget mutatja. Egy adott kártyabirtokos jövedelme és fizetőképessége ettől eltérhet.
A kutatók a járvány utáni magas inflációt és a dráguló hitelt emelik ki. Ha az élelmiszer, a lakhatás és más alapkiadások gyorsabban nőnek a jövedelemnél, kevesebb pénz marad a kártyatartozás csökkentésére. A járvány idején közben több új kártya jutott alacsonyabb jövedelmű körzetekben élőknek és gyengébb hitelpontszámú ügyfeleknek. Az akkor megnyitott számlákon a kutatók később nagyobb fizetési nehézséget tapasztaltak. Az újabb kártyák egyre inkább jobb hitelpontszámú ügyfelekhez kerültek, ami hozzájárulhat az új késedelmek mérséklődéséhez.
A Fed 2025-ös háztartási felmérésében a kártyabirtokosok 45 százaléka mondta azt, hogy az előző 12 hónapban legalább egyszer továbbvitt egyenleget. A háztartások számára egy kamatemelés hatása ezért nagyon eltérő lehet. Aki éppen egy váratlan kiadást finanszíroz kártyáról, annál az átmeneti költség számít. Aki tartósan görgeti az egyenleget, annak a meglévő kamatteher mellé újabb költség kerülhet. A New York-i Fed kutatói gazdasági sokk hiányában további javulást tartanak lehetségesnek az új késedelmeknél. A tartósan magas kamat és egy esetleges munkaerőpiaci romlás próbára teheti ezt a várakozást.
Ki fizet többet, ha emel a Fed?
Sok amerikai hitelkártyánál a változó APR a szerződésben megjelölt referencia-kamatláb és a kibocsátó kamatfelárának összege. Az APR a kártya adott egyenlegére alkalmazott évesített kamatláb. Gyakori referencia a prime rate, vagyis az amerikai bankok egyik irányadó hitelkamata, amely rendszerint követi a Fed irányadó kamatának változását. A St. Louis-i Fed FRED-adatbázisában november 6-án 7,00 százalékon állt a prime rate. A kártyán az ügyfél ennél magasabb kamatot láthat, mert ehhez adódik hozzá a szerződés szerinti felár.
A Fed november 6-i fogyasztásihitel-statisztikája szerint 2026 harmadik negyedévében a jelentő bankok hitelkártya-számláin az átlagos meghirdetett APR 21,19 százalék volt. A ténylegesen kamattal terhelt számlákon a jelentés 22,36 százalékos évesített kamatszintet mutatott. Utóbbit a felszámított kamatköltség és a kamatozó napi egyenlegek alapján számolják. Ez közelebb visz annak megértéséhez, milyen drága a kártyáról finanszírozott tartozás azoknak, akik egyenleget visznek tovább. Az egyéni kamatot továbbra is az adott szerződés határozza meg.
Ha a Fed 25 bázisponttal emel, és a kártya referencia-kamata ugyanennyivel követi, a változó APR például 22,00-ról 22,25 százalékra nőhet. Egy bázispont a százalékpont századrésze. Változatlan, 5 000 dolláros kamatozó egyenleg mellett a 25 bázispont egyszerű évesített számítással 12,50 dollár, 50 bázispont 25 dollár többletet jelentene. A 22 százalékos kiinduló kamat ugyanezen az egyenlegen évesítve mintegy 1 100 dollár. A példa érzékelteti, hogy a költség nagy részét a már eleve magas kamat adja. A kivonaton szereplő tényleges összeg az egyenleg napi alakulásától és a szerződés feltételeitől függ.
Az Experian összefoglalója szerint a változás jellemzően egy-két elszámolási cikluson belül jelenik meg. A vásárlások után akkor kerülhető el a kamat, ha a szerződés biztosít kamatmentes türelmi időt, a kártyabirtokos jogosult rá, és határidőre rendezi a teljes kivonati egyenleget. Készpénzfelvételnél a kamat jellemzően a tranzakció napjától indul. A minimumfizetés teljesítése mellett is maradhat kamatozó tartozás, amely a következő ciklusba kerül át.
Miért áraztak be decemberi Fed-kamatemelést?
Az amerikai statisztikai hivatal októberi fogyasztóiár-jelentésében a szezonálisan kiigazított CPI 0,4 százalékkal emelkedett az előző hónaphoz képest. Ez meghaladta a Reuters által ismertetett 0,3 százalékos várakozást, miközben a szeptemberi 0,6 százalékos dráguláshoz képest lassulást jelentett. Az élelmiszert és az energiát kiszűrő maginfláció havi 0,3 százalék volt, immár harmadik hónapja ugyanennyi. A 2025. októberi kormányzati leállás idején kiesett adatgyűjtés miatt a BLS közléséből hiányzik az összesített index és a magindex októberi éves változása.
A Fed a hosszabb távú, 2 százalékos inflációs célját a személyes fogyasztási kiadások árindexével, a PCE-árindexszel méri. Ez a mutató más súlyokkal és módszertannal készül, mint a CPI. A szeptemberi PCE-jelentés 3,6 százalékos éves áremelkedést és 3,1 százalékos éves maginflációt mutatott. A decemberi ülésig a döntéshozók még megismerhetik a novemberi foglalkoztatási adatot, amelyet december 4-re ütemeztek. A novemberi CPI közlése a jelenlegi naptár szerint december 10-én, egy nappal a kamatdöntés után esedékes.
A Fed október 28-án 3,75–4,00 százalékon tartotta a jegybanki kamatcélsávot, miközben két döntéshozó már akkor negyed százalékpontos emelést támogatott. A következő ülés december 8–9-én lesz. A november 10-i inflációs adat után a The Wall Street Journal által idézett CME-árazás nagyjából 90 százalékot jelzett a negyedpontos és 10 százalékot a félpontos emelésre. A CME FedWatch határidős ügyletek áraiból becsüli ezeket az esélyeket. A számok a piaci várakozások adott időpontban mért állását mutatják, és akár egy új adat vagy jegybanki nyilatkozat után is elmozdulhatnak.
Miért esett a Bitcoin az inflációs adat után?
A CoinGecko historikus adatai 73 721 dolláros november 10-i BTC-záróértéket mutatnak. Az Investing.com adatsorában a Bitcoin 73 785,80 dolláron zárt, 2,05 százalékos napi mínuszban. A különböző kereskedési helyekről és adatgyűjtési módszerekből származó árak eltérhetnek. A két adatsor alapján a Bitcoin az inflációs közlés napját 74 ezer dollár alatt fejezte be. A Reuters piaci beszámolója szerint az amerikai kétéves állampapír hozama aznap közel 19 bázisponttal emelkedett, és a Nasdaq is gyengült. A kamatvárakozások változása tehát több piacon is látható volt.
A magasabb amerikai hozamokkal a rövid lejáratú dolláreszközök vonzóbbá válhatnak azok számára, akik addig nagyobb kockázatot vállaltak magasabb hozam reményében. A Bitcoin tartása önmagában nem fizet kamatot, így az emelkedő állampapírhozam növeli az elmaradó kamatjövedelmet azoknál, akik ilyen eszközök között mérlegelnek. Az IMF amerikai monetáris politikát és a kriptopiaci ciklust vizsgáló tanulmánya szerint a monetáris szigorítás a vizsgált időszakban általában visszafogta a kriptoeszközök közös árfolyammozgását. Egyetlen kereskedési nap reakcióját ugyanakkor az ETF-ekbe be- és kiáramló tőke, a piaci likviditás és a kriptós pozíciók mérete is alakíthatja.
A kétéves amerikai állampapír hozama a következő negyedévekre várt kamatokra is érzékeny. Ha emelkedik, a piac a decemberi lépés mérete mellett akár a későbbi emelések ütemét is átárazhatja. A kriptóban ez a dollárban finanszírozott pozíciókon keresztül is számíthat. Magasabb finanszírozási költség mellett a kereskedők egy része kisebb pozíciót tarthat, a vételi ajánlatok pedig ritkulhatnak. Ilyenkor egy nagyobb eladás ugyanazon a piacon erősebben mozdíthatja el az árat, különösen a kisebb forgalmú tokeneknél.
A likvidálás akkor következik be, amikor egy tőkeáttételes ügylet fedezete elégtelenné válik, és a platform kényszerzárja a pozíciót. A közlés utáni első öt percre a BeInCrypto külön piaci tudósítása mintegy 200 millió dollárnyi, emelkedésre nyitott kriptós pozíció kényszerzárásáról számolt be. Ez szakportál által közölt becslés a lezárt pozíciók értékére, amelyből a kereskedők tényleges nettó vesztesége nem számolható ki. A kényszerzárások felerősíthetik az első árfolyammozgást, különösen akkor, ha egyszerre sok pozíció kerül a fedezeti küszöb közelébe.
A hitelkártyaadat és a Bitcoin között hosszabb az út. A tartósan magas adósságszolgálat visszafoghatja egyes háztartások költekezését és kockázatvállalását. Ha a fogyasztás szélesebb körben lassul, az idővel a kamatvárakozásokat is módosíthatja. A november 10-i mozgás időzítése alapján a közvetlen piaci hatást az inflációs meglepetés és az azzal együtt változó kamatvárakozás felől érdemes értelmezni.
Három forgatókönyv a decemberi kamatdöntésre
A decemberi döntés mellett a Fed 2027-re vonatkozó jelzései is befolyásolhatják a piaci reakciót. A határidős árakba már beépült egy jelentős emelési várakozás. A döntés napján ezért az mozdíthatja meg jobban a piacot, amiben a közlemény vagy a sajtótájékoztató eltér ettől a várakozástól.
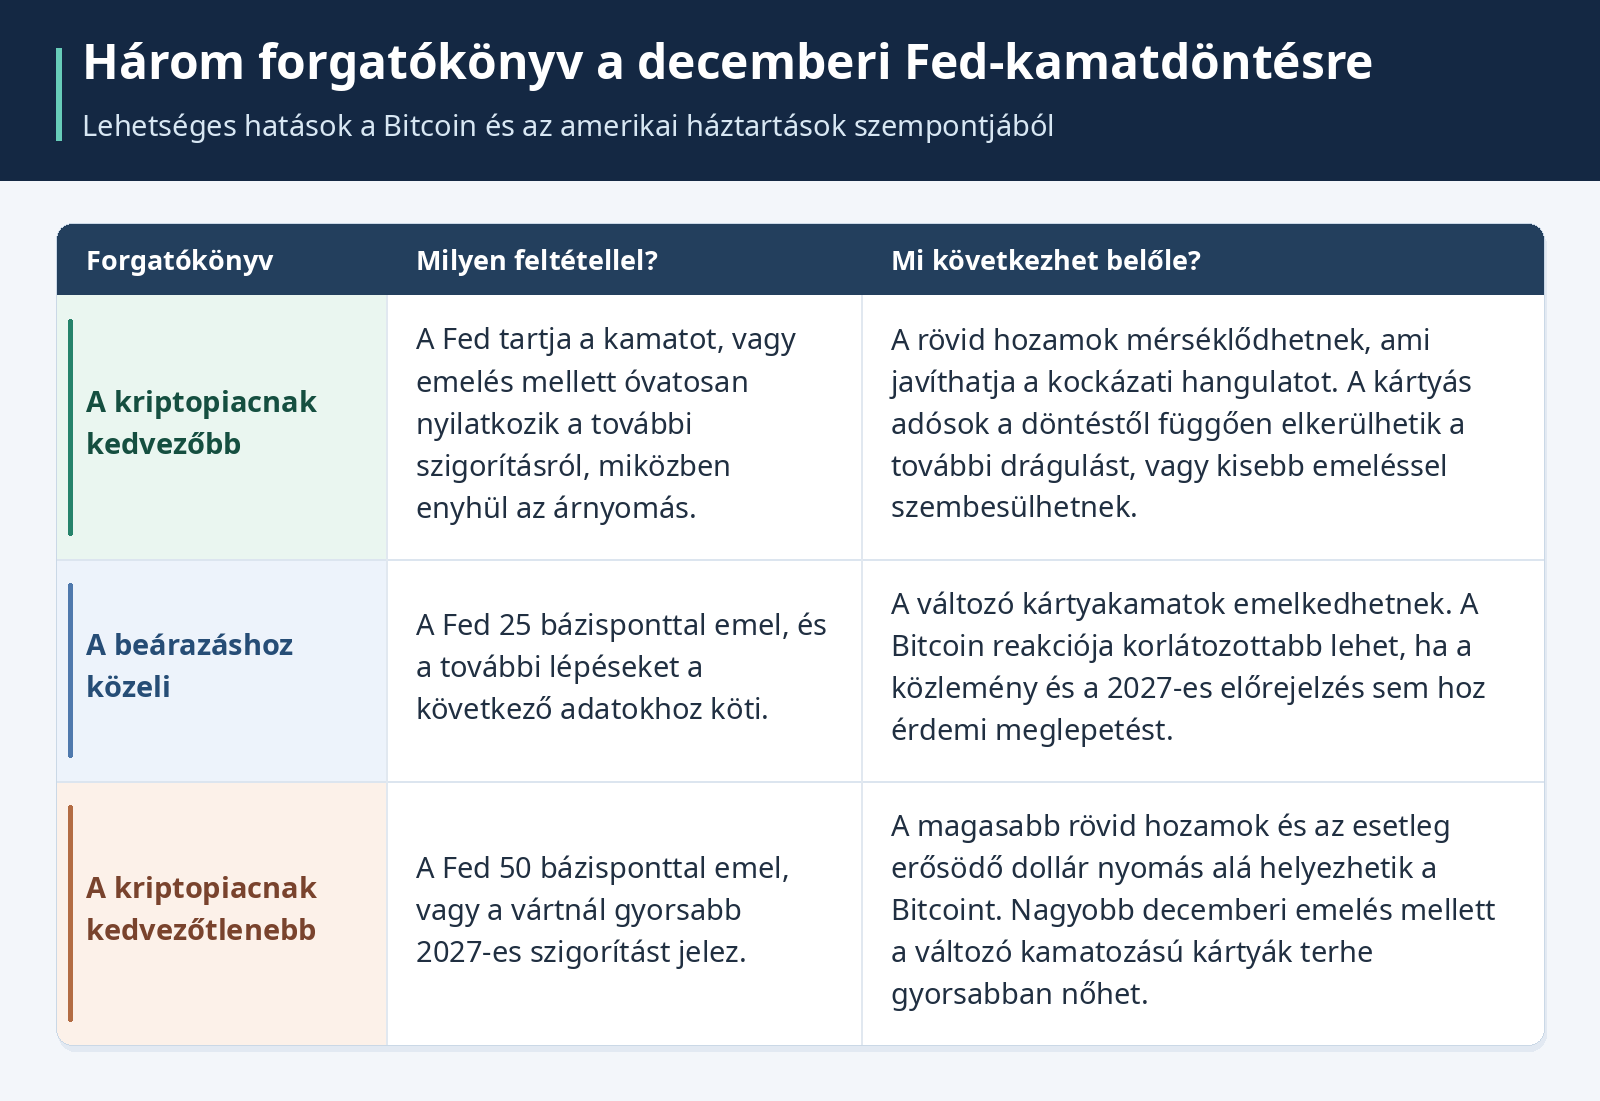
A decemberi üléshez a szeptemberihez hasonló gazdasági előrejelzés is tartozik. A gyakran dot plot néven emlegetett ábra azt mutatja, hogy az egyes döntéshozók a saját gazdasági kilátásaik alapján milyen kamatszintet tartanának megfelelőnek a következő évek végén. Ha a 2027-es kamatra vonatkozó előrejelzések feljebb kerülnek, a hozamok egy előre beárazott negyedpontos emelés mellett is nőhetnek. A háztartások számára ugyanez azt jelezheti, hogy a változó hitelkamatok hosszabb ideig maradhatnak magasak.
A változatlan kamat is kiválthat kedvezőtlen piaci reakciót, ha a Fed a foglalkoztatás éles romlása miatt áll meg. Ilyen helyzetben a háztartások törlesztőképességét a jövedelmi bizonytalanság ronthatja, a kriptopiacon pedig a kockázatkerülés erősödhet. A kamatdöntés piaci jelentéséhez így az is hozzátartozik, hogy milyen gazdasági helyzetben születik.
Stabilcoinok, tőkeáttétel és csalások
A dollárhoz kötött stabilcoin olyan token, amelynek célja, hogy értéke egy dollár közelében maradjon. Egyes kibocsátók rövid lejáratú állampapírokat is tartanak a fedezet részeként. A Circle tartaléktájékoztatója szerint az USDC-fedezet nagy része amerikai állampapírokra és más rövid lejáratú, dolláralapú eszközökre épülő pénzpiaci alapban van. Magasabb rövid hozam mellett nőhet a tartalék kamatbevétele. Ez a kamatbevétel alaphelyzetben a kibocsátónál marad. Ha egy külső platform kamatot ígér a stabilcoinra, a feltételek mellett a platform fizetőképességét és a visszaváltás lehetőségét is mérlegelni kell.
A stabilcoin árfolyama átmenetileg eltávolodhat az egy dollártól, például ha sokan egyszerre akarnak eladni, vagy akadozik a visszaváltás. A tőzsdén látható piaci ár és a kibocsátónál elérhető visszaváltási lehetőség eltérhet egymástól. A dollárhoz kötött token euróban vagy forintban számított értékét ezenfelül a dollár árfolyama is mozgatja.
A hitelkártyáról finanszírozott kriptós ügyletben a kártyakamat akkor is esedékes lehet, ha az árfolyam esik. Tőkeáttételnél már kisebb elmozdulás is kényszerzáráshoz vezethet, ezért egy kamatközlés előtti piaci várakozás önmagában kevés alap a döntéshez. Az amerikai fogyasztóvédelmi hatóság a garantált hozamot ígérő ajánlatokat és a magukat ismert cégeknek kiadó csalókat is kiemeli. Gyanús a sürgető üzenet, amely tárcacsatlakoztatást vagy befizetést kér. A szolgáltató címét önállóan érdemes ellenőrizni, a tárca helyreállító szavait pedig sem ügyfélszolgálatnak, sem weboldalnak nem szabad megadni.
Gyakori kérdések
Mekkora az amerikai hitelkártya-adósság?
A New York-i Fed szerint 2026 harmadik negyedévének végén 1 285 milliárd dollár volt. Ez negyedéves összevetésben 22 milliárd, éves összevetésben 52 milliárd dolláros növekedés.
Biztos a decemberi Fed-kamatemelés?
A november 10-i határidős árazás erős emelési várakozást mutatott. A Fed december 9-én közli a döntését, addig az új gazdasági adatok és a jegybankári megszólalások módosíthatják a piaci esélyeket.
Minden hitelkártyabirtokos fizetne több kamatot?
A hatás elsősorban a változó kamatozású, továbbvitt tartozásoknál jelentkezik. A kamatmentes türelmi idő feltételeinek teljesítése esetén a határidőig teljesen visszafizetett vásárlási egyenleg kamatmentes maradhat.
Miért reagálhat a Bitcoin egy amerikai inflációs adatra?
Egy vártnál magasabb adat növelheti a szigorúbb Fed-politikára vonatkozó várakozásokat és a dollárhozamokat. Ez visszafoghatja a kockázatvállalást. A reakciót az is befolyásolja, mit árazott már be a piac és mekkora a tőkeáttétel.
Kap kamatot a stabilcoin tulajdonosa, ha emel a Fed?
A stabilcoin tulajdonosa általában külön szolgáltatás igénybevételével juthat hozamhoz. A kibocsátó tartalékának hozama és a külső platformok által kínált kamat két külön bevételi forma, saját feltételekkel és kockázatokkal.
Jogi nyilatkozat
Ez a cikk kizárólag tájékoztató és ismeretterjesztő célokat szolgál, és nem minősül befektetési vagy pénzügyi tanácsadásnak. A kriptovaluták magas kockázatú, volatilis eszközök lehetnek, és jelentős veszteséget okozhatnak.