Az Apple és a Google új álláshirdetései ismét felerősítették a találgatásokat arról, hogy a technológiai óriások közelebb kerülhetnek a Stabilcoin-alapú fizetésekhez. Az Apple az Apple Pay pénzügyi termékstratégiájához keres olyan szakembert, aki érti a Stabilcoinokat, a tokenizált bankbetéteket és a blokklánc-technológiát, miközben a Google Hongkongban bővíti intézményi Web3-infrastruktúrával foglalkozó csapatát. A jelek fontosak, de egyelőre sem Apple Pay Stabilcoin, sem Google által kibocsátott saját Stabilcoin bevezetését nem jelentették be.
Apple Pay Stabilcoin: mit árul el valójában az Apple álláshirdetése?
Az Apple 2026. augusztus 26-án tette közzé az „Apple Pay Financial Product Strategy Lead” pozícióját. A munkakör az Apple Card és az Apple Cash csapatához kapcsolódik, amely a vállalat saját fogyasztói pénzügyi szolgáltatásaival, többek között bankkártyás termékekkel, személyek közötti pénzküldéssel és tárolt értéket kezelő megoldásokkal foglalkozik.
A pozíció feladatai között hosszú távú termékstratégia kialakítása, új növekedési lehetőségek feltérképezése, üzleti modellek kidolgozása, valamint potenciális partnerségek értékelése szerepel. A munkakör az Apple Wallet, Payments és Commerce területeire is kiterjedhet. A meghirdetett amerikai alapfizetési sáv évi 149 700 és 280 000 dollár között mozog.
A kriptopiac szempontjából azonban egy másik részlet érdekesebb. Az Apple az előnyben részesített képzettségek között külön megemlíti a Stabilcoinok, a tokenizált betétek és a blokklánc-technológia ismeretét.
Ez önmagában valódi változást jelez abban az értelemben, hogy a blokkláncalapú pénzügyi infrastruktúra már egy Apple Pay-stratégiai pozíciónál is releváns szaktudásnak számít.
Amit viszont ebből nem lehet kijelenteni: hogy az Apple saját Stabilcoint fejleszt, hogy az Apple Cash blokkláncra költözik, vagy hogy rövidesen közvetlen kriptofizetés jelenik meg az Apple Payben. Az álláshirdetés ezeket egyiket sem állítja.
A megfelelő értelmezés ezért az, hogy az Apple fel akar készülni egy olyan fizetési piacra, amelyben a Stabilcoinok, a tokenizált bankpénz és más digitális elszámolási formák egyre fontosabbá válhatnak.
Miért fontos a Stabilcoin és a tokenizált betét közötti különbség?
A két kifejezést könnyű összemosni, pedig pénzügyi szempontból nem ugyanarról van szó.
A Stabilcoin olyan digitális token, amelynek értékét jellemzően valamilyen hagyományos eszközhöz – leggyakrabban az amerikai dollárhoz – próbálják rögzíteni. Az USDT és az USDC például azt célozza, hogy egy token értéke megközelítőleg egy amerikai dollár maradjon. A kibocsátó ehhez tartalékeszközöket tart, miközben a token blokkláncokon mozgatható.
A tokenizált betét ezzel szemben lényegében egy kereskedelmi banknál vezetett bankbetét digitális, programozható reprezentációja. A követelés tehát továbbra is a bankkal szemben áll fenn, csak az elszámolási technológia változik.
Ez fontos különbség. Egy Stabilcoin kibocsátója lehet erre specializálódott pénzügyi vagy technológiai vállalat, míg a tokenizált betét a hagyományos bankrendszeren belüli pénz új technológiai formája.
Az Apple számára mindkettő érdekes lehet anélkül, hogy saját digitális pénzt kellene kibocsátania. Elképzelhető például olyan jövőbeli konstrukció, amelyben az Apple Wallet felhasználói szabályozott külső Stabilcoinokat vagy bankok által kibocsátott tokenizált betéteket használhatnak. Ez azonban jelenleg lehetséges forgatókönyv, nem bejelentett Apple-termék.
Miért lenne nagy változás a jelenlegi Apple Pay rendszerhez képest?
Az Apple Pay ma alapvetően a hagyományos bankkártyás infrastruktúrára épül. Amikor a felhasználó fizet, az Apple Pay nem a valódi bankkártyaszámot küldi tovább a kereskedőnek, hanem egy titkosított fizetési tokent használ. A háttérben azonban továbbra is a fizetési szolgáltató, az elfogadó, a kártyatársaság és a kártyát kibocsátó bank vesz részt a tranzakció feldolgozásában. Az Apple saját dokumentációja szerint az Apple Pay-tranzakciókat hagyományos hitel- vagy betéti kártyás fizetésként dolgozzák fel, és maga az Apple nem a fizetésfeldolgozó.
Ez azért lényeges, mert az Apple Payben használt „token” nem azonos egy blokkláncon létező kriptotoken fogalmával. Az előbbi biztonsági és fizetési tokenizáció: a kártyaadatok helyettesítésére szolgál.
Egy Stabilcoin-alapú fizetési réteg ezzel szemben akár magát az elszámolási eszközt is megváltoztathatná.
Az Apple Cash jelenleg ugyancsak hagyományos pénzügyi infrastruktúrához kötődik. A szolgáltatást a Green Dot Bank biztosítja, az Apple Payments Services LLC pedig szolgáltatóként működik közre; sem az Apple Inc., sem az Apple Payments Services nem bank.
Ebből három stratégiai irány képzelhető el. Az Apple integrálhat harmadik fél által kibocsátott, szabályozott Stabilcoinokat; együttműködhet bankokkal tokenizált betétek használatában; vagy egyszerűen biztosíthatja, hogy az Apple Pay és Wallet infrastruktúrája kompatibilis legyen a fizetési piac következő generációjával.
Egyik lehetőséghez sem szükséges saját Apple-Stabilcoin.
A Google teljesen más oldalról közelít a piachoz
A Google álláshirdetése első pillantásra hasonlónak tűnik, valójában azonban más üzleti célt szolgál.
A vállalat Hongkongban keres „Industry Principal Architect, Web3” szakembert a Google Cloudhoz. A jelöltnek legalább négy év gyakorlati tapasztalatot várnak el éles környezetben működő Web3-rendszerek, blokkláncprotokollok vagy okosszerződéses infrastruktúrák tervezésében és üzemeltetésében.
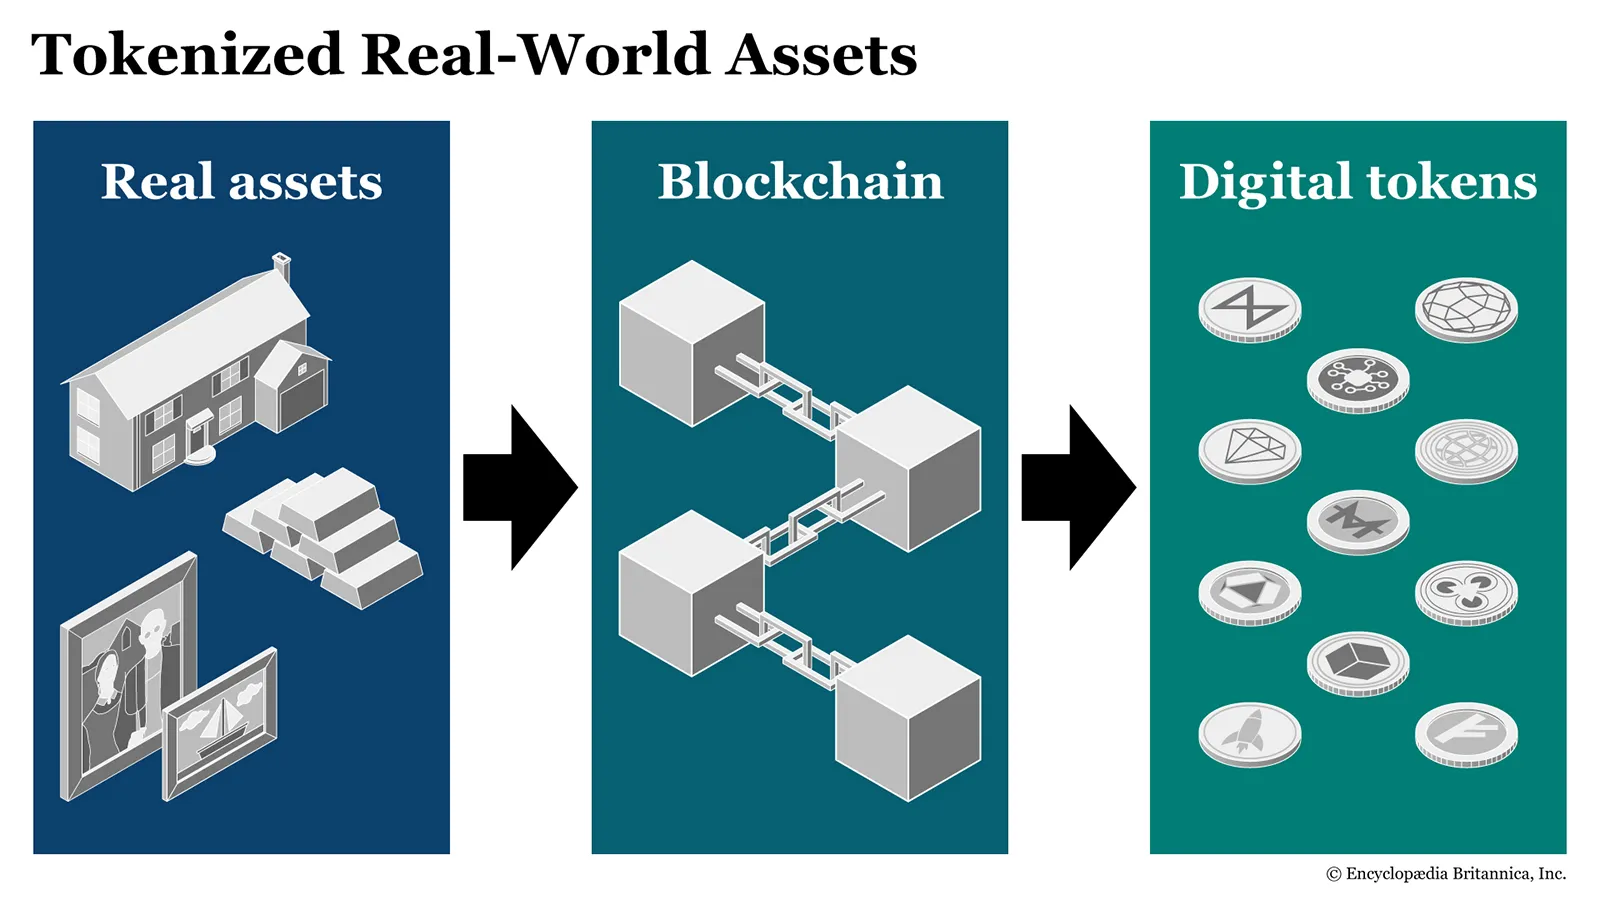
Az előnyben részesített szakértelem között szerepel az RWA-tokenizáció, a Stabilcoin-fizetési infrastruktúra, a tokenizált betétek és a digitális eszközök intézményi letétkezelése. Az RWA – real-world asset, vagyis valós eszköz – tokenizáció azt jelenti, hogy például kötvények, befektetési alapok vagy más hagyományos pénzügyi eszközök tulajdonjogát vagy az azokhoz kapcsolódó követeléseket digitális tokenek formájában reprezentálják.
A pozícióhoz olyan technológiák is tartoznak, mint az MPC, azaz több résztvevős kriptográfiai számítás, a hardveres biztonsági modulok, a blokklánccsomópontok, validátorhálózatok és kulcskezelési rendszerek. Ezek olyan háttértechnológiák, amelyek intézményi kriptoinfrastruktúra biztonságos működtetéséhez szükségesek.
A leendő vezető nem egy Google-felhasználóknak szánt kriptotárcát fejlesztene. A feladata többek között blokkláncalapítványokkal, kriptotőzsdékkel, letétkezelőkkel és pénzintézetekkel való együttműködés, valamint azok Google Cloud infrastruktúrájának megtervezése lenne.
Ez arra utal, hogy a Google elsősorban infrastruktúra-szolgáltatóként akar részt venni a digitalizálódó pénzügyi rendszerben.
A Google már most is építi a tokenizált pénzügy infrastruktúráját
A Google esetében a Web3-toborzás azért különösen figyelemre méltó, mert nem elszigetelt kezdeményezésről van szó.
A Google Cloud Universal Ledger egy menedzselt elosztott főkönyvi infrastruktúra, amelyen pénzügyi intézmények többek között digitális fizetési szolgáltatásokat, tokenizált eszközöket és új tőkepiaci termékeket fejleszthetnek. A rendszer kereskedelmi bankpénz digitális reprezentációinak kezelésére is alkalmas. A szolgáltatás jelenleg még általános piaci bevezetés előtti fázisban van.
A Google emellett 2025-ben bemutatta az Agent Payments Protocolt, vagy AP2-t. Ez egy nyílt szabvány, amelynek célja, hogy mesterségesintelligencia-ügynökök biztonságosan kezdeményezhessenek fizetéseket a felhasználó felhatalmazása alapján.
Az AP2 fizetési módtól független rendszerként készült, így bankkártyák, azonnali banki átutalások és Stabilcoinok is használhatók vele. A Google a Coinbase, az Ethereum Foundation, a MetaMask és más szereplők közreműködésével kriptofizetésekhez kapcsolódó kiterjesztéseket is fejlesztett hozzá.
Ez lényegesen erősebb jel a Google hosszú távú stratégiájáról, mint maga az álláshirdetés. Nem feltétlenül azt mutatja, hogy a vállalat saját kriptopénzt akar kibocsátani, hanem azt, hogy infrastruktúrát szeretne biztosítani azoknak az intézményeknek, amelyek tokenizált pénzzel és digitális eszközökkel dolgoznak.
Miért éppen Hongkongban keres Web3-szakembert a Google?
Hongkong az elmúlt másfél évben jelentősen előrelépett a szabályozott digitális pénz infrastruktúrájának kialakításában.
A Stabilcoins Ordinance 2025. augusztus 1-jén lépett hatályba, és engedélykötelezettséget vezetett be a fiatpénzhez kötött Stabilcoinok meghatározott kibocsátói számára.
Azóta a rendszer már az elméleti szabályozási szakaszon is túljutott. A Hong Kong Monetary Authority 2026. április 10-én két Stabilcoin-kibocsátói engedélyt adott ki: az Anchorpoint Financial Limitednek és a Hongkong and Shanghai Banking Corporationnek, vagyis az HSBC-nek.
A folyamat nem állt meg itt. Az Anchorpoint HKDAP nevű, hongkongi dollárhoz kötött Stabilcoinja 2026 szeptemberében már korlátozott béta-hozzáférési fázisban működik intézményi és vállalati felhasználók számára. A társaság szeptember 16-i adatai szerint valamivel több mint egymillió HKDAP volt forgalomban.
Az HSBC korábban azt közölte, hogy saját, hongkongi dollárban denominált Stabilcoinját 2026 második felében tervezi elindítani, és azt a PayMe, valamint az HSBC hongkongi mobilbanki alkalmazásába is integrálná.
Hongkong 2026. szeptemberi gazdaságpolitikai terve tovább erősíti ezt az irányt: a hatóságok szabályozott Stabilcoinok kereskedelmét és tokenizált pénzpiaci alapok elszámolásában történő felhasználását is támogatni kívánják.
Ebben a környezetben a Google hongkongi Web3-pozíciója már jóval kevésbé tűnik kísérleti lépésnek. A vállalat olyan piacon épít intézményi szakértelmet, ahol a szabályozott tokenizált pénz ténylegesen megkezdte a kereskedelmi bevezetést.
Miért lett ennyire fontos a Stabilcoinpiac a technológiai óriásoknak?
A Stabilcoinok már nem marginális kriptopiaci termékek.
A DefiLlama 2026. szeptember 21-i adatai szerint a Stabilcoinok összesített piaci kapitalizációja megközelíti a 305 milliárd dollárt. Ebből az USDT körülbelül 183,3 milliárd, az USDC pedig mintegy 74,4 milliárd dollárt képvisel. A Stabilcoinpiac mintegy 60 százalékát az USDT adja.
A piaci kapitalizáció itt a forgalomban lévő tokenek összesített dollárértékét jelenti. Egy dollárhoz kötött Stabilcoin esetében például 10 milliárd kibocsátott token nagyjából 10 milliárd dolláros piaci kapitalizációnak felel meg, feltéve, hogy az árfolyam tartja az egy dollár körüli értéket.
A fizetési aktivitás szintén jelentős. A Visa Onchain Analytics adatai szerint az elmúlt 30 nap korrigált Stabilcoin-tranzakciós volumene körülbelül 320 milliárd dollár volt. A korrigált érték azért fontos, mert a nyers blokkláncadatok jelentős részét automatizált botforgalom, arbitrázs és más, hagyományos értelemben nem valódi fizetési tevékenység torzíthatja.
A Stabilcoinok vonzereje részben abból fakad, hogy blokkláncon a pénz elvileg napi 24 órában, hétvégén is továbbítható, miközben programozható pénzügyi rendszerekbe is integrálható.
Egy Apple vagy Google méretű vállalat számára ugyanakkor nemcsak a technológia érdekes. A Stabilcoinok hosszabb távon befolyásolhatják a kártyatársaságok, bankok, fizetésfeldolgozók, digitális pénztárcák és kereskedők közötti gazdasági viszonyokat is.
A szabályozás is közelebb hozza a Stabilcoinokat a hagyományos pénzügyekhez
Az amerikai szabályozási környezet különösen fontos az Apple számára.
Az Egyesült Államokban 2025. július 18-án törvénybe iktatták a GENIUS Actet, amely országos szabályozási keretet hozott létre a fizetési Stabilcoinok számára.
A rendszer teljes végrehajtása azonban még folyamatban van. Az amerikai pénzügyminisztérium 2026 augusztusában további végrehajtási szabályokról indított konzultációt, és jelenlegi várakozásai szerint a törvény fő kibocsátási korlátozásai 2027. január 18-tól lépnek életbe.
Ez fontos időzítés. Az Apple éppen akkor épít Stabilcoin- és tokenizáltbetét-ismereteket a fizetési stratégiai csapatába, amikor az Egyesült Államokban kezd kialakulni az a jogi keret, amelyben nagyvállalatok és pénzügyi intézmények hosszabb távú termékstratégiát tervezhetnek.
Az időbeli egybeesés ugyanakkor nem bizonyít közvetlen termékfejlesztést. Sokkal inkább azt jelenti, hogy a Stabilcoinok már elég jelentősek ahhoz, hogy egy globális fizetési stratégia megalkotásakor ne lehessen figyelmen kívül hagyni őket.
Három lehetséges forgatókönyv az Apple és a Google számára
Gyorsabb integrációs forgatókönyv: a szabályozott Stabilcoinok elterjedése folytatódik, a bankok és fizetési szolgáltatók egyre több ilyen terméket indítanak, az Apple pedig bizonyos piacokon harmadik felek digitális pénzeit integrálhatja a Walletbe vagy az Apple Pay fizetési folyamatába. A Google számára ez növekvő keresletet jelenthet a felhőalapú blokklánc-, adat- és biztonsági infrastruktúra iránt.
Fokozatos, háttérben zajló forgatókönyv: a felhasználók számára alig látható változás történik. A Stabilcoinok és tokenizált betétek elsősorban bankközi elszámolásban, kereskedői kifizetésekben, határon átnyúló tranzakciókban vagy tokenizált értékpapírok kiegyenlítésében terjednek. Ebben az esetben az Apple Pay felhasználói felülete szinte változatlan maradhat, miközben a háttérinfrastruktúra részben átalakul.
Lassabb vagy kockázati forgatókönyv: a szabályozási követelmények, a kibocsátói kockázatok, a pénzmosás elleni megfelelés, a fogyasztóvédelmi kérdések vagy a technológiai integráció költségei miatt a nagy technológiai cégek óvatosak maradnak. Ebben az esetben az Apple által keresett Stabilcoin-szakértelem elsősorban stratégiai piackövetést szolgálhat, a Google pedig infrastruktúra-szolgáltatóként dolgozhat a szektorban anélkül, hogy a technológia tömegpiaci fizetési termékké válna.
Jelenleg mindhárom forgatókönyv lehetséges. Egy álláshirdetésből nem lehet megbízhatóan meghatározni, melyik valósul meg.
A lehetőség jelentős, de a kockázatok sem tűntek el
A Stabilcoin kifejezés könnyen azt a benyomást keltheti, hogy ezek az eszközök kockázatmentesek, pedig az „stabil” elsősorban az árfolyamcélra utal.
A tényleges kockázat függ a tartalékeszközök minőségétől, a kibocsátó pénzügyi helyzetétől, a visszaváltási mechanizmustól, az alkalmazott blokklánc biztonságától, az okosszerződésektől és a szabályozási környezettől.
További kérdés a koncentráció. A Stabilcoinpiac jelentős részét jelenleg két kibocsátó termékei, az USDT és az USDC adják. Ha a Stabilcoinok egyre mélyebben integrálódnak a globális fizetési rendszerbe, a kibocsátói és infrastruktúra-kockázatok pénzügyi jelentősége is növekedhet.
Az Apple és a Google belépése vagy mélyebb részvétele ugyanakkor nem feltétlenül egy új kriptovaluta megjelenését jelentené. Sokkal fontosabb változás lehet, ha a blokkláncalapú pénz fokozatosan beépül azokba a fizetési felületekbe és infrastruktúrákba, amelyeket emberek százmilliói már ma is használnak.
Az Apple és a Google mostani toborzása elsősorban ezt mutatja: a Stabilcoin és a tokenizált pénz már nem pusztán kriptotőzsdék és DeFi-protokollok ügye, hanem a globális fizetési és felhő-infrastruktúra stratégiai kérdésévé vált.
A DeFi, vagyis decentralizált pénzügy olyan blokkláncalapú pénzügyi alkalmazások összessége, amelyek például kereskedést, hitelezést vagy eszközcserét tesznek lehetővé programozható okosszerződésekkel. A következő fejlődési szakasz azonban éppen arról szólhat, hogy ugyanezeknek a technológiai építőelemeknek egy része szabályozott banki és fizetési szolgáltatásokba kerül át.
Ez az Apple és a Google mostani lépéseinek valódi kriptopiaci jelentősége – nem egy még be sem jelentett Apple-Stabilcoin.
Gyakori kérdések
Saját Stabilcoint indít az Apple?
Jelenleg nincs ilyen bejelentés. Az Apple álláshirdetése a Stabilcoinok és tokenizált betétek ismeretét előnyben részesített képzettségként említi, de nem közöl Stabilcoin-kibocsátási tervet.
Lehet majd Stabilcoinnal fizetni az Apple Payben?
Technológiailag elképzelhető lenne, de az Apple jelenleg nem jelentett be ilyen funkciót. Az Apple Pay mai rendszere elsősorban hagyományos bankkártyás fizetési infrastruktúrát használ.
Mi a különbség a Stabilcoin és a tokenizált bankbetét között?
A Stabilcoin jellemzően külön kibocsátó által létrehozott digitális token, amely például a dollár árfolyamát követi. A tokenizált betét ezzel szemben egy banknál vezetett hagyományos betét digitális reprezentációja.
Saját kriptovalutát fejleszt a Google?
Erre sincs bizonyíték. A jelenlegi információk alapján a Google elsősorban infrastruktúrát biztosít blokkláncok, pénzügyi intézmények és digitáliseszköz-szolgáltatók számára. A Google Cloud Universal Ledger és az AP2 is ebbe az infrastruktúra-központú stratégiába illeszkedik.
Miért fontos Hongkong a Stabilcoinpiac számára?
Hongkong 2025-ben engedélyköteles rendszert vezetett be a fiatpénzhez kötött Stabilcoinok kibocsátására, 2026 áprilisában pedig kiadta az első két kibocsátói engedélyt. A szabályozott Stabilcoinok kereskedelmi felhasználása 2026-ban már ténylegesen megkezdődött.
Mekkora jelenleg a Stabilcoinpiac?
- szeptember 21-én a DefiLlama adatai alapján az összes Stabilcoin piaci kapitalizációja körülbelül 305 milliárd dollár. Az USDT a piac nagyjából 60 százalékát képviseli.
Jogi nyilatkozat
A cikk kizárólag tájékoztató és ismeretterjesztő célt szolgál. A benne szereplő információk, elemzések és lehetséges forgatókönyvek nem minősülnek befektetési, pénzügyi vagy kereskedési tanácsadásnak. A kriptovaluták és más digitális eszközök magas kockázatú és volatilis befektetési eszközök lehetnek, ezért bármilyen pénzügyi döntés előtt indokolt önálló kutatást végezni és szükség esetén megfelelő szakértő tanácsát kérni.