
A Coinbase–Citi együttműködés újabb lépést tesz afelé, hogy a stabilcoinok a vállalatok mindennapi pénzforgalmában is szerepet kapjanak. A szeptember 28-án bejelentett megállapodás banki infrastruktúrát kapcsol össze digitális fizetési szolgáltatásokkal, elsőként az Egyesült Államokban. A Coinbase számára ez új bevételi lehetőséget jelenthet, de a tartós üzleti előnyhöz rendszeresen használt, nyereséges szolgáltatásokat kell kiépítenie.
Mit hoz a Coinbase–Citi együttműködés?
A kriptovaluták világában gyakran egy látványos árfolyammozgás kerül a címlapokra. A mostani fejlemény jelentősége másban rejlik: abban, hogy egy nagybank és egy digitáliseszköz-szolgáltató megpróbálja egyszerűbbé tenni a hagyományos pénz és a blokkláncon mozgó érték közötti átjárást.
A Citi hivatalos közleménye két kezdeményezést nevez meg. A Coinbase Virtual Accounts működéséhez a Citi Virtual Account Wallet biztosít banki hátteret. Ezzel párhuzamosan a Spring by Citi kereskedői fizetési platform stabilcoin-elfogadással bővül, amelyhez a Coinbase Payments adja a digitális infrastruktúrát.
A két szolgáltatás eltérő igényt elégít ki. Az egyik azoknak segíthet, akik hagyományos pénzből szeretnének digitális egyenleget létrehozni. A másik azoknak a kereskedőknek szól, akik stabilcoinban fizető ügyfeleket is kiszolgálnának, miközben bevételeiket hagyományos pénzben kapják meg.
Ez azért lényeges, mert egy vállalat számára önmagában a blokklánc elérhetősége kevés. A pénzügyi vezetőnek könyvelhető tranzakciókra, ellenőrizhető ügyfélkapcsolatokra, világos felelősségi körökre és megbízható elszámolásra van szüksége.
Elemzői szempontból a megállapodás legfontosabb ígérete az integráció egyszerűsítése. Ha egy vállalkozásnak kevesebb külön rendszert kell összekapcsolnia, csökkenhet a bevezetés nehézsége. A tényleges megtakarítás azonban a díjaktól, a forgalomtól és a vállalat meglévő folyamataitól függ.
Két irányban mozoghat a pénz
A konstrukció megértéséhez érdemes különválasztani a pénzmozgások irányát.
A Coinbase Virtual Accounts esetében a beérkező fiatpénz automatikusan stabilcoinná alakul. A fiatpénz a hagyományos, állami kibocsátású pénz, például az amerikai dollár vagy az euró. A Coinbase tájékoztatása szerint a virtuális számlák bankszámlához hasonló pénzfogadási és fizetési funkciókat kínálnak.
Egy egyszerű, szemléltető példában egy vállalkozás dollárban kapja meg ügyfele átutalását, miközben saját digitális fizetési folyamataihoz stabilcoin-egyenlegre van szüksége. Az automatikus átváltás csökkentheti a kézi műveletek számát. Ez nem a szolgáltatás konkrét díjazásának vagy teljesítési idejének bemutatása, hanem a működési elv magyarázata.
A kereskedői elfogadásnál fordított az irány. Az ügyfél stabilcoinban fizet, a Coinbase infrastruktúrája hagyományos pénzre váltja a digitális eszközt, majd a Citi végzi a pénzügyi elszámolást. Így a kereskedőnek nem kell közvetlenül stabilcoint tartania vagy kezelnie.
Ezeket a kapcsolódási pontokat a szaknyelv on-ramp és off-ramp szolgáltatásoknak nevezi: az előbbi a hagyományos pénzügyi rendszerből vezet a digitális eszközök felé, az utóbbi visszafelé.
A banki háttér biztosítására használt Banking-as-a-Service, röviden BaaS, azt jelenti, hogy egy szolgáltató egy bank infrastruktúrájára épít pénzügyi funkciókat.
A bankszámlához hasonló működés ugyanakkor önmagában nem bizonyítja, hogy minden egyenleg jogi státusza és védelme azonos egy hagyományos bankbetétével. Ennek megítéléséhez az adott termék szerződéses feltételeit kell vizsgálni.
Miért fontosak a stabilcoinok?
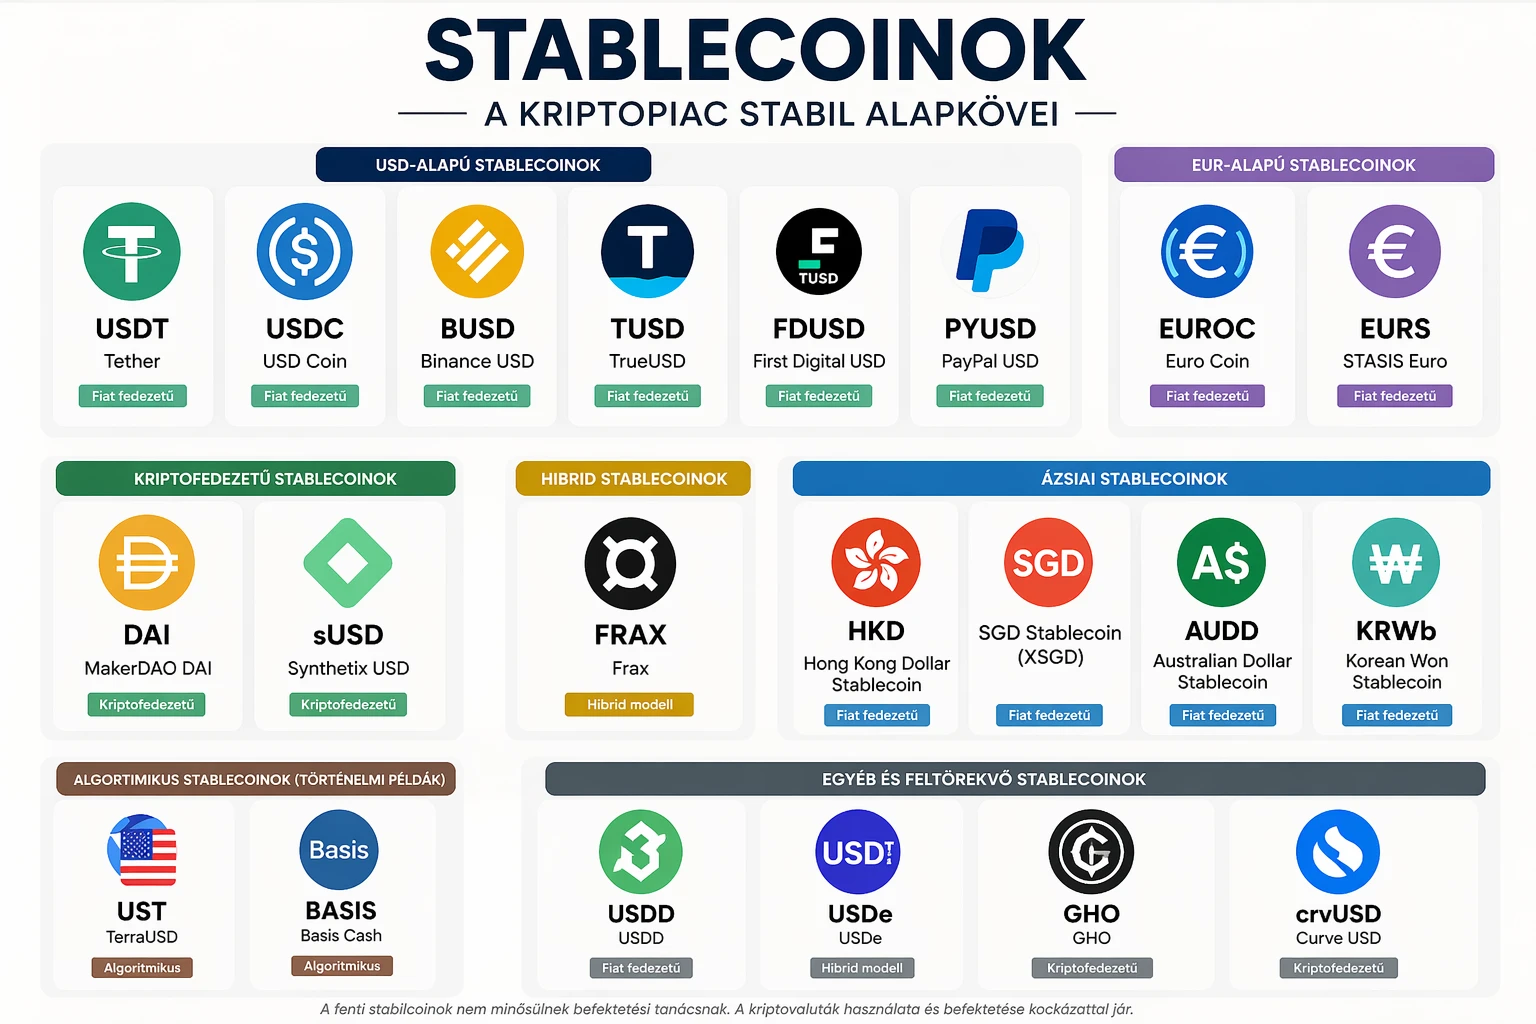
A stabilcoin olyan digitális token, amelynek értékét valamilyen referenciaeszközhöz, jellemzően egy hagyományos pénznemhez igyekeznek kötni. Egy dollárhoz kapcsolt stabilcoin célja rendszerint az, hogy egy token értéke egy amerikai dollár közelében maradjon.
Ez eltér a bitcoin működésétől. A bitcoin árfolyamát nem egy rögzített dollárérték fenntartására tervezték, ezért rövid idő alatt is jelentősen változhat. A stabilcoin fizetési felhasználásánál éppen a kiszámíthatóbb elszámolási érték lehet vonzó.
A Coinbase üzleti hátterében különösen fontos az USDC, amelynek kibocsátója a Circle. A Circle tartaléktájékoztatója szerint a token mögött készpénz és nagy likviditású, készpénzzel egyenértékű eszközök állnak. A vállalat rendszeres tartalékkimutatásokat és havi független igazolásokat tesz közzé.
A likviditás itt azt jelenti, hogy az eszközök milyen gyorsan és mekkora értékveszteséggel alakíthatók pénzzé. Tömeges visszaváltási igény esetén ez különösen fontos.
Az USDC kibocsátói visszaváltási célja az egy dollár egy token arány. Ez azonban nem jelenti azt, hogy minden felhasználó minden pillanatban, minden kereskedési felületen pontosan ezen az áron tud eladni.
Erre történelmi példa a 2023-as amerikai banki válság. A Circle akkor közölte, hogy 3,3 milliárd dollárnyi USDC-tartalék érintett a Silicon Valley Banknál. A banki hozzáférés körüli bizonytalanság idején a token átmenetileg eltért a dollárértéktől; a helyzet a betétek hozzáférhetőségének rendezésével stabilizálódott.
A stabil árfolyam fenntartásának célja tehát nem jelent kockázatmentességet. A tartalékok minősége, a visszaváltási feltételek és a banki kapcsolatok ugyanúgy számítanak, mint a blokklánc technikai működése.
Hogyan lehet ebből Coinbase-bevétel?
A Coinbase számára a stratégiai kérdés az, hogy a fizetési infrastruktúra képes-e mérsékelni a kereskedési aktivitástól való függést.
Egy kriptotőzsde bevétele érzékeny lehet arra, mennyit kereskednek ügyfelei. Erős piaci érdeklődés idején több tranzakcióból származhat díjbevétel. Visszafogottabb időszakban viszont a forgalom és a bevétel is csökkenhet.
A vállalati fizetések más mintát követhetnek. Egy rendszeresen működő üzletnek beszállítókat kell kifizetnie és ügyfélbefizetéseket kell fogadnia akkor is, amikor a kriptopiacon kevésbé élénk a spekuláció. Ez lehetőséget teremthet ismétlődő bevételekre, de nem garantálja azok nagyságát vagy jövedelmezőségét.
A Coinbase 2026 második negyedéves tájékoztatója szerint az előfizetési és szolgáltatási bevételek 555 millió dollárt értek el, a nettó bevétel 48 százalékát adva. A Coinbase termékeiben tartott átlagos USDC-állomány pedig 20 milliárd dollár volt.
A részletes negyedéves adatok árnyaltabb képet mutatnak:
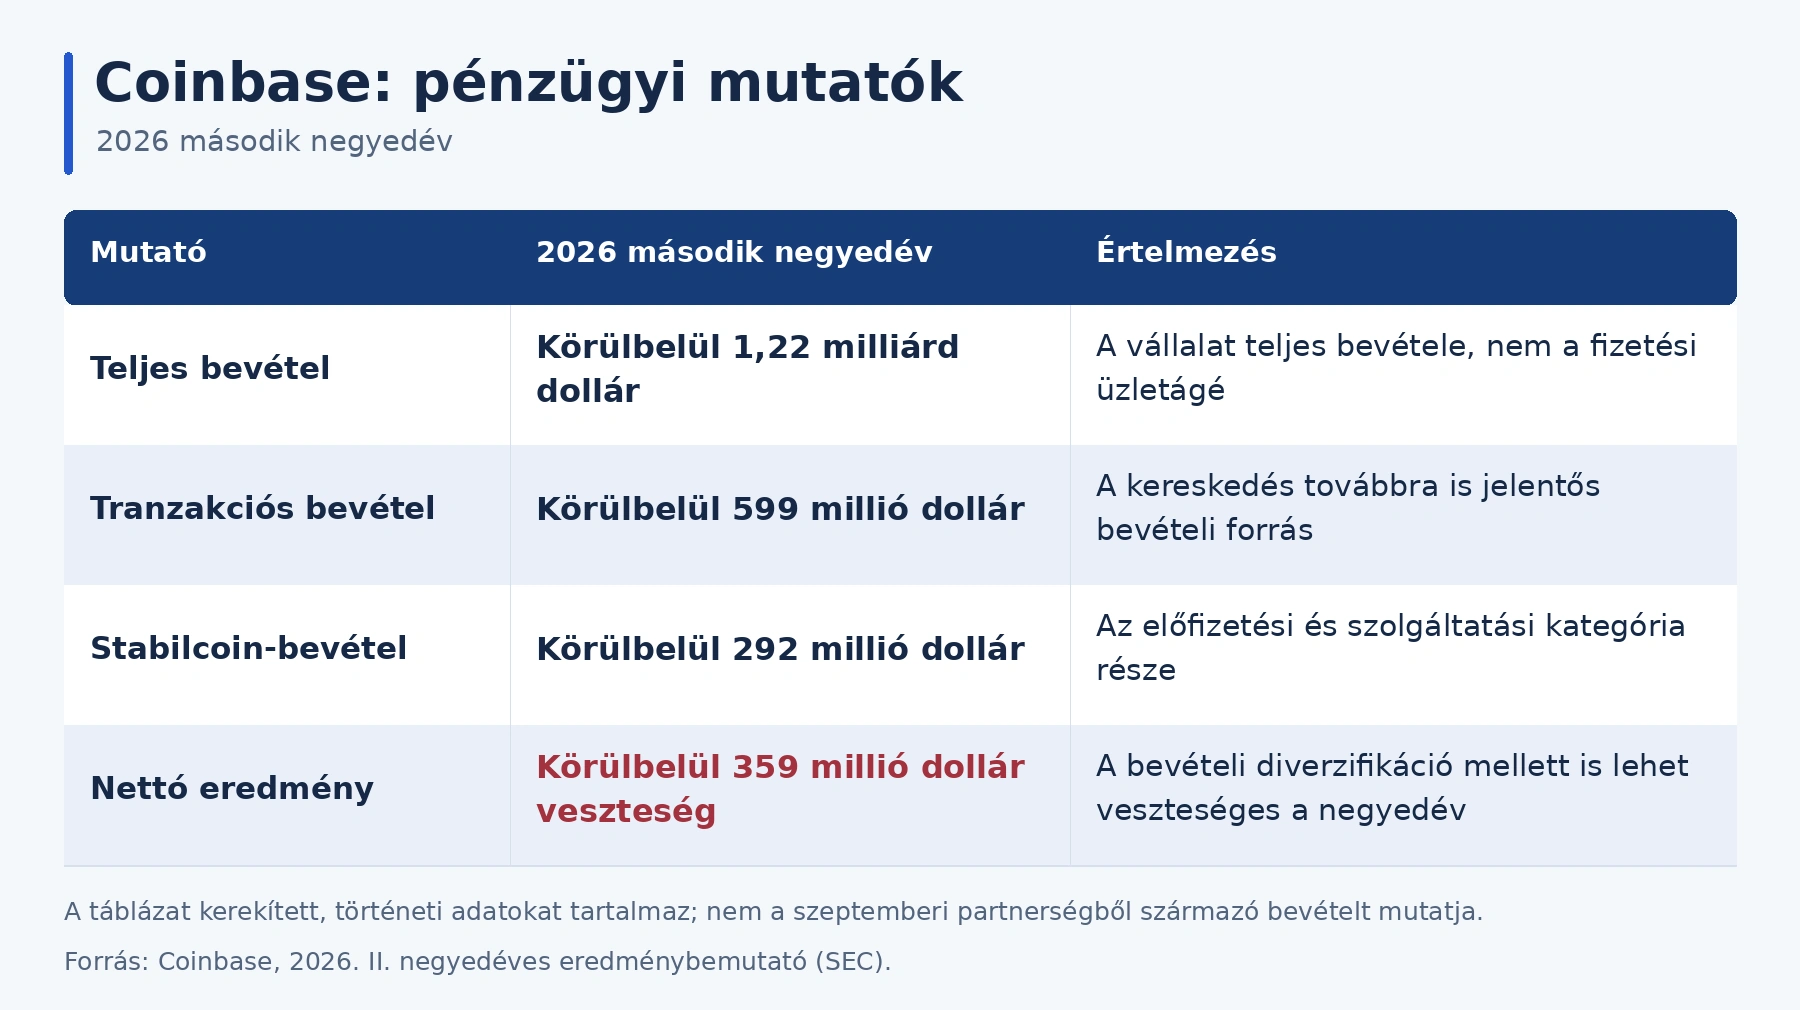
Fontos, hogy a szolgáltatási kategória sem teljes egészében fix előfizetési díjakból áll. Egyes bevételei az eszközállománytól, a kamatoktól vagy a blokkláncokhoz kapcsolódó aktivitástól függnek.
A Citi-kapcsolat lehetséges bevételi csatornái között elemzői szempontból felmerülhet a fizetésfeldolgozás, az átváltás és a kapcsolódó szolgáltatások díjazása. A nyilvános bejelentések azonban nem részletezik ezek teljes kereskedelmi feltételeit. Ezért egyelőre nem indokolt konkrét profitösszeget rendelni a partnerséghez.
Mitől válhat tartóssá az intézményi előny?
A nagybanki együttműködés jelentősége részben a vállalati ügyfelek elérésében rejlik. Egy új technológiai megoldás bevezetése könnyebb lehet, ha az olyan pénzügyi kapcsolaton keresztül válik elérhetővé, amelyet a vállalat már használ.
Ez ugyanakkor csak az első lépés. A valódi versenyelőny akkor alakulhat ki, ha a szolgáltatás bekerül az ügyfelek rendszeres működésébe.
Egy fizetési rendszer üzleti beágyazottságát erősítheti, ha összekapcsolódik a vállalat könyvelésével, számlázásával, ügyfélazonosításával és pénzügyi riportjaival. Ilyenkor a szolgáltatóváltás nem pusztán egy új alkalmazás telepítését jelenti.
Az ilyen váltás tesztelést, belső jóváhagyást és folyamatszervezést igényelhet. Ez megtarthatja az ügyfeleket, feltéve, hogy a szolgáltatás ára és minősége továbbra is versenyképes.
A Coinbase számára ezért a tranzakciók mellett az ügyfélkapcsolatok tartóssága is fontos lehet. Egy egyszeri kipróbálás kevésbé értékes, mint egy rendszeresen fizető, több funkciót használó vállalati ügyfél.
A versenyelőny határait is érdemes világosan látni. A nyilvános közlemény nem bizonyít kizárólagosságot, és nem teszi lehetetlenné, hogy más szolgáltatók hasonló banki kapcsolatokat építsenek ki.
A vállalatok ráadásul mérlegelik, hogy a stabilcoin-alapú megoldás javít-e a meglévő fizetési folyamataikon. Ha egy hagyományos átutalás olcsó, gyors és jól illeszkedik a könyveléshez, akkor az új rendszernek kézzelfogható többletet kell nyújtania.
A döntő mérce így az ügyfél számára elért eredmény lehet: csökken-e az adminisztráció, javul-e a pénz hozzáférhetősége, és mérséklődik-e a teljes költség?
A kamatok és a technológia kockázatai
A stabilcoinok terjedése és a Coinbase nyereségének növekedése között nincs automatikus kapcsolat.
A vállalat stabilcoin-bevételeinek egyik fontos mozgatórugója a kamatkörnyezet. A tartalékeszközökön elérhető hozam változása akkor is módosíthatja a bevételt, ha a felhasználói egyenlegek növekednek.
A Coinbase 2026 második negyedéves jelentése szerint az alacsonyabb átlagos kamatok 55,9 millió dollárral mérsékelték a stabilcoin-bevételt az előző év azonos időszakához képest. Ezt részben ellensúlyozta a jogosult Coinbase-termékekben tartott ügyfél-USDC-állomány növekedése.
Ez a fizetési stratégia egyik lényeges korlátja. A több ügyfél és a nagyobb egyenleg kedvező üzleti jel lehet, miközben az egy dollárnyi állományon elérhető bevétel csökken.
A technológiai kockázatok szintén több rétegből állnak. A blokklánc rendelkezésre állása mellett számít a banki kapcsolat, az átváltás, az ügyfélazonosítás és a szolgáltatók közötti adatcsere működése.
Az on-chain kifejezés a blokkláncon rögzített műveletekre utal. Egy sikeres on-chain átutalás azonban önmagában nem bizonyítja, hogy a teljes banki elszámolás is lezárult. A vállalati felhasználásnál a teljes folyamatot kell értékelni.
Hasonlóképpen, a blokklánc folyamatos működése nem jelenti azt, hogy minden kapcsolódó művelet korlátozás nélkül, azonnal végrehajtható. Az ellenőrzések, tranzakciós limitek és banki feldolgozási szabályok továbbra is befolyásolhatják a teljesítést.
Szabályozási oldalról különösen fontos az ügyfélazonosítás, a pénzmosás elleni ellenőrzés és a szankciós megfelelés. A szolgáltatás amerikai indulása pedig nem jelent automatikus európai vagy magyarországi hozzáférést.
Végül ott van a díjverseny. Ha több szolgáltató kínál hasonló megoldást, a feldolgozott forgalom gyorsabban nőhet, mint a bevétel. A nagy tranzakciós volumen ezért csak a költségekkel és a díjszinttel együtt értelmezhető.
Vezetőváltás és a 2028-as becslések
A forrásszöveg Jennifer Jones tervezett nyugdíjba vonulását is megemlíti. A Coinbase számviteli vezetője szeptember 29-én jelezte döntését, és az utódlásig ellátja feladatait. A vállalat közlése szerint távozása nem működési, szabályzati vagy gyakorlati nézeteltérés következménye.
Ez vállalatirányítási szempontból figyelmet érdemel, de önmagában nem bizonyít problémát a pénzügyi beszámolásban.
A számviteli vezető felelősségi köre különösen fontos egy olyan vállalatnál, amelynél a tranzakciós díjak, a digitális eszközök és a különféle szolgáltatási bevételek összetett elszámolási kérdéseket vetnek fel. Elemzői szempontból a zökkenőmentes átadás és az ellenőrzési folyamatok folytonossága a lényeg.
A forrásszöveg másik figyelemre méltó eleme a 2028-ra jelzett 8,5 milliárd dolláros bevétel és 2,1 milliárd dolláros eredmény.
Ezeket a szöveg egy befektetési narratíva előrejelzéseként mutatja be. Nem azonosak a Coinbase hivatalos vállalati célkitűzésével, és nem következnek közvetlenül a Citi-megállapodásból.
A két szám körülbelül 24,7 százalékos eredményhányadot feltételez. Ez egyszerű számtani következtetés a megadott becslésekből, nem független prognózis.
Az évi 8,3 százalékos bevételnövekedési állítás értékeléséhez ismerni kellene a modell kiindulási időszakát és bevételi bázisát. Ugyanez vonatkozik a 2,9 milliárd dolláros eredménybázisra: időszak és számviteli meghatározás nélkül nem kezelhető egyértelmű „jelenlegi profitként”.
Az üzleti előrejelzésnél ezért azt is vizsgálni kell, hogy a növekedés milyen bevételi összetétel, kamatkörnyezet és költségszint mellett lenne elérhető.
Három forgatókönyv a partnerség jövőjére
A Coinbase–Citi együttműködés lehetséges kimeneteleit üzleti feltételekhez érdemes kötni. Az alábbi forgatókönyvek elemzői lehetőségek, nem árfolyamígéretek.
Optimista forgatókönyv: a vállalati ügyfelek rendszeresen használni kezdik az új fizetési funkciókat. A kereskedői elfogadás bővül, az integráció működik, és a szolgáltatás versenyképes díjak mellett is megfelelő eredményt termel. Ebben az esetben a Coinbase bevételi szerkezete kevésbé függhet a spekulatív kereskedéstől.
Ehhez a technikai bevezetés mellett valós ügyféligény szükséges. A vállalatoknak olyan előnyt kell tapasztalniuk, amely indokolja a folyamataik átalakítását.
Semleges forgatókönyv: a szolgáltatás elindul és használható, de az ügyfelek csak bizonyos tranzakciókra alkalmazzák. A hagyományos fizetési módszerek dominánsak maradnak, a stabilcoin-megoldás pedig kiegészítő szerepet kap.
Ilyenkor a partnerség erősítheti a Coinbase intézményi jelenlétét, miközben rövid távon csak mérsékelt pénzügyi hozzájárulást ad. Ez nem feltétlenül kudarc: a vállalati rendszerek bevezetése és elterjedése időigényes lehet.
Kockázati forgatókönyv: a használat lassan bővül, miközben az integráció és a megfelelés költséges. Az alacsonyabb kamatok visszafogják a stabilcoinhoz kapcsolódó bevételeket, a verseny pedig csökkenti a díjakat. Egy jelentős üzemzavar tovább ronthatja az ügyfélbizalmat.
A három pálya közötti különbséget elsősorban a rendszeresen aktív ügyfelek, az ismétlődő fizetési forgalom, az ügyfélmegtartás és a költségek után megmaradó eredmény mutathatja meg. A bejelentés üzleti súlya ezekből válik majd mérhetővé.
A felhasználói védelemre is figyelni kell. Egy nagybanki partnerség hírére csalók hamis regisztrációs oldalakat vagy ügyfélszolgálati megkereséseket építhetnek. A Coinbase biztonsági útmutatója szerint jelszót és kétlépcsős azonosítási kódot nem szabad ilyen megkeresésre átadni, és gyanús a „biztonsági” célú eszközátutalás kérése. Saját kezelésű tárcánál a helyreállító szavakat is titokban kell tartani.
A Coinbase részvényét és a szolgáltatásokban használt stabilcoinokat is külön kell értékelni. A COIN egy vállalat részvénye; a dollárhoz kötött token árfolyamcélja nem teszi stabillá a Coinbase részvényárfolyamát. Egy partnerségi hír önmagában ezért nem elegendő befektetési döntéshez.
Gyakori kérdések
Mi a Coinbase–Citi együttműködés lényege?
A Coinbase digitális fizetési infrastruktúráját a Citi banki szolgáltatásaival kapcsolják össze. A kezdeményezés virtuális számlákat és kereskedői stabilcoin-elfogadást foglal magában.
A kereskedőnek stabilcoint kell tartania?
A bemutatott kereskedői konstrukcióban nem. A digitális fizetést hagyományos pénzre váltják, a Citi pedig elvégzi az elszámolást.
Az USDC a Coinbase saját kriptovalutája?
Nem. Az USDC kibocsátója a Circle. A Coinbase szolgáltatásaiban fontos szerepet játszik, de nem azonos a COIN részvénnyel.
Biztosan növeli a partnerség a Coinbase profitját?
Nem. A nyereség a tényleges használattól, a díjaktól, a költségektől és más üzleti feltételektől függ. A bejelentésből nem számítható ki biztos profitnövekedés.
A stabilcoin ugyanolyan biztonságos, mint a bankbetét?
Nem lehet automatikusan annak tekinteni. A tartalékok, a visszaváltási feltételek és a jogi védelem eltérhetnek. A digitális eszközökre nem alkalmazható általánosan a bankbetétek biztosítása. Circle
Magyarországról is elérhető az új megoldás?
A közlemény első amerikai indulást jelez. Ebből nem következik magyarországi hozzáférés; azt az adott szolgáltatás aktuális feltételei alapján kell ellenőrizni.
Jogi nyilatkozat: A cikk kizárólag tájékoztató és ismeretterjesztő célokat szolgál, nem minősül befektetési vagy pénzügyi tanácsadásnak. A kriptovaluták és a kapcsolódó részvények magas kockázatú, volatilis eszközök lehetnek; a stabilcoinok használata is hordoz kockázatokat.