
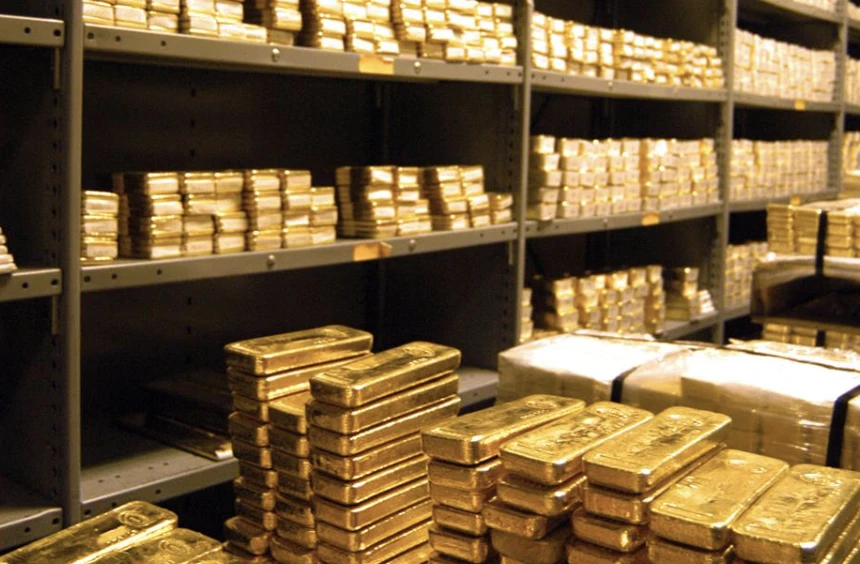
Szingapúr megnyitotta legfeljebb 500 tonna arany befogadására alkalmas trezorát a külföldi jegybankok előtt. Az új szolgáltatás akkor indul, amikor a jegybanki aranyvásárlás erős, miközben az arany unciánkénti ára ismét a 4 000 dolláros szint közelében mozog. A szingapúri lépés a kriptopiacnak is érdekes, mert ugyanarra a kérdésre irányítja a figyelmet, amelyen a tokenizált arany értéke is múlik: hol van a fizikai fedezet, és milyen feltételekkel lehet hozzáférni?
Mit kínál az 500 tonnás szingapúri aranytrezor?
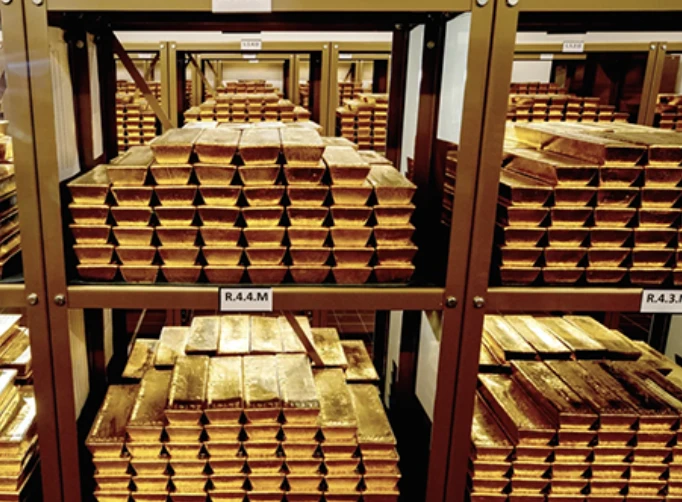
A szingapúri jegybank, a Monetary Authority of Singapore (MAS) november 10-én indította el aranyletétkezelési szolgáltatását. A külföldi jegybankok mellett nemzetközi pénzügyi intézmények és állami szereplők is igénybe vehetik. A MAS egyes szingapúri aranypiaci bankoknak letétkezelési számlát is kínál, hogy ezek az intézmények helyi kereskedési szolgáltatásokat nyújthassanak ügyfeleiknek.
Az 500 tonna a trezor befogadóképessége. A jegybanki közleményből a tényleges betárolt állomány és az ügyfelek összetétele még nem ismert. Egy másik trezorból áthelyezett arany növeli a szingapúri készletet, miközben a tulajdonos teljes aranytartaléka és a világpiaci kereslet ettől önmagában változatlan maradhat.
A szolgáltatás allokált letétkezelést kínál, vagyis az ügyfél állományához azonosítható fizikai rudakat rendelnek. Ennek azért van jelentősége, mert egy tartalékkezelőnek válságban gyorsan tisztáznia kell, melyik készlethez fér hozzá, és milyen feltételekkel adhatja el vagy mozgathatja. A tárolás földrajzi megosztása több hozzáférési lehetőséget adhat, ugyanakkor több szállítási, jogi és működési feltételt is kell kezelni.
A holland jegybank példája jól mutatja, mennyit számít a helyszín. A De Nederlandsche Bank idén mintegy 86 tonnával növelte londoni készletét, hogy szükség esetén könnyebben tudjon vele kereskedni. Az átrendezés során az arany egy részét New Yorkban értékesítette, és Londonban vett helyette a nemzetközi piacon könnyebben forgatható rudakat. A jegybank teljes készlete az átrendezés során változatlan maradt.
Lehet-e Szingapúr Ázsia egyik fő aranypiaca?
A trezor mellé kereskedési infrastruktúra is épül. A MAS menetrendje szerint a szingapúri tőzsde, az SGX és hat alapító bank 2027 első negyedévére tervezi az aranyügyletek elszámolási rendszerének éles indulását. Ez a tőzsdén kívül, közvetlenül a piaci szereplők között kötött, úgynevezett OTC-ügyleteket szolgálná ki. A kereskedési megállapodás után az elszámolás rendezi, kinek mennyi pénzt vagy aranyat kell átadnia. Az SGX fizikai teljesítésű, kilós aranyrudakra szóló határidős kontraktusának indulását a második negyedévre célozza.
A tervek szerint 2027 áprilisától a szingapúri forgalmi adó alóli mentesség bizonyos intézményi szolgáltatásokra is kiterjedhet, köztük a tárolásra, a finomításra, a tisztaságvizsgálatra és a közvetítésre. A cél az, hogy az Ázsiában kereskedő intézmények helyben tudják árazni és elszámolni a szingapúri trezorokban lévő aranyra kötött ügyleteket. Az indulás időpontja és a kialakuló forgalom két külön kérdés.
A döntő próba a likviditás, vagyis hogy nagyobb vételi vagy eladási megbízás is teljesülhet-e számottevő ármozgás nélkül. Ehhez rendszeresen jegyzett vételi és eladási árak, elegendő aktív partner és megbízható elszámolás kell. Viszonyításként a London Bullion Market Association szerint október végén 9 850 tonna aranyat tartottak a londoni trezorokban. Ez tényleges készletadat, amely a londoni piac méretét jelzi. Szingapúr számára az ázsiai kereskedési időben biztosított hozzáférés adhat előnyt, ha a bankok a gyakorlatban is képesek folyamatosan kiszolgálni az ügyfeleket.
A helyi forgalom szempontjából az is számít, mit tehetnek az ügyfelek a náluk nyilvántartott arannyal. Ha egy kereskedő bank több intézményt is kiszolgál, a helyben letétben lévő arany csökkentheti a fizikai szállítás szükségességét az ügyletek teljesítésénél. Ehhez viszont az is kell, hogy az elszámolási szabályok rendezzék az átadás módját, és a piaci szereplők elfogadják az adott aranyrudakat. Egy hosszú távra félretett készlet önmagában kevés napi forgalmat generál.
Továbbra is veszik az aranyat a jegybankok?
A World Gold Council (WGC) negyedéves jelentése szerint a jegybankok és más hivatalos intézmények 2026 harmadik negyedévében becslés szerint nettó 321 tonna aranyat vásároltak. Ez 42 százalékkal több az egy évvel korábbinál, és meghaladja az előző öt év 227 tonnás negyedéves átlagát. A nettó adat a vételek és az eladások különbsége. Az első kilenc hónapban 675 tonnára nőtt ez a mennyiség, 6 százalékkal az előző év azonos időszaka fölé.
A negyedéves összesítésből 120 tonna származik nyilvánosan jelentett nettó vételekből. A többi a WGC becslése, ezért a teljes kereslet kevésbé pontosan mérhető, mint egy-egy nyilvánosan jelentő jegybank állományváltozása. A kínai devizahatóság adatait ismertető Shanghai Metals Market szerint Kína októberben nagyjából 25,8 tonnával növelte hivatalos készletét. Ez a 24. egymást követő havi emelkedés volt.
A nyilvános adatokban a kínai és a lengyel jegybank vitte a prímet, együttesen a jelentett negyedéves nettó vásárlások mintegy 86 százalékát adták. Kína a harmadik negyedévben gyorsította a tartaléképítést, Lengyelország viszont kevesebbet vett, mint a megelőző három hónapban. A globális összesítés emelkedése tehát együtt járt azzal, hogy a két legnagyobb nyilvánosan jelentő vásárló eltérő ütemben haladt. A következő negyedévben egyetlen nagy szereplő időzítése is érezhetően módosíthatja a jelentett összképet.
A WGC júniusi felmérésében a válaszadók 45 százaléka számított saját aranytartaléka növekedésére a következő 12 hónapban, 89 százalék pedig a világ jegybanki aranytartalékainak bővülését várta. A felmérés várakozásokat mér. A tényleges harmadik negyedéves adatok alapján a WGC novemberi előrejelzése már úgy számol, hogy a 2026-os nettó vásárlás legalább elérheti a 2025-ös szintet. A negyedik negyedév alakulása még befolyásolhatja az éves eredményt.
Miért eshet az arany ára erős jegybanki kereslet mellett?
November 11-én, közép-európai idő szerint 7:37-kor az azonnali aranyár a Reuters szerint 4 057,33 dollár volt trójai unciánként, a decemberi amerikai határidős jegyzés pedig 4 065,40 dollárnál járt. Egy trójai uncia körülbelül 31,1 gramm. Az azonnali ár a közeli teljesítésű aranyügyletekhez ad támpontot, a határidős jegyzés pedig egy későbbi lejáratra szól. A Reuters által közölt 5 594,82 dolláros januári azonnali csúcshoz képest a szerdai spot ár mintegy 27,5 százalékkal volt alacsonyabb.
Az azonnali aranyár kedden csaknem 3 százalékkal, 4 017,21 dollárig esett, miután a vártnál erősebb amerikai inflációs adat jelent meg. Az amerikai munkaügyi statisztikai hivatal októberre 0,4 százalékos havi fogyasztóiár-emelkedést közölt, szezonálisan kiigazítva. A Reuters aznapi beszámolója szerint a CME FedWatch mutatója a szerdai piaci állapot szerint közel 100 százalékos decemberi kamatemelési esélyt jelzett. Ez határidős árakból számolt, változó becslés. A döntés a Fed december 8–9-i ülésén születik meg.
A fizikai arany önmagában nem fizet kamatot. Ha emelkedik az inflációval korrigált kötvényhozam, nőhet az aranytartás alternatív költsége, vagyis az a hozam, amelyről a tulajdonos lemond a kamatozó eszköz kihagyásával. Egy erősödő dollár emellett drágíthatja a dollárban jegyzett aranyat más devizában. A jegybankok hosszabb távú tartalékdöntései közben támaszt adhatnak a keresletnek, miközben az alapok, az arany-ETF-ek és a határidős piac szereplőinek gyors pozícióváltásai rövid távon erősebben mozgathatják az árat.
Az arany-ETF tőzsdén kereskedett alap, amely aranykitettséget adhat a befektetőknek. A WGC adatai szerint a fizikai arannyal fedezett ETF-ek állománya a harmadik negyedévben 211 tonnával nőtt, a második negyedévi kiáramlás után. Ez a fordulat mutatja, milyen gyorsan változhat a befektetői kereslet egyik nagy összetevője. Az aranypiac rövid távú megítéléséhez ezért a jegybanki adatok mellett az alapok be- és kiáramlását is érdemes figyelni.
Mi köze a trezornak a tokenizált aranyhoz?

A Nemzetközi Fizetések Bankja megközelítésében a tokenizáció egy eszközhöz vagy követeléshez kapcsolódó jog digitális megjelenítése programozható nyilvántartásban. Az aranytoken esetében a token mozog a blokkláncon, a fizikai fém trezorban marad. A szingapúri jegybank bejelentése fizikai letétkezelésről és nagykereskedelmi elszámolásról szól. Egy esetleges későbbi tokenizációhoz külön meg kellene határozni a kibocsátót, a tokenhez kapcsolódó jogokat, a fedezet ellenőrzését és a visszaváltás feltételeit.
A PAX Gold (PAXG) és a Tether Gold (XAUT) jól mutatja a működést. A kibocsátók szerint egy teljes token egy trójai uncia színaranyhoz kapcsolódik. A PAXG fedezete londoni, az XAUT-é svájci trezorokban van. Stabilcoin esetében a viszonyítási alap határozza meg, milyen értéket céloz a token. Egy dollárhoz kötött stabilcoin egy dollár körüli értéket céloz, egy aranytoken dollárban mért ára az arannyal együtt emelkedhet vagy eshet.
A két piac mozgására ad egy példát a november 10-i adat. A CoinMarketCap napi PAXG–USDT adatsorában 4 031,86 USDT szerepelt, a CoinCodex november 10–11-i XAUT-adatsorában pedig 4 019,82 dolláros záróérték. Ezek különböző platformokról és eltérő jegyzési egységben származó napi adatok. Pontos felárat vagy árengedményt csak azonos időpontból, azonos devizában és lehetőleg ténylegesen végrehajtható vételi vagy eladási árakból lehet számítani.
A piac méretét illetően a WGC és a Boston Consulting Group októberi tanulmánya 90 milliárd dollárra tette a tokenizált arany összesített első negyedéves azonnali forgalmát. A forgalom az ügyletek összege, így ugyanaz a token sokszor beleszámíthat. A jegybanki aranykereslet és az aranytokenek forgalma eltérő folyamatokat mér. A kriptopiacon egy token használhatóságát különösen az határozza meg, mennyire követi az arany árát, milyen könnyen mozgatható, és zavar esetén hogyan váltható vissza.
Az állományról a kibocsátói adatok adnak másfajta képet. A Tether novemberben közzétett negyedéves adatai szerint szeptember végén az XAUT mögött álló teljes aranyfedezet körülbelül 25,7 tonna volt, szemben a 2025 végén kimutatott 16,2 tonnával. A közölt fedezet az értékesítésre rendelkezésre álló tokenek mögötti aranyat is tartalmazza. A fedezet közölt dollárértéke eközben 2,25 milliárdról 3,44 milliárdra nőtt. A tonnában mért változás mutatja meg, mennyivel bővült a fizikai állomány. A dollárértéket az elszámoláshoz használt aranyár is befolyásolja.
Mit jelent a Fed kamatpályája a tágabb kriptopiacnak?

A szingapúri fejlemény az aranyfedezetű tokenekhez kapcsolódik a legközvetlenebbül. A szélesebb kriptopiacra inkább az a kamat- és dollárkörnyezet hat, amely most az aranyat is mozgatja. Egy IMF-műhelytanulmány szerint az amerikai monetáris szigorítás a vizsgált időszakban a kockázatvállalási hajlandóságon keresztül a kriptopiac egészére is nyomást gyakorolt. Egy-egy kamatdöntés hatása attól is függ, mit árazott be előre a piac, és mit jelez a Fed a következő hónapokra.
A Bitcoin és az arany ugyanazon hírre is eltérően reagálhat. Ha a kötvényhozamok emelkedése mellett gyengül a kockázatvállalás, az mindkét piacra nyomást gyakorolhat. Ha viszont az aranyat tartalékkezelők vagy ETF-ek kereslete támogatja, miközben a kriptopiacon pozíciókat zárnak, az árfolyamok szétválhatnak. A PAXG és az XAUT árát a fizikai fedezet révén közvetlenebb kapcsolat fűzi az aranyhoz, miközben az adott kriptotőzsde forgalma és a visszaváltás működése rövidebb időre eltérést okozhat.
Három forgatókönyv a 4 000 dolláros aranyár körül
Emelkedő pálya. Ha mérséklődnek az amerikai reálhozamok és gyengül a dollár, a tartós jegybanki vásárlás és az aranyalapokba áramló tőke együtt segítheti az árfolyam stabilizálódását 4 000 dollár fölött. Megfelelő piaci likviditás mellett az aranytokenek is követhetik ezt a mozgást.
Oldalazó piac. Ha a Fed a már nagyrészt beárazott irányban lép, miközben a hivatalos vásárlások folytatódnak, az arany többször is átlépheti a 4 000 dolláros szintet mindkét irányban. Ilyenkor a következő inflációs adatok és a kötvényhozamok mozgása adhat erősebb jelzést, mint egyetlen napi árfolyam.
Csökkenő pálya. Tartós infláció, szigorúbb kamatpálya és erősebb dollár mellett az arany tartósabban 4 000 dollár alá kerülhet. A WGC elemzése szerint a jegybankok vásárlásai érzékenyek az árra, ám az összefüggés időben változik, így ebből nem vezethető le megbízható árfolyampadló. Egy szűkebb tokenpiacon ilyenkor a vételi és eladási ár közötti különbség is nőhet.
Aranytokenek kockázatai és a csalások jelei
A fizikai fedezet mellett számít a kibocsátó és a letétkezelő működése, a felhasználót megillető jog és a visszaváltás gyakorlata. A fedezeti igazolások egy meghatározott időpontban dokumentálhatják a tartalékot. A fizikai kiszállítás vagy a közvetlen visszaváltás feltételeit a szerződés szabja meg, például az ügyfél-azonosítást, a minimális mennyiséget és a díjakat. Egy decentralizált pénzügyi alkalmazásban elhelyezett aranytoken ehhez még az okosszerződés működéséből adódó kockázatot is hozzáteszi.
A sürgető üzenetek és a garantált hozam ígérete gyakori figyelmeztető jelek. Aranytokeneknél hamis kibocsátói oldal vagy azonos tickerrel megjelenő másolat is megtéveszthet. A token szerződéscímét a kibocsátó hivatalos dokumentációjában érdemes ellenőrizni, a tárca helyreállító szavait pedig titokban kell tartani. Egy átgondolatlan tranzakció vagy tárcajóváhagyás közvetlen veszteséggel járhat, a blokkláncos átutalások pedig jellemzően visszafordíthatatlanok.
Gyakori kérdések
Mennyi aranyat tárolhat a szingapúri trezor?
A MAS legfeljebb 500 tonnás kapacitást közölt, amely igény esetén bővíthető. A tényleges kihasználtságról a bejelentés nem adott számot.
Mennyi aranyat vettek a jegybankok 2026 harmadik negyedévében?
A WGC becslése szerint a jegybankok és más hivatalos intézmények nettó 321 tonnát vásároltak. Ebből 120 tonna szerepelt a nyilvánosan jelentett nettó adatokban.
Miért vásárolnak aranyat a jegybankok?
Az arany a tartalékok diverzifikálását szolgálhatja. Fizikai formában sajátos szerepe van a tartalékban, mert értéke nem egy kötvénykibocsátó fizetési ígéretéből származik.
Megvédhetik-e a jegybankok a 4 000 dolláros aranyárat?
A vásárlásaik támaszt adhatnak a keresletnek, az árfolyamot azonban a dollár, a kötvényhozamok és más piaci szereplők ügyletei is befolyásolják. A szint áttörése mindkét irányban lehetséges.
Kapcsolódik a szingapúri trezor a PAXG vagy az XAUT fedezetéhez?
A közzétett információk alapján a PAXG fedezetét Londonban, az XAUT-ét Svájcban tárolják. A szingapúri szolgáltatás célközönségét jegybankok és más jogosult intézmények alkotják.
Jogi nyilatkozat
Az anyag kizárólag tájékoztató és ismeretterjesztő célokat szolgál, és nem minősül befektetési vagy pénzügyi tanácsadásnak. A kriptovaluták magas kockázatú, volatilis eszközök lehetnek.