

Thaiföld megnyitja az utat a helyben létrehozott Bitcoin- és Ethereum-alapú kripto ETF-ek előtt, miközben korlátozza a külföldi kriptoalapok lakossági közvetítését. A 2026. október 16-án hatályba lépő szabályozás a hagyományos értékpapírpiac keretei közé tereli a kriptobefektetések egy részét. Az új rendszer szigorú letétkezelési, tájékoztatási és kereskedési feltételeket állít, de a kriptovaluták árfolyamkockázatát nem szünteti meg.

Mit változtat a thaiföldi kripto ETF-szabályozás?
A thaiföldi Értékpapír- és Tőzsdefelügyelet, a SEC 2026. október 8-án jelentette be a kripto ETF-ek létrehozását és működését szabályozó rendelkezéseket. A csomag 11 kapcsolódó szabályozói előírást tartalmaz, amelyek október 16-án lépnek hatályba. A döntést két konzultációs szakasz előzte meg: először az alapelvekről, majd a részletes szabálytervezetekről gyűjtöttek véleményeket. A felügyelet hivatalos közleménye szerint az új termékek kereskedési helyszíne kizárólag a thaiföldi tőzsde, a Stock Exchange of Thailand, röviden SET lehet.
A legfontosabb különbség, hogy a szabályok hatálybalépése nem azonos az első alapok tényleges tőzsdei indulásával. Október 16-tól rendelkezésre áll az új működési keret, de egy konkrét ETF létrehozásához az alapkezelőnek teljesítenie kell az előírt követelményeket. A közlemény nem jelöl meg minden termékre érvényes első kereskedési napot.
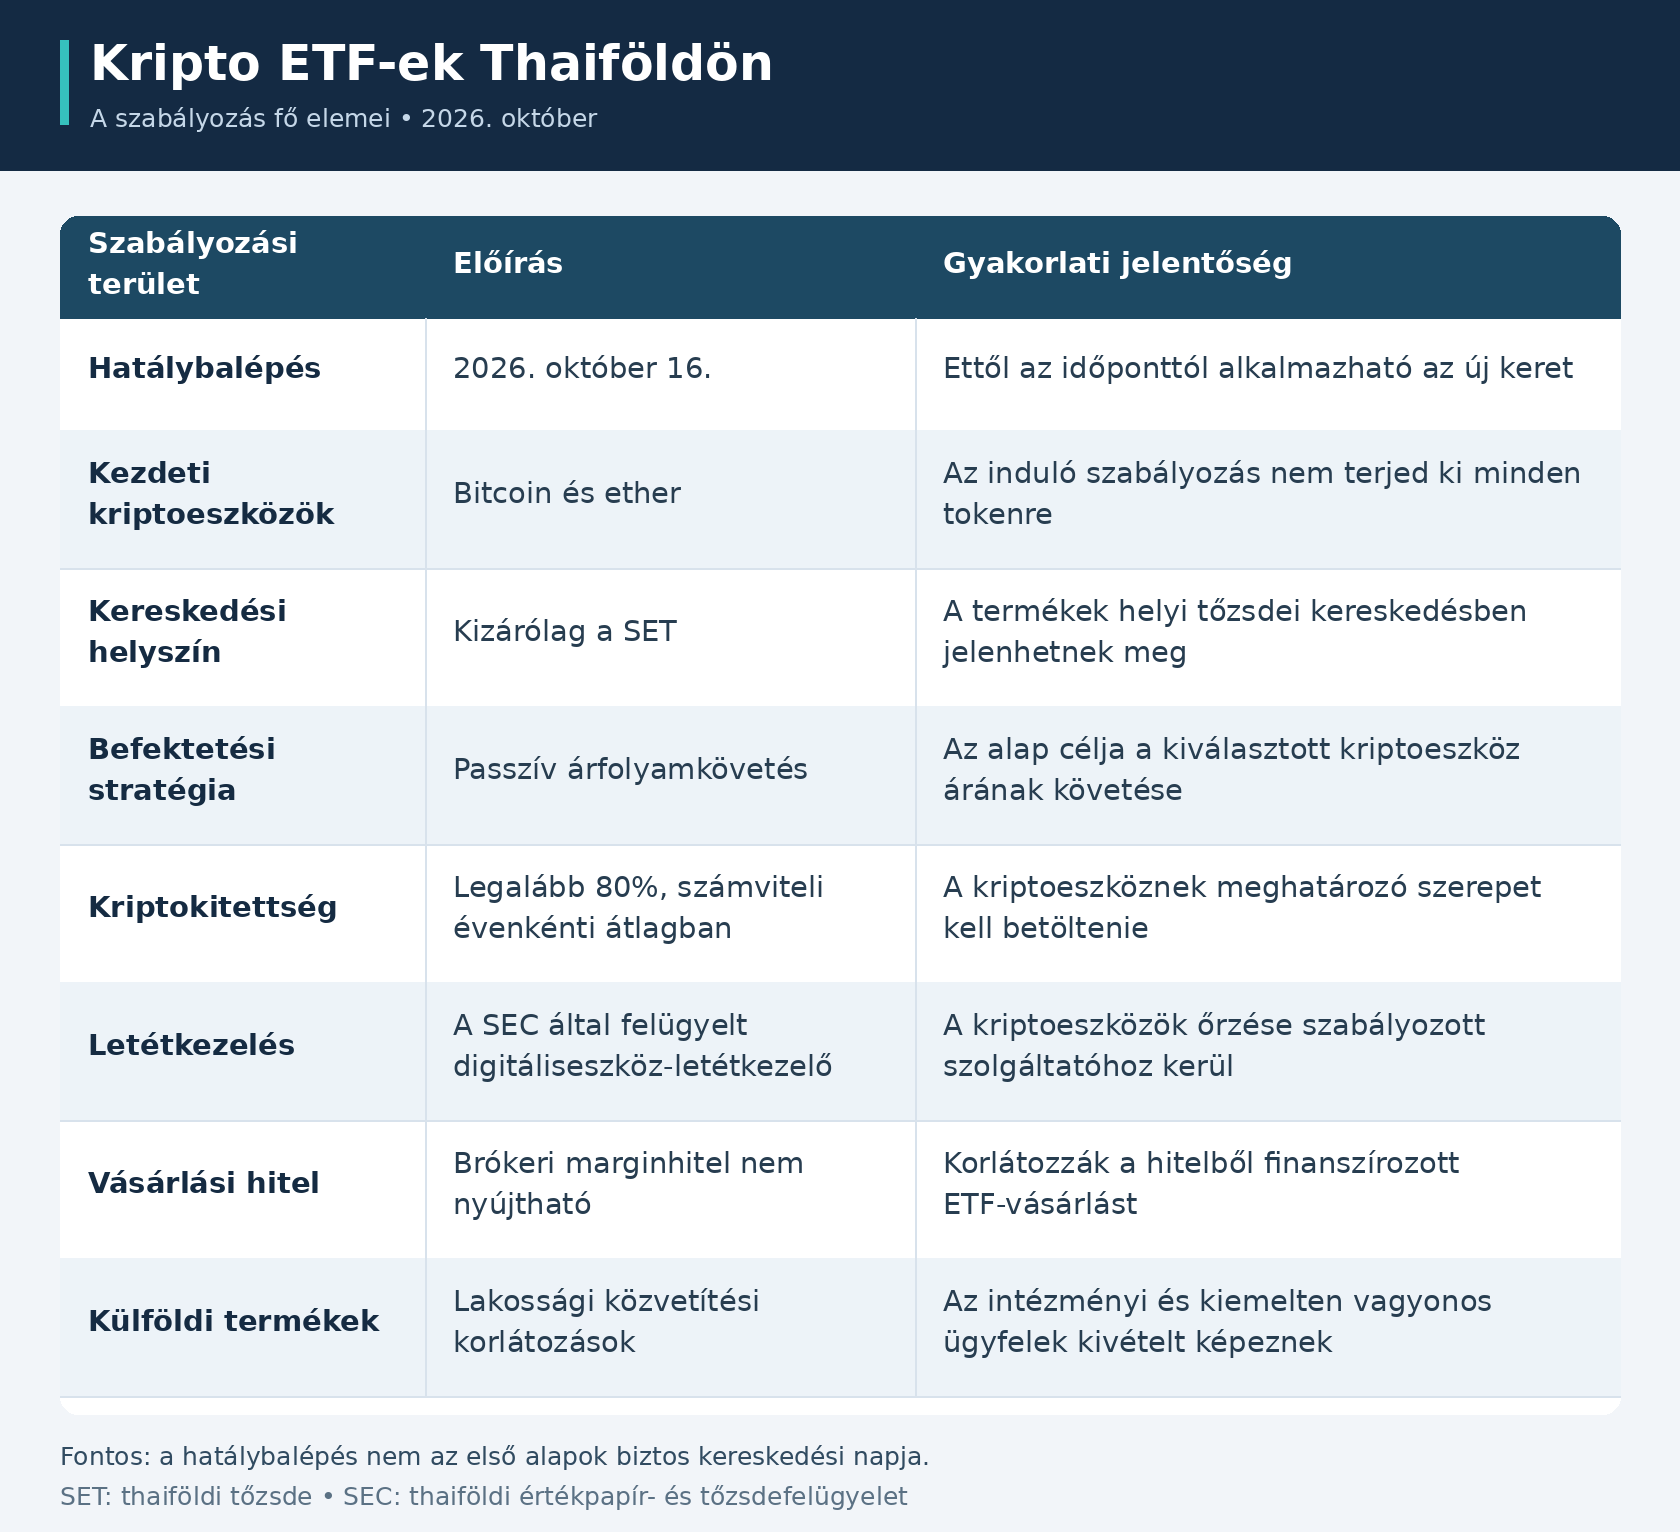
A rendszer fő elemei így foglalhatók össze:
Mit jelent az ETF, és miben különbözik a közvetlen kriptovásárlástól?
Az ETF, vagyis tőzsdén kereskedett alap olyan befektetési konstrukció, amelynek befektetési jegyei a részvényekhez hasonlóan adhatók-vehetők egy tőzsdén. Az alap meghatározott eszköz vagy eszközcsoport teljesítményét igyekszik követni. Egy Bitcoin-alapú terméknél ez a bitcoin árfolyama, egy Ethereum-alapúnál pedig az Ethereum hálózat saját kriptovalutájának, az ethernek, azaz az ETH-nak az ára. A SET ETF-ismertetője ugyancsak az árfolyamkövetést és a tőzsdei kereskedhetőséget emeli ki.
Közvetlen kriptovásárlásnál a befektető kriptoeszközt szerez, amelyet szolgáltatónál vagy saját tárcában tarthat. Saját tárca esetén neki kell gondoskodnia a hozzáférést biztosító titkos kulcsok védelméről. Az ETF befektetési jegyének tulajdonosa ezzel szemben az alapban rendelkezik részesedéssel: nem saját tárcájában őrzi az alap mögötti bitcoint vagy ethert.
A spot, magyarul azonnali piaci konstrukció a tényleges kriptoeszköz tartásán alapul. Ez különbözik a határidős megoldástól, amely jövőbeli teljesítésre vonatkozó szerződésekkel biztosít árfolyamkitettséget. A thaiföldi felügyelet már az előkészítés során a közvetlen kriptoeszköz-befektetésre épülő, egyszerűbb szerkezetű spot ETF-ek kialakítását helyezte előtérbe.
A befektetési jegy egyszerűsítheti az adminisztrációt, de közvetítőket és költségeket is beiktat. Az alapkezelő, a letétkezelő és a kereskedési szolgáltató működése egyaránt számít. A befektetőnek ezért az árfolyam mellett a díjakat, az elszámolást és az eszközőrzés feltételeit is értenie kell.
Az ETF-csomagolás nem teszi alacsony kockázatúvá a bitcoint vagy az ethert. Egyetlen kriptoeszközt követő alap önmagában nem jelent széles körű kockázatmegosztást. Ha a mögöttes eszköz ára jelentősen esik, annak hatása az alap értékében is megjelenhet.
Miért korlátozzák a külföldi kripto ETF-eket?

A thaiföldi modell egyik legérdekesebb eleme, hogy a helyi termékek engedélyezésével párhuzamosan lezár bizonyos külföldi hozzáférési csatornákat. A kezdeti szakaszban nem engedélyezik a külföldi kripto ETF-ekhez kapcsolódó alternatív termékeket, például az ilyen alapokra épülő letéti igazolásokat. A brókercégek a külföldi kripto ETF-befektetéseket sem közvetíthetik olyan ügyfeleknek, akik nem tartoznak az intézményi vagy a kiemelten vagyonos befektetői kategóriába.
A letéti igazolás, angolul depositary receipt, röviden DR, külföldi értékpapírhoz kapcsolódó, helyben kereskedhető értékpapír. Segítségével a befektető saját piacán szerezhet közvetett hozzáférést egy másik országban jegyzett eszközhöz. A thaiföldi tőzsde ismertetése szerint a DR-ek mögött külföldi részvények vagy ETF-ek is állhatnak.
A korlátozás jelentőségét egy egyszerű példa mutatja meg. Ha egy külföldi Bitcoin-alaphoz kapcsolódó DR megjelenhetne a helyi tőzsdén, a thaiföldi befektető belföldi értékpapíron keresztül érhetné el a külföldi konstrukciót. A mostani szabályozás ezt a lehetőséget a kripto ETF-ek esetében a kezdeti szakaszban nem nyitja meg.
Ebből nem következik minden külföldi kriptobefektetés általános tilalma. A rendelkezések meghatározott termékekre, szolgáltatási csatornákra és ügyfélkategóriákra vonatkoznak. Az intézményi befektetőket és a kiemelten vagyonos ügyfeleket nem szabad összemosni a szokásos lakossági ügyfelekkel.
A felügyelet a hazai szolgáltatók képességeinek fejlesztését is megjelöli célként. Gazdasági értelmezésként ez azt jelentheti, hogy a lakossági kereslet nagyobb része helyi alapkezelők és letétkezelők termékei felé fordulhat. Ugyanakkor a korlátozott külföldi verseny gyengébb díjversenyt vagy szűkebb választékot is eredményezhet. Ez lehetséges következmény, amelyet majd a tényleges kínálat alapján lehet megítélni.
Mit jelent a 80 százalékos kriptokitettség?
Az új rendszerben az alapoknak passzív stratégiával kell követniük a kiválasztott kriptoeszköz árát. Egyetlen kriptoeszközhöz kapcsolódó átlagos nettó kitettségüknek minden számviteli évben el kell érnie a nettó eszközérték legalább 80 százalékát. Ez a követelmény már az augusztusi szabálytervezetben is szerepelt, és a végleges közleményben is megmaradt.
A nettó eszközérték, angol rövidítéssel NAV, az alap eszközeinek értéke a kötelezettségek levonása után. A kitettség azt fejezi ki, mekkora részben függ az alap értéke egy adott eszköz ármozgásától.
Egy leegyszerűsített, szemléltető példában egy 100 millió baht nettó eszközértékű alapnál a 80 százalékos kitettség 80 millió bahtnyi gazdasági kitettségnek felelne meg. A valódi szabály azonban éves átlagra vonatkozik. Nem azt írja elő, hogy minden kereskedési pillanatban pontosan 80 százalék legyen az arány, és nem jelent garantált hozamot vagy maximális veszteséghatárt.
A passzív stratégia szintén fontos különbség. Az alapkezelő célja az árfolyam követése, nem pedig az, hogy rendszeresen előre jelezze a piaci fordulatokat. A befektető ezért nem számíthat automatikusan arra, hogy az alapkezelő egy várható zuhanás előtt nagyrészt készpénzre váltja a portfóliót.
Az alap teljesítménye ugyanakkor eltérhet a kriptoeszköz árának változásától. A díjak, a pénzmozgások és az árfolyamkövetés működése mind befolyásolhatják az eredményt. Az amerikai felügyelet befektetői tájékoztatója is figyelmeztet arra, hogy a tőzsdei termék ára eltérhet a mögöttes kriptoeszköz teljesítményétől.
A 80 százalékos szabály tehát elsősorban az alap jellegét rögzíti: a meghatározó árfolyamkockázat továbbra is a kiválasztott kriptovalutához kötődik.
A helyi letétkezelés előnyei és korlátai
A kriptoeszközök őrzése a konstrukció egyik legérzékenyebb pontja. A digitális eszközökhöz való hozzáférés elvesztése, jogosulatlan átutalás vagy informatikai támadás súlyos veszteséget okozhat. Ezért lényeges, hogy ki kezeli a hozzáférési jogosultságokat, hogyan védi az eszközöket, és mi történik rendkívüli helyzetben.
A thaiföldi előírások a SEC által felügyelt digitáliseszköz-letétkezelőkhöz kötik a kriptoeszközök őrzését. A felügyelet később megfelelő feltételek mellett külföldi letétkezelők alkalmazását is lehetővé teheti, de ezt a közlemény jövőbeli lehetőségként kezeli.
A helyi felügyeleti kapcsolat segítheti a hatósági ellenőrzést és a problémák kezelését. Egy korábbi jogi elemzés a szabályozási javaslat kapcsán szintén kiemelte, hogy a belföldi letétkezelés megkönnyítheti a felügyelet gyors fellépését például kriptotárca-lopás esetén.
Ez azonban nem egyenlő azzal, hogy a technológiai veszélyek megszűnnek. A szabályozott szolgáltatónál is számít az informatikai védelem minősége, a belső ellenőrzés és a működés folytonossága. A hatósági engedély nem jelent önmagában kártalanítási garanciát.
Elemzői szempontból a szolgáltatói koncentráció is figyelmet érdemel. Ha több alap ugyanarra a letétkezelőre támaszkodik, annak működési zavara egyszerre több terméket érinthet. A francia jegybank kripto ETF-ekről szóló vizsgálata a letétkezelés koncentrációját a nemzetközi piacon is kockázati tényezőként azonosította.
A befektetési jegy tulajdonosa tehát bizonyos közvetlen tárcakezelési feladatoktól mentesülhet, de helyettük szolgáltatói kockázatot vállal. A két helyzet eltérő, ezért az ETF-et nem célszerű pusztán „kényelmesebb kriptovásárlásként” értékelni.
Miért tiltják a hitelből történő ETF-vásárlást?
A thaiföldi értékpapírcégek nem nyújthatnak marginhitelt a kripto ETF-ek megvásárlásához. A marginhitel olyan brókeri finanszírozás, amelynél az ügyfél a saját pénze mellett kölcsönből is értékpapírt vásárol. Ezzel tőkeáttétel keletkezik: ugyanakkora saját tőke nagyobb pozíció árfolyamváltozásának lesz kitéve.
Egy hipotetikus példában a befektető 100 egység saját pénzhez további 100 egységet vesz kölcsön, és összesen 200 egységért vásárol. Ha a pozíció értéke 20 százalékkal csökken, 160 egység marad. A 100 egységnyi tartozás levonása után a saját tőkéje 60 egységre esik: a piaci veszteség így a saját pénz 40 százalékát érinti, a kamatokat és díjakat még figyelmen kívül hagyva.
A hitelből finanszírozott pozíciónál további fedezetet is kérhetnek, vagy kényszerértékesítés történhet. Ez különösen kedvezőtlen lehet gyors, átmeneti árfolyamzuhanáskor. A hitel tehát a veszteség nagyságát és a befektető mozgásterét is befolyásolja.
A vásárlási hitel tilalma mellett a szabályozás előírja a termék jellemzőinek és kockázatainak megismertetését, valamint a kockázatok megértésének ügyfél általi visszaigazolását. A tájékoztatás akkor ér valamit, ha a befektető felismeri, hogy jelentős veszteség is bekövetkezhet.
Ebből nem következik, hogy a termék minden más kockázata alacsony. Egy saját pénzből vásárolt kripto ETF is jelentősen veszíthet az értékéből, különösen akkor, ha túl nagy súlyt képvisel a megtakarításokban.
Hogyan hathat a döntés a Bitcoin és az Ethereum piacára?
A szabályozás új csatornát teremthet a kriptoeszközök és a hagyományos vagyonkezelés között. A thaiföldi befektetési alapok és egyedi vagyonkezelési konstrukciók az eddigi befektetési korlátok megtartásával helyi kripto ETF-ekbe is befektethetnek. Ez szélesítheti a helyi termékek lehetséges ügyfélkörét.
A szabályozott hozzáférés olyan szereplőknek is fontos lehet, amelyek számára a közvetlen kriptotartás szervezeti vagy működési szempontból nehézkes. Egy értékpapírként kezelhető befektetés könnyebben illeszkedhet a meglévő nyilvántartási és ellenőrzési folyamatokhoz. Ez azonban lehetőség, nem biztos tőkebeáramlás.
Az árfolyamhatás megítélésénél különbséget kell tenni új kereslet és átrendeződés között. Ha valaki meglévő kriptobefektetését váltja helyi ETF-re, az nem feltétlenül jelent ugyanakkora új nettó keresletet, mint amikor korábban kriptoeszközt nem tartó befektető lép be.
Az ETF tőzsdei forgalma sem azonos automatikusan az alapba áramló új pénzzel. Ha két befektető egymás között ad-vesz már létező befektetési jegyeket, attól még nem feltétlenül nő az alap kriptoállománya. A piaci hatás megértéséhez a forgalom mellett az alapméretet és a nettó tőkeáramlást is vizsgálni kell.
Az intézményi jelenlétből sem következik, hogy minden résztvevő tartós árfolyam-emelkedésre fogad. A francia jegybank elemzése bemutatja, hogy egyes befektetők ETF-vásárlást és határidős eladást összekapcsoló arbitrázsstratégiákat alkalmaznak. Az arbitrázs különböző piacok áreltéréseinek kihasználását jelenti, ezért az ilyen ETF-pozíció nem tisztán emelkedésre építő befektetés.
A Bitcoin és az Ethereum globális árát közben a kamatkörnyezet, a finanszírozási feltételek és a nemzetközi kockázatvállalási hajlandóság is alakítja. A thaiföldi változás ezek mellett egy új tényező, amelynek súlya csak a tényleges működés és kereslet alapján lesz mérhető.
Lehetséges forgatókönyvek és befektetői veszélyek
Optimista forgatókönyvben több jól működő, versenyképes költségű helyi alap jelenik meg, és új befektetői pénzt vonz. Ha a letétkezelés, az elszámolás és a kereskedés megbízhatóan működik, a konstrukció erősítheti a szabályozott kriptobefektetések helyi elfogadottságát. A globális árfolyamhatás ekkor is a kereslet tényleges nagyságától függne.
Semleges forgatókönyvben az alapok fokozatosan indulnak, mérsékelt érdeklődéssel. Ügyfeleik jelentős része más kriptobefektetésből helyezi át a pénzét, így a változás inkább a befektetések formáját alakítja át. Ebben az esetben a döntés fontos intézményi fejlemény lehet anélkül, hogy önálló árfolyammozgató erővé válna.
Kockázati forgatókönyvben a magas költségek, a gyenge kereslet vagy egy szolgáltatói probléma hátráltatja a piac fejlődését. Egy szélesebb kriptopiaci visszaesés már az indulás körül veszteségeket okozhat. A korlátozott likviditás pedig megnehezítheti, hogy a befektető a kívánt időpontban kedvező feltételekkel értékesítsen.
A likviditás azt jelenti, milyen könnyen lehet egy eszközt jelentős árhatás nélkül megvenni vagy eladni. Gyengébb likviditásnál nagyobb lehet a vételi és eladási ár közötti különbség, az úgynevezett spread. A mögöttes kriptoeszköz aktív piaca nem garantálja, hogy egy új helyi ETF-ben is azonnal élénk kereskedés alakul ki.
A termék körüli hírek csalók számára is alkalmat teremthetnek. Hamis „hivatalos ETF-előértékesítés”, másolt brókeroldal vagy garantált hozamot ígérő üzenet egyaránt veszélyes lehet. A szabályozói jóváhagyásra hivatkozó reklám önmagában nem igazolja egy ajánlat hitelességét.
Az ellenőrzést a felügyelet, a tőzsde és a szolgáltató saját, önállóan megnyitott hivatalos oldalán érdemes elvégezni. Tárca-helyreállító szavakat, jelszót vagy egyszer használatos belépési kódot senkinek nem szabad átadni. A thaiföldi SEC októberi befektetővédelmi kampánya is hangsúlyozza az online információk kritikus értékelését és a megtévesztő befektetési ajánlatok felismerését.
A felelős döntéshez a termék működésének, költségeinek és veszteségkockázatának megértése szükséges. Egy új befektetési csatorna megjelenése önmagában nem indokol sürgetett pénzügyi döntést.
Gyakori kérdések
Október 16-án biztosan elindulnak a thaiföldi kripto ETF-ek?
Nem. Ezen a napon a szabályozási keret lép hatályba. Az egyes alapok tényleges indulásához külön teljesíteni kell a létrehozási és működési követelményeket.
Milyen kriptovalutákra épülhetnek az első alapok?
A kezdeti szakaszban bitcoinra és etherre, vagyis BTC-re és ETH-ra. További eszközök bevonásánál a felügyelet többek között a likviditást, a hálózat biztonságát és a befektetővédelmet mérlegeli.
A 80 százalékos előírás tőkevédelmet jelent?
Nem. A szabály az alap nettó eszközértékéhez viszonyított éves átlagos kriptokitettséget határozza meg. Nem hozamgarancia, és nem korlátozza 20 százalékra a lehetséges veszteséget.
Teljesen betiltják a külföldi kripto ETF-eket?
Nem általános tilalomról van szó. A rendelkezések bizonyos külföldi termékeket és a lakossági ügyfeleknek nyújtott brókeri közvetítést korlátozzák. Az intézményi és kiemelten vagyonos ügyfelek kivételt képeznek.
A döntés miatt biztosan emelkedik a Bitcoin vagy az Ethereum ára?
Nem. Az árfolyamhatás a tényleges új kereslettől, az alapok működésétől és a globális piaci környezettől függ. A szabályozás elfogadása önmagában nem bizonyít jövőbeli emelkedést.
Jogi nyilatkozat: Az anyag kizárólag tájékoztató és ismeretterjesztő célokat szolgál, nem minősül befektetési vagy pénzügyi tanácsadásnak. A kriptovaluták és az azokat követő termékek magas kockázatú, volatilis eszközök lehetnek, amelyek jelentős veszteséget okozhatnak.