
Elon Musk szerint a SpaceX egyszer nagyságrendekkel többet érhet a jelenlegi földi gazdaságnál. Michael Saylor erre egyetlen, Bitcoin-jellel átírt szóval reagált: „₿ullish”, vagyis optimista. A SpaceX és Bitcoin kapcsolata azonban túlmutat a közösségi médiás üzenetváltáson: vállalati kriptotartalékokról, tokenizált részvényekről és a jövőbeli növekedés beárazásának kockázatairól is szól.
Saylor nem őrültnek nevezte Musk elképzelését
Elon Musk október 8-i bejegyzésében arról írt, hogy lát olyan fejlődési utat, amelyen a SpaceX értéke nagyságrendekkel meghaladhatja a jelenlegi földi gazdaság méretét. Saját állítását ő vezette fel azzal, hogy az rendkívül őrülten hangozhat. Michael Saylor október 9-én megjelent reakciója ezzel szemben támogató volt: a „₿ullish” kifejezést használta.
A bullish a pénzügyi piacokon optimista, emelkedést váró hozzáállást jelent. Saylor a szó kezdőbetűjét a Bitcoin szimbólumára cserélte, így a válasz egyúttal kriptós utalássá is vált. Ez azonban nem számszerű értékelési modell, és nem bizonyítja, hogy Musk elképzelése pénzügyileg megvalósítható.
Elemzői szempontból a reakció inkább azt jelzi, hogy Saylor kedvezően fogadja a technológiai fejlődéshez kapcsolódó, rendkívül nagy gazdasági lehetőségekről szóló gondolatot. Egy közösségi médiás megjegyzésből ugyanakkor nem vezethető le sem a SpaceX, sem a Bitcoin várható árfolyama.
A technológiai jövőkép, a vállalat értéke és a befektető hozama három külön kérdés. Egy forradalmi szolgáltatás akkor is lehet gazdaságilag jelentős, ha az azt fejlesztő vállalat részvényének aktuális ára már túlzott várakozásokat tükröz.
Mit jelentene a földi gazdaságnál nagyobb SpaceX?
Az IMF nominális GDP-adatbázisa a világgazdaság 2026-os teljesítményét hozzávetőleg 126,3 billió dollárra becsüli. A nominális GDP az adott időszakban előállított végső termékek és szolgáltatások értékét mutatja, folyó árakon számolva.
Egy nagyságrend tízszeres különbséget jelent. Ha Musk többes számban használt megfogalmazását két nagyságrendként, vagyis százszorosként értelmezzük, akkor a jelenlegi éves világgazdasági teljesítmény százszorosa 12 630 billió dollár, magyar számelnevezéssel 12,63 billiárd dollár lenne.
Ez szemléltető számítás, nem Musk által meghatározott, határidőhöz kötött célérték. Ráadásul az összehasonlításnak alapvető közgazdasági korlátja van.
A piaci kapitalizáció egy vállalat részvényeinek összesített tőzsdei értéke: leegyszerűsítve a részvényárfolyam és a forgalomban lévő részvények számának szorzata. Ez egy adott időpontban mért állományjellegű mutató. A GDP ezzel szemben egy időszak, jellemzően egy év gazdasági teljesítményét méri.
Olyan különbség ez, mint egy lakás piaci értéke és az egy év alatt beszedett bérleti díj között. Mindkettő pénzösszeg, de másra ad választ.
Egy vállalat tőzsdei értéke ezért nem tekinthető a világgazdaság éves termeléséből való részesedésének. A globális GDP pedig nem a Föld teljes vagyonának értéke: nem az ingatlanok, vállalatok, természeti erőforrások és egyéb vagyonelemek összesített ára.
Musk kijelentésének gazdasági jelentése így elsősorban egy rendkívül hosszú távú lehetőség felvetése. Pénzügyi előrejelzéssé akkor válhatna, ha konkrét bevételi, nyereségességi és beruházási feltételek, valamint időtáv kapcsolódnának hozzá.
A SpaceX árfolyama már most nagy várakozásokat tükröz
A SpaceX SPCX jelzésű részvénye a Stock Analysis történeti adatai szerint 2026. október 8-án 160,57 dolláron zárt, aznap 4,19 százalékos eséssel. Ugyanez a szolgáltató a vállalat piaci kapitalizációját körülbelül 2,18 billió dollárra tette. Ezek lezárt kereskedési napi adatok, nem október 9-i élő árfolyamok.
Az időszak megválasztása sokat változtat az árfolyamról kialakuló képen. Az október 1-jei 148,07 dolláros zárás és az október 6-i 171,92 dollár között hozzávetőleg 16,1 százalékos emelkedés történt. Október 8-ra azonban ennek egy része eltűnt: az október 1-jei záróárhoz képest már csak mintegy 8,4 százalékos plusz maradt. A százalékok a közölt záróárakból számított értékek.
Ez jól mutatja a volatilitást, vagyis az árfolyam ingadozásának mértékét. Ugyanaz a részvény rövid idő alatt jelentős emelkedést, majd számottevő visszaesést is produkálhat.
Adam Jonas, a Morgan Stanley elemzője október elején 300 dolláros célárat tartott fenn a SpaceX-re. Az erről szóló pénzügyi beszámolók szerint érvelésében fontos szerepet kapott a vállalat várható növekedése és mesterséges intelligenciához kapcsolódó üzletága. A célár elemzői becslés, nem garantált későbbi árfolyam.
Musk százszoros világgazdasági összehasonlításának nagysága ettől egészen más szinten van. A fenti, feltételesen kiszámított 12,63 billiárd dollár a 2,18 billió dolláros kapitalizáció hozzávetőleg 5800-szorosa lenne. Ez érzékelteti, mekkora távolság választja el a jelenlegi tőzsdei értéket a látványos jövőképtől.
SpaceX és Bitcoin: mennyire erős a kapcsolat?
A SpaceX Bitcoin-kitettsége vállalati jelentéssel igazolható. A társaság 2026 második negyedévéről szóló SEC-beadványa szerint június 30-án 18 712 BTC-t tartott, ugyanannyit, mint 2025 végén. A kimutatott beszerzési érték 661 millió dollár volt.
A vállalati Bitcoin-tartalék azt jelenti, hogy a társaság saját eszközei között tart Bitcoint. Ez nem azonos azzal, hogy részvénye Bitcoin lenne, vagy hogy minden részvényes közvetlen tulajdonjogot szerezne a vállalat kriptotárcájában lévő érmékre.
A Tesla június végi jelentése 11 509 BTC-t mutatott ki. A Strategy október 5-i közlése szerint viszont október 4-én már 848 000 BTC volt a társaság birtokában.
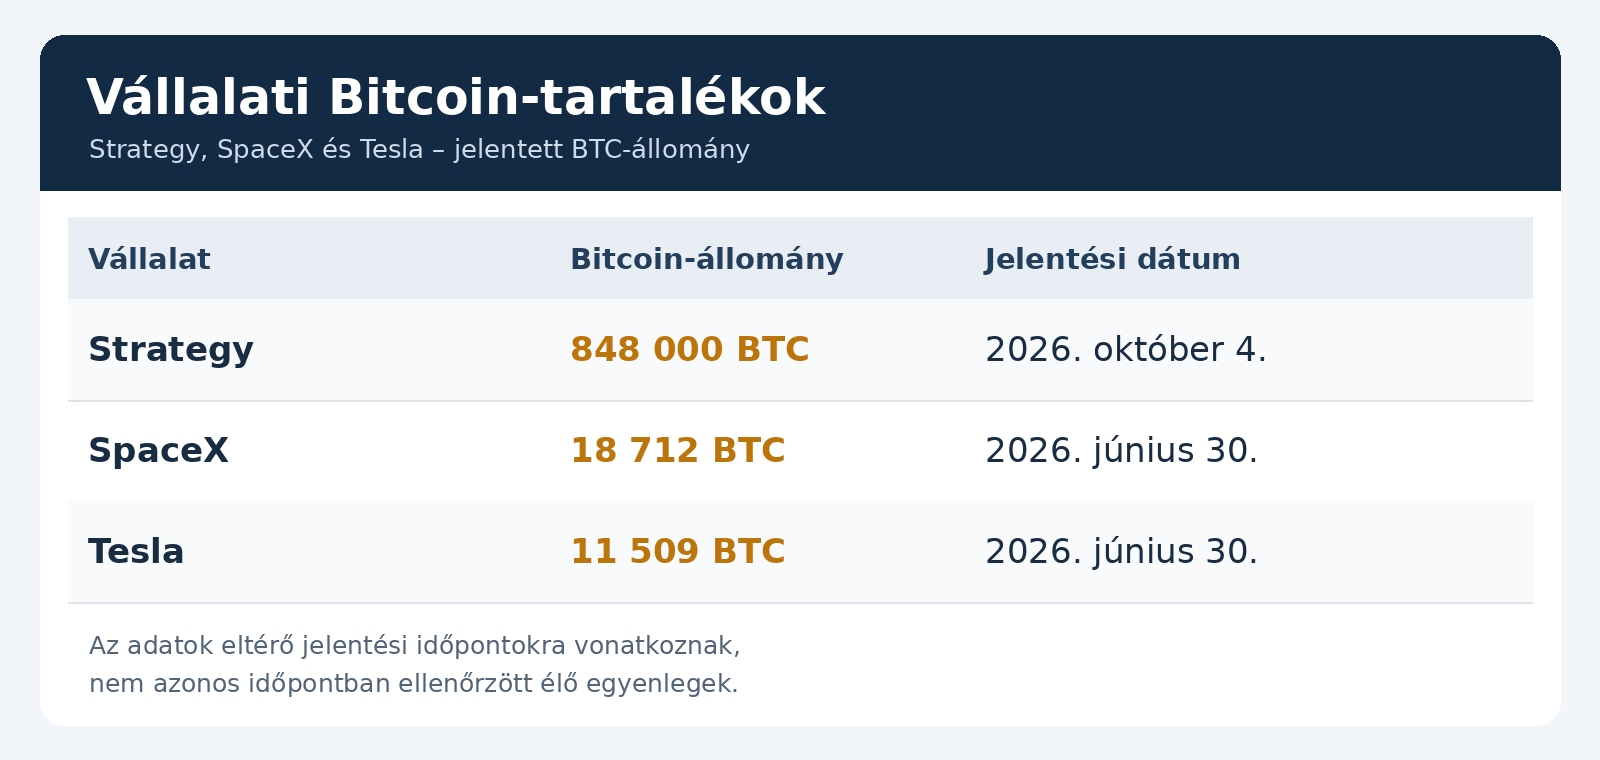
A Strategy közölt állománya mintegy 45-szöröse a SpaceX jelentett tartalékának. A két Musk-vállalat fenti állományát összeadva 30 221 BTC adódik; a Strategy ehhez képest körülbelül 28-szoros mennyiséget tartott.
A gazdasági különbség azonban a darabszámnál fontosabb. A Strategy saját befektetői tájékoztatása szerint különböző értékpapírokkal kínál eltérő mértékű gazdasági kitettséget a Bitcoinhoz. A SpaceX megítélésében ezzel szemben az űripari, kommunikációs és technológiai üzletágak teljesítménye is meghatározó.
Történelmi előzmény is van: a Tesla hivatalos jelentése szerint 2021 első negyedévében 1,5 milliárd dollárt fektetett Bitcoinba. Ez jelentős vállalati döntés volt, de önmagában nem bizonyítja, hogy a jövőben hasonló vásárlások következnek.
A tokenizált részvény nem mindig valódi részvénytulajdon
A történet másik fontos szereplője a tokenizáció. Ez olyan eljárás, amelynek során egy eszközt vagy az ahhoz kapcsolódó jogosultságot blokkláncon nyilvántartott digitális token képvisel.
A tokenizált részvények esetében ezért nem elég azt látni, hogy a termék nevében szerepel a SpaceX, a Tesla vagy a Strategy. A döntő kérdés az, hogy milyen jogot testesít meg a token.
Egyes konstrukciók tényleges részvénytulajdonhoz kapcsolódhatnak. Mások olyan pénzügyi instrumentumok, amelyek a mögöttes részvény gazdasági teljesítményét követik, de nem biztosítanak teljes részvényesi jogokat. Létezhetnek szintetikus megoldások is, amelyeknél az árfolyamkövetés szerződéses mechanizmusra épül.
Az xStocks jogi dokumentációja például kifejezetten rögzíti, hogy termékei strukturált pénzügyi instrumentumok, úgynevezett árfolyamkövető certifikátok. Gazdasági kitettséget adnak a mögöttes értékpapírhoz, de nem jelentenek közvetlen részvénytulajdont, és nem biztosítanak részvényesi szavazati jogot.
A működési leírás szerint az xStocks-tokeneket a megfelelő mögöttes részvényekkel vagy ETF-ekkel teljes mértékben fedezik. Az ETF tőzsdén kereskedett befektetési alap: egyetlen értékpapíron keresztül több eszközhöz is kitettséget adhat. A fedezet azonban nem tünteti el a termék jogi, szolgáltatói vagy működési kockázatait.
Fontos különbség a másodpiaci kereskedés és a kibocsátás vagy visszaváltás között is. A másodpiacon a már létező tokenek cserélnek gazdát. A visszaváltásnál viszont a kibocsátóval kell elszámolni, meghatározott feltételek szerint.
Az xStocks tájékoztatása alapján a másodpiaci kereskedés platformtól függően hétvégén is elérhető lehet, miközben a kibocsátás és visszaváltás a mögöttes részvénypiac működéséhez igazodik. A folyamatos kereskedési lehetőség ezért nem jelent folyamatos, korlátlan visszaválthatóságot.
Mit mutat a Strategy tokenizációs előnye?
A Strategy október 8-i vállalati közléséről szóló beszámoló 491 millió dolláros, a társaság értékpapírjaihoz kapcsolódó tokenizált állományt említett, DefiLlama-adatokra hivatkozva. Ezt dátumhoz kötött vállalati állításként érdemes kezelni: a pontos összeget és az első helyet az ellenőrzés során nem lehetett azonos módszertanú, közvetlen adatlekéréssel megerősíteni.
A szélesebb piac méretére frissebb, közvetlenül elérhető adat áll rendelkezésre. Az RWA.xyz tokenizált részvényeket követő felülete október 9-i állapot szerint 3,24 milliárd dolláros „distributed value”, azaz befektetőkhöz eljuttatott tokenizált eszközértéket mutatott. A kategória részvényeket, ETF-eket, valamint eltérő tokenizációs megoldásokat is tartalmaz.
A 491 millió dollár számtanilag ennek körülbelül 15,2 százaléka. Ez azonban nem tekinthető automatikusan ellenőrzött piaci részesedésnek, mert különböző időpontú, eltérő lefedettségű adatokat kapcsol össze.
A Strategy saját felületén MSTR- és STRC-alapú tokenizált termékek is szerepelnek. Az MSTR a törzsrészvény, az STRC pedig külön feltételekkel rendelkező elsőbbségi részvény. Ezek gazdasági tulajdonságai eltérnek, ezért a rájuk épülő tokeneket sem célszerű egyetlen homogén termékként kezelni. Strategy
A tokenizált állomány értéke ráadásul nem kereskedési forgalom, és nem feltétlenül friss tőkebeáramlás. Emelkedhet azért is, mert drágul a mögöttes részvény, miközben a tokenek mennyisége változatlan.
Elemzői értelmezésben a Strategy körüli érdeklődés a Bitcoinhoz kapcsolódó értékpapírok blokkláncos elérhetősége iránti keresletet jelezheti. Nem bizonyítja önmagában sem a termékek biztonságát, sem a későbbi hozamukat.
Három forgatókönyv a SpaceX és a kriptopiac kapcsolatára
A következő forgatókönyvek feltételes elemzések. Nem árfolyamígéretek, és nem a bekövetkezésük valószínűségét számszerűsítő modellek.
Optimista forgatókönyv: a SpaceX üzleti eredményei igazolják a növekedési várakozások jelentős részét, miközben a tokenizált értékpapírok infrastruktúrája átláthatóbbá és megbízhatóbbá válik. Ebben az esetben nőhet az érdeklődés a hagyományos vállalatokhoz kapcsolódó blokkláncos termékek iránt. A kriptopiaci hatás főként a kereskedési, elszámolási és letétkezelési szolgáltatásokon keresztül jelentkezhet.
Semleges forgatókönyv: a SpaceX fejlődik, de az eredmények nagy része már szerepel az árazásban. A tokenizált piac bővül, miközben a hagyományos részvénypiachoz képest továbbra is kicsi marad. A Bitcoinra gyakorolt hatás ebben az esetben mérsékelt lehet, különösen akkor, ha a vállalati BTC-állomány nem változik érdemben.
Negatív forgatókönyv: technológiai késések, gyengébb megtérülés, magasabb finanszírozási költségek vagy új részvénykibocsátások terhelik az értékelést. Az új részvények kibocsátása hígulást okozhat: a meglévő részvényes tulajdoni hányada csökkenhet, ha nem vesz részt az új kibocsátásban.
A tokenizált termékek tulajdonosainál az alapul szolgáló részvény árfolyamesése mellett további veszteségforrás lehet a gyenge likviditás vagy a szolgáltató működési zavara. A likviditás azt mutatja, mennyire könnyen lehet egy eszközt érdemi árelmozdulás nélkül eladni vagy megvenni.
A Bitcoin szempontjából különösen fontos az oksági kapcsolat. Egy SpaceX-részvény vagy tokenizált termék megvásárlása önmagában nem jelent Bitcoin-vásárlást. Közvetlen BTC-kereslethez új kriptovásárlásra lenne szükség; a piaci figyelem növekedése ettől külön folyamat.
A technológiai ígéret mellett a kockázatokat is látni kell
A tokenizált részvények egyik előnye lehet a gyorsabb digitális átruházás és a több pénzügyi alkalmazással való összekapcsolhatóság. A DeFi, vagyis decentralizált pénzügy olyan blokkláncos alkalmazásokat foglal össze, amelyek például kereskedést vagy hitelezést szerveznek okosszerződésekkel. Az okosszerződés előre meghatározott szabályokat végrehajtó program.
Ez új felhasználási lehetőségeket teremthet, de több kockázati réteget is összekapcsolhat. Egy részvényhez kötött token DeFi-alkalmazásban történő használatakor a vállalat árfolyamkockázatához hozzáadódhat a token konstrukciójának és az alkalmazás programkódjának kockázata.
Az amerikai SEC szeptember 17-én feltételes, ideiglenes kivételi keretet jelentett be bizonyos tokenizált részvénykereskedési helyszínek számára. A feltételek között az azonos részvényesi jogok ellenőrzése, az auditálható okosszerződések és a kereskedési korlátozások is szerepelnek. Ez meghatározott konstrukciókra vonatkozó keret, nem valamennyi részvénytoken általános jóváhagyása.
A makrogazdasági környezet szintén számít. Magasabb kamatok mellett a távoli jövőben remélt nyereség jelenlegi értéke alacsonyabb lehet, és a beruházások finanszírozása is drágulhat. A technológiai áttörés lehetősége ezért nem szünteti meg az értékelési és finanszírozási kockázatot.
A csalások szempontjából a híres vállalatnevek különösen alkalmasak megtévesztésre. Egy „SpaceX” feliratú token vagy Musk fényképét használó weboldal önmagában semmilyen jogosultságot nem igazol. A kibocsátó személyét, a hivatalos dokumentációt, a token szerződéscímét és a visszaváltás szabályait külön kell ellenőrizni.
Gyanús jel a garantált hozam, a sürgetés és a kizárólag privát üzenetben adott befektetési lehetőség. Kriptotárca helyreállító kifejezését vagy privát kulcsát nem szabad megadni, és ismeretlen oldalhoz kapcsolt tárcával kockázatos tranzakciós engedélyeket jóváhagyni.
A felelős értékelés alapja végül ugyanaz marad: milyen jogot kap a tulajdonos, mi fedezi azt, mennyibe kerül, és milyen feltételekkel lehet kilépni belőle? Ezekre a kérdésekre sem Musk látványos víziója, sem Saylor optimista reakciója nem ad választ.
Gyakori kérdések
Saylor valóban őrültnek nevezte Musk SpaceX-elképzelését?
Nem. A „₿ullish” reakció optimizmust jelzett, Bitcoinra utaló írásmóddal. Az őrülten hangzó elképzelésre Musk utalt saját kijelentésének felvezetésekor.
A SpaceX értéke összehasonlítható a világ GDP-jével?
Szemléltetésként igen, de a mutatók eltérnek. A piaci kapitalizáció egy adott időpontban mért tőzsdei érték, a GDP pedig egy időszak gazdasági teljesítménye. Az arányuk nem gazdasági részesedést jelent.
Mennyi Bitcoint tart a SpaceX?
A 2026. június 30-i vállalati jelentés 18 712 BTC-t mutatott ki. Ez jelentési dátumhoz kötött adat, nem folyamatosan ellenőrzött aktuális egyenleg.
A tokenizált részvény ugyanazokat a jogokat adja, mint a részvény?
Nem minden esetben. A konstrukciótól függően közvetlen részvénytulajdont, gazdasági kitettséget biztosító értékpapírt vagy szintetikus terméket is jelenthet. Az xStocks például nem biztosít részvényesi szavazati jogot.
A nagyobb tokenizált piac automatikusan emeli a Bitcoin árát?
Nem. A részvénytokenek iránti kereslet nem azonos a Bitcoin iránti kereslettel. A két piac közötti hatás a tényleges tőkeáramlásoktól, a felhasznált infrastruktúrától és a befektetői döntésektől függ.
Biztonságosabb egy részvény, ha blokkláncon kereskedik?
A blokkláncos nyilvántartás önmagában nem teszi biztonságosabbá. A mögöttes vállalat kockázatai mellett a kibocsátó, a letétkezelés, a visszaváltás és a technobitcoinlógia működését is értékelni kell.
Jogi nyilatkozat: Az anyag kizárólag tájékoztató és ismeretterjesztő célokat szolgál, nem minősül befektetési vagy pénzügyi tanácsadásnak. A kriptovaluták és a tokenizált pénzügyi termékek magas kockázatú, volatilis eszközök lehetnek.